

Murata Manufacturing, Japans führender Hersteller passiver Bauteile, hat angekündigt, die Produktion ausgewählter Unterhaltungselektronik- und Automobil-MLCC-Produkte einzustellen, die die GRM-, GRJ-, GRT-, GXM-, GXT-, GCM-, GCJ-, GCG- und ZRA-Serien abdecken, mit einer endgültigen Bestellfrist am 31. März 2028. Der Schritt zielt darauf ab, die Kapazität zugunsten margenstärker, hochwertiger MLCCs für KI-Server umzuverteilen. Die Nachricht ließ die taiwanesischen Aktien passiver Komponenten steigen, wobei Prosperity Dielectrics und Viking Tech kurzzeitig ihr tägliches Limit erreichten, während Yageo, Walsin Technology und Holy Stone Enterprise ebenfalls positiv wurden. Analysten sind der Ansicht, dass Yageo und Walsin Technology am meisten profitieren, da ihre Produktionskapazitäten bei Standard- und Automobilprodukten am meisten profitieren. TrendForce hatte zuvor darauf hingewiesen, dass der Verdrängungseffekt von KI-High-End-MLCCs bereits auf den Automobil- und Verbrauchermarkt übergegriffen hat und taiwanesischen Zulieferern die Möglichkeit gibt, Überlaufaufträge zu gewinnen.
Murata MFG
Price
Diskussion über 6981
Beiträge
4Murata stellt ausgewählte MLCC-Linien ein, taiwanesische Hersteller passiver Komponenten stehen vor Auftragsverschiebungen
Unternehmensvorstellung vor Mitternacht
Hallo meine Lieben,
aufgrund der heutigen tollen Performance und Zahlen im Technologiesektor.
Gibt es für euch zum Abschluss noch ein Bonbon.
Die Zahlen von OnVista und Market Screener unterscheiden sich einmal wieder.
Deshalb bin ich wie immer gespannt auf die Einschätzung unserer Prompts (@Raketentoni / @Aktienhauptmeister )
Aber natürlich auch auf die der gesamten Community.
Nach Speicherchips rückt die nächste Engpasskomponente in den Fokus der KI-Lieferkette: Winzige Keramikkondensatoren treiben Lieferzeiten auf ein halbes Jahr – und Aktien aus Japan, Korea und Taiwan in die Höhe.
Nach Prozessoren und Speicherchips rückt die nächste Engpasskomponente in den Fokus von Investoren: sogenannte MLCC, keramische Vielschichtkondensatoren. Die winzigen Bauteile, die kleinsten etwa so groß wie ein Sandkorn, stecken in praktisch jedem modernen elektronischen Gerät. In KI-Servern übernehmen sie eine kritische Aufgabe: Sie glätten Spannungsspitzen, filtern elektrisches Rauschen und verhindern, dass Chips beim Hochfahren massiver Rechenoperationen instabil werden.
Genau das macht sie zum nächsten Ziel der sogenannten Engpass-Strategie, die Investoren bereits bei Speicherchips erfolgreich gespielt haben. Goldman Sachs stufte MLCCs zuletzt als drittgrößten Kostenfaktor beim Bau von KI-Serverracks ein, nach GPUs und Arbeitsspeicher. Bis 2030 könnte der relevante MLCC-Markt für KI-Server auf mehr als das Vierfache des heutigen Volumens anwachsen, schätzen die Analysten. Ein einzelnes modernes KI-Serverrack benötigt teils Hunderttausende dieser Bauteile.
Die Folgen sind spürbar: Lieferzeiten für hochwertige MLCCs überschreiten laut Marktbeobachtern inzwischen 20 bis 24 Wochen. Weil KI-Anwendungen enorme Produktionskapazitäten binden, trifft der Engpass auch die Automobilindustrie. Die Preise zogen in der Spitze um bis zu 25 Prozent an.
Der globale MLCC-Markt ist fest in asiatischer Hand:
Weltmarktführer ist der japanische Konzern Murata Manufacturing mit einem Marktanteil von mehr als 35 Prozent. Das Unternehmen gilt als Technologiepionier bei der Miniaturisierung der Bauteile.
Auf Rang zwei folgt Samsung Electro-Mechanics aus Südkorea, das sich auf Hochleistungskomponenten für Smartphones und KI-Infrastruktur spezialisiert hat.
Murata Manufacturing Co., Ltd. ist ein in Japan ansässiges Unternehmen, das sich hauptsächlich mit der Herstellung von Halbfertigprodukten befasst, bei denen es sich um Zwischenprodukte für verschiedene elektronische Bauteile handelt. Das Unternehmen ist in drei Geschäftsbereichen tätig.
Das Segment „Komponenten“ bietet Kondensatoren, Induktivitäten und Filter zur Unterdrückung elektromagnetischer Störungen (EMI) an. Und ist der weltweit größte Hersteller von Mehrschicht-Keramikkondensatoren (MLCCs) und Sensorlösungen
Das Segment „Geräte und Module“ bietet Hochfrequenzmodule, Oberflächenwellenfilter, wiederaufladbare Lithium-Ionen-Akkus und Sensoren an.
Das Segment „Sonstiges“ ist im Bereich der Bereitstellung von medizinischen Geräten sowie im Lösungsgeschäft tätig. Murata Manufacturing entwickelt und produziert passive elektronische Komponenten und Module für Smartphones, Automotive, Industrie- und Konsumelektronikanwendungen und beliefert namhafte Hersteller wie Apple, Samsung und Tesla mit Komponenten.
Murata Manufacturing profitiert vom strukturellen Wachstum bei Elektrofahrzeugen, KI-Geräten und 5G-Smartphones, die alle einen deutlich höheren Bedarf an Mehrschicht-Keramikkondensatoren haben als klassische Elektronikprodukte.
Das Unternehmen bietet zudem Sozialleistungen für Mitarbeiter an, vermietet Immobilien und entwickelt sowie vertreibt Produkte und Software.
Mitarbeiterzahl: 75.912
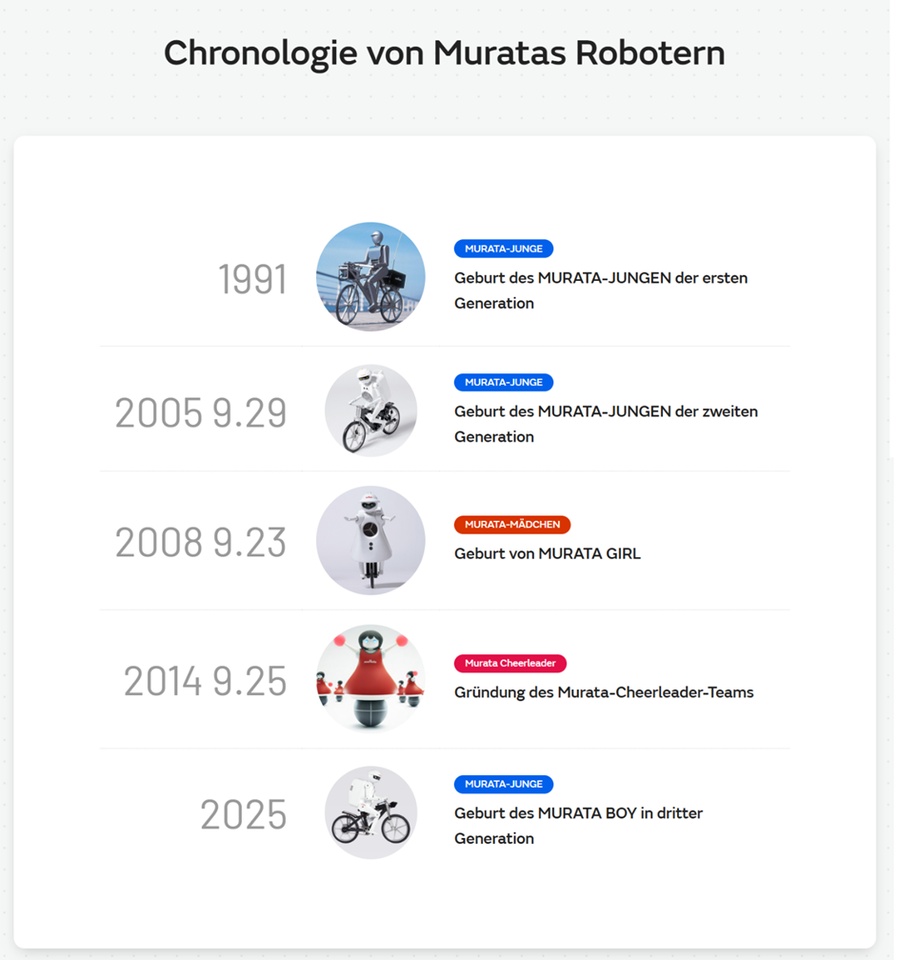
Verschiedene Stunts von MURATA BOY
Der Roboter ist auf einem Fahrrad. Sie hält ihr Gleichgewicht, selbst wenn sie vollständig gestoppt ist!
Führt Stunts wie das Klettern von Pisten und das Laufen auf Schwebebalken durch.
Er ist in der Lage, sich zu bewegen und dabei das Gleichgewicht mit dem Lenker zu halten, genau wie ein Fahrradfahrer.
Kann 2 cm breite Balancierbalken überqueren, dabei sein Gleichgewicht behalten, und sogar steile Hänge mühelos erklimmen und hinabsteigen.
Mit seinem Ultraschallsensor kann er anhalten, bevor er auf Hindernisse stößt.
MURATA-MÄDCHEN
Der Roboter kann mit seinem großartigen Gleichgewichtssinn ein Einrad fahren! Sie gibt ihr Bestes, um MURATA BOY einzuholen.
Earnings Release Conference First Quarter of FY2026 July 31, 2026
Murata arbeitet mit Synopsys zusammen, um Simulationsmodelle über die elektromagnetischen und thermischen Analysetools von Ansys bereitzustellen.
Die in Japan ansässige Murata Electronics und Tribe in Signapore, eine offene Innovationsplattform, haben das KUMIHIMO Tech Camp Singapore 2026 ins Leben gerufen, ein Open-Innovation-Programm, das MedTech-Start-ups in ASEAN und Indien einlädt, gemeinsam Gesundheitslösungen zu entwickeln, die die dringendsten medizinischen Herausforderungen der Region adressieren.
Murata plant Umsatzsprung von 85-90 % bei KI- und Rechenzentrumskomponenten
Murata plant Umsatzsprung von 85-90 % bei KI- und Rechenzentrumskomponenten Von Investing.com
Umsatzverteilung nach Geschäftsbereich:
2026 (JPY)
Componets 1.175 Mrd.
Devices and Modules 656 Mrd.
Others 69,7 Mrd.
Elimination/Corporate -70,06 Mrd.
Umsatzverteilung Geografisch:
2026 (JPY)
Greater China 865 Mrd.
Asia and Other 376 Mrd.
United States 255 Mrd.
Europe 153 Mrd.
Japan 133 Mrd.
Americas (Excl. U.SA.) 49,02 Mrd.
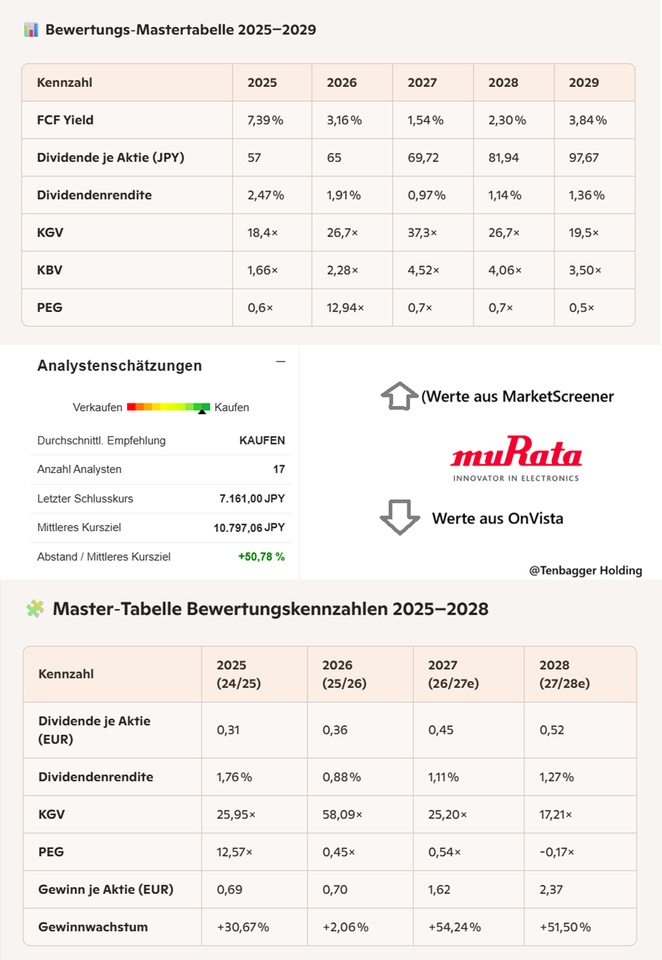
Juan – kurzes, realistisches Fazit zu Murata
(Finanz‑ & Bewertungskennzahlen 2025–2029 / onvista + MarketScreener)
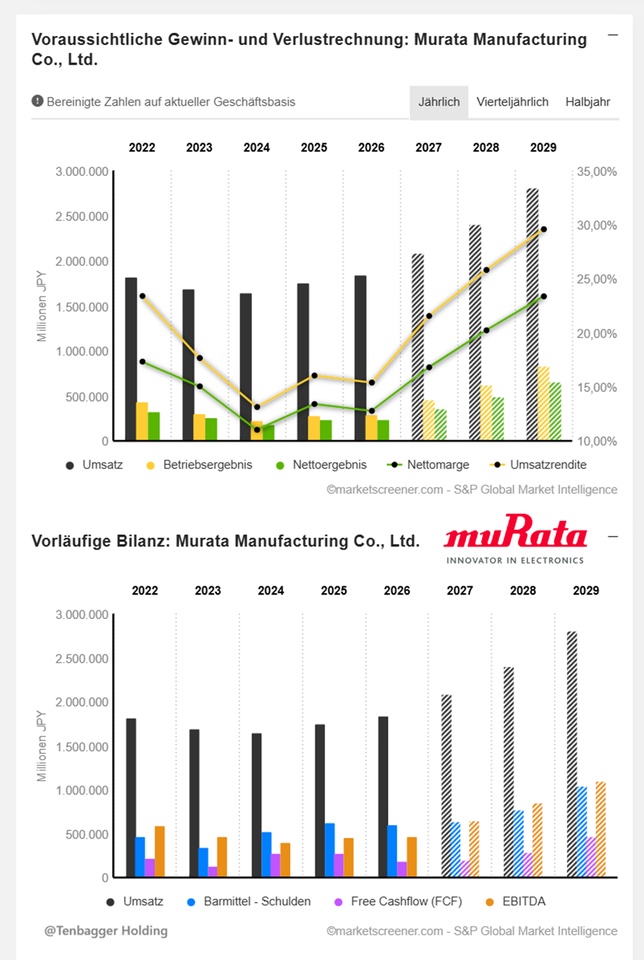
„Wenn ich mir Murata nüchtern anschaue, sehe ich ein Unternehmen, das finanziell wieder klar in die Spur kommt. Umsatz, EBIT und Nettoergebnis steigen ab 2026 deutlich an, die Margen ziehen sauber nach oben und der Free‑Cashflow wird ab 2027 wieder richtig kräftig. Das ist ein klassisches ‚Fundament wird stabil, Qualität kommt zurück‘‑Setup.
Bewertungstechnisch wirkt Murata dagegen zweigeteilt: Die MarketScreener‑Kennzahlen zeigen ein moderates KGV und ein stark fallendes PEG – also ein Unternehmen, das günstiger wird, während die Gewinne anziehen. Onvista dagegen zeigt kurzfristig schwankende Multiples, was eher die Marktvolatilität widerspiegelt als die echte Unternehmensqualität.
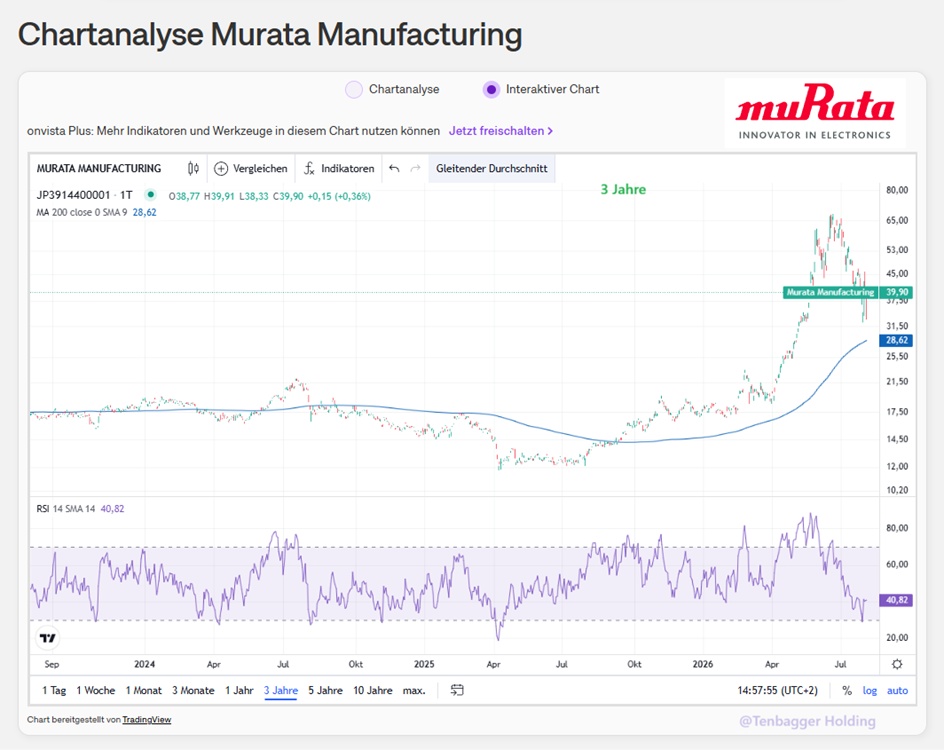
Performance:
1 Woche -6,03 %
1 Monat -32,05 %
6 Monate +124,01%
1 Jahr +202,63%
3 Jahre +129,24%
+ 2
Unternehmensvorstellung vor Mitternacht
Hallo meine Lieben,
aufgrund der heutigen tollen Performance und Zahlen im Technologiesektor.
Gibt es für euch zum Abschluss noch ein Bonbon.
Die Zahlen von OnVista und Market Screener unterscheiden sich einmal wieder.
Deshalb bin ich wie immer gespannt auf die Einschätzung unserer Prompts (@Raketentoni / @Aktienhauptmeister )
Aber natürlich auch auf die der gesamten Community.
Nach Speicherchips rückt die nächste Engpasskomponente in den Fokus der KI-Lieferkette: Winzige Keramikkondensatoren treiben Lieferzeiten auf ein halbes Jahr – und Aktien aus Japan, Korea und Taiwan in die Höhe.
Nach Prozessoren und Speicherchips rückt die nächste Engpasskomponente in den Fokus von Investoren: sogenannte MLCC, keramische Vielschichtkondensatoren. Die winzigen Bauteile, die kleinsten etwa so groß wie ein Sandkorn, stecken in praktisch jedem modernen elektronischen Gerät. In KI-Servern übernehmen sie eine kritische Aufgabe: Sie glätten Spannungsspitzen, filtern elektrisches Rauschen und verhindern, dass Chips beim Hochfahren massiver Rechenoperationen instabil werden.
Genau das macht sie zum nächsten Ziel der sogenannten Engpass-Strategie, die Investoren bereits bei Speicherchips erfolgreich gespielt haben. Goldman Sachs stufte MLCCs zuletzt als drittgrößten Kostenfaktor beim Bau von KI-Serverracks ein, nach GPUs und Arbeitsspeicher. Bis 2030 könnte der relevante MLCC-Markt für KI-Server auf mehr als das Vierfache des heutigen Volumens anwachsen, schätzen die Analysten. Ein einzelnes modernes KI-Serverrack benötigt teils Hunderttausende dieser Bauteile.
Die Folgen sind spürbar: Lieferzeiten für hochwertige MLCCs überschreiten laut Marktbeobachtern inzwischen 20 bis 24 Wochen. Weil KI-Anwendungen enorme Produktionskapazitäten binden, trifft der Engpass auch die Automobilindustrie. Die Preise zogen in der Spitze um bis zu 25 Prozent an.
Der globale MLCC-Markt ist fest in asiatischer Hand:
Weltmarktführer ist der japanische Konzern Murata Manufacturing mit einem Marktanteil von mehr als 35 Prozent. Das Unternehmen gilt als Technologiepionier bei der Miniaturisierung der Bauteile.
Auf Rang zwei folgt Samsung Electro-Mechanics aus Südkorea, das sich auf Hochleistungskomponenten für Smartphones und KI-Infrastruktur spezialisiert hat.
Murata Manufacturing Co., Ltd. ist ein in Japan ansässiges Unternehmen, das sich hauptsächlich mit der Herstellung von Halbfertigprodukten befasst, bei denen es sich um Zwischenprodukte für verschiedene elektronische Bauteile handelt. Das Unternehmen ist in drei Geschäftsbereichen tätig.
Das Segment „Komponenten“ bietet Kondensatoren, Induktivitäten und Filter zur Unterdrückung elektromagnetischer Störungen (EMI) an. Und ist der weltweit größte Hersteller von Mehrschicht-Keramikkondensatoren (MLCCs) und Sensorlösungen
Das Segment „Geräte und Module“ bietet Hochfrequenzmodule, Oberflächenwellenfilter, wiederaufladbare Lithium-Ionen-Akkus und Sensoren an.
Das Segment „Sonstiges“ ist im Bereich der Bereitstellung von medizinischen Geräten sowie im Lösungsgeschäft tätig. Murata Manufacturing entwickelt und produziert passive elektronische Komponenten und Module für Smartphones, Automotive, Industrie- und Konsumelektronikanwendungen und beliefert namhafte Hersteller wie Apple, Samsung und Tesla mit Komponenten.
Murata Manufacturing profitiert vom strukturellen Wachstum bei Elektrofahrzeugen, KI-Geräten und 5G-Smartphones, die alle einen deutlich höheren Bedarf an Mehrschicht-Keramikkondensatoren haben als klassische Elektronikprodukte.
Das Unternehmen bietet zudem Sozialleistungen für Mitarbeiter an, vermietet Immobilien und entwickelt sowie vertreibt Produkte und Software.
Mitarbeiterzahl: 75.912
Verschiedene Stunts von MURATA BOY
Der Roboter ist auf einem Fahrrad. Sie hält ihr Gleichgewicht, selbst wenn sie vollständig gestoppt ist!
Führt Stunts wie das Klettern von Pisten und das Laufen auf Schwebebalken durch.
Er ist in der Lage, sich zu bewegen und dabei das Gleichgewicht mit dem Lenker zu halten, genau wie ein Fahrradfahrer.
Kann 2 cm breite Balancierbalken überqueren, dabei sein Gleichgewicht behalten, und sogar steile Hänge mühelos erklimmen und hinabsteigen.
Mit seinem Ultraschallsensor kann er anhalten, bevor er auf Hindernisse stößt.
MURATA-MÄDCHEN
Der Roboter kann mit seinem großartigen Gleichgewichtssinn ein Einrad fahren! Sie gibt ihr Bestes, um MURATA BOY einzuholen.
Earnings Release Conference First Quarter of FY2026 July 31, 2026
Murata arbeitet mit Synopsys zusammen, um Simulationsmodelle über die elektromagnetischen und thermischen Analysetools von Ansys bereitzustellen.
Die in Japan ansässige Murata Electronics und Tribe in Signapore, eine offene Innovationsplattform, haben das KUMIHIMO Tech Camp Singapore 2026 ins Leben gerufen, ein Open-Innovation-Programm, das MedTech-Start-ups in ASEAN und Indien einlädt, gemeinsam Gesundheitslösungen zu entwickeln, die die dringendsten medizinischen Herausforderungen der Region adressieren.
Murata plant Umsatzsprung von 85-90 % bei KI- und Rechenzentrumskomponenten
Murata plant Umsatzsprung von 85-90 % bei KI- und Rechenzentrumskomponenten Von Investing.com
Umsatzverteilung nach Geschäftsbereich:
2026 (JPY)
Componets 1.175 Mrd.
Devices and Modules 656 Mrd.
Others 69,7 Mrd.
Elimination/Corporate -70,06 Mrd.
Umsatzverteilung Geografisch:
2026 (JPY)
Greater China 865 Mrd.
Asia and Other 376 Mrd.
United States 255 Mrd.
Europe 153 Mrd.
Japan 133 Mrd.
Americas (Excl. U.SA.) 49,02 Mrd.
Juan – kurzes, realistisches Fazit zu Murata
(Finanz‑ & Bewertungskennzahlen 2025–2029 / onvista + MarketScreener)
„Wenn ich mir Murata nüchtern anschaue, sehe ich ein Unternehmen, das finanziell wieder klar in die Spur kommt. Umsatz, EBIT und Nettoergebnis steigen ab 2026 deutlich an, die Margen ziehen sauber nach oben und der Free‑Cashflow wird ab 2027 wieder richtig kräftig. Das ist ein klassisches ‚Fundament wird stabil, Qualität kommt zurück‘‑Setup.
Bewertungstechnisch wirkt Murata dagegen zweigeteilt: Die MarketScreener‑Kennzahlen zeigen ein moderates KGV und ein stark fallendes PEG – also ein Unternehmen, das günstiger wird, während die Gewinne anziehen. Onvista dagegen zeigt kurzfristig schwankende Multiples, was eher die Marktvolatilität widerspiegelt als die echte Unternehmensqualität.
Performance:
1 Woche -6,03 %
1 Monat -32,05 %
6 Monate +124,01%
1 Jahr +202,63%
3 Jahre +129,24%
+ 2


Mit Satellit zur Million - MSCI World Momentum Champions - Update für Juni 2026
🚀🚀 Auch der Mai (als 5. Monat seit Start) hat eine super Performance geliefert. 🚀🚀
Erst in der Schlusswoche ist ihm die Luft ein wenig ausgegangen. Doch in den letzten 30 Handelsminuten hat sich nochmal einiges nach oben gedreht. Ich bin nach Algorithmus mit Western DIgital ($WDC (+4,01 %)), Lumentum ($LITE (+3,71 %)), Ciena ($CIEN (+0,43 %)), Kioxia ($285A (+5,62 %)) und Bloom Energy ($BE (-4,71 %)) an den Start gegangen.
Der Anfangswert waren ca. 22.700 Euro. Davon sind durch Kapitalertragssteuer beim Switch in Kioxia 60 Euro verloren gegangen und es gab einen Kapitalzufluss von 1.300 Euro. Dieser Kapitalzufluss ist weitestgehend außerhalb des Algorithmus in 1 Aktie von SanDisk ($SNDK (+10,68 %)) geflossen, da SanDisk mittlerweile zu den wertvollsten 100 Unternehmen der Welt zählt und in den letzten 12 Monaten die explosivsten Momentum-Signale aufgezeigt hat, aber noch im MSCI World Small Cap Index feststeckt. Zu meiner Überraschung bleibt das auch noch für das kommende Quartal so, wodurch ich meine „Sonderposition“ erst einmal beibehalten werde. Es ging also Anfang Mai mit 6 Aktien und 23.750 Euro los. Und der Mai hat ziemlich exakt +21% in das Satelliten-Portfolio gespült.
+5.000 Euro Kursgewinn - 21 Prozent im Plus in 30 Tagen 🚀
Wer ist an den Start gegangen und wer hat wie abgeschnitten:
- Bloom Energy +3%
- Western Digital +23% 🚀
- Ciena +16%
- Lumentum -5%
- Kioxia +71% 🚀🚀🚀
- SanDisk +36% 🚀🚀
Das Gesamtplus ist dadurch sehr stark befeuert von Western Digital. Aber Kioxia ist als letzter und somit kleinste Positionsgröße dazugekommen und hat mit 71% alle anderen Aktien überholt. Ciena hat einen stabilen Job gemacht und Bloom Energy und Lumentum sind etwas stagniert, ohne dem Depot zu sehr zu schaden. Die Sonderposition mit SanDisk hat den Monatsschnitt minimal nach oben verbessert. Also alles richtig gemacht.
YTD liegt die Momentum-Performance bei überragenden +122% TTWROR. 🤯😍
Damit hoffe ich für den Juni oberhalb der 30k Marke zu schließen.
Hier generell nochmal eine Kurzfassung wie sich das Portfolio zusammensetzt bevor die Aktien für den Juni veröffentlicht werden:
Es besteht aus 3 Töpfen:
Topf 1 wählt den Momentum-Wert aus dem MSCI World mit dem stärksten Momentum-Signal.
Topf 2 wählt 4 Werte aus den oberen 30% Marktkapitalisierung (Dezile 8 bis 10) mit dem stärksten Momentum-Signal.
Topf 3 wählt 3 Werte aus den Dezilen 7 bis 9 mit dem stärksten Momentum-Signal.
Es liegt im Erwartbaren, dass es aus den verschiedenen Töpfen Dopplungen gibt. Diese werden nicht übergewichtet, sondern einfach gehalten. Somit können zwischen 4 und 8 Aktien im Portfolio sein.
Wie verändert sich das Depot im Juni?
Schön zu sehen, dass fast alle Aktien den Mai positiv abgeschlossen haben und umso schöner zu sehen, dass es trotzdem zu einem Wechsel kommen wird. Das bedeutet, dass "von unten" ein Wert ein stärkeres Momentum erzielt hat, als ein gehaltener Wert. In meinen Augen das favorisierte Verhalten der Strategie bei Wechseln.
Micron ($MU) (+3,36 %) ist zurück, aber auch Dell ($DELL (-3,14 %)) wird es ins Depot schaffen und sie verdrängen Ciena. Western Digital wäre eigentlich laut Score auch knapp von Intel ($INTC (-0,41 %)) geschlagen, doch durch die 5% Halteschwelle findet kein Wechsel statt. Somit ist Intel wieder denkbar knapp am Portfolio gescheitert.
Somit folgt die Zusammensetzung für Juni:
- Kioxia (6.400 Euro)
- Western Digital (6.400 Euro)
- Bloom Energy (6.400 Euro)
- Lumentum (3.650 Euro)
- Micron (2.500 Euro)
- Dell (2.500 Euro)
- SanDisk (1.400 Euro) --> nicht im Anlageuniversum!
Auswertung der Töpfe:
Topf 1
Kioxia gewinnt mit großem Abstand vor Micron und Ibiden ($4062) (+3,79 %).
Topf 2
Kioxia
Micron
Dell
Western Digital
Haarscharf vor Intel, Seagate ($STX (+7,46 %)) und Murata Manufacturing ($6981 (+3,51 %))
Topf 3
Absolute Dominanz von
Kioxia
Bloom Energy
Lumentum
vor Ciena und u.a. RocketLab ($RKLB (-4,99 %) ).
Mögen die Spiele weitergehen.
Nur noch 35X bis zur Million 🥹

TB JAPAN TAG 🇯🇵 Ibiden: Der stille Held der KI-Chip-Produktion aus Japan. - In Schaufellieferanten investieren -
$4062 (+3,79 %)
$NVDA (+1,14 %)
Hallo meine Lieben,
Vielleicht wird aus dem Japan Tag, solangsam eine Japan Woche.
Vielleicht auch um euch unseren Japan Helfer @PikaPika0105 vorzustellen.
Wer mich kennt weiss, dass ich gerne mal tief in den Maschinenraum eintauche. Um für euch nach Hiddenchampions und Schaufellieferanten zu suchen.
Während Nvidia eine Jahresperformance von 18 % vorweisen kann. Glänzt dieser wichtige Schaufellieferant mit einer Jahresperformance von 173 %.
Deshalb bin ich ein großer Fan der Schaufellieferanten.
Meine Lieben, wer von euch kennt eigentlich schon Ibiden?
Achtung keine Anlagenberatung.
Aufgrund der guten Jahresperformance ist bei Ibiden auch eine größere Korrektur möglich.
Eine Alternative wäre $6981 (+3,51 %) Murata.
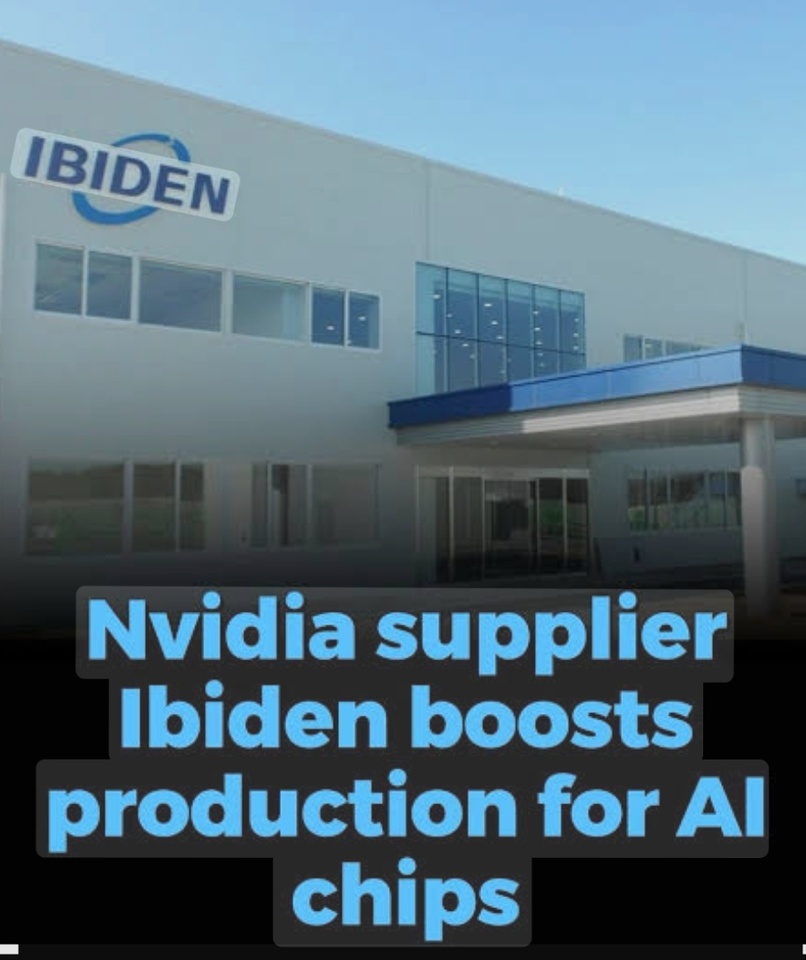
Ibiden ist ein japanischer Schlüsselzulieferer für Nvidia, der hochspezialisierte IC-Substrate (Verpackungsmaterialien für Chips) für Nvidias KI-Beschleuniger herstellt, die enorme Hitze aushalten müssen. Der massive Boom bei generativer KI führt zu einer starken Nachfrage nach Ibiden-Produkten, weshalb das Unternehmen seine Produktionskapazitäten massiv ausbaut, um Nvidias und anderer KI-Chip-Produzenten zu versorgen. Ibiden gilt als führender Anbieter in diesem Nischenmarkt und profitiert stark von der KI-Revolution.
Die Beziehung zwischen Ibiden und Nvidia:
Kritische Komponente: Ibiden liefert die Substrate, die als Verbindung zwischen dem eigentlichen Chip (GPU) und der Leiterplatte dienen, was für die Signalübertragung und Wärmeregulierung entscheidend ist.
AI-Boom: Nvidias Erfolg im KI-Bereich treibt die Nachfrage nach Ibiden-Produkten direkt an.
Technologische Herausforderung: Nur wenige Unternehmen können die anspruchsvollen Substrate für Nvidias Hochleistungs-KI-Chips in Massenproduktion herstellen, was Ibiden eine starke Marktposition sichert.
Ibiden als Unternehmen:
Marktführer: Ibiden ist ein führender globaler Anbieter von IC-Substraten für KI-Server und hat eine dominante Position in diesem Marktsegment.
Expansion: Das Unternehmen investiert stark in neue Fabriken (z.B. in der Präfektur Gifu), um die Produktion für KI-Chips zu erhöhen.
Diversifizierung: Obwohl Nvidia ein Hauptkunde ist, beliefert Ibiden auch andere Chiphersteller wie Intel, AMD, Samsung und plant die Belieferung von Inhouse-Chips von Google und Microsoft.
Zusammenfassend lässt sich sagen, dass Ibiden ein "unsung hero" der KI-Revolution ist und eine unverzichtbare Rolle in der Lieferkette von Nvidia spielt, indem es die physische Basis für die leistungsstarken KI-Chips bereitstellt.

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche