
Liebe Qiners,
nachdem ich letztens nach einer maximal sicheren Anlageform für meine Eltern fragte, kamen viele interessante Hinweise vom euch. Danke dafür an alle!
Aus der Diskussion habe ich folgende Schlussfolgerungen für mich gezogen:
1. Die vorgestellten Varianten sind schon mit das sicherste, was es auf dem Markt gibt (wenn man nicht an Einlagensicherung pro Konto glaubt).
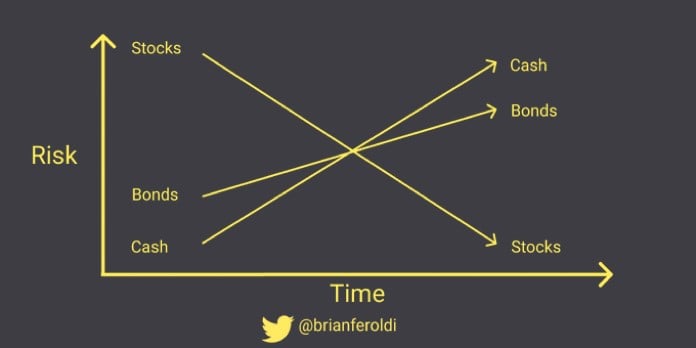
2. Absolute Sicherheit gibt es nicht. Die vorgestellten ETFs unterliegen vor allem dem Inflationsrisiko. Sicherheit variiert auf der Zeitskala, kurzfristig sicher ist nicht langfristig sicher. Eine relativ sichere Geldverwahrung/anlage muss das Risiko über verschiedene Zeiträume diversifizieren. Vieles hängt da aber von dem individuellen Risikoempfinden ab - und von der Restlebenserwartung.
3. Ich habe meinen Eltern schließlich folgende Aufteilung empfohlen, die jetzt auch schrittweise umgesetzt wird:
Je 100k Tagesgeld
400k $CSH (+0 %)
400k $XG01 (-0,05 %)
verteilt auf 4 Konten (IngDiba, Zero, DKB, SNeo). Im Moment gibt es insgesamt 8 Konten bei z. T. abenteuerlichen Lokalbanken.
4. Diese Aufteilung soll das Geld bis auf weiteres möglichst sicher, einfach und zinsbringend verwahren, bis sie psychologisch bereit sind, die kurzfristige Risikoleiter nach oben zu klettern (und damit die langfristige nach unten). Wenn sie nicht bereit sind, bleibt es einfach bei den (Ultra-) Kurzfristanleihen. Wenn sie bereit sind, wird es wohl noch höher verzinste Anleihen ETFs und LowVolDividendenaktien ETFs geben.
So etwas in der Art wäre übrigens auch meine Empfehlung an alle, die ihre Eltern oder andere Verwandte finanziell beraten sollen. Passt das Risiko des Portfolios der Psyche und den Kenntnissen an! Alles andere bringt euch nur in Teufels Küche!
Euer Epi