Benzin geht durch die Decke, Bitcoin blieb schon am Wochenende unbeeindruckt stabil und die Tech-Firmen machen weiterhin einen Reibach mit KI, bevor uns die Technologie bald auslöschen wird.
Aber davor machen wir ordentlich Asche 🤑🤑🤑
Beiträge
55Benzin geht durch die Decke, Bitcoin blieb schon am Wochenende unbeeindruckt stabil und die Tech-Firmen machen weiterhin einen Reibach mit KI, bevor uns die Technologie bald auslöschen wird.
Aber davor machen wir ordentlich Asche 🤑🤑🤑

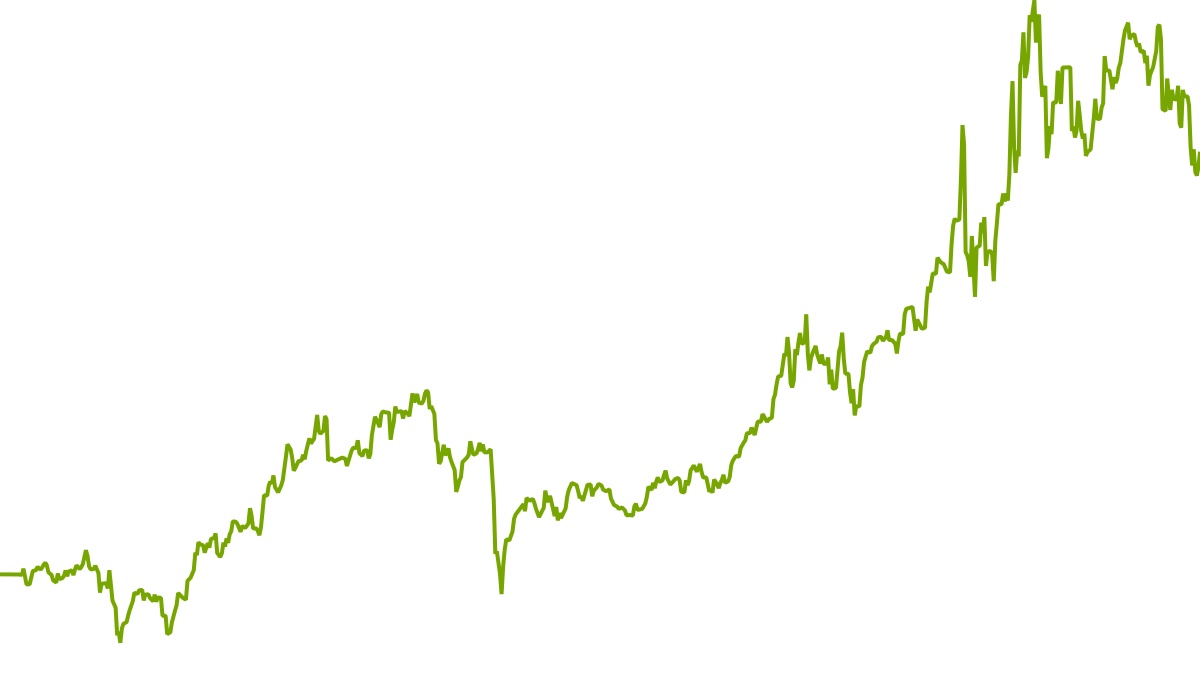
Endlich wieder mal ein ganz normaler Monat in der Strategie! Hier das Update dazu:
Asset-Performances 08/26 (31.7-31.08., laut Wikifolio)
3xUSDEUR: -2,3%
3xQQQ: +11,6%
3xEU50: -7,1%
3xGTAA Depot (31.08., laut Getquin)
31.07.26: 124,540€
31.08.26: 127.700€
Wikifolio-Zertifikat (31.08., Mittelkurs laut Wikifolio)
31.07.26: 193,70€
31.08.26: 198,60€
Monat: +2,5%
YTD: +21,5%
Rückblick 08/26
Mit +2,5% Monatsperformance hat sich 3xGTAA im August kaum bewegt. Die Gewinne im Nasdaq100 wurden durch die Verluste im Eurostoxx50 und im USDEUR fast vollständig relativiert – auch wenn es zwischenzeitlich deutlich positiver aussah. Kleine Notiz fürs Protokoll: die Verluste der beiden Assetklassen hatten sich letzten Monat schon angedeutet, da sie fast vollständig ihr Momentum verloren hatten.
Ausblick 09/26
Im Assetpool gibt es einige Verschiebungen der Momenta. EU50 und USDEUR fallen zurück und damit auch aus der aktiven Allokation heraus. An deren Stelle treten zwei alte Bekannte: WTI und BTC. WTI konnte sich deutlich stabilisieren und notiert nun wieder über SMA150. Da die Differenz knapp ist, könnte sich das Signal am 1.9. noch ändern. In dem Fall bliebe EU50 im Depot. Entscheidend wird der Kurs 1.9. ca. 12 Uhr, damit genug Zeit zum Umsetzen (günstigen Spread finden, Teilverkäufe bei wenig Liquidität) bleibt. Anders BTC, der nach der August-Rallye deutlich über der Signallinie notiert und auch insgesamt im letzten halben Jahr ein positives Momentum zeigt.
Die Allokation für 9/26 ist folglich:
2xWTI
3xQQQ
1xBTC
Bericht aus der 3xGTAA-Werkstatt
Wie bereits in den letzten Monatsberichten erwähnt, rückt die Zinsfrage zunehmend in den Fokus der Anleger. Das ist ein guter Anlasse, die Assetklasse der Anleihen im 3xGTAA noch einmal unter die Lupe zu nehmen.
Wie vielleicht einige von euch wissen, ist das dominierende Regime fallender Zinsen der letzten 40 Jahre seit 2022 beendet und kehrt sich nun um. Damit kehrt sich allerdings auch die Logik der Aufnahme von Anleihen in Depots und Strategien um. Was die letzten 40 Jahre funktioniert hat, wird in den nächsten 40 Jahren nicht unbedingt funktionieren. Das ist relevant – auch für jeden normalen B&H Anleger. Inwiefern? Anleihen fungierten aufgrund ihrer negativen Korrelation zu Aktien in vielen Standardportfolios als Hedge bzw. Risikopuffer. Das werdet ihr immer noch von eurem persönlichen Bankberater hören. Nun kehrt sich jedoch diese Korrelation bei einer Inflation ab ca. 3% ins Positive um und die Risiken beider Assetklassen verstärken sich gegenseitig. Das werdet ihr nicht mehr von eurem Berater hören.
Was bedeutet das für 3xGTAA? Der Assetpool besteht im Wesentlichen aus unkorrelierten Assetklassen, von denen – so der Plan – immer ein paar im Aufwärtstrend sind. Wenn nun wegen steigender Zinsen die Aktien fallen, dann fallen auch die Anleihen und es gibt keine Diversifikation. Eine Idee wäre, zusätzlich AnleihenShort ETFs aufzunehmen, d.h. ETFs, die bei fallenden Anleihekursen bzw. bei steigenden Zinsen steigen.
Ein Problem dieser Idee ist, dass das neue Zinsregime erst seit 2022 in Gang gesetzt wurde und noch gar nicht lange genug existiert, um aussagefähige Backtests zu machen. Eine Aufnahme in 3xGTAA wäre daher rein prospektiv. Ein konkreter Kandidat wäre der Wisdomtree US Treasury 30y 3x Short $UL3S (+0,1 %) (ich würde den kurz -3xTLT nennen).
Nun meine Frage an euch: Was haltet ihr von der Idee, einen -3xTLT in den Pool aufzunehmen, um damit prospektiv von steigenden US-Zinsen profitieren zu können? Ich bin bei der Frage noch unentschieden (neues Zinsregime vs. fehlende Backtests) und würde mich über jeden Input freuen!
Wie auch immer eure Meinung dazu ist: Möge das Momentum mit euch sein!
Euer Epi

Kann mir jemand sagen warum der Spread von @Krush82 ‘s Global Momentum $DE000LS9VVV3 (-0,21 %) bei 1,8-2,2% durchschnittlich liegt und @Epi 's Gtaa $DE000LS9U6W1 (+0,37 %)
sich bei 0,5-1,0% permanent befindet?
Ich bin bei JustTrade und das nervt mich sehr,
ist es bei SB+ anders?
Der Juli war ein weiterer Monat zum Durchhalten. Hier das Update:
Asset-Performances 07/26 (30.6 -31.7, laut Wikifolio)
3xUSDEUR: -2,3%
3xQQQ: -16,0%
3xEU50: +4,3%
3xGTAA Depot (30.6., laut Getquin)
30.06.26: 136.040€
31.07.26: 124,540€
Wikifolio-Zertifikat (30.6., Mittelkurs laut Wikifolio)
30.06.26: 211,60€
31.07.26: 193,70€
Monat: -8,5%
YTD: +18,7%
Rückblick 07/26
Mit -8,5% liegt ein weiterer Verlustmonat hinter 3xGTAA. Diesmal waren die Verluste im Nasdaq100 verantwortlich. Insbesondere die hohe Volatilität dort geht deutlich zulasten von gehebelten ETFs, die jeden Tag den Hebel auf 3 zurücksetzen. USD und Euro STOXX 50 notieren nach kleineren Schwankungen nahezu unverändert.
Ausblick 08/26
Die Märkte scheinen langsam den Fokus auf die US-Zinsen zu verlagern, wie bereits im letzten Update vermutet. Während der Öl-Preis wieder deutlich anzieht, verlieren die zinssensiblen Wachstumsaktien. WTI notiert wieder über SMA150 und nimmt wegen des höheren Momentums wieder den Platz von USDEUR ein.
Die Allokation für 8/26 ist folglich:
2xWTI
3xQQQ
3xEU50
Bericht aus der 3xGTAA-Werkstatt
Am Kursverlauf von WTI kann man gut das systematische Risiko einer regelbasierten Momentumstrategie erkennen. Just zum Monatswechsel erreicht der Kurs ein Zwischentief und steigt dann wieder. Zwischenzeitlich +60% im 2xWTI. Welche Konsequenzen kann man daraus ziehen? Die Antwort ist: keine. Warum?
Der Momentumeffekt ist über die meisten Assetklassen und Regionen hinweg erst bei einem Zeitraum ab einem Monat messbar. Darunter dominieren andere Effekte, z.B. Mean Reversion oder Politik. Dass der Kurs von WTI gerade zum Monatswechsel dreht, ist aus Sicht von Momentum also nicht vorhersehbar und daher eher Zufall. Die Backtests und Modellparameter haben diesen Zufall bereits eingepreist. Vielleicht dreht im nächsten Monat ein Asset gerade rechtzeitig auf Verkauf, bevor es deutlich fällt? Man weiß es nicht, muss es auch nicht. Und es lohnt nicht, sich darüber zu ärgern.
Darin besteht übrigens eine gewisse psychologische Herausforderung: Die Regeln weiter umsetzen und dem Modell vertrauen, auch wenn es mitunter Signale liefert, die im Nachhinein nicht optimal erscheinen. Diese Herausforderung dürfte auch ein Hauptgrund sein, warum sich Momentum-Strategien bislang noch nicht breitflächig durchgesetzt haben. Das Vertrauen in Momentum fehlt, weil das Verständnis fehlt. Deswegen reicht es nicht, eine paar Parameter für ein Modell zusammenzustöpseln, die im Backtest gut aussehen – das Verständnis des Assetkorbs, der gewählten Parameter und von Momentum allgemein ist essentiell für den langfristigen Erfolg. Sonst ändert man beim ersten Rauschen seine Strategie oder bricht sie ganz ab – kurz bevor sie wieder performt. Daher:
Möge das Verständnis von Momentum mit euch sein!
Euer Epi
EDIT: Durch den deutlichen Abfall notiert WTI zum 1.8. deutlich unter der Signallinie. Es bleibt also bei der Allokation von Juli.
Im Juni hab ich noch etwas zu früh gekauft. Heute wurde meine Limit Order etwas überraschend ausgelöst. Mal schauen ob das Timing dieses Mal besser war. Falls nicht kaufe ich bei 174 Euro das nächste Mal nach 😁

Soeben wurde ein neues TR update verkündet, dass mehrere Börsenplätze ab sofort verfügbar sind sowie Lang und Schwarz mit Kosten von 2€ pro Order. Da ich derzeit den $DE000LS9U6W1 (+0,37 %) habe, wie viele andere hier auch, frage ich mich, ob der dort auch handelbar sein wird? Ich habe ihn schon gesucht aber nicht gefunden
Endlich wieder Bewegung in 3xGTAA! Diesmal aber leider in die falsche Richtung:
Asset-Performances 06/26 (30.5.-30.6, laut Wikifolio)
2xWTI: -29,4%
3xQQQ: -1,9%
3xEU50: +15,8%
3xGTAA Depot (30.6., laut Getquin)
30.05.26: 144.555€
30.06.26: 136.040€
Wikifolio-Zertifikat (30.6., Mittelkurs laut Wikifolio)
30.05.26: 225,80€
30.06.26: 211,60€
Monat: -6,3%
YTD: +29,6%
Rückblick 06/26
Mit über minus 6% lief der Monat nicht so gut wie erhofft. Hauptsächlich sind die Verluste von Öl dafür verantwortlich. Die Gewinne an den Aktienmärkten konnten diese nicht ausgleichen. Aber so ist das eben. Es kann nicht immer nach oben gehen. Die Schwankungen blieben insgesamt im erwartbaren Rahmen.
Ausblick 06/26
Die Iranfrage wurde jetzt erst einmal für 60 Tage suspendiert. Wie es nach den Verhandlungen tatsächlich weitergeht, ist noch völlig offen. Die Märkte spielen offenbar den TACO-Trade. Als weiterer Faktor ist Warsh, der neue FED-Chef ins Spiel gekommen. Zinssenkungen in 2026 sind jetzt wohl komplett vom Tisch. Entscheidend für den Sommer dürfte die Diskussion um die Verschlankung der FED-Bilanz werden, die den Märkten einiges an Liquidität entziehen soll, ohne die Zinsen erhöhen zu müssen.
Diese Entwicklungen werden von den Assets in 3xGTAA abgebildet: WTI verlässt das Depot, dafür kommt USDEUR Long hinein. Neben QQQ und EU50 ist dies die einzige verbliebene Assetklasse im Aufwärtstrend über SMA150.
Die Allokation für 7/26 ist folglich:
3xUSDEUR
3xQQQ
3xEU50
Bericht aus der 3xGTAA-Werkstatt
Vor Kurzem kam in einer Diskussion die Frage an mich auf, wie denn nun mein Portfolio performt hätte. Als ich meinte, ca. 25%pa seit 2023, war die Antwort, das hätte man auch mit einem Nasdaq 100 ETF und ohne Hebel erreichen können. Das mag stimmen, auch für 3xGTAA, blendet allerdings eine wichtige Frage aus: Wie abhängig ist die Performance einer Strategie vom Gesamtmarkt?
Erstens gibt es immer irgendeinen Aktienindex, der die eigene Strategie in einem gegebenen Zeitraum outperformt. Wenn man die Performance jeweils schon vorher wüsste, könnte man immer auf den besten Index des kommenden Jahres setzen und alle anderen outperformen. Weiß ich aber leider nicht. Und zweitens ist wegen dieser Unsicherheit über die Zukunft eine Strategie besser, die dieselbe Performance systematisch unabhängiger vom Gesamtmarkt erzielt. Denn man möchte ja auch dann Geld verdienen können, wenn der Nasdaq 100 ein oder zwei Dekaden durchhängt.
Die wichtigste Kennzahl für die Unabhängigkeit einer Strategie von einem Referenzmarkt ist das Beta. Kurz gesagt: Ein Beta von 1 bedeutet, dass eine Strategie 1:1 den Referenzmarkt (z.B. MSCI World) abbildet (z.B. 100% B&H MSCI World ETF). Ein Beta von 0 bedeutet, dass die Strategie völlig unabhängig vom Referenzmarkt performt (z.B. 100% Geldmarkt ETF). Ein Beta von -1 bildet den Referenzmarkt invers ab (z.B. 1xShort Dax ETF). Sehr gut wäre also eine Strategie, die die durchschnittliche Performance des MSCI World (ca. 7%pa) mit einem Beta von 0 erzielt. Der Glaube, dass man dann auch gleich den MSCI World hätten nehmen können, verfehlt diesen wichtigen Punkt. Das merkt man aber erst, wenn der MSCI World einmal länger Zeit deutlich schwächelt.
3xGTAA hat ein 1-Jahres-Beta von -0,3 ggü. MSCI World und Nasdaq 100. Heißt, die Korrelation ist leicht negativ gegenüber diesen wichtigen Indizes. Sieht nicht so schön aus, wenn beide Indizes steigen, relativiert sich aber, sobald sie mal fallen. Also: Immer erst das ganze Bild anschauen, bevor man ein Urteil über eine Strategie fällt!
Zuletzt in eigener Sache
Nachdem einige meiner Beiträge zwischenzeitlich – warum auch immer – kommentarlos von Getquin gelöscht wurden, habe ich mich entschieden, meine wichtigsten Beiträge über einen externen Link auf meiner Profilseite zur Verfügung zu stellen. Dort findet ihr auch ältere Beiträge aus den Anfangszeiten von GTAA und zu anderen Themen. Viel Spaß! Verbesserungsvorschläge sind gern willkommen:
https://e.pcloud.link/publink/show?code=kZ4VAcZWGzWxTqxyLLYiAc5GgkJnYHQq8lX
Möge auch dieses Momentum mit euch sein!
Euer Epi
(mit neuem Logo)
https://www.wikifolio.com/de/de/w/wf03x0gtaa


Nach dem Motto shut up and take my money habe ich noch mal aufgestockt und jetzt meine Zielgröße von 100 Stück erreicht. Nach dem Dip gestern erstmal den Spread des Todes bezahlt und dann festgestellt, dass mein Verrechnungskonto gar nicht so viel hergibt, um 100 voll zu machen. die restlichen vier folgten dann heute, der spread war freundlicher aber der Kurs war wieder angezogen.

Top-Creator dieser Woche