1Wo.·

3xGTAA – Monatsrückblick September 2026

Ein goldener Herbstmonat liegt hinter uns. Hier der Bericht:


Asset-Performances 09/26 (31.8-30.09., laut Wikifolio)

3xQQQ: +12,4%

2xWTI: +28,7%

1xBTC: +11,1%


3xGTAA Depot (30.09., laut Getquin)

31.08.26: 127.700€

30.09.26: 144.900€


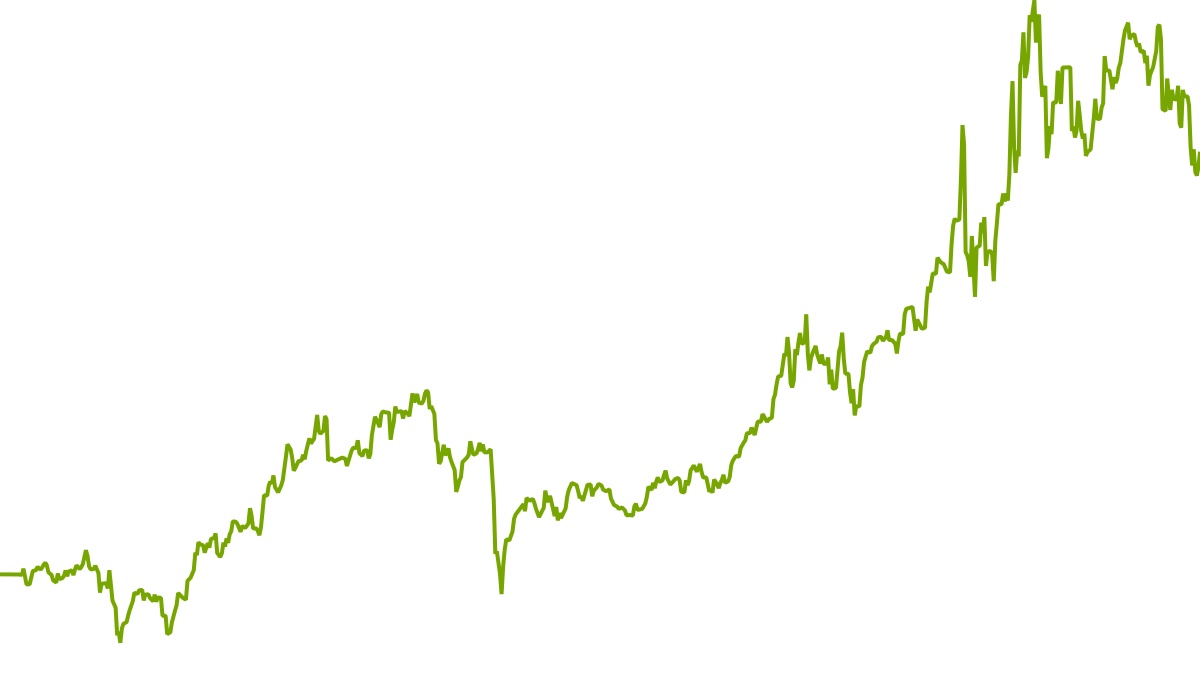
Wikifolio-Zertifikat (30.10., laut Wikifolio)

31.08.26: 198,60€

30.09.26: 225,35€


Monat: +12,4%

YTD: +38,5%


Rückblick 09/26


Mit +12,4% hat 3xGTAA im September eine überdurchschnittliche Performance erzielt. Dabei gehen die Gewinne auf alle drei gehaltenen Assets zurück, der größte Anteil auf WTI. Das ist erstaunlich, weil WTI und Zinsen gestiegen sind, was theoretisch zu fallenden Risikoassets führen sollte. Aber hier zeigt sich wieder einmal, warum man Trends besser folgt als sie vorherzusagen.


Ausblick 10/26


Erwartungsgemäß sind WTI, BTC und QQQ weiterhin die momentumstärksten Assets im Pool und bleiben daher im Depot. Außer minimales Rebalancing gilt: Einfach weitermachen!


Bericht aus der 3xGTAA-Werkstatt


Ich habe entschieden -3xTLT nicht in den Assetpool aufzunehmen (auch wenn der ETF +25% im letzten Monat gemacht hat). Zunächst fehlten einfach die Backtests, was zurecht einige kritische Stimmen unter euch geweckt hat. Dann hat es @flyingsquirrel tatsächlich geschafft, mit KI-Hilfe einen synthetischen Backtest zurück bis 2004 zu 3xGTAA inkl. -3xTLT zu erstellen! Dabei zeigten sich vor allem drei Dinge:

1. Insgesamt ist der Performancebeitrag von -3xTLT negativ, d.h. das Modell performt langfristig ohne besser. Hier ist jedoch zu bedenken, dass sich der Backtest auf ein Regime fallender Inflation und Zinsen bezieht.

2. In 2022, als die Zinsen nach langer Zeit plötzlich deutlich stiegen, war der Performancebeitrag deutlich positiv. Als einziger Datenpunkt ist Aussagekraft jedoch eher gering.

3. Interessant wird die Beimischung von -3xTLT nur im Zusammenspiel mit verschiedenen anderen Strategien, da -3xTLT die Korrelation der Modelle deutlich senkt und damit auch das maximale Drawdown des Gesamtdepots um ca. 5% senkt. Das spielt aber für die meisten 3xGTAA-Investoren keine Rolle, so dass der einzige echte Vorteil irrelevant ist.

Für mich selbst schließe ich daraus, dass ich in den kommenden Zeiten steigender Zinsen -3xTLT in meinem Trading-Depot je nach Signallage taktisch einsetzen werde. Es wird für mich damit quasi ein privates 4. Asset innerhalb der 3xGTAA-Strategie. Das Wikifolio bleibt davon unberührt.


Die umfangreichen Backtests von @flyingsquirrel haben aber auch Ergebnisse gezeigt, die durchaus Einfluss auf das 3xGTAA Wikifolio haben. Getestet wurden alles Mögliche z.T. zurück bis in die frühen 90er: Assetkörbe mit und ohne BTC, Lookbackperioden, Durchschnitte, Handelstage, Assetanzahl, Assetsgewichtungen, Hebel etc. pp. Eine unglaubliche Arbeit an der Front der LevGTAA-Forschung! Die Ergebnisse sind z.T. ziemlich komplex, weisen aber immer wieder in dieselbe Richtung: das Basismodell von 3xGTAA ist in fast allen Parametern nahe am Optimum und verhält sich sehr robust. Jegliche weitere Optimierung steigert die Komplexität des Modells und seiner Regeln deutlich. Manch einer ist bereit, eine höhere Komplexität für ein paar Prozentpunkte mehr Performance-Wahrscheinlichkeit zu ertragen, manch anderer bevorzugt die Einfachheit und Robustheit des Basismodells. Ich selbst gehöre zu letzteren und habe mich für die Rückkehr zum einfachen 3xGTAA-Modell entschieden:


Assetpool: 3xQQQ, 3xEU50, 3xGLD, 3xTLT, 2xWTI, 1xBTC, CASH

Auswahl: Signalumsetzung 1. des Monats, Top3 Momentum der letzten 1 bis 9 Monate, SMA10>SMA150

Aufmerksame Leser sehen, dass Forex (EURUSD, USDEUR) herausgefallen ist. Hier haben die längeren Backtests keinen Mehrwert nachweisen können. Außer erhöhte Depotumsätze bringen sie weder Vor- noch Nachteile. Die bisherigen Real-Time-Erfahrungen bestätigen das.


Einige Frage bleiben allerdings noch offen:

1. Die längeren Tests zeigen einen messbaren Vorteil von 3xEM im Vergleich zu 3xEU50, trotz fehlendem Momentumeffekts in China (wahrscheinlich wegen des EM-Booms Anfang der 00-er Jahre). Hier muss ich noch tiefer einsteigen, um eine fundierte Entscheidung treffen zu können.

2. Die Tests liefen auf einen synthetischen 3xTLT. Aber einen solchen gibt es am Markt nicht. Es gibt nur einen 3xIEF (10 Jahre) oder einen 5xTLT (von Leverageshares). Bis es soweit ist und die Zinsen wieder fallen, bleibt noch etwas Zeit.

3. Die längeren Tests haben gezeigt, dass die Hinzunahme von WTI die Performance zwar hebt, die Depotvola aber noch deutlicher steigen lässt. Für die Risikokennzahlen ist das negativ. Dennoch sollten Rohstoffe nicht fehlen in einem umfassenden Asset-Modell. Da es am deutschen Markt jedoch bisher keinen gehebelten Rohstoff-ETF gibt, ist der 2xWTI ein Kompromiss, der beendet wird, sobald sich das Angebot verbessert.


Was haltet ihr von der Rückkehr zu dem einfachen Modell? Nicht dass das meine Entscheidung ändert, aber eure Meinung interessiert mich. Und denkt daran:


GTAA ist ein Prozess, kein Ergebnis.


Euer Epi

$DE000LS9U6W1 (+1 %)

https://www.wikifolio.com/de/de/w/wf03x0gtaa

previw image
73
33 Kommentare

Profilbild
Danke für deine Wahnsinnsarbeit und auch die aller Backtester👍
Ich finde das Modell in der vereinfachten Variante besser, das "Einfache" führt häufig zum Erfolg und noch wichtiger, verhindert oft auch den Misserfolg.
Ich bin weiterhin begeistert und bleibe überzeugt.
•
6
•
Profilbild
••
Profilbild
Ich finde auch die bisherige Methode besser. Bonds finde ich immer etwas zu "politisch".
EM fehlt aber in meinen Augen. Kann gerne in Betracht gezogen werden.
•
2
•
Profilbild
••
Profilbild
Never change a running system 🤌🏻 herzlichen Dank für die wahnsinnige Arbeit, die hinter all den Ergebnissen steht!
•
1
•
Profilbild
@FinanzMechaNikk Danke mir nicht für die Arbeit! Die mache ich vor allem für mich. Allein dieses Jahr brachte mir 3xGTAA über 40k an Buchgewinnen. Lohnt sich.

Danke mir lieber für die Transparenz und das Teilen meiner Erkenntnisse. Das kostet mich mehr und bringt mir weniger. Irgendwie sehe ich es als meine Mission, die Momentum-Idee unters Volk zu bringen, wie Kommer die Idee des passiven Indexinvesting verbreitet.

Irgendeine Mission braucht man ja im Leben, oder? 😏
•
4
•
Profilbild
Schön, dass du noch lebst.

Was ist der größte Performancefresser? Gleichgewichtet +12,4; +28,7; +11,1 klingen nicht nach einer Gesamtperformance von 12,4%

Ich mag das einfache Modell. Solltest du mich doch mal rauswerfen lässt es sich mit weniger Aufwand nachbilden.

Apropos rauswerfen. Dein Problem mit den Hebelprodukten von WisdomTree fehlt mir im Beitrag
•
1
•
Profilbild
@DonkeyInvestor Stimmt, die Performancedaten passen nicht ganz. Das ist oft ein Problem, wenn ich einfach die Monatsperformances bei Wikifolio ablese, statt die tatsächlichen Performances auszurechnen. Wenn der Betrachtungszeitraum nicht exakt ein Monat ist, kommt es zu Differenzen.

Ein weiterer Vorteil des einfachen Modells ist, dass die zu handelnden ETFs weniger exotisch sind, so dass das Liquiditätsproblem sich noch eine Weile hinausschieben lässt.

Das Liquiditätsproblem habe ich für den nächsten Werkstattbericht aufgehoben. Eins nach dem anderen. 🫡
•
1
•
Profilbild
•
1
•
@Epi , Hat in Ihrem Backtest das 1-, 3-, 6- und 9-Monats-Momentum bessere Ergebnisse erzielt als das in der Literatur häufiger verwendete 1-, 3-, 6- und 12-Monats-Momentum?
•
1
•
@Spouh bei meinen Backtests mit MTD, 3 und 6 reagiert die Strategie schneller auf Trends als die 1/3/6/12 Variante von Faber. Und die Performance als auch max Drawdown profitieren.
•
1
•
Profilbild
@DEW_7240 Ja, die Ergebnisse waren deutlich und über verschiedene Modelle hinweg besser. Mehr CAGR, höhere Sharpe Ratio.
Der Grund? Wahrscheinlich nimmt der Momentumeffekt nach 9 Monaten ab. Nach 12 Monaten ist er eh kaum noch nachweisbar. Außerdem entsprechen 9M ungefähr dem verwendeten SMA150.
••
@DEW_7240, Haben Sie in Ihrem Backtest nur das Momentum über 1, 3 und 6 Monate verwendet?
••
Profilbild
@DEW_7240 3/6M geht auch. Ist aber nicht ganz so robust.
••
@Epi , Wird beim Backtest kein gewichtetes Momentum verwendet? Hat jeder Monat (1, 3, 6, 9) das gleiche Gewicht?
••
Profilbild
@Spouh Ja, Gleichgewicht ist am robustesten.
••
@Spouh ich teste aktuell eine Gewichtung 50% MTD / 25% 3M / 25% 6M Performance Berechnung. In den bisherigen Backtests hat das zu besseren Ergebnissen als eine gleichgewichtete Berechnung geführt.

Aber, bei Hebelprodukten trifft das nicht zu! Dort sind die monatlichen Ausschläge zu stark und bringen Unruhe.
••
Profilbild
@DEW_7240 Was meinst du mit "besser"? CAGR, SR, mDD, Robustheit?
••
@Epi Performance, CAGR, Sharpratio.
Aber es zeigte sich auch, dass die Auswahl der ETFs und deren Volatilität wiederum die Ergebnisse beeinflussen. Daher muss das immer zusammen betrachtet werden.
Dee mDD wurde sogar stärker durch die Auswahl der Long List beeinflusst als durch die Performance Berechnung
•
1
•
Profilbild
@DEW_7240 Genau. Ein gutes Modell zu finden, das zu einem selbst passt, kostet einige Arbeit. Aber sie lohnt sich. 👍
•
1
•
Alle 2 weiteren Antworten anzeigen
Profilbild
Punkte 1 und 3 hatte ich auch mit meinen Backtests so festgestellt. Auch den TLT habe ich getestet, hätte ich gerne mit Hebel 2 oder 3 aufgenommen. Ab Hebel >3 ist mir das Ding um die Ohren geflogen, habe jetzt $DTLA 50/50 mit $TLT5 im Universum drin.
Allerdings habe ich nur Long getestet, da es mehr Sinn ergeben hat durch die negative Korrelation mit Aktien
•
1
•
Hast du statt des WTI mal mit Energy ETFs getestet - keine reinen Öl und Gas sondern broad Energy.
da ergibt sich zwar eine leichte Überschneidung mit QQQ aber die Vola könnte merklich sinken.
••
Profilbild
@DEW_7240 Für gewöhnlich haben Energy ETFs neben verschiedenen Ölsorten nur noch Natgas als wesentliche Position. Dadurch sinkt zwar die Vola, aber die Performance eben auch.
Außerdem habe ich bisher keinen handelbaren Kandidaten für 2/3x Energy gefunden, nur den hier, und den finde ich nicht gut: $3XEE

Hast du einen besseren?
••
@Epi bei Hebelprodukten bin ich raus, da kenne ich mich (noch) nicht aus.

Aber ja, die maximale Performance ist bei reinem WTI höher, die Frage ist ob die Strategie die Erträge auch sichern kann, bevor es wieder runter geht.
Ob der 100/150 SMA am Monatsende/anfang engmaschig genug ist, um nicht den Mehrwert gegenüber weniger volatilen Option zu verlieren.
•
1
•
Profilbild
@DEW_7240 Das sind die Tradeoffs, die im Backtest ausgelotet werden müssen. Meist ist das nicht so eindeutig, wie man intuitiv annimmt.
••
Profilbild
Ich drück allen hier (mir inklusive) die Daumen, dass das Projekt nicht das gleiche Schicksal ereilt wie, den meisten CTAs... 🍀
https://www.bankeronwheels.com/the-managed-futures-graveyard/
https://alphaarchitect.com/short-term-trend-following/?weekend-reading-link-230926/
••
Profilbild
@TotallyLost Ich drücke mit. Bin ja selbst stark investiert - ich denke, das gibt allen Beteiligten zumindest ein wenig Sicherheit. Dein Link hat übrigens das Graveyard-Schicksal schon vorweg genommen. ;-)
•
1
•
Gratuliere zur Performance! Kurze Frage: die SMA10>SMA150 Regel ist auch neu, oder? Falls sie neu ist, könntest du bitte ein paar Worte dazu sagen?
••
Profilbild
@gaze123 So ganz neu ist sie nicht. Hin und wieder sind die Kurse sehr knapp am SMA150, schwanken tagsüber drum herum. Um hier Ruhe und Eindeutigkeit zu hineinzubringen, war bisher SMA5 das Mittel. In den Backtests hat sich aber SMA10 als effektiver herausgestellt.
•
1
•
Profilbild
Wie kann man eigentlich in dein Zertifikat investieren?
••
Profilbild
@DerJuwelier Schau mal ins Profil. Da gibt es einen Link zu den Dokumenten mit den Infos. Ansonsten ISIN kopieren, einfügen, fertig.
••
Werde Teil der Community