Hallo meine Lieben,
der liebe Jack hat von Zeit zu Zeit die Vorstellungen von Juan gecheckt und kommentiert. Dafür erst einmal ein herzliches Dankeschön. (@Aktienhauptmeister )
Mittlerweile haben sich die beiden ein wenig angefreundet. In dem Zusammenhang ist jetzt Juan einmalhergegangen , und hat sich noch einmal eine Unternehmensvorstellung von Jack vorgenommen. Und hat hierzu auch eine Tenbagger Matrix erstellt.
Alles unter dem Motto
"Gemeinsam Erfolgreich"
wir freuen uns auf eure Kommentare zu
A10 $ATEN (-4,49 %)
SAN JOSE / LONDON (IT BOLTWISE) – A10 Networks rückt nach den Quartalszahlen mit Umsatz von 60,7 Millionen US-Dollar für Q1 2025 und dem Ausbau wiederkehrender Einnahmen in den Blick der Investoren. Im Zentrum stehen dabei Application Security, DDoS-Abwehr und die Frage, wie robust Cashflow und Margen auch in einem intensiven Wettbewerbsumfeld bleiben. Für Marktteilnehmer ist entscheidend, ob Thunder-Integrationen im Provider- und 5G-Umfeld die angekündigte Stabilität liefern.
Der Blick vieler Investoren richtet sich derzeit weniger auf einzelne Produktfeatures, sondern auf die finanzielle Mechanik hinter den Cybersecurity-Angeboten: Wie schnell wandelt sich Nachfrage in planbare, wiederkehrende Umsätze – und wie sauber schlägt sich das in Margen und Cashflow nieder? A10 Networks bringt genau dieses Spannungsfeld in die Diskussion, nachdem das Unternehmen die Ergebnisse für das erste Quartal 2025 vorgelegt hat. Mit 60,7 Millionen US-Dollar Umsatz im Quartal zum Stand 31.03.2025 liefert der Anbieter von Application-Delivery- und Security-Funktionen eine aktuelle Momentaufnahme. Entscheidender wird jedoch, wie konsistent sich der Mix aus Hardware, Lizenzen und Security-Subscriptions in den Folgequartalen fortschreibt.
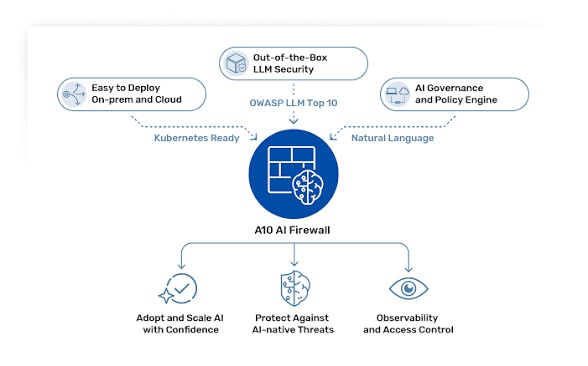
Technisch betrachtet basiert A10 Networks stark auf seiner Thunder-Plattform, die Application-Delivery-Controller-Fähigkeiten, DDoS-Mitigation sowie Carrier-Grade-NAT-Funktionen in ein integriertes Set überführt. Für Provider, Cloud-Umgebungen und große Enterprise-Kunden ist das attraktiv, weil es Sicherheits- und Performance-Anforderungen näher an der Netzwerk- und Dienstschicht bündelt. Besonders relevant ist die Skalierung im Alltag: Viele Organisationen betreiben hybride Workloads und verlangen deshalb nach Lösungen, die sich sowohl in klassischen Rechenzentren als auch in virtualisierten beziehungsweise Cloud-nahen Betriebsmodellen betreiben lassen. A10 adressiert diese Erwartung über virtuelle Appliances und cloudbasierte Services, die an ein zunehmend softwarezentriertes Betriebskonzept gekoppelt werden.
Kommpletter Artikel unter dem Link ⬇️
A10 Networks: Quartalszahlen und wiederkehrende Umsätze im Fokus der Cybersecurity-Investoren
Starke KI-Nachfrage: BTIG erhöht Kursziel für A10 Networks
29,04,2026
Kurzfassung des Artikels – A10 Networks
BTIG hebt das Kursziel für A10 Networks von 22 auf 30 USD an und bestätigt Buy. Grund: starke KI‑Nachfrage, die das Q1 deutlich über den Erwartungen liegen ließ.
Wesentliche Punkte:
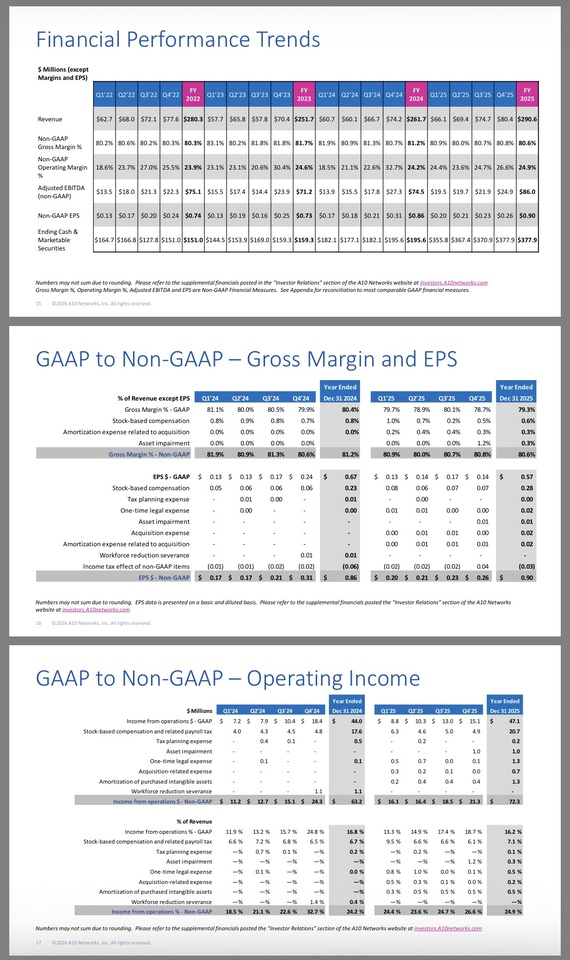
- Q1‑Umsatz: 75 Mio. USD (+13,4 % YoY), über BTIG‑Schätzung und Konsens.
- Operatives Ergebnis & EPS jeweils über Konsens.
- Bruttomarge: 79 %.
- Aktie aktuell hoch bewertet (KGV 46,7), getrieben durch KI‑Optimismus.
- Ausblick 2026 bestätigt: +10–12 % Umsatzwachstum, 28–30 % EBITDA‑Marge.
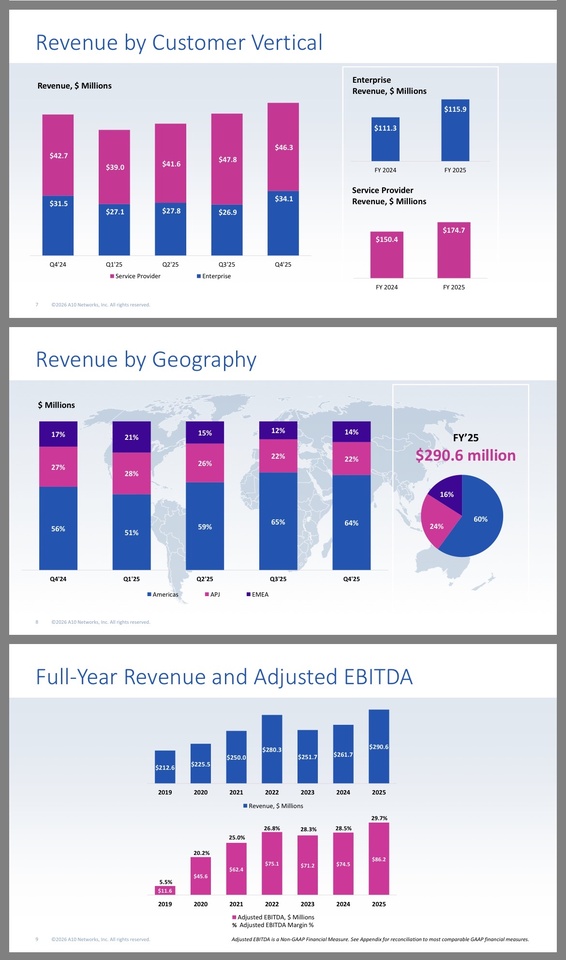
- Stärkste Nachfrage aus Amerika, Telekom stabil, Gegenwind im Nahen Osten & Japan.
- BTIG erhöht Umsatzprognosen für 2026/27 leicht.
Trotz guter Zahlen kurzfristiger Kursrückgang wegen Lieferketten‑Sorgen.
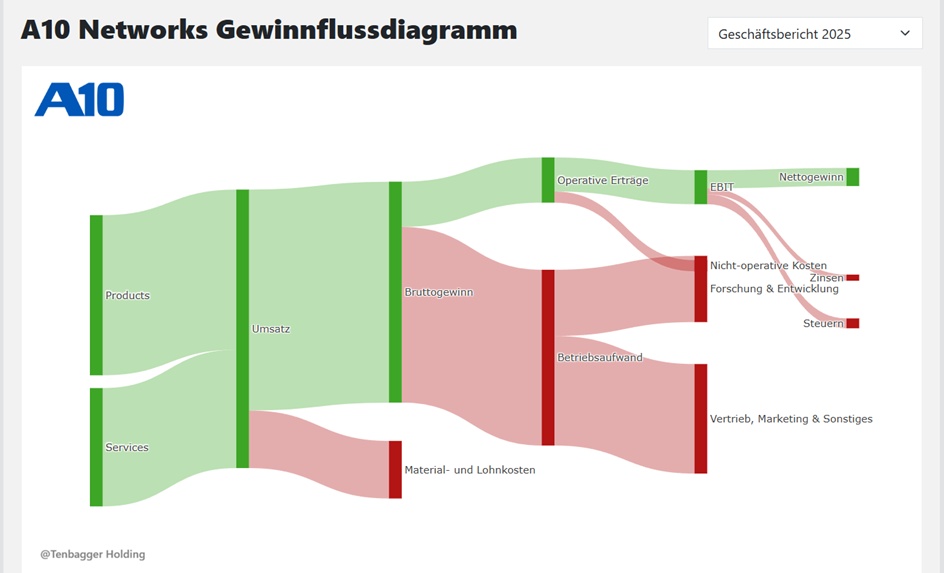
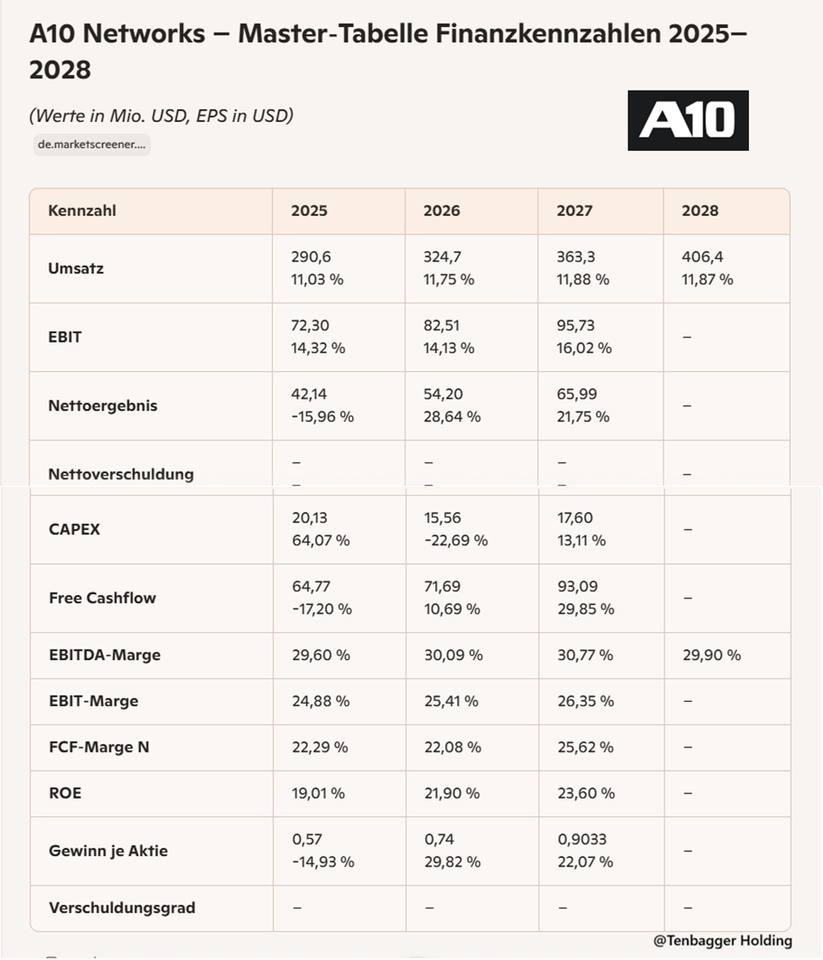
Juan‑Investment‑Summary – A10 Networks (Financials + Bewertung)
(kompakt, analytisch, perfekt für deine Watchlist‑Entscheidungen)
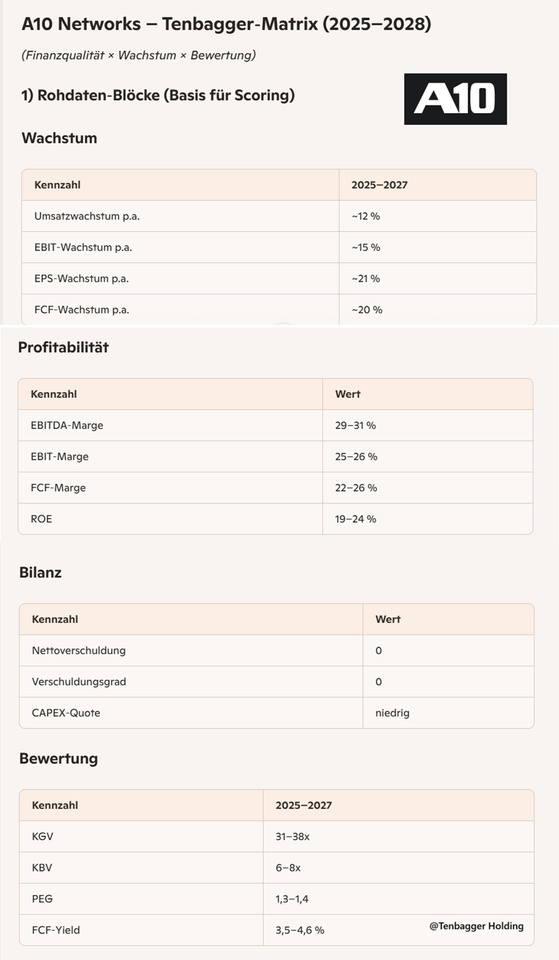
1) Wachstum & Skalierung
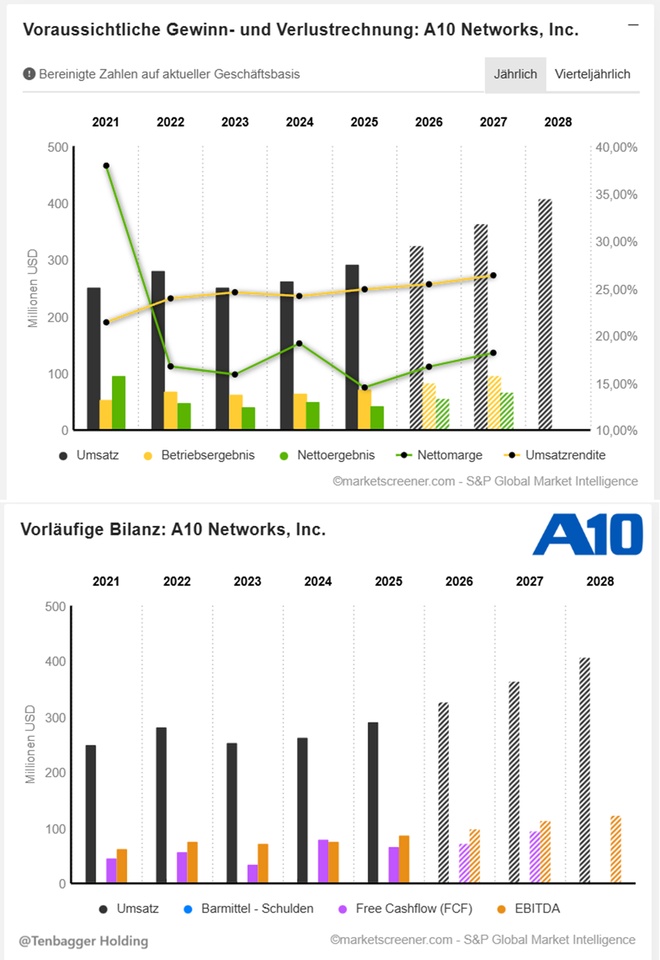
- Umsatz wächst 2025–2027 von 290,6 → 363,3 Mio. USD.
- Wachstum stabil bei ~12 % p.a. → sauberer, planbarer Skalierungspfad.
- EBIT steigt von 72,3 → 95,7 Mio. USD → operative Hebel funktionieren.
2) Profitabilität
- EBITDA‑Marge steigt auf 30,8 % (2027).
- EBIT‑Marge klettert auf 26,35 % → stark für ein Infrastruktur‑/Security‑Play.
- FCF‑Marge 2027 bei 25,6 % → Cash‑Maschine.
3) Cashflow & CAPEX
- FCF wächst von 64,8 → 93,1 Mio. USD (2025–2027).
- CAPEX bleibt moderat → Asset‑light Modell.
- FCF‑Konversion >130 % → extrem effizient.
4) Bilanzqualität
- Nettoverschuldung: 0 über alle Jahre → schuldenfrei.
- Verschuldungsgrad nicht relevant → Finanzrisiko minimal.
5) Bewertung
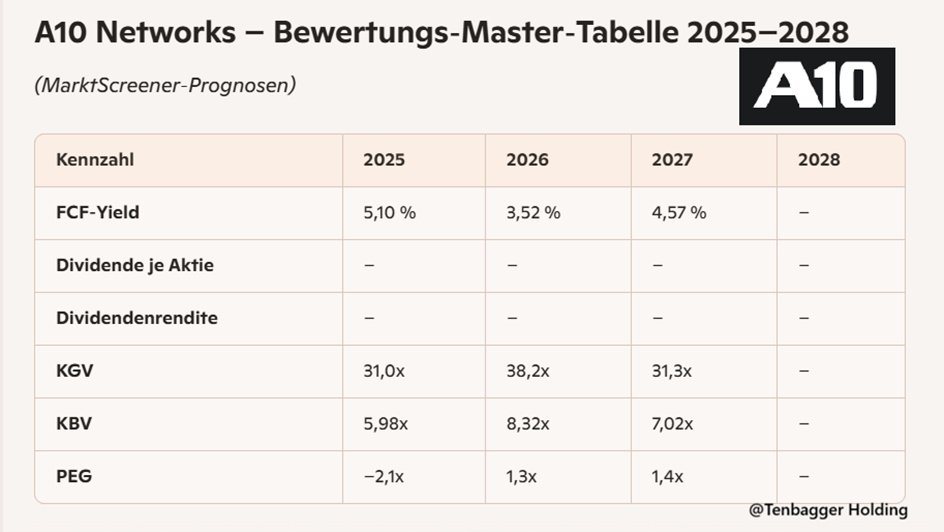
- KGV 2026/2027: 38,2x → 31,3x → teuer, aber wachstumsgetragen.
- KBV 2026/2027: 8,32x → 7,02x → klarer Quality‑Premium.
- EV/Sales 2027: 5,6x → typisch für profitable Security‑Software.
- PEG ~1 → Bewertung fair für das Wachstum.
6) Ergebnisqualität
- EPS steigt 2025–2027 von 0,57 → 0,9033 USD.
- ROE stabil hoch (19–24 %) → Kapitalrendite stark.
- Juan‑Fazit
- A10 Networks ist ein hochprofitabler, schuldenfreier Security‑Infrastruktur‑Player mit stabil zweistelligem Wachstum, starken Margen und exzellenter Cash‑Konversion. Die Aktie ist nicht billig, aber die Bewertung ist fundamental begründet: Qualität, Skalierung, Cashflow – alles sauber.
Marktwert 2.036
Anzahl der Aktien (in Tausend) 71.998
Datum der Veröffentlichung 04,02,2026
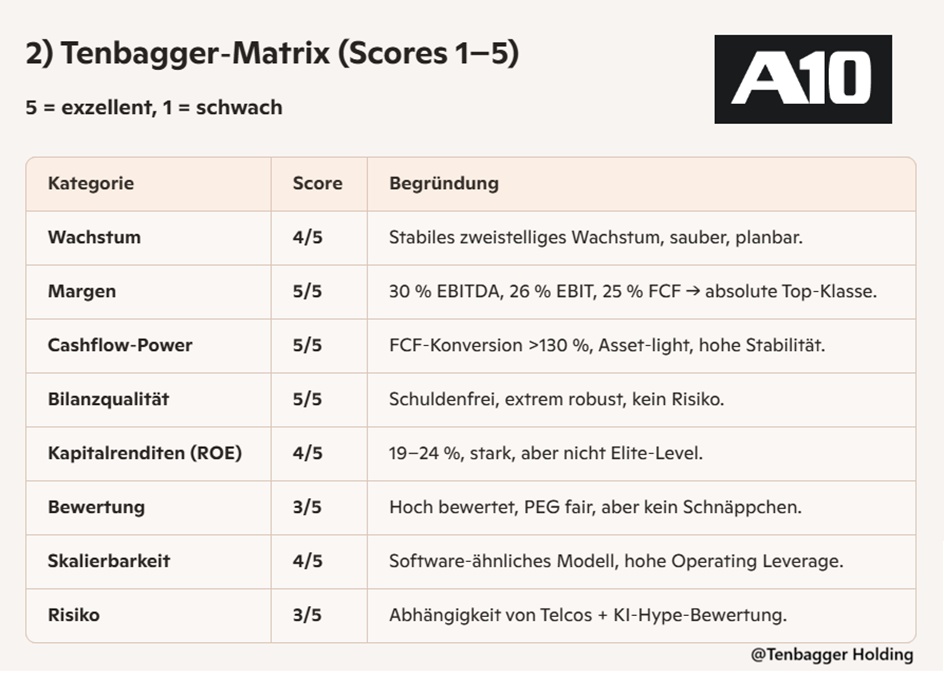
3) Gesamt‑Score (Tenbagger‑Potenzial)
A10 Networks – Tenbagger‑Score: 4,1 / 5
Juan‑Interpretation
A10 ist ein hochprofitabler, schuldenfreier Compounder mit starken Margen und sauberem Wachstum. Die Bewertung ist ambitioniert, aber nicht irrational.
Tenbagger‑Potenzial: mittel‑hoch (Quality‑Compounder, kein Early‑Stage‑Moonshot). Die Story ist Qualität + Cashflow + Skalierung, nicht „Hypergrowth“.
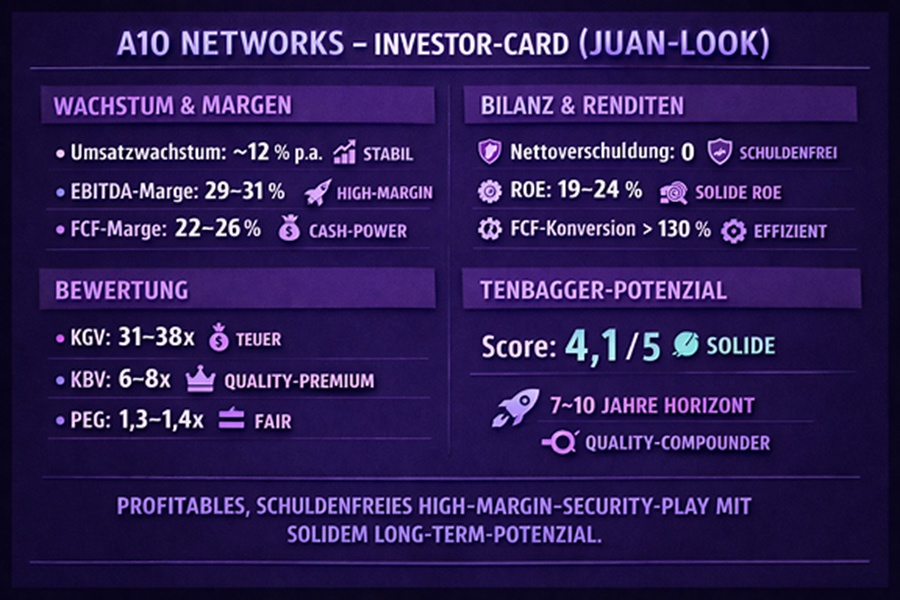
4) Ultra‑kompakte Juan‑Summary
A10 ist ein profitabler, schuldenfreier High‑Margin‑Security‑Player mit stabil zweistelligem Wachstum. Bewertung teuer, aber fundamental gerechtfertigt. Tenbagger‑Potenzial solide, aber eher über 7–10 Jahre als über 3–5.
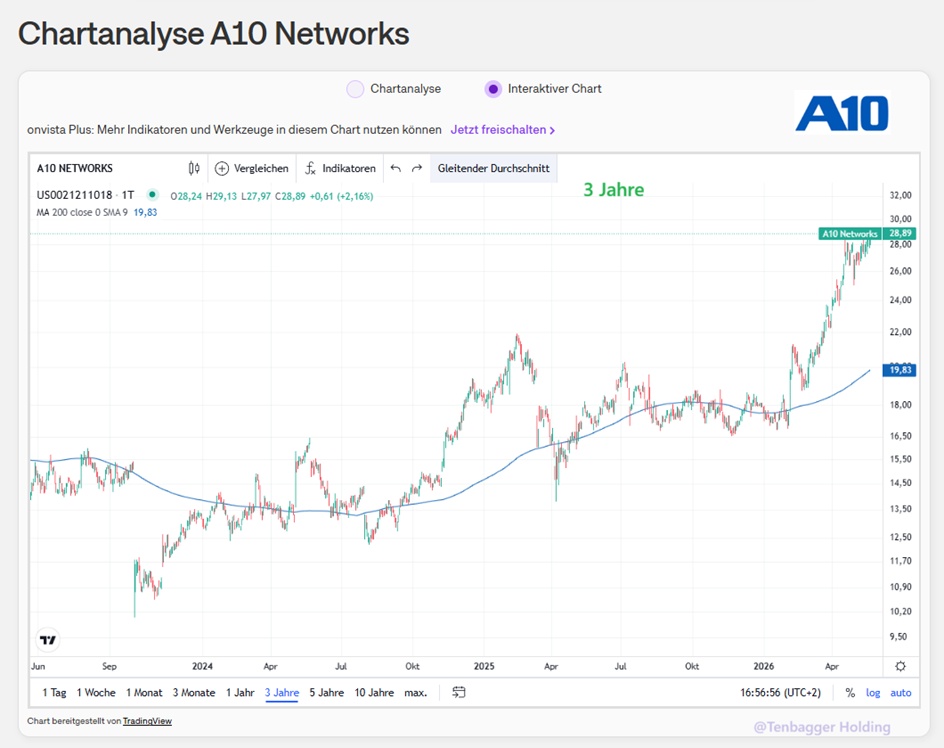
21,05,2026
gestern, 22:00:03 •
NYSE (USD)
28,68 USD
+0,40 USD+1,41 %