Hallo meine Lieben,
auch wenn in der momentanen KI- Korrektur einigen nicht so nach Technologie Aktien ist.
Last euch trösten, mein Depot wurde auch ganz ordentlich gebeutelt.
Und trotz der Nachrichten über die Ein oder Anderen Finanzierungsprobleme, wird sich die Super Intelligenz nicht mehr aufhalten lassen.
Den meiner Meinung nach, befinden wir uns bereits schon in der
- Zweiten Welle –
Und genau darum soll es in meiner heutigen Vorstellung, welche ich ja schon mit ServiceNow begonnen hatte, gehen.
Die erste KI-Welle hat die Börse geprägt: Nvidia, Speicherhersteller, Halbleiterausrüster, Rechenzentren und ihre Zulieferer standen im Mittelpunkt. Unternehmen investierten Milliarden in GPUs, Netzwerke, Speicher und Energieversorgung.
Jetzt beginnt eine entscheidende nächste Phase: Wie wird aus diesen Investitionen ein profitables Geschäftsmodell?
Wer bezahlt für KI? Welche Unternehmen können ihre Produkte teurer verkaufen? Wo entstehen völlig neue Märkte? Und welche Unternehmen aus dem Depot 2036 könnten von dieser Entwicklung profitieren?
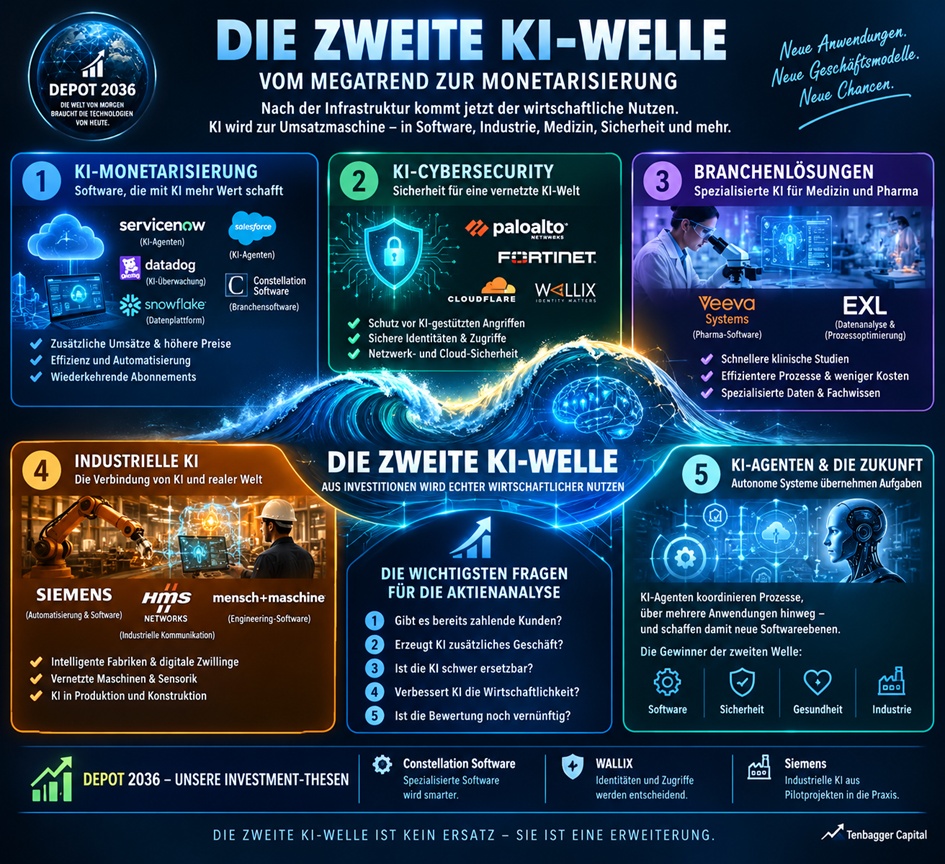
Ich würde die zweite KI-Welle in sechs große Bereiche unterteilen:
KI-Monetarisierung: Softwareunternehmen, die mit KI zusätzliche Umsätze erzielen.
KI-Agenten: Software, die nicht nur antwortet, sondern Aufgaben selbstständig erledigt.
KI-Cybersecurity: Schutz vor KI-gestützten Angriffen und Absicherung autonomer Systeme.
Vertikale KI: Spezialisierte Anwendungen in Medizin, Pharma und anderen Branchen.
Industrielle KI: Die Verbindung von künstlicher Intelligenz mit Maschinen, Fabriken und Robotern.
Die Infrastruktur hinter der zweiten Welle: Daten, Netzwerke, Sensorik und industrielle Steuerung.
Meine zentrale These lautet:
Die nächste interessante Suche nach Aktienperlen beginnt dort, wo KI messbare wirtschaftliche Ergebnisse liefert – und nicht mehr nur Rechenleistung verbraucht.
Für das Depot 2036 ist das besonders spannend, weil ich bereits Unternehmen aus verschiedenen dieser Bereiche halte.
Die erste und die zweite KI-Welle im Vergleich
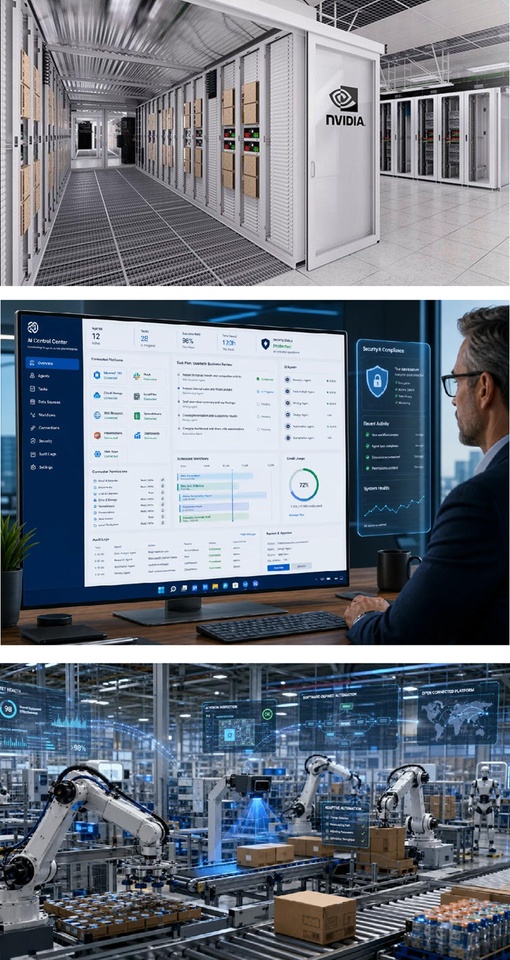
Nvidia wird im Jahr 2025 schätzungsweise 70 Prozent des HBM-Markts für KI beanspruchen
https://intellimindsdigital.com/use-cases/ai-for-workflow-automation/?utm_source=chatgpt.com
https://intelgic.com/industrial-automation-ai-machine-vision-systems?utm_source=chatgpt.com
https://airisdynamics.com/blog/computer-vision-manufacturing?utm_source=chatgpt.com
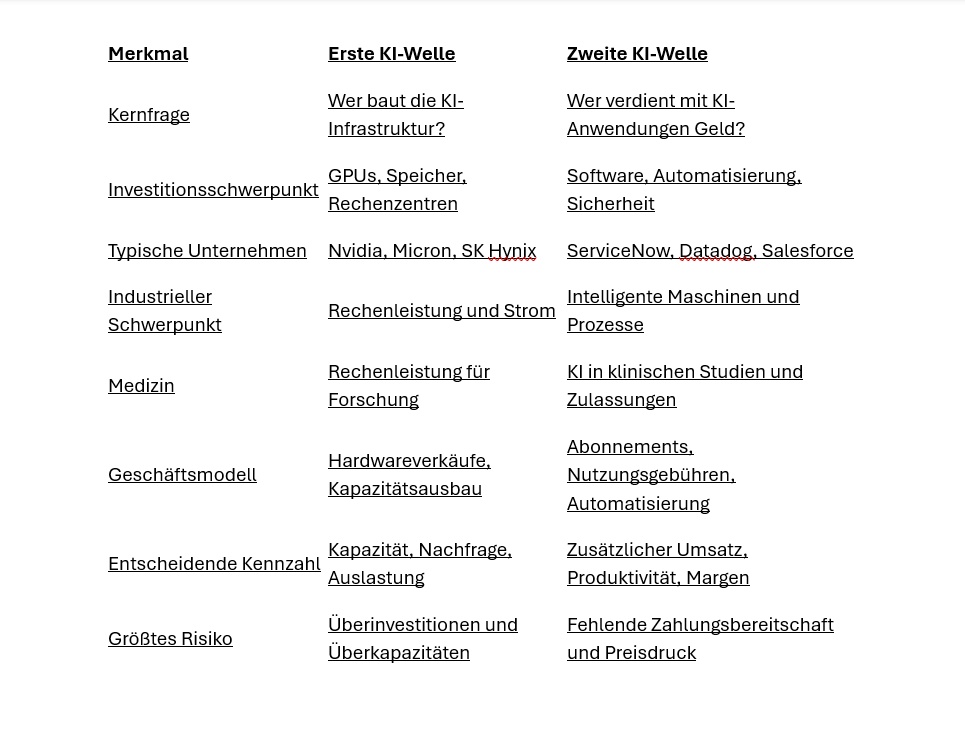
Die beiden Wellen werden sich zeitlich überschneiden. Die zweite ersetzt die erste nicht, sondern baut auf ihr auf.
Eine leistungsfähige KI benötigt weiterhin Speicher, Netzwerke, Rechenzentren und Energie. Aber mit zunehmender Verbreitung verschiebt sich die entscheidende Frage:
Welche Unternehmen können einen Teil des wirtschaftlichen Nutzens für sich beanspruchen?
Das ist der Punkt, an dem wir bei der Aktienanalyse genauer hinsehen müssen.
Meine Lieben, hier geht es wieder um Stock-Picking, schaut euch gerne meinen Beitrag dazu an.
2. KI-Monetarisierung: Welche Softwareunternehmen verdienen bereits Geld?
Hier würde ich beginnen. Denn wir müssen nicht auf eine ferne Zukunft warten, um erste Belege für funktionierende Geschäftsmodelle zu finden.
Es gibt Unternehmen, bei denen KI bereits in Umsatzkennzahlen, Vertragsvolumen oder einer steigenden Nachfrage sichtbar wird.
2.1 ServiceNow – KI als bezahlter Mitarbeiter
(schaut euch gerne meine Vorstellung zu ServiceNow an)
ServiceNow gehört für mich zu den besonders interessanten Beispielen, wenn wir verstehen wollen, wie Unternehmen KI monetarisieren können.
Das Unternehmen automatisiert Arbeitsabläufe in großen Organisationen. Dazu gehören IT-Service, Personalwesen, Kundenservice und weitere Geschäftsprozesse.
Die neue Entwicklung geht über einen Chatbot hinaus.
Ein KI-Agent kann beispielsweise:
- eine IT-Störung erkennen,
- die Ursache analysieren,
- einen Lösungsvorschlag erarbeiten,
- definierte Maßnahmen ausführen,
- den Vorgang dokumentieren.
Der entscheidende Unterschied: Die KI beantwortet nicht nur eine Frage, sondern übernimmt einen Teil der eigentlichen Arbeit.
Kennzahl
Ergebnis
Quartalsumsatz
3,987 Mrd. US-Dollar
Wachstum des Umsatzes
+24 %
Wachstum der Abo-Umsätze
+24,5 %
Jährlicher Vertragswert von ServiceNow AI
Über 1 Mrd. US-Dollar
Verbleibende Leistungsverpflichtungen
29 Mrd. US-Dollar
Das Unternehmen hob zudem seine Umsatzprognose für das Gesamtjahr an. Die Zahl der produktiven agentischen KI-Implementierungen hatte sich innerhalb von neun Monaten verneunfacht.
Warum ist das für die zweite KI-Welle wichtig?
ServiceNow zeigt, dass sich KI nicht nur als Zusatzfunktion verkaufen lässt. Sie kann zum eigenständigen Wachstumstreiber eines etablierten Softwareunternehmens werden.
Worauf ich achten würde
- Wie schnell wächst der Vertragswert der KI-Produkte?
- Werden zusätzliche Funktionen tatsächlich kostenpflichtig?
- Können Kunden nachweislich Personalaufwand und Bearbeitungszeiten reduzieren?
- Bleibt das Wachstum hoch, wenn die anfängliche Experimentierphase vorbei ist?
Depot-2036-Einordnung: ServiceNow ist ein gutes Referenzunternehmen für die Monetarisierung von KI. Es ist allerdings kein Beweis dafür, dass jede Softwareaktie von diesem Trend profitieren wird.
2.2 Datadog – KI überwachen, absichern und steuern
Datadog ist für die zweite KI-Welle besonders interessant, weil KI-Systeme die technische Komplexität erhöhen.
Unternehmen müssen nicht nur ihre klassischen Anwendungen überwachen. Sie müssen auch verstehen, was ihre KI-Modelle und Agenten tun.
Dazu gehören Fragen wie:
- Warum liefert ein KI-Modell plötzlich schlechtere Ergebnisse?
- Welche Anfrage verursacht besonders hohe Kosten?
- Wo entstehen Verzögerungen?
- Welche Daten werden verarbeitet?
- Hat ein autonomer Agent einen Fehler ausgelöst?
- Ist ein KI-System möglicherweise kompromittiert worden?
Datadog erweitert seine Plattform deshalb in Richtung KI-Überwachung, Sicherheit und Automatisierung.
Die Zahlen sprechen für eine hohe Nachfrage
Im zweiten Quartal 2026 erreichte Datadog:
Kennzahl
Ergebnis
Quartalsumsatz
1,12 Mrd. US-Dollar
Umsatzwachstum
+36 %
Free Cashflow
279 Mio. US-Dollar
Kunden mit mindestens 100.000 US-Dollar ARR
Rund 4.720
Das Unternehmen brachte zudem weitere KI-Funktionen auf den Markt, darunter autonome Funktionen zur Erkennung, Untersuchung und Behebung von Störungen.
Meine These
Je mehr KI-Anwendungen in Unternehmen produktiv eingesetzt werden, desto größer wird der Bedarf, diese Systeme zu überwachen und wirtschaftlich zu betreiben.
Datadog kann dabei an mehreren Stellen verdienen: an der klassischen Cloud-Überwachung, an der Sicherheit und an der zunehmenden Komplexität von KI-Anwendungen.
Das Risiko: Bei verbrauchsabhängigen Geschäftsmodellen können Kunden ihre Ausgaben optimieren. Starkes KI-Wachstum muss daher nicht automatisch zu proportional steigenden Gewinnen führen.
Einordnung: Ein interessanter Kandidat für die Verbindung von KI, Cloud und Cybersecurity.
2.3 Snowflake – Ohne Daten keine intelligente KI
Snowflake adressiert eine zentrale Schwachstelle vieler KI-Projekte: Unternehmen besitzen zwar große Datenbestände, können diese aber nicht ohne Weiteres für KI nutzbar machen.
Ein KI-Modell ist nur begrenzt wertvoll, wenn es die unternehmensinternen Daten, Regeln und Geschäftsprozesse nicht versteht.
Snowflake ermöglicht Unternehmen, Daten zu speichern, zu verarbeiten und für Analyse- und KI-Anwendungen bereitzustellen.
Mit Angeboten wie Cortex AI wird die Plattform zunehmend zu einer Umgebung, in der Unternehmen KI direkt auf ihren Daten einsetzen können.
Aktuelle Entwicklung
Im zweiten Quartal des Geschäftsjahres 2027 meldete Snowflake:
Kennzahl
Ergebnis
Quartalsumsatz
1,55 Mrd. US-Dollar
Produktumsatz
1,49 Mrd. US-Dollar
Wachstum des Produktumsatzes
+37 %
Nettoumsatzbindung
126 %
Verbleibende Leistungsverpflichtungen
9 Mrd. US-Dollar
Snowflake erhöhte anschließend seine Prognose für den Produktumsatz im Geschäftsjahr 2027. Das Unternehmen führte die stärkere Entwicklung unter anderem auf die Nachfrage nach KI-Anwendungen zurück.
Die Nettoumsatzbindung von 126 % bedeutet vereinfacht: Die bestehenden Kunden erwirtschaften im Durchschnitt 26 % mehr Umsatz als im entsprechenden Vergleichszeitraum, bevor die Auswirkungen abgewanderter Kunden berücksichtigt werden.
Warum Snowflake spannend ist
Snowflake könnte von einer Entwicklung profitieren, bei der Unternehmen immer mehr KI-Anwendungen auf ihren eigenen Daten aufbauen.
Der mögliche Wachstumskreislauf:
Mehr KI-Anwendungen → mehr Datenverarbeitung → mehr Plattformnutzung → zusätzlicher Umsatz.
Allerdings ist Snowflake nicht automatisch ein Gewinner jeder KI-Anwendung. Kunden können Kosten senken, Datenverarbeitung effizienter gestalten oder alternative Plattformen nutzen.
Einordnung: Ein Kandidat für die Monetarisierung der Datengrundlage von KI.
2.4 Salesforce – Wenn KI direkt Kunden betreut
Salesforce verfolgt mit Agentforce eine andere Strategie.
Das Unternehmen integriert KI-Agenten in bestehende Geschäftsprozesse. Sie können beispielsweise Kundenanfragen bearbeiten, Vertriebsmitarbeiter unterstützen und Serviceabläufe automatisieren.
Besonders interessant ist dabei die bestehende Kundenbasis: Salesforce verfügt bereits über Kundendaten, Geschäftsprozesse und Unternehmensanwendungen, in die KI eingebunden werden kann.
Im zweiten Quartal des Geschäftsjahres 2027 meldete Salesforce:
Kennzahl
Ergebnis
Quartalsumsatz
11,3 Mrd. US-Dollar
Umsatzwachstum
+11 %
Agentforce ARR
Über 1,5 Mrd. US-Dollar
Agentforce- und Data-360-ARR
Knapp 3,9 Mrd. US-Dollar
Wachstum von Agentforce und Data 360 ARR
Über +210 %
Die genannten KI- und Datenkennzahlen beziehen sich auf das von Salesforce definierte wiederkehrende Vertragsvolumen; sie sind nicht mit bereits realisierten Quartalsumsätzen gleichzusetzen
Salesforce liefert Rekordergebnisse für das Geschäftsjahr 2027 im zweiten Quartal – Salesforce
Das ist ein wichtiger Unterschied: Ein steigender jährlicher Vertragswert zeigt, dass Kunden für KI bezahlen wollen. Er zeigt aber noch nicht allein, wie profitabel diese Produkte langfristig sein werden.
Salesforce muss beweisen, dass Agentforce zusätzliches Wachstum schafft und nicht lediglich bestehende Softwareumsätze ersetzt.
Meine Einschätzung
Salesforce besitzt mit seinen etablierten Kundenbeziehungen, Daten und Geschäftsprozessen wichtige Voraussetzungen für die KI-Monetarisierung.
Entscheidend wird, ob KI-Agenten einen ausreichend großen wirtschaftlichen Nutzen liefern, damit Unternehmen dauerhaft dafür bezahlen.
2.5 Und was ist mit Constellation Software?
Hier wird es für Depot 2036 besonders interessant.
Weil hier bin ich bereits schon investiert.
Constellation Software verfolgt ein anderes Geschäftsmodell als ServiceNow oder Salesforce.
Das Unternehmen erwirbt spezialisierte Softwareanbieter, die häufig sehr konkrete Branchenprobleme lösen. Diese Anwendungen sind oft tief in den Arbeitsabläufen ihrer Kunden verankert.
Man kann sich beispielsweise Software vorstellen, die eine bestimmte kommunale Verwaltung, einen spezialisierten Dienstleister oder einen Nischenanbieter in der Industrie unterstützt.
Warum könnte KI hier eine große Chance sein?
Viele dieser Anwendungen verfügen über drei Eigenschaften:
Spezialisierte Daten: Sie enthalten branchenspezifische Informationen, die allgemeine KI-Modelle nicht automatisch besitzen.
Eingespielte Arbeitsabläufe: Die Software ist in den Alltag der Kunden integriert.
Hohe Wechselhürden: Ein Austausch kann teuer und riskant sein, insbesondere wenn zentrale Geschäftsprozesse betroffen sind.
KI könnte diesen Anwendungen neue Funktionen hinzufügen: automatische Dokumentenbearbeitung, intelligentere Suchfunktionen, Prognosen oder die Automatisierung wiederkehrender Aufgaben.
Das Unternehmen muss dafür nicht selbst das führende KI-Modell entwickeln.
Es könnte bestehende KI-Technologien nutzen, um seine branchenspezifischen Anwendungen attraktiver zu machen.
Der entscheidende Unterschied
Bei ServiceNow und Salesforce sehen wir konkrete KI-Plattformen mit ausgewiesenen Vertragskennzahlen.
Bei Constellation Software ist die Investmentthese stärker eine Frage der langfristigen Umsetzung:
- Wie schnell werden die einzelnen Softwaregesellschaften KI integrieren?
- Können sie zusätzliche Erlöse erzielen?
- Wie hoch sind die Kosten für Entwicklung und externe KI-Dienste?
- Bleibt die Kundenbindung auch dann hoch, wenn KI die Entwicklung neuer Konkurrenzprodukte erleichtert?
Ich würde Constellation Software deshalb als potenziellen indirekten Profiteur der zweiten KI-Welle betrachten.
Ein wichtiger Vorbehalt: KI kann auch die Entwicklung von Konkurrenzsoftware verbilligen. Das könnte einzelne Nischenanbieter unter Druck setzen.
Für das Depot 2036 ist das eine interessante These, aber wir sollten nicht automatisch unterstellen, dass Constellation bereits dieselbe direkte KI-Monetarisierung wie ServiceNow erreicht.
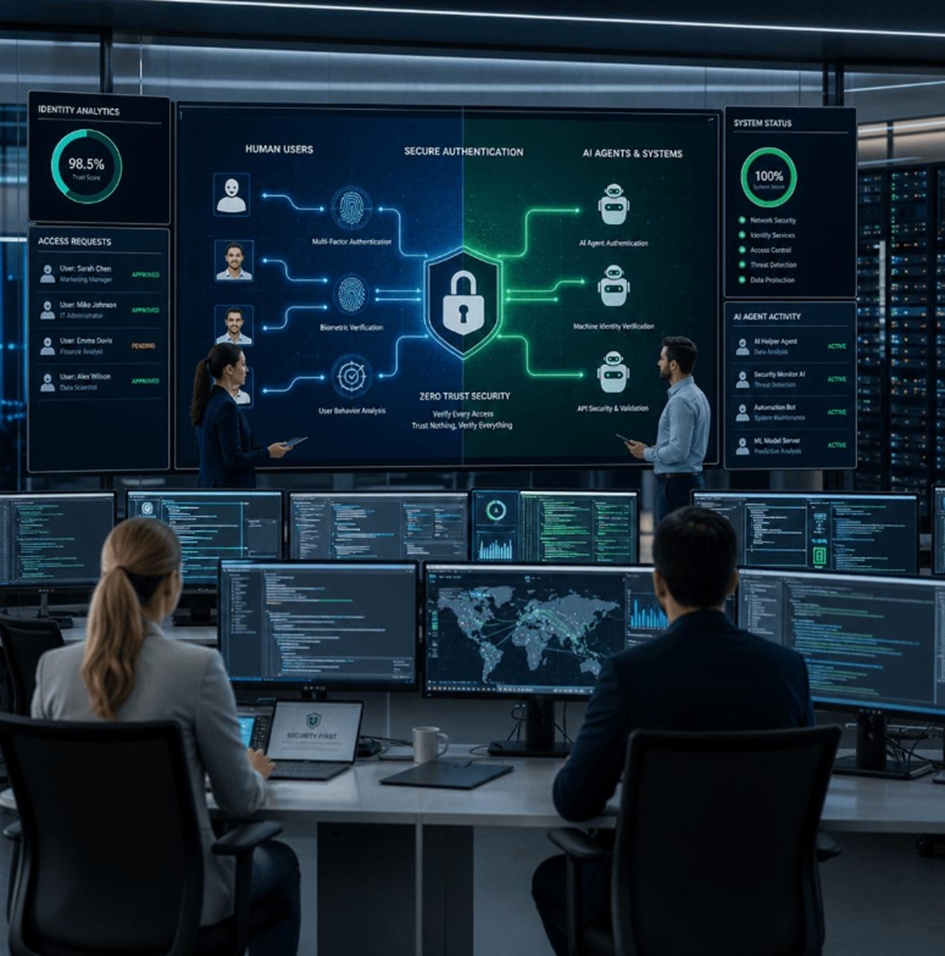
4.Cybersecurity: Die KI-Welle schafft neue Angriffsflächen
https://www.netcontroll.com/network-security?utm_source=chatgpt.com
https://divihn.com/perspectives/article/zero-trust-as-an-enterprise-security-https://en.rainbowtec.com/blog-posts/como-evitar-acesso-indevido?utm_source=chatgpt.commodel?utm_source=chatgpt.com
Dieser Bereich könnte einer der strukturell wichtigsten Gewinner der zweiten KI-Welle werden.
Warum?
KI senkt nicht nur den Aufwand für produktive Tätigkeiten. Sie kann auch die Automatisierung von Cyberangriffen erleichtern.
Gleichzeitig entstehen neue Risiken durch KI-Agenten, die auf Unternehmensdaten zugreifen, Anwendungen bedienen und teilweise selbstständig Aktionen ausführen.
Unternehmen benötigen deshalb zusätzliche Sicherheitsmechanismen.
Dabei müssen wir zwei Märkte unterscheiden:
- Klassische IT-Sicherheit: Netzwerke, Endgeräte, Identitäten und Cloud-Systeme schützen.
- KI-Sicherheit: KI-Modelle, Agenten, deren Berechtigungen, Datenzugriffe und Aktionen kontrollieren.
Viele Unternehmen werden beide Bereiche benötigen.
3.1 Palo Alto Networks
Palo Alto Networks deckt mehrere Bereiche der Cybersicherheit ab, darunter Netzwerksicherheit, Cloud-Sicherheit und Sicherheitsplattformen für Unternehmen.
Die strategische Chance liegt darin, dass Kunden möglichst viele Sicherheitsfunktionen in einer integrierten Plattform bündeln könnten.
Mit der zunehmenden Nutzung von KI entstehen zusätzliche Anforderungen an die Absicherung von Anwendungen und Infrastrukturen.
Palo Alto Networks meldete für das vierte Quartal seines Geschäftsjahres 2026 einen starken Jahresabschluss und verwies auf die Nachfrage nach seinen Plattformen für Netzwerk- und KI-Sicherheit, Cortex und Idira. Das Unternehmen gewann im Quartal fast eine Milliarde US-Dollar an zusätzlichem jährlichem Vertragswert im Bereich Next-Generation Security hinzu.
Worauf ich achten würde
- Wachstum des wiederkehrenden Sicherheitsgeschäfts.
- Neue KI-Sicherheitsprodukte und deren tatsächliche Kundennachfrage.
- Entwicklung des freien Cashflows.
- Kosten und Integration von Übernahmen.
- Fähigkeit, gegen etablierte und neue Wettbewerber zu bestehen.
Investmentthese: Palo Alto Networks könnte davon profitieren, dass Unternehmen ihre Sicherheitsarchitektur angesichts zunehmender KI-Nutzung ausbauen und konsolidieren.
Das ist allerdings kein risikofreier Markt: Hohe Erwartungen, Wettbewerb und mögliche Sicherheitsvorfälle können die Bewertung und das Vertrauen der Kunden beeinflussen.
3.2 Fortinet
Fortinet verbindet Netzwerktechnik und Sicherheit.
Das ist interessant, weil KI nicht nur zusätzliche Software benötigt, sondern auch zuverlässig und sicher mit Unternehmensnetzwerken kommunizieren muss.
Mit zunehmender Vernetzung von Rechenzentren, Industrieanlagen und Cloud-Systemen wächst die Bedeutung der Netzwerksicherheit.
Fortinet könnte deshalb auf zwei Wegen profitieren:
- durch den Ausbau klassischer Netzwerksicherheit;
- durch die steigenden Sicherheitsanforderungen komplexerer, KI-gestützter Infrastrukturen.
Allerdings ist nicht jede zusätzliche KI-Anwendung automatisch ein zusätzlicher Auftrag für Fortinet.
Entscheidend bleibt, ob das Unternehmen gegenüber bestehenden Sicherheitslösungen einen überzeugenden Nutzen bietet und Marktanteile gewinnt.
3.3 Cloudflare
Cloudflare ist besonders interessant, weil das Unternehmen zwischen Netzwerkinfrastruktur, Anwendungssicherheit und Entwicklerplattform angesiedelt ist.
Die KI-Welle könnte Cloudflare mehrere Chancen eröffnen:
- KI-Anwendungen näher an Nutzern auszuführen;
- Daten und Anwendungen gegen Angriffe zu schützen;
- Entwicklern eine Plattform für KI-Anwendungen bereitzustellen;
- den Datenverkehr zwischen Nutzern, Anwendungen und KI-Systemen effizient zu vermitteln.
Das ist ein anderer Ansatz als bei reinen Softwareanbietern.
Cloudflare könnte profitieren, wenn immer mehr Unternehmen KI-Anwendungen entwickeln und bereitstellen, ohne dafür ihre gesamte Infrastruktur selbst betreiben zu wollen.
Das Risiko: Der Wettbewerb um Cloud- und KI-Infrastruktur ist intensiv. Zudem kann die Monetarisierung von KI-Diensten zunächst hohe Investitionen erfordern.
3.4 Mein Depot-2036-Wert WALLIX
Jetzt kommen wir zu einem besonders interessanten Unternehmen für die zweite KI-Welle.
WALLIX ist auf Identitäts- und Zugriffsmanagement spezialisiert, insbesondere auf die Kontrolle privilegierter Zugriffe.
Warum könnte das im KI-Zeitalter wichtiger werden?
Stellt euch vor, ein KI-Agent darf nicht nur Informationen lesen, sondern auch:
- auf interne Unternehmenssysteme zugreifen;
- Datenbanken verändern;
- Produktionsprozesse anstoßen;
- Benutzerkonten verwalten;
- administrative Aktionen ausführen.
Dann entsteht eine neue Sicherheitsfrage:
Wer darf dieser KI welche Rechte geben – und wer kontrolliert, was sie tatsächlich tut?
Hier wird Identitäts- und Berechtigungsmanagement zu einem wichtigen Bestandteil einer sicheren KI-Infrastruktur.
Die mögliche Rolle von WALLIX
WALLIX könnte von steigenden Anforderungen an privilegierte Zugriffe und die Kontrolle digitaler Identitäten profitieren.
Dabei ist wichtig, nicht zu viel zu versprechen: Die klassische Absicherung menschlicher Administratoren und technischer Konten ist bereits ein bestehendes Geschäftsfeld. Die zusätzliche Nachfrage nach der Absicherung autonomer KI-Agenten ist eine Chance, deren tatsächliche wirtschaftliche Bedeutung sich erst noch zeigen muss.
WALLIX veröffentlichte im Mai 2026 eine Mitteilung zu souveräner KI-Cybersicherheit und seinem Partnernetzwerk. Das Unternehmen baut damit seine Positionierung in diesem Umfeld aus.
https://www.wallix.com/de/ueber-uns/newsroom/?utm_source=chatgpt.com
Drei Dinge werde ich bei WALLIX beobachten
1. KI-Agenten und privilegierte Zugriffe
Entstehen konkrete Produkte, die KI-Agenten sicher verwalten und ihre Rechte kontrollieren?
2. Neue Kunden und größere Verträge
Wird das Thema zu einem messbaren Wachstumstreiber oder bleibt es zunächst eine strategische Positionierung?
3. Wiederkehrende Umsätze und Profitabilität
Kann WALLIX seine Marktposition in steigende Umsätze und langfristig bessere Margen umsetzen?
Meine Einordnung für das Depot 2036
WALLIX ist für mich ein interessantes Unternehmen, um die These der KI-Sicherheit abzubilden.
Der mögliche Hebel liegt darin, dass immer mehr autonome Systeme kontrollierte Zugriffsrechte benötigen.
Gleichzeitig müssen wir die Unternehmensgröße, die Wettbewerbsposition und die tatsächliche Marktdurchdringung im Auge behalten.
Die spannende Frage ist nicht nur, ob KI mehr Sicherheit benötigt, sondern ob WALLIX einen wirtschaftlich relevanten Anteil dieses zusätzlichen Bedarfs gewinnen kann.
5.- Medizin und Pharma: KI wird zum spezialisierten Werkzeug
https://voka.io/biotech-biopharma-industry-trends/?utm_source=chatgpt.com
https://community.spotfire.com/articles/spotfire/clinical-safety-https://sourceforge.net/software/product/Altis-Labs-Nota/?utm_source=chatgpt.commonitoring/?utm_source=chatgpt.com
https://n-economia.com/buenaspracticas/recursion-https://www.ontimeedge.com/blog/creating-a-digital-lab-with-zontal-innovation-at-leading-pharma-company?utm_source=chatgpt.compharmaceuticals/?utm_source=chatgpt.com
https://community.jmp.com/t5/JMPer-Cable/New-in-JMP-Clinical-17/ba-p/562265?utm_source=chatgpt.com
Im Gesundheitswesen könnte die zweite KI-Welle besonders interessant werden, weil hier große Datenmengen, komplexe Prozesse und hohe Dokumentationsanforderungen zusammentreffen.
KI muss nicht zwingend ein neues Medikament entdecken, um wirtschaftlichen Nutzen zu schaffen.
Sie kann auch dabei helfen,
- klinische Studien effizienter zu planen;
- medizinische Dokumente zu prüfen;
- regulatorische Anforderungen zu erfüllen;
- Daten aus verschiedenen Quellen zusammenzuführen;
- Prozesse in der Arzneimittelentwicklung zu automatisieren.
Gerade spezialisierte Softwareunternehmen könnten daraus neue Geschäftsmodelle entwickeln.
4.1 Veeva Systems
Veeva entwickelt Software speziell für die Pharma- und Biotechnologiebranche.
Das Unternehmen unterstützt unter anderem klinische Forschung, Qualitätsmanagement, regulatorische Dokumentation und kommerzielle Prozesse.
Die Spezialisierung ist entscheidend: Ein allgemeines KI-Modell kennt nicht automatisch die branchenspezifischen Anforderungen und Arbeitsabläufe, die in der Entwicklung und Vermarktung von Medikamenten eine Rolle spielen.
KI als zusätzliche Produktebene
Veeva entwickelt mit seinen KI-Angeboten unter anderem Lösungen, die Arbeitsabläufe in der Pharmaindustrie automatisieren sollen.
Ein Beispiel ist Falcon, das KI-Funktionen für die Prüfung medizinischer, rechtlicher und regulatorischer Inhalte bereitstellt.
Das könnte Unternehmen helfen, bestimmte Prüfprozesse effizienter zu gestalten.
Im zweiten Quartal des Geschäftsjahres 2027 meldete Veeva:
Kennzahl
Ergebnis
Gesamtumsatz
928 Mio. US-Dollar
Umsatzwachstum
+18 %
Abonnementumsatz
766,8 Mio. US-Dollar
Wachstum des Abonnementumsatzes
+16 %
Das Unternehmen berichtete außerdem über Fortschritte bei seinen KI-Angeboten und eine starke Entwicklung von Vault CRM
https://ir.veeva.com/financials/quarterly-results/default.aspx?languageid=1&utm_source=chatgpt.com
Was macht Veeva interessant?
Veeva verbindet drei Eigenschaften:
Spezialisierte Software für eine komplexe Branche.
Langjährige Kundenbeziehungen und etablierte Arbeitsabläufe.
Die Möglichkeit, KI in bestehende Produkte einzubauen.
Die zentrale Frage lautet, ob KI die Kundenbindung weiter stärkt und zusätzliches Umsatzwachstum erzeugt.
Ein Risiko besteht darin, dass neue KI-Anbieter einzelne Arbeitsabläufe günstiger anbieten könnten. Veeva muss deshalb den Nutzen seiner integrierten Plattform beweisen.
4.2 Mein Depot-2036-Wert EXL Service
EXL verfolgt einen etwas anderen Ansatz.
EXL verbindet Datenanalyse, KI und Dienstleistungen, um Geschäftsprozesse für Kunden zu verbessern.
Das Unternehmen arbeitet unter anderem mit datenintensiven Branchen wie Versicherungen, Finanzdienstleistungen und Gesundheitswesen.
Das ist für die zweite KI-Welle interessant, weil viele Unternehmen nicht nur ein KI-Modell benötigen.
Sie brauchen jemanden, der ihre Daten versteht, ihre Abläufe analysiert und die Technologie in den Betrieb integriert.
Wo könnte der Hebel liegen?
EXL könnte davon profitieren, wenn Kunden zunehmend bereit sind, Geschäftsprozesse mithilfe von KI neu zu gestalten.
Beispiele sind:
- automatisierte Bearbeitung von Versicherungsfällen;
- Unterstützung bei der Analyse medizinischer Daten;
- intelligentere Kundenbetreuung;
- automatisierte Dokumentenverarbeitung;
- Prognosen und Entscheidungsunterstützung.
Der entscheidende Punkt: EXL verkauft nicht einfach nur Software. Das Unternehmen kann auch an der Einführung und Umsetzung von KI-Lösungen verdienen.
Das eröffnet Chancen, bringt aber ein zusätzliches Risiko mit sich.
Wenn KI menschliche Arbeitsstunden ersetzt, können klassische Dienstleistungsumsätze unter Druck geraten. EXL muss daher zeigen, dass der zusätzliche Wert durch KI-Produkte, Datenkompetenz und komplexere Dienstleistungen diesen Effekt überkompensiert.
Für das Depot 2036 ist EXL interessant, weil die Monetarisierung von KI nicht nur über Softwarelizenzen funktionieren muss. Auch Unternehmen, die KI in reale Geschäftsprozesse integrieren, könnten profitieren.
5. Industrielle KI: Hier könnte die zweite Welle besonders greifbar werden
https://intelgic.com/industrial-automation-ai-machine-vision-systems?utm_source=chatgpt.com
https://india.rexel.co.in/siemens?utm_source=chatgpt.com
https://webinars.sw.siemens.com/ko-KR/smart-manufacturing-transformation/?utm_source=chatgpt.com
https://inosimmuhendislik.com/?utm_source=chatgpt.com
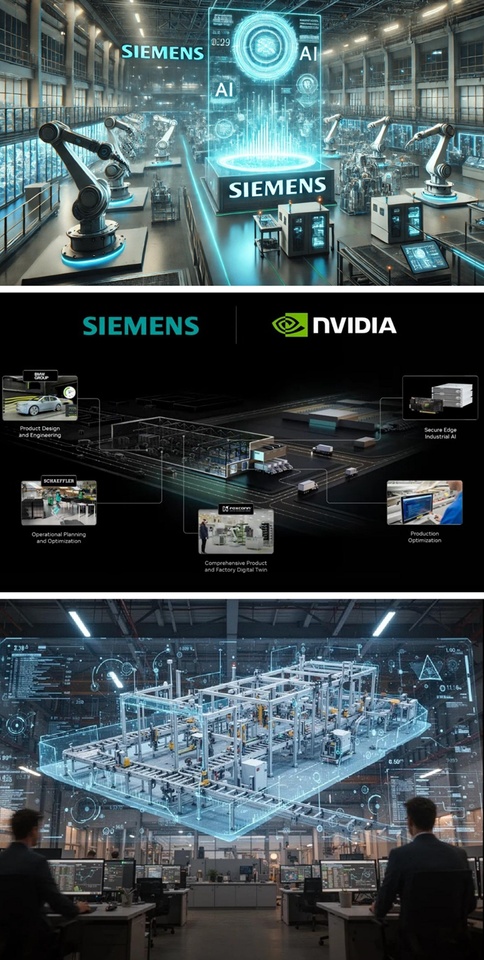
Jetzt kommen wir zu dem Bereich, den ich für die langfristige Entwicklung besonders spannend finde: die Verbindung von KI und realer Industrie.
Ein KI-Agent, der einen Text schreibt, ist eine Sache.
Ein KI-System, das eine Produktionsanlage überwacht, Maschinenzustände analysiert, Wartungsmaßnahmen vorschlägt und Roboter koordiniert, ist etwas anderes.
Hier trifft Software auf die physische Welt.
Und genau das könnte die nächste große Investitionsphase auslösen.
5.1 Die aktuelle Entwicklung in Deutschland
Die Bundesregierung arbeitet daran, industrielle KI stärker in die Wirtschaft zu bringen.
Bereits im April 2026 betonte Bundeskanzler Friedrich Merz auf der Hannover Messe die Chancen industrieller KI. Im Juli richteten die Bundesregierung, Wirtschaft und Forschung die Plattform Industrie 4.0 stärker auf industrielle KI aus, mit dem Ziel, datengetriebene und KI-basierte Anwendungen bis 2030 zum Standard in der deutschen Industrie zu machen
Am 16. Oktober 2026 berichtete die Tagesschau außerdem über eine geplante Kooperation der Bundesregierung mit Nvidia zur Förderung industrieller KI. Demnach sollen auch deutsche Unternehmen wie Siemens beteiligt sein; im Mittelpunkt stehen unter anderem physische KI und intelligente Fabriken. Zum Zeitpunkt der Berichterstattung war die Kooperation Gegenstand aktueller Planungen und Medienberichte.
Für uns als Anleger ist daran vor allem eines interessant:
Wenn KI aus der digitalen Welt in Fabriken und Maschinen wandert, entstehen neue Chancen für Unternehmen, die industrielle Prozesse verstehen.
Dazu gehören Automatisierung, Sensorik, industrielle Kommunikation, Steuerungstechnik und Software.
5.2 Siemens – Die Verbindung von KI und Fabrik
Bei Siemens bin ich im Depot 2036 investiert.
Siemens ist für diese Entwicklung besonders relevant.
Das Unternehmen verfügt über Kompetenzen in der industriellen Automatisierung, Steuerungstechnik, digitalen Zwillingen und Industriesoftware.
Diese Bereiche können zusammengeführt werden, um KI nicht nur für Analysen einzusetzen, sondern auch in Produktionsprozesse zu integrieren.
Ein Beispiel
Eine Fabrik möchte ihre Produktion effizienter gestalten.
Dafür muss das KI-System:
Maschinendaten erfassen.
Produktionsabläufe verstehen.
Abweichungen erkennen.
Auswirkungen auf Qualität und Durchsatz bewerten.
Verbesserungen vorschlagen.
Änderungen kontrolliert in die Produktion einbringen.
Siemens ist in mehreren dieser Ebenen aktiv.
Die Stärke liegt dabei nicht allein in der KI selbst, sondern in der Verbindung aus Software, Automatisierung und industrieller Erfahrung.
Warum ist das für das Depot 2036 wichtig?
Siemens könnte von industrieller KI profitieren, ohne selbst das führende allgemeine KI-Modell entwickeln zu müssen.
Das Unternehmen kann KI mit seinen bestehenden Automatisierungs- und Softwarelösungen verbinden.
Gleichzeitig sollte man nicht davon ausgehen, dass jede industrielle KI-Initiative sofort zu hohen zusätzlichen Umsätzen führt.
Die Einführung in Fabriken ist komplex. Kunden müssen Anlagen integrieren, Datenqualität sicherstellen und Sicherheitsanforderungen erfüllen.
Meine These: Siemens könnte ein wichtiger Profiteur werden, wenn industrielle KI vom Pilotprojekt zum produktiven Einsatz übergeht.
5.3 HMS Networks – Der Datenverkehr der Industrie
HMS Networks ist deutlich kleiner und spezialisierter als Siemens.
Das Unternehmen bietet Lösungen für industrielle Kommunikation und Vernetzung an.
Warum könnte das in der zweiten KI-Welle wichtig werden?
Eine intelligente Fabrik benötigt nicht nur KI-Modelle. Maschinen, Sensoren, Steuerungen und Software müssen miteinander kommunizieren.
In der Praxis sind industrielle Anlagen häufig heterogen aufgebaut. Unterschiedliche Hersteller, Protokolle und Generationen von Maschinen müssen miteinander verbunden werden.
HMS Networks ist in diesem Umfeld aktiv.
Der mögliche KI-Hebel
Wenn mehr Produktionsanlagen digitalisiert werden, steigt potenziell der Bedarf an:
- industrieller Vernetzung;
- zuverlässiger Datenübertragung;
- Schnittstellen zwischen unterschiedlichen Systemen;
- Fernwartung und Überwachung;
- sicherer Kommunikation zwischen Maschinen.
Die KI benötigt diese Daten, um die Produktionsprozesse zu verstehen.
Daraus ergibt sich eine interessante indirekte Investmentthese:
Mehr industrielle KI kann mehr Bedarf an industrieller Kommunikation erzeugen.
Allerdings muss sich das nicht proportional in Umsatzwachstum übersetzen. Die Nachfrage hängt auch von der allgemeinen Investitionsbereitschaft der Industrie, dem Wettbewerb und dem Umfang neuer Anlagenprojekte ab.
HMS Networks wäre für mich daher ein Kandidat, den man im Zusammenhang mit industrieller KI beobachten sollte.
5.4 Mensch und Maschine – KI im Konstruktionsprozess
Mensch und Maschine ist ebenfalls interessant, weil KI nicht nur in der Produktion, sondern schon bei der Konstruktion von Produkten eingesetzt werden kann.
Das Unternehmen ist auf CAD/CAM- und Engineering-Software sowie entsprechende Dienstleistungen spezialisiert.
Hier könnte KI beispielsweise helfen, Konstruktionsprozesse zu beschleunigen, wiederkehrende Aufgaben zu automatisieren und technische Daten effizienter auszuwerten.
Die wirtschaftliche Chance liegt darin, dass Ingenieure mit vorhandenen Ressourcen mehr Arbeit erledigen können.
Es gibt jedoch einen wichtigen Unterschied zu einem klassischen KI-Plattformanbieter:
Mensch und Maschine muss nicht zwangsläufig eigene große KI-Modelle entwickeln, um zu profitieren. Das Unternehmen könnte vielmehr durch die Integration neuer KI-Funktionen in etablierte Engineering-Workflows Mehrwert schaffen.
Für die Analyse wären vor allem diese Fragen entscheidend:
- Welche KI-Funktionen werden tatsächlich angeboten?
- Wie verändern sie die Nachfrage nach den Produkten?
- Lassen sich höhere Preise oder zusätzliche Umsätze erzielen?
- Verbessert sich die Produktivität, ohne die Margen zu belasten?
Siemens
Automatisierung, Steuerung, Industriesoftware
KI in Produktionsprozesse integrieren
HMS Networks
Industrielle Kommunikation und Vernetzung
Maschinen und Systeme miteinander verbinden
Mensch und Maschine
CAD/CAM und Engineering
Konstruktion und technische Arbeitsabläufe effizienter machen
Diese Unternehmen decken unterschiedliche Ebenen ab.
Sie sind daher nicht einfach austauschbare KI-Investments.
6. Die nächste Stufe: KI-Agenten werden zu eigenständig handelnden Systemen
Bis hierhin haben wir überwiegend über KI als Werkzeug gesprochen.
Die nächste Entwicklung könnte darüber hinausgehen.
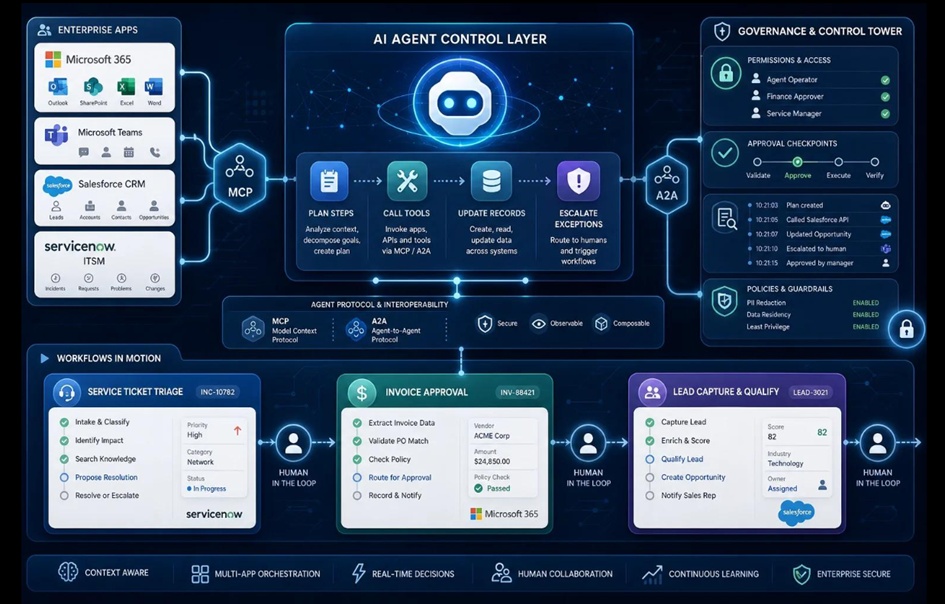
Ein KI-Agent kann eine Aufgabe nicht nur analysieren, sondern über mehrere Schritte hinweg selbstständig ausführen.
Ein Beispiel aus der Industrie:
Ein System erkennt, dass eine Maschine ungewöhnlich viel Energie verbraucht. Es analysiert die Messwerte, vergleicht sie mit historischen Daten, identifiziert mögliche Ursachen und erstellt einen Wartungsauftrag.
Mit den entsprechenden Berechtigungen könnte es den Auftrag sogar selbstständig anlegen und einen Techniker einplanen.
Das wäre ein anderes Geschäftsmodell als ein einfacher Chatbot.
Es entsteht eine neue Softwareebene, die Prozesse über mehrere Anwendungen hinweg koordiniert.
Davon könnten Unternehmen aus mehreren Bereichen profitieren:
Bereich
Mögliche Gewinner
Arbeitsabläufe
ServiceNow
Kundenservice und Vertrieb
Salesforce
Cloud- und Anwendungsüberwachung
Datadog
Datenplattformen
Snowflake
Identitäts- und Zugriffsmanagement
WALLIX
Industrielle Automatisierung
Siemens
Industrielle Kommunikation
HMS Networks
Diese Unternehmen könnten auf unterschiedlichen Ebenen an derselben Entwicklung verdienen.
Allerdings werden auch neue Wettbewerber entstehen. KI-Agenten können Funktionen übernehmen, die heute noch von eigenständigen Softwareprodukten bereitgestellt werden.
Die zweite KI-Welle bringt deshalb nicht nur neue Chancen, sondern auch eine Neuverteilung bestehender Softwareumsätze.
7. Welche Unternehmen monetarisieren KI bereits – und welche haben vor allem Potenzial?
Hier sollten wir zwischen nachgewiesener Monetarisierung und einer langfristigen Investmentthese unterscheiden.
Die folgenden Kategorien sind keine Rangliste der Aktien und keine Aussage darüber, welche Bewertung heute attraktiv ist.
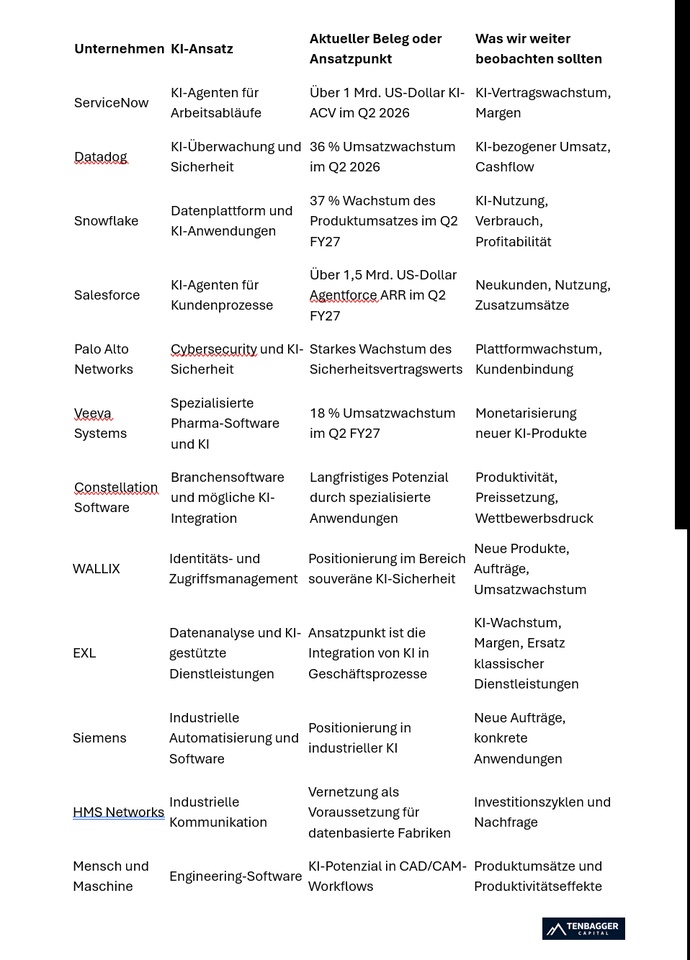
Quellen für die ausgewiesenen aktuellen Kennzahlen: Unternehmensmeldungen von ServiceNow, Datadog, Snowflake, Salesforce, Veeva und Palo Alto Networks. Die Potenziale der übrigen Unternehmen sind als Investmentthesen zu verstehen, nicht als Nachweis bereits realisierter KI-Umsätze
8. Wie ich vielleicht die zweite KI-Welle für Depot 2036 strukturieren werde.
Jetzt würde ich die Unternehmen nicht nach ihrer Bekanntheit oder ihrem Kursverlauf sortieren.
Ich würde sie danach ordnen, welche wirtschaftliche Funktion sie in der zweiten KI-Welle erfüllen.
Säule A: KI verdient Geld mit Software
Unternehmen: ServiceNow, Datadog, Snowflake, Salesforce und Constellation Software.
Hier geht es um die Frage, ob KI bestehende Softwareprodukte aufwertet und zusätzliche Einnahmen ermöglicht.
Bei ServiceNow und Salesforce sehen wir konkrete KI-Vertragskennzahlen. Datadog und Snowflake zeigen zugleich starkes Umsatzwachstum in Bereichen, die für den Betrieb datenintensiver KI-Anwendungen wichtig sind.
Constellation Software ist anders gelagert: Hier interessiert uns vor allem, wie gut ein breit aufgestelltes Portfolio spezialisierter Softwareanbieter KI in bestehende Anwendungen integrieren kann.
Säule B: KI muss abgesichert werden
Unternehmen: Palo Alto Networks, Fortinet, Cloudflare und WALLIX.
Je mehr Unternehmen KI produktiv einsetzen, desto wichtiger wird die Absicherung von Daten, Anwendungen, Identitäten und Netzwerken.
WALLIX ist dabei für Depot 2036 besonders interessant, weil die Kontrolle privilegierter Zugriffe in einer Welt autonomer Agenten an Bedeutung gewinnen könnte.
Die Investmentthese hängt allerdings davon ab, ob daraus tatsächlich zusätzliche Produkte und Umsätze entstehen.
Säule C: KI wird branchenspezifisch
Unternehmen: Veeva Systems und EXL.
Die Chancen liegen in spezialisierten Datenbeständen, branchenspezifischem Wissen und der Integration in bestehende Arbeitsabläufe.
Veeva steht dabei stärker für spezialisierte Software, während EXL Datenanalyse und Dienstleistungen miteinander verbindet.
Beide Geschäftsmodelle können profitieren, müssen aber zeigen, dass KI neue wirtschaftliche Werte schafft und nicht nur bestehende Leistungen ersetzt.
Säule D: KI verändert die Industrie
Unternehmen: Siemens, HMS Networks und Mensch und Maschine.
Hier entsteht die Verbindung zwischen digitalen Modellen und der physischen Welt.
Siemens deckt industrielle Automatisierung und Software ab. HMS Networks ist für die Vernetzung industrieller Systeme relevant. Mensch und Maschine könnte von intelligenteren Engineering-Prozessen profitieren.
Diese Unternehmen könnten besonders interessant werden, wenn industrielle KI zunehmend über Pilotprojekte hinausgeht.
9. Die fünf wichtigsten Fragen für die Suche nach KI-Perlen
Nicht jedes Unternehmen, das KI auf seine Produkte schreibt, wird zum Gewinner.
Ich würde bei jedem Kandidaten fünf Fragen stellen.
1. Gibt es bereits zahlende Kunden?
Ein Produkt kann technisch beeindruckend sein und trotzdem kein profitables Geschäftsmodell besitzen.
Wir sollten zwischen kostenlosen Funktionen, Testprojekten, Auftragsbestand und tatsächlich wiederkehrenden Umsätzen unterscheiden.
2. Erzeugt KI zusätzliches Geschäft?
Es reicht nicht, wenn ein Unternehmen eine neue KI-Funktion anbietet.
Interessant wird es, wenn Kunden zusätzliche Produkte kaufen, höhere Preise bezahlen oder mehr Leistungen nutzen.
3. Ist die KI schwer ersetzbar?
Ein Unternehmen besitzt nicht automatisch einen Burggraben, nur weil es KI einsetzt.
Ein Vorteil kann durch spezialisierte Daten, tief integrierte Arbeitsabläufe, hohe Wechselkosten, regulatorisches Wissen oder die Verbindung von Software und Hardware entstehen.
4. Verbessert KI die Wirtschaftlichkeit?
Wenn ein Softwareunternehmen für jeden zusätzlichen Euro Umsatz unverhältnismäßig viel für Rechenleistung und externe Modelle bezahlen muss, ist die Monetarisierung möglicherweise weniger attraktiv als erwartet.
Wir sollten daher nicht nur auf den Umsatz schauen, sondern auch auf Bruttomargen, freien Cashflow und den Aufwand für die Entwicklung neuer Produkte.
5. Ist die Bewertung noch vernünftig?
Selbst ein hervorragendes Unternehmen kann eine enttäuschende Aktie sein, wenn die erwarteten Gewinne bereits sehr großzügig eingepreist sind.
Deshalb gehören zur zweiten KI-Welle immer zwei Analysen:
- Unternehmensanalyse: Wie gut ist das Geschäftsmodell?
- Bewertungsanalyse: Wie viel Wachstum ist im Aktienkurs bereits enthalten?
Erst beide zusammen ergeben eine belastbare Investmentthese.
10. Meine Schlussfolgerung: Die zweite KI-Welle könnte breiter werden als die erste
Die erste KI-Welle hat vor allem Unternehmen sichtbar gemacht, die die technische Grundlage liefern.
Die zweite Welle könnte weitere Branchen erfassen, weil Unternehmen KI zunehmend in ihre tatsächlichen Arbeitsabläufe integrieren.
Dabei sehe ich vier Entwicklungen, die wir besonders beobachten sollten:
Erstens: KI wird Teil bestehender Software.
ServiceNow, Salesforce, Datadog und Snowflake zeigen unterschiedliche Wege, wie KI in etablierte Plattformen integriert und monetarisiert werden kann.
Zweitens: Sicherheit wird zur Voraussetzung für den produktiven Einsatz.
Palo Alto Networks, Fortinet, Cloudflare und WALLIX könnten von steigenden Anforderungen an den Schutz digitaler Systeme profitieren.
Drittens: Spezialisierte Branchenlösungen gewinnen an Bedeutung.
Veeva und EXL verdeutlichen, dass KI nicht nur durch allgemeine Modelle, sondern auch durch spezialisiertes Wissen und die Integration in konkrete Prozesse wirtschaftlich wertvoll werden kann.
Viertens: KI erreicht die physische Welt.
Siemens, HMS Networks und Mensch und Maschine könnten interessant werden, wenn intelligente Fabriken, vernetzte Maschinen und KI-gestützte Engineering-Prozesse zunehmend produktiv eingesetzt werden.
Die Chancen sind allerdings nicht gleichmäßig verteilt. Manche Unternehmen werden mit KI neue Umsätze erzielen. Andere werden ihre Produkte lediglich anpassen müssen, um wettbewerbsfähig zu bleiben. Wieder andere könnten durch neue KI-Konkurrenz unter Druck geraten.
Mein persönliches Fazit für das Depot 2036
Ich verstehe die zweite KI-Welle nicht als Ablösung der bisherigen KI-Investments, sondern als Erweiterung des Blickfelds.
Meine Lieben, deshalb bleibe ich auch weiterhin in der ersten Welle investiert.
Neben den Unternehmen, die Speicher, Rechenleistung und Infrastruktur liefern, rücken zunehmend diejenigen in den Mittelpunkt, die KI in konkrete Produkte und Arbeitsabläufe übersetzen.
Besonders spannend finde ich dabei drei miteinander verbundene Investmentthesen:
- Constellation Software: Kann spezialisierte Branchensoftware durch KI leistungsfähiger werden, ohne ihren Wettbewerbsvorteil zu verlieren?
- WALLIX: Wird die Kontrolle von Identitäten und privilegierten Zugriffen zu einem wichtigen Bestandteil sicherer KI-Agenten?
- Siemens: Kann industrielle KI aus Pilotprojekten in den wirtschaftlichen Alltag von Fabriken überführen?
Das sind drei unterschiedliche Ansätze – spezialisierte Software, Cybersecurity und industrielle Automatisierung. Sie ermöglichen uns, die zweite KI-Welle aus verschiedenen Blickwinkeln zu verfolgen.
Der nächste Schritt ist für mich, diese Depot-2036-Unternehmen systematisch anhand von vier Kriterien zu untersuchen: KI-Umsatz heute, zusätzliches Umsatzpotenzial, Burggraben und Bewertung.
Denn am Ende suchen wir nicht einfach Unternehmen, die von KI sprechen.
Wir suchen Unternehmen, die KI zu einem dauerhaft profitablen Geschäftsmodell machen können.
Meine Lieben, mein Dank gilt an alle welche es durchgehalten haben bis zum Schluss zu lesen.
Ich würde mich über viele Likes und Kommentare freuen.
Last uns auch gerne über die zweite Welle diskutieren.