441,22€ de dividendos en octubre. cinco empresas, cinco pagos y dos que no ampliaría hoy.
los números salen de mi cartera y de los cuadrantes de mi motor matemático, así que aquí va el desglose completo, con los peros incluidos.
• $DG (-1,31 %) vinci 157,30€ 🟢 óptimo
•$SAN (-0,58 %) santander 135,26€ 🟣 observar
• $T (-1 %) at&t 86,05€ 🟢 óptimo
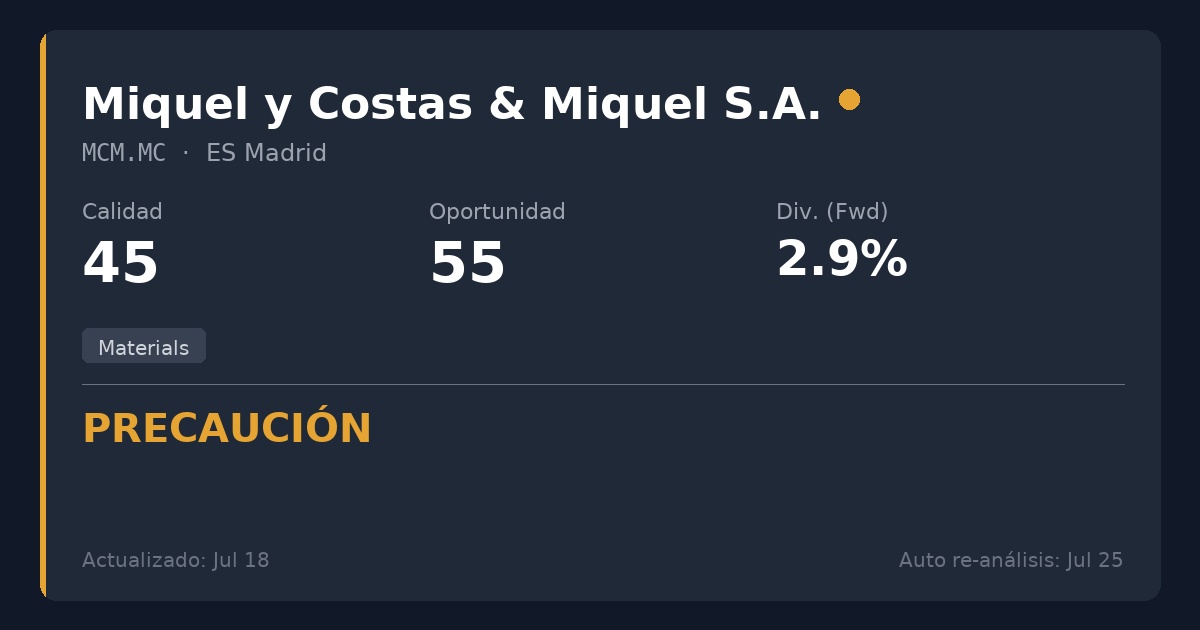
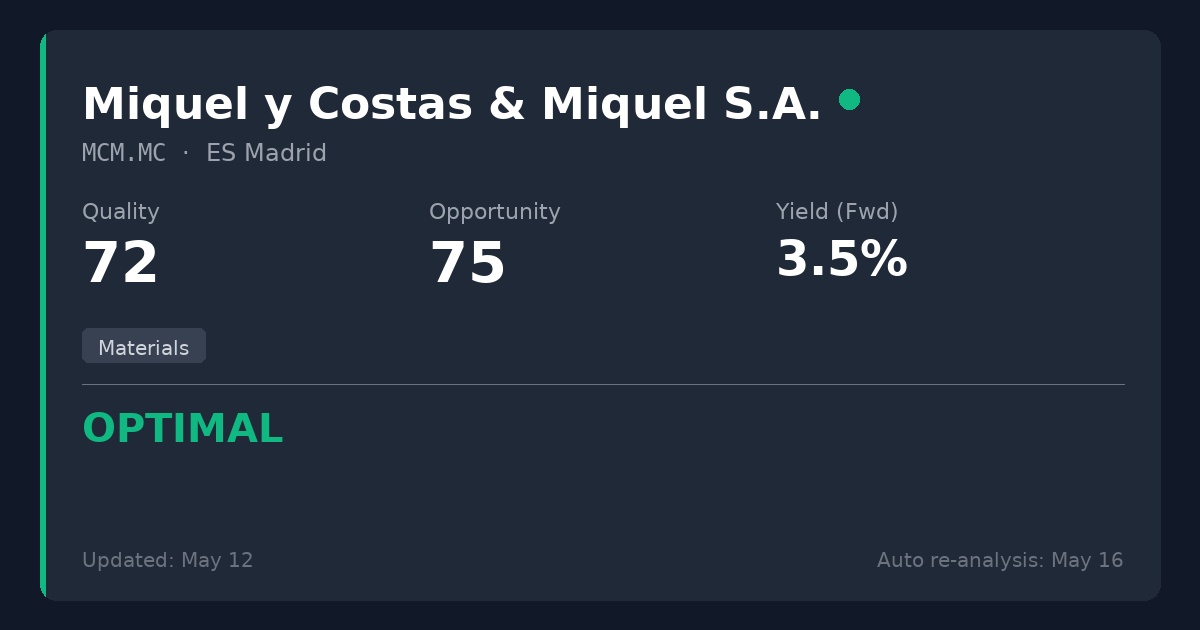
•$MCM (+0,4 %) miquel y costas 32,50€ 🟠 precaución
• $MKC (-1,57 %) mccormick 30,11€ 🟢 óptimo
🟢 VInci: 4,66% de yield y 12,09x PER para el dueño de autopistas y aeropuertos. el pero: los impuestos que francia quiere subir a las concesiones y el vencimiento de las autopistas francesas entre 2032 y 2036.
🟣 Banco Santander: 10,88x PER, payout del 23,69% y un 6,87% de retorno total al accionista contando recompras. el pero: en efectivo solo reparte el 2,44%, así que buena parte del retorno llega como recompra y no como caja. el recorte del 65% de 2021 sigue en su historial.
🟢 AT&T: 5,36% de yield, 11,38x PER y cobertura de caja de 2,25x. el pero: recortó el dividendo un 35% en 2022, lo tiene congelado hasta 2028 y arrastra 3,66x de deuda/ebitda.
🟠 Miquel y costas: 8,35x PER y caja neta positiva, pero el 60% de sus ingresos viene del papel para tabaco y la cobertura de caja del dividendo es 0,65x. mi sistema le da 25/100 de calidad. sus 32,50€ los cobro, pero no amplío hasta ver resultados del plan de 130M€.
🟢 Mccormick: 4,10% de yield, 8,50x PER y 40 años seguidos subiendo el dividendo. el pero: huelgas y un PER actual de 8,5x frente a un forward de 13,87x, que normalmente significa que los últimos beneficios traían partidas no repetibles.