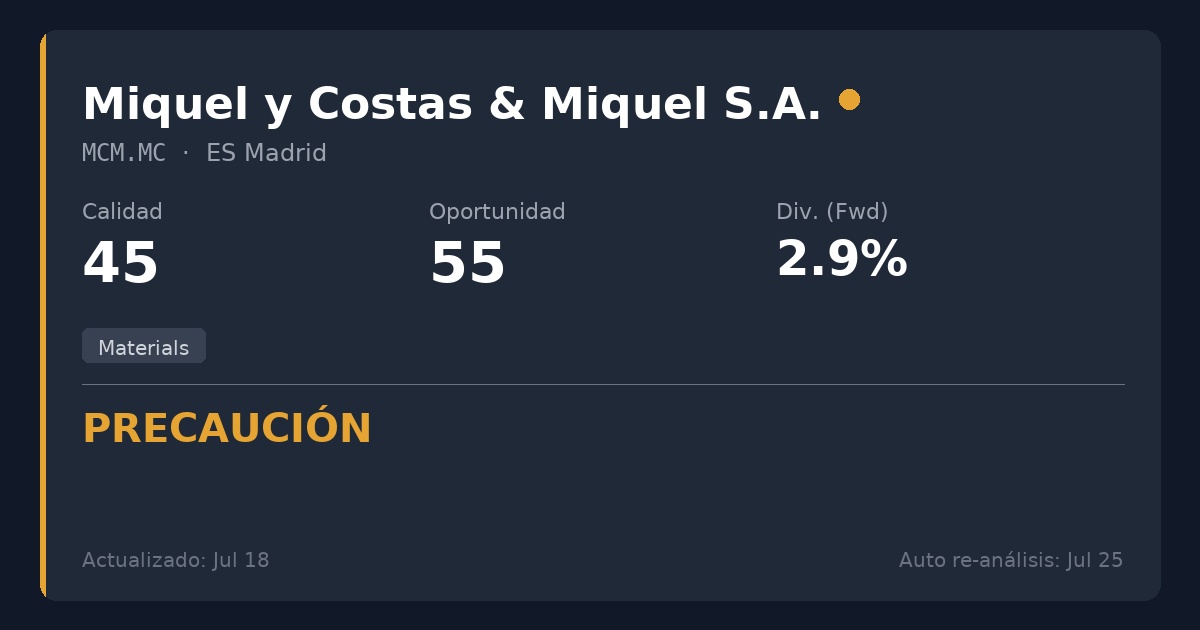
Miquel y Costas $MCM (+0,05 %) es un fabricante de papel especial altamente rentable con un Balance impecable de caja neta, pero su alta exposición al mercado de tabaco combustible, en declive secular, genera un desajuste estratégico a largo plazo para inversores conservadores en dividendos. La valoración actual (PER 11,7) parece atractiva, pero el ciclo de gasto de capital en curso de 130 millones de euros está comprimiendo el Flujo de Caja Libre , y la Rentabilidad por Dividendo del 2,88% está por debajo de nuestros umbrales objetivo.
Esta en nuestro cudrante precaución lo que implica que hay que entender bien la situación para entrar en la acción. Yo la mantengo por ahora.
Desde que la tengo en 2020, ha subido un 30% y he recibido un 17% en dividendos. al rededor de 3.7% Yoc