

Moin meine Mitstreiter! 🚀
Ein ganz besonderer Gruß geht heute raus an unser zweites Lieblings-Mitglied aus der Runde: @Multibagger – unseren selbsternannten Selfmade-Aktienjunkie und "Ich werde schnell reich"-Spezialisten! 😉
Lieber Chris, ich hatte dir im Laufe der Woche versprochen, dass auch du auf deine Kosten kommst. Während wir sonst oft solide Cashflow-Riesen wälzen, servieren wir dir heute genau das, worauf du spezialisiert bist:
Ein echtes Zocker-Play, wo es ordentlich heiß hergeht, wo gewaltige Chancen warten, aber eben auch noch lange nicht alles eitel Sonnenschein ist!
Wir tauchen heute tief in eines der wichtigsten und emotionalsten Themen unserer Zeit ein: Die Krebsforschung und die Entwicklung von Präzisionsmedizin der nächsten Generation. Mein KI-Kompagnon und ich haben uns durch die neusten Daten eines Biotech-Pioniers gewühlt, der mit seiner Forschung den Kampf gegen die Leukämie auf ein neues Level heben will.
Wir reden hier nicht über eine gemütliche Dividenden-Kuh, sondern über einen knallharten Biotech-Satelliten aus dem Onkologie-Bereich, der mit seinem ersten FDA-zugelassenen Krebsmedikament gerade den Markt aufrollt.
Holt euch einen frischen Kaffee, lehnt euch zurück und schnallt euch an. Vorhang auf für Kura Oncology! 💥
1. Was macht das Unternehmen?
Kura Oncology Inc. ist ein US-amerikanisches Biopharma-Unternehmen im kommerziellen Stadium, das sich auf die Entwicklung von Präzisionsmedikamenten gegen Krebs spezialisiert hat. Das Herzstück des Unternehmens ist das Medikament KOMZIFTI™ (Ziftomenib). Es hat im November 2025 die volle FDA-Zulassung für erwachsene Patienten mit einer speziellen Form der akuten myeloischen Leukämie (rezidivierte/refraktäre NPM1-mutierte AML) erhalten. Damit hat Kura den Sprung von der reinen Forschungsbude zum kommerziellen Pharma-Player geschafft.
2. Geografische Präsenz & Pipeline-Portfolio
Kura rollt KOMZIFTI aktuell primär auf dem US-Markt aus, expandiert jedoch global. Durch eine strategische Partnerschaft mit dem japanischen Konzern Kyowa Kirin wird die Vermarktung außerhalb der USA (inklusive Asien/Japan) vorangetrieben. Neben KOMZIFTI in der Leukämie-Therapie hat Kura mit Darlifarnib (KO-2806) ein zweites Eisen im Feuer, das aktuell in Studien gegen Nierenkrebs (RCC) und Bauchspeicheldrüsenkrebs getestet wird.
3. Key Figures, Daten & Fakten (Stand: August 2026)
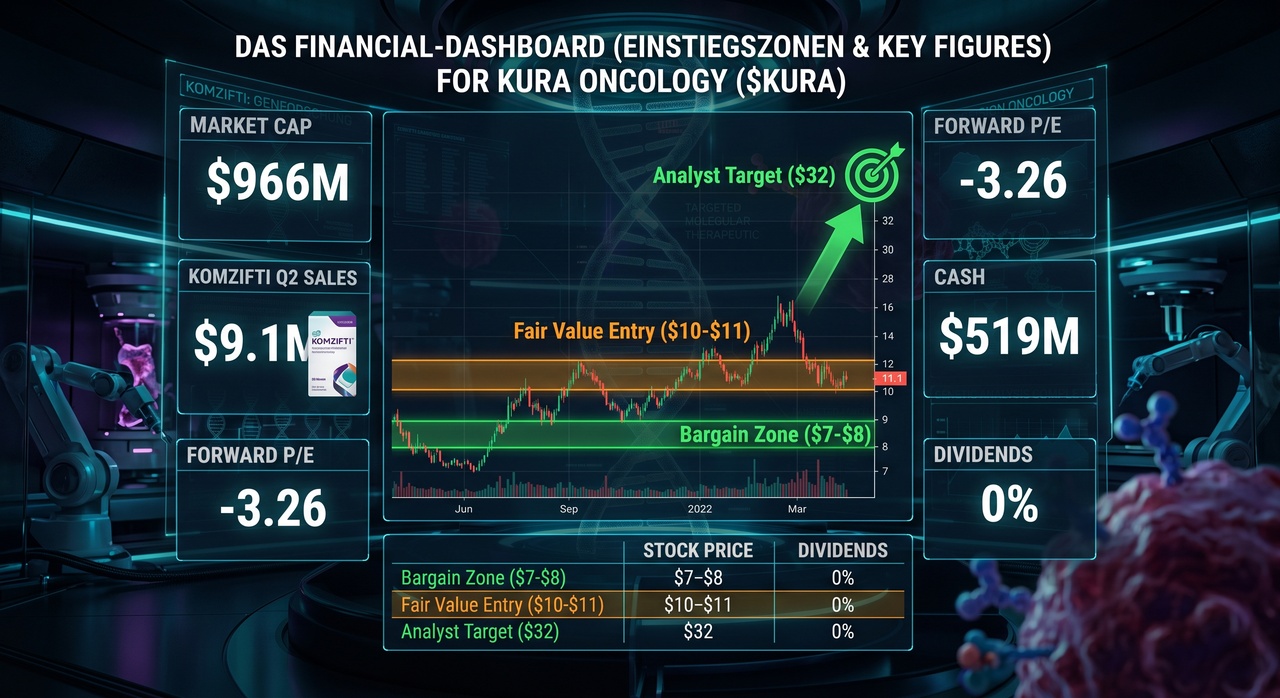
- Aktueller Kurs: ~10,03 EUR bzw. 10,90 USD.
- Marktkapitalisierung: ~966,1 Mio. USD (~890 Mio. EUR) – Ein klassischer Small- bis Mid-Cap.
- KGV (Forward 2026): -3,26x (Hochgradig unprofitabel).
- Nettoergebnis Q2 2026: -68,3 Mio. USD.
- Produktumsatz Q2 2026: 9,1 Mio. USD mit KOMZIFTI im 2. vollen Verkaufsquartal (+35 % neue Patientenstarts QoQ).
- Cash-Polster: 519 Mio. USD in Barreserven + 180 Mio. USD erwartete Meilensteinzahlungen von Kyowa Kirin.
- Dividendenrendite: 0,0 %.
4. Check gegen unsere etablierten Formeln
- Core Quality Formula: Das historische Umsatzwachstum liegt bei -7,3 % und die EBIT-Marge liegt bedingt durch hohe Forschungsausgaben tief im negativen Bereich (-411,9 %). Score: Nicht bestanden.
- Cashflow Quality Formula: Die FCF-Rendite liegt bei -11,3 %. Das Unternehmen verbrennt aktuell massiv Cash für die Vermarktung und klinische Studien.
- Dividend Filter: 0,0 % Rendite. Für unseren Income-Core fällt der Wert komplett durch.
- Exclusion Rule (Rote Karte):
Stopp-Signal für den Konservativ-Teil! Kura verstößt gegen alle Kriterien unseres Core-Depots (kein Profit, negativer Cashflow, Story > Zahlen). Aber: Für unsere Barbell-Strategie als hochspekulative Beimischung (Satellit) ist Kura ein reines Zukunfts-Play.
5. Chartanalyse der letzten Monate
- Kurstrend: Auf Jahressicht steht die Aktie mit +48,0 % extrem stark da.
- Gleitende Durchschnitte: Der Kurs notiert aktuell rund +12,5 % über der 50-Tage-Linie und +21,1 % über der 200-Tage-Linie.
- Technik-Score: Die technischen Indikatoren und MAs signalisieren auf InvestingPro ein klares "Strong Buy". Das Momentum ist absolut intakt.
6. Besondere Einstiegszonen ("Bargain Hunter's List")
- Bargain Zone (Absolutes Schnäppchen): 6,50 € – 7,50 € (7,00 $– 8,00$). Das war der Bereich vor dem jüngsten Ausbruch.
- Fair-Value-Einstieg: 9,50 € – 10,50 € (~10,00 $– 11,00$). Aktuelles Niveau für erste spekulative Tranchen.
- Kursziel / Take-Profit: Analysten-Konsens bei 27,37 € (32,00 $), Spitzen-Prognosen reichen bis 65,00 € (76,00 $).
7. Risiko-Deep-Dive 1: Unprofitabilität & KOMET-017 Risiko
Kura verbrennt enorm viel Geld.
Im zweiten Quartal 2026 lag der Verlust bei 68,3 Mio. USD.
Der gesamte langfristige Investment-Case steht und fällt mit der Phase-3-Studie KOMET-017. Sollten die Daten im Jahr 2028 enttäuschen, bricht das Fundament der Wachstumsstory zusammen.
8. Risiko-Deep-Dive 2: Wettbewerb & FDA-Warnhinweis
- Black-Box-Warning: KOMZIFTI trägt einen behördlichen Warnhinweis für ein potenziell tödliches "Differenzierungssyndrom". Das könnte manche Ärzte bei der Verschreibung vorsichtig machen.
- Konkurrenz: Mit Syndax Pharmaceuticals
$SNDX (+0 %) kämpft ein direkter Rivale um die Marktführerschaft bei Menin-Inhibitoren. Zudem schlafen Schwergewichte wie Pfizer oder Novartis in der Leukämie-Forschung nicht.
9. Zukunftsaussichten & Wachstumstreiber
Das Potenzial ist gigantisch:
Kura peilt mit KOMZIFTI in der Erstlinien-Therapie (Frontline AML) einen adressierbaren Gesamtmarkt (TAM) von 7 Mrd. USD an. Das Management traut dem Medikament Spitzenumsätze von bis zu 3 Mrd. USD jährlich zu. Sollte die KOMET-017 Studie 2028 positiv ausfallen, wandelt sich Kura vom Small-Cap zum Milliarden-Konzern.
10. Wettbewerb & Ersatzkandidaten
- Syndax Pharmaceuticals ($SNDX): Der direkte Peer im Bereich der Menin-Inhibitoren.
- Relay Therapeutics $RLAY
/ Tango Therapeutics $TNGX
: Ähnlich bewertete Biotech-Peers im Präzisions-Onkologie-Sektor.
11. Liquiditäts- & Bilanz-Analyse
Biotech-Firmen leben von ihrer Runway (Reichweite des Geldes).
Kura ist hier exzellent aufgestellt:
Mit 519 Mio. USD an Cash und weiteren 180 Mio. USD von Kyowa Kirin ist das Unternehmen bis zum entscheidenden KOMET-017 Daten-Readout im Jahr 2028 vollständig durchfinanziert! Es droht kurzfristig keine böse Kapitalerhöhung / Verwässerung.
12. Analysten-Meinungen & Fair Value
- Konsens: Bullisch! 14 Analysten raten zum Kauf, 1 zum Halten, 0 zum Verkaufen.
- Durchschnittliches Kursziel:
32,00 USD (~27,37 EUR). Das entspricht einem gewaltigen Kurspotenzial von +157,8 % vom aktuellen Niveau!
13. Anstehende Katalysatoren
- H2 2026: Klinische Kombinationdaten für KOMZIFTI + FLT3-Inhibitoren.
- H1 2027: Start der Plattform-Studie für Darlifarnib bei Bauchspeicheldrüsenkrebs.
- 2028: Der Mega-Katalysator – Top-Line Ergebnisse der Phase-3-Studie KOMET-017.
14. Sentiment & Insider-Aktivitäten
In den letzten Wochen gab es zwei extrem positive Signale:
- Der CEO von Kura hat im großen Stil eigene Aktien gekauft, was ein massiver Vertrauensbeweis der Teppichetage ist!
- Die Q2-Zahlen übertrafen die Erwartungen der Analysten beim EPS (-0,77 $vs. -0,88$ erwartet) und beim Umsatz deutlich.
15. Zukunftsfähigkeit & Mein persönliches Fazit
Liebe Community, macht euch keine Illusionen:
Kura Oncology $KURA (+0,11 %)
ist kein krisenfester Dividenden-Anker, sondern eine knallharte, hochvolatile Biotech-Wette!
Wer aber in seinerStrategie Platz für Risikokapital hat, findet hier ein extrem spannendes Setup:
Ein bereits FDA-zugelassenes Medikament, eine prall gefüllte Kasse bis 2028, CEO-Insiderkäufe und ein Analysten-Target von über +150 %.
Für mich persönlich ein faszinierender Satelliten-Wert auf der Watchlist!
Beste Grüße aus Dänemark
RaketenToni
und natürlich alle anderen :)


