

Nicht nur meine beiden erst 3 Tage alten Neuzugänge $KURA (+0,11 %) und $GENB habe einen guten Start gehabt. Auch die von mir hier vor einer Woche vorgestellte und gekaufte $CAI (-0,35 %) entwickelt sich mit einem Plus von 27% in einer Woche hervorragend. Hier werde ich auch an schwächeren Tagen, die mit Sicherheit kommen werden noch weiter aufstocken, da ich mittelfristig auf Sicht von 3-4 Jahren durchaus mit dreistelligen Kursen rechne.
Diskussion über KURA
Beiträge
31Mon.·
Guter Start!
2Mon.·
Neuer Wert im Auge!
Heute möchte ich Euch einen neuen Wert vorstellen, bei dem ich kurz vor einem Einstieg stehe. Er verbindet KI und Biotechnologie. Hierbei handelt es sich um $CAI (-0,35 %) .
Das texanische Unternehmen ist kein klassischer Diagnostik Play. Caris Life Sciences ist vertikal integriert und deckt die ganze Bandbreite in einem „Precision-Oncology-System“ ab. Am Anfang steht oft der Patient, der eine Gewebeprobe oder Blutprobe abgibt. Die Firma hat dann die notwendigen Tools, um mit dem Profiling zu starten. Dieses kann mehr als 23.000 Gene abdecken und soll nicht nur einzelne Mutationen erkennen, sondern auch Hinwei se zur Genaktivität, zu Genfusionen, zu Mutationsmustern und Proteinexpressionen liefern. Ein wichtiger Bestandteil in diesem frühen diagnostischen Pro zess ist das Tool Caris Assure. Hierbei handelt es sich um einen fortschrittlichen, blutbasierten Flüssigbiopsie-Test von Caris Life Sciences. Dieser kann zirkulierende DNA und RNA sowie weiße Blutkörperchen aus einer einzigen Blutprobe des jeweiligen Patienten analysieren. Die gewonnenen Daten kann Caris Life Sciences dann wiederum in belastbare, klinisch interpretierbare Ergebnisse übersetzen. Die Gesellschaft nutzt hierfür die Plattform Caris Molecular Intelligence sowie KI- und Machine-Learning-Modelle. Ergo: Das TechBio-Unternehmen agiert am Puls der Zeit und kann damit schnell und präzise wichtige Informationen zum Patienten liefern. Doch warum ist das so wichtig? Mithilfe der Ergebnisse können die Eigenschaften des Tumors definiert und damit wiederum die passendste Therapie abgeleitet werden. Darüber hinaus kann Caris Life Sciences helfen, die passende klinische Studie für den Patienten zu finden. Soll heißen: Caris Life Sciences agiert als Schnittstelle zwischen dem Patienten und Pharma- respektive Biotech-Unternehmen sowie Ärzten, die auch auf die richtige Patientenauswahl für die jeweiligen klinischen Studien angewiesen sind (siehe Grafik auf Seite 3 unten). Wie präzise Caris Life Sciences in der Onkologie inzwischen analysieren kann, zeigt das Tool Caris GPSai. Die Abkürzung steht für „Genomic Probability Score AI“ und ist ein KI-gestütztes Verfahren, welches den Tumor einschätzt, aus welchem Organ oder Gewebe das Geschwür stammt. Zum Beispiel wird ein Tumor in der Lunge gefunden – durch den Einsatz von Caris GPSai wird allerdings herausgefunden, dass es sich um eine Metastase eines anderen Primärtumors handelt. Enormer Datenschatz Mit jeder weiteren Tumoranalyse kann Caris Life Sciences zusätzliche Daten generieren. Die klinisch-molekulare Datenplattform könnte sich langfristig als einer der wichtigsten (versteckten) Vermögenswerte des Unternehmens entpuppen. Caris Life Sciences selbst bezeichnet die Daten- und Informatikarchitektur als „Caris CODEai“. Diese verknüpft molekulare Informationen mit klinischen Verläufen. Inzwischen können die Amerikaner auf mehr als eine Million molekulare Tumorprofile sowie mehr als 740.000 damit verbundene klinische Behandlungsergebnisse zurückgreifen. Der enorme Datenschatz trägt dazu bei, die Analysen noch präziser zu gestalten und hilft den Unternehmen zudem, neue Produkte zu entwickeln.
Multi-Krebs-Test mit Mega-Potenzial
Apropos Produkte: Caris Life Sciences hat Anfang Juli den Launch von „Caris Detect“ angekündigt. Der Bluttest zur Früherkennung von verschiedenen Krebsarten bietet jede Menge zusätzliches Ab-satzpotenzial für das Unternehmen, das erst im Juni vergangenen Jahres unter dem Ticker-Symbol „CAI“ an die Nasdaq gegangen ist. Langfristig könnte sich Caris Detect als allgemeiner Ersatz für bereits etablierte Vorsorgeuntersuchungen (zum Beispiel eine Darm- oder Magenspiegelung) positionieren. Caris Life Sciences will mit weiteren Studien die klinische Evidenz des innovativen Krebsfrüherkennungstests stärken und sogar die Einsatzmöglichkeiten erweitern.
Auch bei Caris Detect setzt das TechBio-Unternehmen auf die stetig wachsende Datenbank. Mehr als eine Million Fälle und über 50 Milliarden molekulare Marker bilden die Basis. Auch hier nutzt Caris Life Sciences die Power der KI. MRD-Tests als Chance. Ein wichtiger Teil des Produktportfolios von Caris Life Sciences sollen in Zukunft auch Lösungen zur Erkennung der Minimalen Resterkrankung (MRD) werden. Mit Caris Assure hat die Gesellschaft bereits einen Bluttest zur Therapieauswahl im Produktportfolio. Die MRD-Anwendung befindet sich derzeit in der Validie rungs- respektive Einführungsphase und der Vermarktungsstart könnte im zweiten Halbjahr 2026 erfolgen. Mithilfe eines MRD-Tests lassen sich kleinste Mengen von Krebszellen beziehungsweise Tumor-DNA oder -RNA identifizieren, die nach einer Behandlung wie etwa einer Operation oder Chemotherapie noch im Körper vorhanden sein können. Daraus lässt sich dann wiederum die weitere Behandlung ableiten und ein potenzielles Rückfallrisiko einschätzen. MRD-Tests sind stark im Kommen: Größter Wettbewerber in diesem Bereich ist Natera. Im zweiten Quartal hat das Unternehmen 283.000 MRD-Tests durchgeführt (im Jahr 2025: 769.000 Stück). Produktübergreifend analysierte Natera im Berichtszeitraum über eine Million Tests und verzeichnete hier ein Plus von 22 Prozent im Vergleich zum Vorjahreszeitraum und erlöste im Q2 insgesamt 753 Millionen Dollar. Der Caris-Wettbewerber kommt inzwischen auf einen Börsenwert von satten 46 Milliarden Dollar und schreibt noch keine schwarzen Zahlen. Dem gegenüber steht die Marktkapitalisierung von Caris Life Sciences in Höhe von etwa 6,6 Milliarden Dollar. Soll heißen: Natera wird derzeit in etwa der siebenfache Börsenwert des kleineren Wettbewerbers zugesprochen. Eine Diskrepanz, die sich mittel- bis langfristig auflösen könnte. Ich traue Caris Life Sciences zu, bis zum Ende der Dekade einen Börsenwert von 33 Milliarden Dollar erreichen zu können (Bewertungsabschlag von gut einem Viertel auf den der zeitigen Börsenwert von Natera). Daraus resultiert ein Kurspotenzial von satten 400 Prozent.
Kräftiges Wachstum Caris Life Sciences befindet sich klar auf den Spuren von Natera. Das haben die Zahlen zum zweiten Quartal vor wenigen Tagen
eindrucksvoll bewiesen. Zwischen April und Juni stiegen die Kon-zernumsätze um knackige 45 Prozent auf 263,7 Millionen Dollar. Das entspricht etwa 35 Prozent der Umsätze von Natera im Q2. Allerdings beträgt die Marktkapitalisierung von Caris Life Sciences gerade einmal knapp 15 Prozent des Börsenwertes von Natera. Allein hier zeigt sich schon eine enorme Bewertungslücke zwischen den beiden Unternehmen. 59.200 klinische Fälle hat Caris Life Sciences im zweiten Quartal bearbeitet, was einem Plus von 18 Prozent gegenüber dem Vorjahres- zeitraum entspricht. Das EBITDA belief sich auf 55,7 Millionen Dollar, unter dem Strich fiel ein Nettoverlust in Höhe von lediglich 0,6 Millionen Dollar an. Aller Voraussicht nach wird Caris Life Sciences im laufenden dritten Quartal auch unter dem Strich in die Gewinnzone vordringen können. David Dean Halbert, Gründer und CEO von Caris Life Sciences, zeigte sich sehr zufrieden mit dem Quartal: „Dies war ein Rekordquartal mit rund 59.200 klinischen Fällen, was einem Anstieg von mehr als zwölf Prozent gegenüber dem Vorquartal entspricht und die anhaltende Nachfrage sowie die Früchte unserer Investitionen in unsere Vertriebsstruktur widerspiegelt“, so der Firmenlenker. „Unser umfassender Ansatz verleiht jedem Fall echte molekulare Tiefe – gestützt auf mehr als 1,13 Millionen Patienten, mit deren Daten unsere KI trainiert wurde. Diese Tiefe ist die Triebkraft hinter Caris Detect. Und Detect beschränkt sich nicht darauf, Krebs frühzeitig zu erkennen: Mithilfe unseres sogenannten ‚Mutational Cleanse‘ wollen wir ein frühes Signal in personalisierte Immunziele umwandeln und so den Schritt von der Früherkennung zur frühzeitigen Abwehr vollziehen. Letztendlich läuft alles auf eines hinaus: Präzisionsmedizin für jeden Patienten Wirklichkeit werden zu lassen“, so Halbert.
Druckenmiller an Bord
Die – schon bald – nachhaltig profitable Wachstumsstory kommt auch bei den Investoren gut an. Schon zum Börsengang wurde der Ausgabepreis auf 21 Dollar festgelegt, nachdem zuvor 16 bis 18 Dollar anvisiert wurden. Die Aktie schoss am ersten Handels tag um zeitweise 30 Prozent nach oben. In den Handelswochen danach stieg das Papier des Newcomers aus dem Jahr 2025 sogar zeitweise auf über 40 Dollar nach oben.
Doch in diesem Jahr wurde der Titel zeitweise auf unter 15 Dollar gedrückt. Im ersten Quartal hat unter anderem der Star-Investor Stanley Druckenmiller mit seinem Duquesne Family Office die Chance genutzt, um ein millionenschweres Aktienpaket zu erwerben. Druckenmiller dürfte inzwischen wieder mit mehr Freude auf den Aktienkurs von Caris Life Sciences blicken: Denn inzwischen notiert der Titel wieder deutlich über der Marke von 22 Dollar. Auslöser für den massiven Kurssprung zuletzt waren die starken Zahlen zum zweiten Quartal und ebenfalls starke Ergebnisse des großen Wettbewerbers Natera. Immer mehr Marktteilnehmern wie die US-Investoren-Ikone Druckenmiller scheint die Bewertungslücke zwischen Natera und Caris Life Sciences aufzufallen. Ganz zu schweigen vom enormen Wachstumspotenzial, welches der Diagnostikmarkt im Bereich der Präzisionsonkologie bietet.
Mit der jüngsten Rally hat sich die Aktie von Caris Life Sciences nicht nur von den Tiefständen gelöst, sondern auch die 50- und 200-Tage-Linie von unten nach oben durchbrochen. Nach einer kurzen Verschnaufpause sollte der TechBio-Wert schon bald gen 52-Wochen-Hoch streben. Mittel- bis langfristig verfügt der Titel über klares Vervielfachungspotenzial. Natera hat gezeigt (+1.700 % seit dem IPO im Jahr 2015), wie eine Neubewertung aussehen könnte. Spekulativ ausgerichtete Anleger stellen nun einen ersten Fuß in die Tür und komplettieren die Position im Bereich um 20 Dollar. Ein Stopp knapp unterhalb des Rekordtiefs bei 12,00 Euro sichert die Position vor größeren Verlusten nach unten ab.
Das EBITDA soll sich zwischen 2026 und 2029 von 138 auf 456 Mio USD steigern, während sich der Umsatz nahezu verdoppeln soll.
Info: Einige Teile stammen aus einem kostenpflichtigen Aktienreport, den ich hier selbstverständlich nicht verlinken kann. Und natürlich ist das keine Anlageberatung und auch keine Aufforderung zum Kauf.

2Mon.·
FDA-Zulassung, CEO-Insiderkäufe und 7 Mrd. Dollar Marktchance: Der hochspekulative Biotech-Mondschuss für Mutige! 🚀
Moin meine Mitstreiter! 🚀
Ein ganz besonderer Gruß geht heute raus an unser zweites Lieblings-Mitglied aus der Runde: @Multibagger – unseren selbsternannten Selfmade-Aktienjunkie und "Ich werde schnell reich"-Spezialisten! 😉
Lieber Chris, ich hatte dir im Laufe der Woche versprochen, dass auch du auf deine Kosten kommst. Während wir sonst oft solide Cashflow-Riesen wälzen, servieren wir dir heute genau das, worauf du spezialisiert bist:
Ein echtes Zocker-Play, wo es ordentlich heiß hergeht, wo gewaltige Chancen warten, aber eben auch noch lange nicht alles eitel Sonnenschein ist!
Wir tauchen heute tief in eines der wichtigsten und emotionalsten Themen unserer Zeit ein: Die Krebsforschung und die Entwicklung von Präzisionsmedizin der nächsten Generation. Mein KI-Kompagnon und ich haben uns durch die neusten Daten eines Biotech-Pioniers gewühlt, der mit seiner Forschung den Kampf gegen die Leukämie auf ein neues Level heben will.
Wir reden hier nicht über eine gemütliche Dividenden-Kuh, sondern über einen knallharten Biotech-Satelliten aus dem Onkologie-Bereich, der mit seinem ersten FDA-zugelassenen Krebsmedikament gerade den Markt aufrollt.
Holt euch einen frischen Kaffee, lehnt euch zurück und schnallt euch an. Vorhang auf für Kura Oncology! 💥
1. Was macht das Unternehmen?
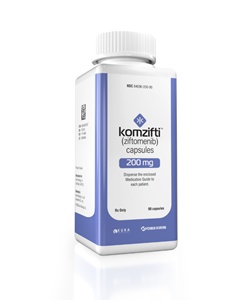
Kura Oncology Inc. ist ein US-amerikanisches Biopharma-Unternehmen im kommerziellen Stadium, das sich auf die Entwicklung von Präzisionsmedikamenten gegen Krebs spezialisiert hat. Das Herzstück des Unternehmens ist das Medikament KOMZIFTI™ (Ziftomenib). Es hat im November 2025 die volle FDA-Zulassung für erwachsene Patienten mit einer speziellen Form der akuten myeloischen Leukämie (rezidivierte/refraktäre NPM1-mutierte AML) erhalten. Damit hat Kura den Sprung von der reinen Forschungsbude zum kommerziellen Pharma-Player geschafft.
2. Geografische Präsenz & Pipeline-Portfolio
Kura rollt KOMZIFTI aktuell primär auf dem US-Markt aus, expandiert jedoch global. Durch eine strategische Partnerschaft mit dem japanischen Konzern Kyowa Kirin wird die Vermarktung außerhalb der USA (inklusive Asien/Japan) vorangetrieben. Neben KOMZIFTI in der Leukämie-Therapie hat Kura mit Darlifarnib (KO-2806) ein zweites Eisen im Feuer, das aktuell in Studien gegen Nierenkrebs (RCC) und Bauchspeicheldrüsenkrebs getestet wird.
3. Key Figures, Daten & Fakten (Stand: August 2026)
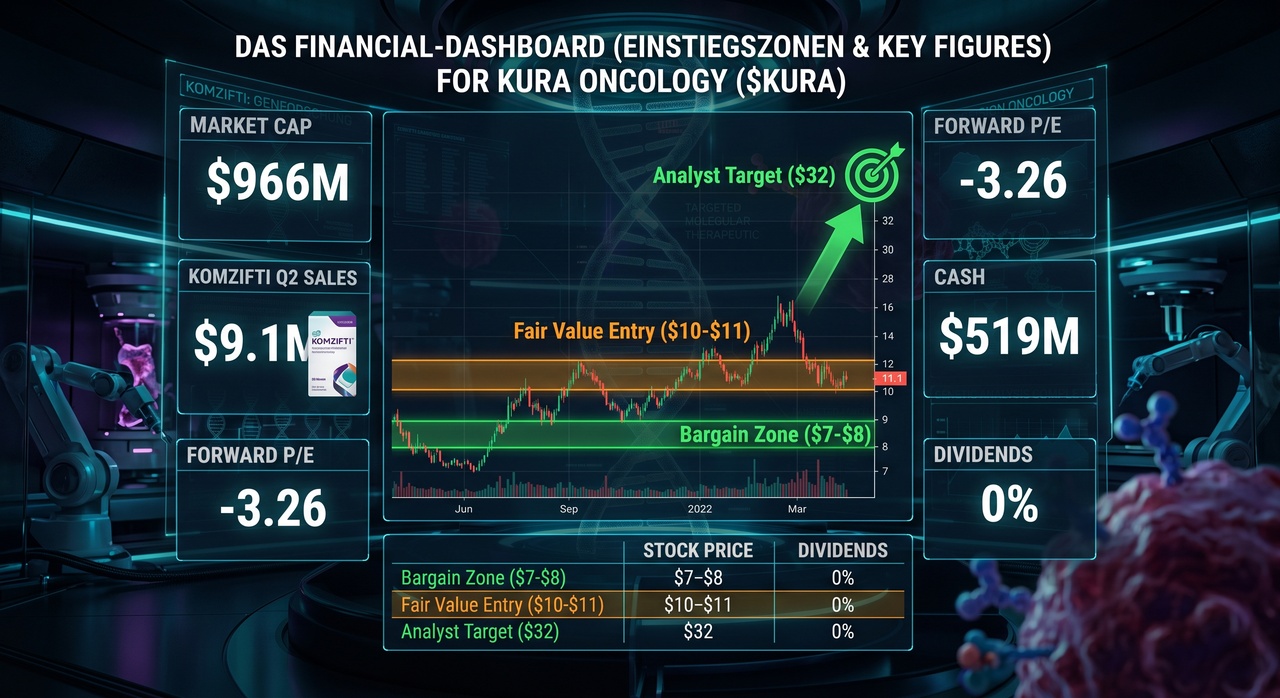
- Aktueller Kurs: ~10,03 EUR bzw. 10,90 USD.
- Marktkapitalisierung: ~966,1 Mio. USD (~890 Mio. EUR) – Ein klassischer Small- bis Mid-Cap.
- KGV (Forward 2026): -3,26x (Hochgradig unprofitabel).
- Nettoergebnis Q2 2026: -68,3 Mio. USD.
- Produktumsatz Q2 2026: 9,1 Mio. USD mit KOMZIFTI im 2. vollen Verkaufsquartal (+35 % neue Patientenstarts QoQ).
- Cash-Polster: 519 Mio. USD in Barreserven + 180 Mio. USD erwartete Meilensteinzahlungen von Kyowa Kirin.
- Dividendenrendite: 0,0 %.
4. Check gegen unsere etablierten Formeln
- Core Quality Formula: Das historische Umsatzwachstum liegt bei -7,3 % und die EBIT-Marge liegt bedingt durch hohe Forschungsausgaben tief im negativen Bereich (-411,9 %). Score: Nicht bestanden.
- Cashflow Quality Formula: Die FCF-Rendite liegt bei -11,3 %. Das Unternehmen verbrennt aktuell massiv Cash für die Vermarktung und klinische Studien.
- Dividend Filter: 0,0 % Rendite. Für unseren Income-Core fällt der Wert komplett durch.
- Exclusion Rule (Rote Karte):
Stopp-Signal für den Konservativ-Teil! Kura verstößt gegen alle Kriterien unseres Core-Depots (kein Profit, negativer Cashflow, Story > Zahlen). Aber: Für unsere Barbell-Strategie als hochspekulative Beimischung (Satellit) ist Kura ein reines Zukunfts-Play.
5. Chartanalyse der letzten Monate
- Kurstrend: Auf Jahressicht steht die Aktie mit +48,0 % extrem stark da.
- Gleitende Durchschnitte: Der Kurs notiert aktuell rund +12,5 % über der 50-Tage-Linie und +21,1 % über der 200-Tage-Linie.
- Technik-Score: Die technischen Indikatoren und MAs signalisieren auf InvestingPro ein klares "Strong Buy". Das Momentum ist absolut intakt.
6. Besondere Einstiegszonen ("Bargain Hunter's List")
- Bargain Zone (Absolutes Schnäppchen): 6,50 € – 7,50 € (7,00 $– 8,00$). Das war der Bereich vor dem jüngsten Ausbruch.
- Fair-Value-Einstieg: 9,50 € – 10,50 € (~10,00 $– 11,00$). Aktuelles Niveau für erste spekulative Tranchen.
- Kursziel / Take-Profit: Analysten-Konsens bei 27,37 € (32,00 $), Spitzen-Prognosen reichen bis 65,00 € (76,00 $).
7. Risiko-Deep-Dive 1: Unprofitabilität & KOMET-017 Risiko
Kura verbrennt enorm viel Geld.
Im zweiten Quartal 2026 lag der Verlust bei 68,3 Mio. USD.
Der gesamte langfristige Investment-Case steht und fällt mit der Phase-3-Studie KOMET-017. Sollten die Daten im Jahr 2028 enttäuschen, bricht das Fundament der Wachstumsstory zusammen.
8. Risiko-Deep-Dive 2: Wettbewerb & FDA-Warnhinweis
- Black-Box-Warning: KOMZIFTI trägt einen behördlichen Warnhinweis für ein potenziell tödliches "Differenzierungssyndrom". Das könnte manche Ärzte bei der Verschreibung vorsichtig machen.
- Konkurrenz: Mit Syndax Pharmaceuticals
$SNDX (-0,06 %) kämpft ein direkter Rivale um die Marktführerschaft bei Menin-Inhibitoren. Zudem schlafen Schwergewichte wie Pfizer oder Novartis in der Leukämie-Forschung nicht.
9. Zukunftsaussichten & Wachstumstreiber
Das Potenzial ist gigantisch:
Kura peilt mit KOMZIFTI in der Erstlinien-Therapie (Frontline AML) einen adressierbaren Gesamtmarkt (TAM) von 7 Mrd. USD an. Das Management traut dem Medikament Spitzenumsätze von bis zu 3 Mrd. USD jährlich zu. Sollte die KOMET-017 Studie 2028 positiv ausfallen, wandelt sich Kura vom Small-Cap zum Milliarden-Konzern.
10. Wettbewerb & Ersatzkandidaten
- Syndax Pharmaceuticals ($SNDX): Der direkte Peer im Bereich der Menin-Inhibitoren.
- Relay Therapeutics $RLAY
/ Tango Therapeutics $TNGX
: Ähnlich bewertete Biotech-Peers im Präzisions-Onkologie-Sektor.
11. Liquiditäts- & Bilanz-Analyse
Biotech-Firmen leben von ihrer Runway (Reichweite des Geldes).
Kura ist hier exzellent aufgestellt:
Mit 519 Mio. USD an Cash und weiteren 180 Mio. USD von Kyowa Kirin ist das Unternehmen bis zum entscheidenden KOMET-017 Daten-Readout im Jahr 2028 vollständig durchfinanziert! Es droht kurzfristig keine böse Kapitalerhöhung / Verwässerung.
12. Analysten-Meinungen & Fair Value
- Konsens: Bullisch! 14 Analysten raten zum Kauf, 1 zum Halten, 0 zum Verkaufen.
- Durchschnittliches Kursziel:
32,00 USD (~27,37 EUR). Das entspricht einem gewaltigen Kurspotenzial von +157,8 % vom aktuellen Niveau!
13. Anstehende Katalysatoren
- H2 2026: Klinische Kombinationdaten für KOMZIFTI + FLT3-Inhibitoren.
- H1 2027: Start der Plattform-Studie für Darlifarnib bei Bauchspeicheldrüsenkrebs.
- 2028: Der Mega-Katalysator – Top-Line Ergebnisse der Phase-3-Studie KOMET-017.
14. Sentiment & Insider-Aktivitäten
In den letzten Wochen gab es zwei extrem positive Signale:
- Der CEO von Kura hat im großen Stil eigene Aktien gekauft, was ein massiver Vertrauensbeweis der Teppichetage ist!
- Die Q2-Zahlen übertrafen die Erwartungen der Analysten beim EPS (-0,77 $vs. -0,88$ erwartet) und beim Umsatz deutlich.
15. Zukunftsfähigkeit & Mein persönliches Fazit
Liebe Community, macht euch keine Illusionen:
Kura Oncology $KURA (+0,11 %)
ist kein krisenfester Dividenden-Anker, sondern eine knallharte, hochvolatile Biotech-Wette!
Wer aber in seinerStrategie Platz für Risikokapital hat, findet hier ein extrem spannendes Setup:
Ein bereits FDA-zugelassenes Medikament, eine prall gefüllte Kasse bis 2028, CEO-Insiderkäufe und ein Analysten-Target von über +150 %.
Für mich persönlich ein faszinierender Satelliten-Wert auf der Watchlist!
Beste Grüße aus Dänemark
RaketenToni
und natürlich alle anderen :)
2323
21 Kommentare
2Mon.
Platz für Risikokapital habe ich, mir fehlt die Kohle für die soliden Investments. Aber auch Risikokapital ist leider begrenzt. Also werde ich mich entscheiden müssen, ob ich auf Deinen potenziellen Tenbagger gehe, oder meinen heute morgen entdeckten potenziellen 100 Bagger mit. $GENB . Die arbeiten daran die ganze Medikamentenentwicklung zu revolutionieren. 😉
•
33
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet