2Mon.·

FDA-Zulassung, CEO-Insiderkäufe und 7 Mrd. Dollar Marktchance: Der hochspekulative Biotech-Mondschuss für Mutige! 🚀

Moin meine Mitstreiter! 🚀


Ein ganz besonderer Gruß geht heute raus an unser zweites Lieblings-Mitglied aus der Runde: @Multibagger – unseren selbsternannten Selfmade-Aktienjunkie und "Ich werde schnell reich"-Spezialisten! 😉


Lieber Chris, ich hatte dir im Laufe der Woche versprochen, dass auch du auf deine Kosten kommst. Während wir sonst oft solide Cashflow-Riesen wälzen, servieren wir dir heute genau das, worauf du spezialisiert bist:

Ein echtes Zocker-Play, wo es ordentlich heiß hergeht, wo gewaltige Chancen warten, aber eben auch noch lange nicht alles eitel Sonnenschein ist!


Wir tauchen heute tief in eines der wichtigsten und emotionalsten Themen unserer Zeit ein: Die Krebsforschung und die Entwicklung von Präzisionsmedizin der nächsten Generation. Mein KI-Kompagnon und ich haben uns durch die neusten Daten eines Biotech-Pioniers gewühlt, der mit seiner Forschung den Kampf gegen die Leukämie auf ein neues Level heben will.


Wir reden hier nicht über eine gemütliche Dividenden-Kuh, sondern über einen knallharten Biotech-Satelliten aus dem Onkologie-Bereich, der mit seinem ersten FDA-zugelassenen Krebsmedikament gerade den Markt aufrollt.


Holt euch einen frischen Kaffee, lehnt euch zurück und schnallt euch an. Vorhang auf für Kura Oncology! 💥

$KURA (+0,23 %)

attachment


1. Was macht das Unternehmen?


Kura Oncology Inc. ist ein US-amerikanisches Biopharma-Unternehmen im kommerziellen Stadium, das sich auf die Entwicklung von Präzisionsmedikamenten gegen Krebs spezialisiert hat. Das Herzstück des Unternehmens ist das Medikament KOMZIFTI™ (Ziftomenib). Es hat im November 2025 die volle FDA-Zulassung für erwachsene Patienten mit einer speziellen Form der akuten myeloischen Leukämie (rezidivierte/refraktäre NPM1-mutierte AML) erhalten. Damit hat Kura den Sprung von der reinen Forschungsbude zum kommerziellen Pharma-Player geschafft.


2. Geografische Präsenz & Pipeline-Portfolio


Kura rollt KOMZIFTI aktuell primär auf dem US-Markt aus, expandiert jedoch global. Durch eine strategische Partnerschaft mit dem japanischen Konzern Kyowa Kirin wird die Vermarktung außerhalb der USA (inklusive Asien/Japan) vorangetrieben. Neben KOMZIFTI in der Leukämie-Therapie hat Kura mit Darlifarnib (KO-2806) ein zweites Eisen im Feuer, das aktuell in Studien gegen Nierenkrebs (RCC) und Bauchspeicheldrüsenkrebs getestet wird.


3. Key Figures, Daten & Fakten (Stand: August 2026)


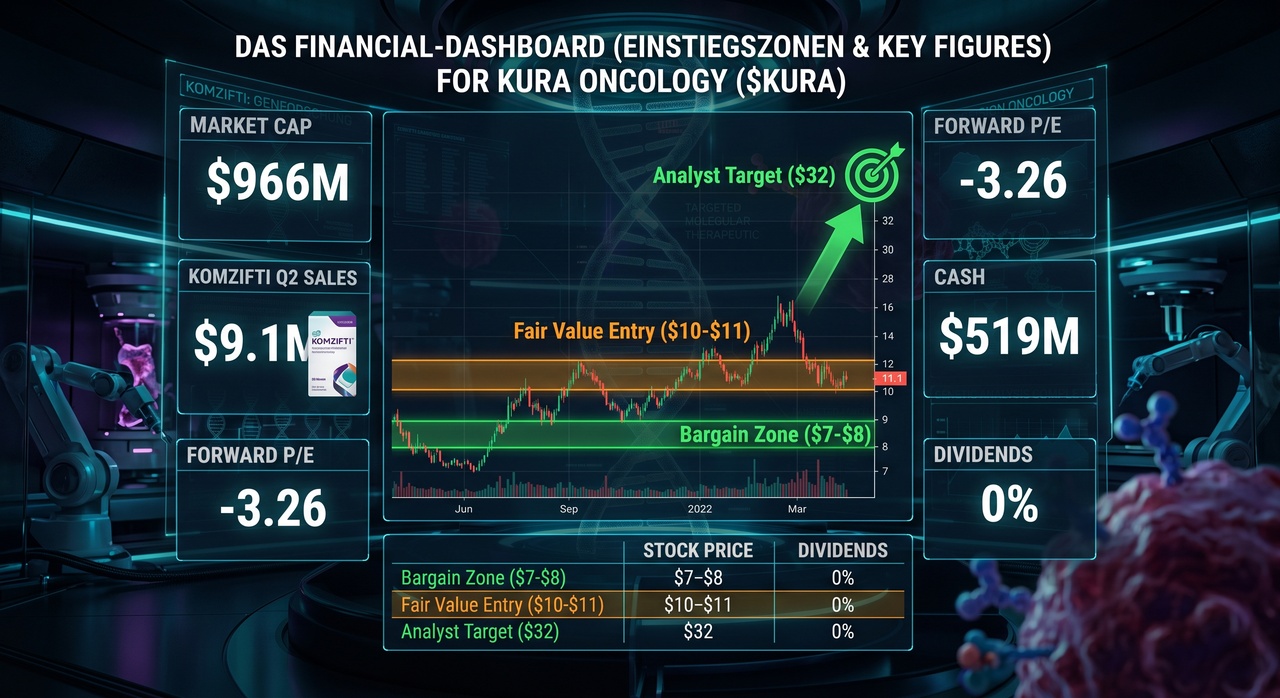
  • Aktueller Kurs: ~10,03 EUR bzw. 10,90 USD.
  • Marktkapitalisierung: ~966,1 Mio. USD (~890 Mio. EUR) – Ein klassischer Small- bis Mid-Cap.
  • KGV (Forward 2026): -3,26x (Hochgradig unprofitabel).
  • Nettoergebnis Q2 2026: -68,3 Mio. USD.
  • Produktumsatz Q2 2026: 9,1 Mio. USD mit KOMZIFTI im 2. vollen Verkaufsquartal (+35 % neue Patientenstarts QoQ).
  • Cash-Polster: 519 Mio. USD in Barreserven + 180 Mio. USD erwartete Meilensteinzahlungen von Kyowa Kirin.
  • Dividendenrendite: 0,0 %.


attachment


4. Check gegen unsere etablierten Formeln


  • Core Quality Formula: Das historische Umsatzwachstum liegt bei -7,3 % und die EBIT-Marge liegt bedingt durch hohe Forschungsausgaben tief im negativen Bereich (-411,9 %). Score: Nicht bestanden.


  • Cashflow Quality Formula: Die FCF-Rendite liegt bei -11,3 %. Das Unternehmen verbrennt aktuell massiv Cash für die Vermarktung und klinische Studien.


  • Dividend Filter: 0,0 % Rendite. Für unseren Income-Core fällt der Wert komplett durch.


  • Exclusion Rule (Rote Karte):
    Stopp-Signal für den Konservativ-Teil! Kura verstößt gegen alle Kriterien unseres Core-Depots (kein Profit, negativer Cashflow, Story > Zahlen). Aber: Für unsere Barbell-Strategie als hochspekulative Beimischung (Satellit) ist Kura ein reines Zukunfts-Play.


5. Chartanalyse der letzten Monate


  • Kurstrend: Auf Jahressicht steht die Aktie mit +48,0 % extrem stark da.


  • Gleitende Durchschnitte: Der Kurs notiert aktuell rund +12,5 % über der 50-Tage-Linie und +21,1 % über der 200-Tage-Linie.


  • Technik-Score: Die technischen Indikatoren und MAs signalisieren auf InvestingPro ein klares "Strong Buy". Das Momentum ist absolut intakt.


6. Besondere Einstiegszonen ("Bargain Hunter's List")


  • Bargain Zone (Absolutes Schnäppchen): 6,50 € – 7,50 € (7,00 $– 8,00$). Das war der Bereich vor dem jüngsten Ausbruch.


  • Fair-Value-Einstieg: 9,50 € – 10,50 € (~10,00 $– 11,00$). Aktuelles Niveau für erste spekulative Tranchen.


  • Kursziel / Take-Profit: Analysten-Konsens bei 27,37 € (32,00 $), Spitzen-Prognosen reichen bis 65,00 € (76,00 $).


7. Risiko-Deep-Dive 1: Unprofitabilität & KOMET-017 Risiko


Kura verbrennt enorm viel Geld.

Im zweiten Quartal 2026 lag der Verlust bei 68,3 Mio. USD.

Der gesamte langfristige Investment-Case steht und fällt mit der Phase-3-Studie KOMET-017. Sollten die Daten im Jahr 2028 enttäuschen, bricht das Fundament der Wachstumsstory zusammen.
attachment

8. Risiko-Deep-Dive 2: Wettbewerb & FDA-Warnhinweis


  • Black-Box-Warning: KOMZIFTI trägt einen behördlichen Warnhinweis für ein potenziell tödliches "Differenzierungssyndrom". Das könnte manche Ärzte bei der Verschreibung vorsichtig machen.


  • Konkurrenz: Mit Syndax Pharmaceuticals
    $SNDX (+0,02 %) kämpft ein direkter Rivale um die Marktführerschaft bei Menin-Inhibitoren. Zudem schlafen Schwergewichte wie Pfizer oder Novartis in der Leukämie-Forschung nicht.


9. Zukunftsaussichten & Wachstumstreiber


Das Potenzial ist gigantisch:

Kura peilt mit KOMZIFTI in der Erstlinien-Therapie (Frontline AML) einen adressierbaren Gesamtmarkt (TAM) von 7 Mrd. USD an. Das Management traut dem Medikament Spitzenumsätze von bis zu 3 Mrd. USD jährlich zu. Sollte die KOMET-017 Studie 2028 positiv ausfallen, wandelt sich Kura vom Small-Cap zum Milliarden-Konzern.


10. Wettbewerb & Ersatzkandidaten


  • Syndax Pharmaceuticals ($SNDX): Der direkte Peer im Bereich der Menin-Inhibitoren.


  • Relay Therapeutics $RLAY
    / Tango Therapeutics $TNGX
    : Ähnlich bewertete Biotech-Peers im Präzisions-Onkologie-Sektor.


11. Liquiditäts- & Bilanz-Analyse


Biotech-Firmen leben von ihrer Runway (Reichweite des Geldes).

Kura ist hier exzellent aufgestellt:

Mit 519 Mio. USD an Cash und weiteren 180 Mio. USD von Kyowa Kirin ist das Unternehmen bis zum entscheidenden KOMET-017 Daten-Readout im Jahr 2028 vollständig durchfinanziert! Es droht kurzfristig keine böse Kapitalerhöhung / Verwässerung.


12. Analysten-Meinungen & Fair Value


  • Konsens: Bullisch! 14 Analysten raten zum Kauf, 1 zum Halten, 0 zum Verkaufen.


  • Durchschnittliches Kursziel:
    32,00 USD (~27,37 EUR). Das entspricht einem gewaltigen Kurspotenzial von +157,8 % vom aktuellen Niveau!

attachment


13. Anstehende Katalysatoren


  • H2 2026: Klinische Kombinationdaten für KOMZIFTI + FLT3-Inhibitoren.


  • H1 2027: Start der Plattform-Studie für Darlifarnib bei Bauchspeicheldrüsenkrebs.


  • 2028: Der Mega-Katalysator – Top-Line Ergebnisse der Phase-3-Studie KOMET-017.


14. Sentiment & Insider-Aktivitäten


In den letzten Wochen gab es zwei extrem positive Signale:


  • Der CEO von Kura hat im großen Stil eigene Aktien gekauft, was ein massiver Vertrauensbeweis der Teppichetage ist!


  • Die Q2-Zahlen übertrafen die Erwartungen der Analysten beim EPS (-0,77 $vs. -0,88$ erwartet) und beim Umsatz deutlich.


15. Zukunftsfähigkeit & Mein persönliches Fazit


Liebe Community, macht euch keine Illusionen:

Kura Oncology $KURA (+0,23 %)
ist kein krisenfester Dividenden-Anker, sondern eine knallharte, hochvolatile Biotech-Wette!


Wer aber in seinerStrategie Platz für Risikokapital hat, findet hier ein extrem spannendes Setup:

Ein bereits FDA-zugelassenes Medikament, eine prall gefüllte Kasse bis 2028, CEO-Insiderkäufe und ein Analysten-Target von über +150 %.

Für mich persönlich ein faszinierender Satelliten-Wert auf der Watchlist!


Beste Grüße aus Dänemark


RaketenToni


@Keineui

@Aktienhauptmeister

@Multibagger

@Tenbagger2024

@Get_Rich_or_Die_Tryin

@Stocktective

@Simpson

@WarrenamBuffet

@SAUgut777

@TradingHase

@PikaPika0105

@Derspekulant1

@NichtRelevant

@Klein-Anleger

@Dividendenopi

und natürlich alle anderen :)

23
21 Kommentare

Profilbild
Platz für Risikokapital habe ich, mir fehlt die Kohle für die soliden Investments. Aber auch Risikokapital ist leider begrenzt. Also werde ich mich entscheiden müssen, ob ich auf Deinen potenziellen Tenbagger gehe, oder meinen heute morgen entdeckten potenziellen 100 Bagger mit. $GENB . Die arbeiten daran die ganze Medikamentenentwicklung zu revolutionieren. 😉
•
3
•
Profilbild
@Multibagger Ich jag die für Dich mal schnell durch die Analyse
•
1
•
Profilbild
@Raketentoni die sieht zahlentechnisch keinen Deut besser aus. Noch grössere Chancen, noch mehr Risiko. Wenn sich diese Art der Plattform durchsetzt, revolutioniert man die komplette Medikamentenentwicklung. Wenn nicht geht man pleite. Aber mich hat der 25 seitige Aktienreport den ich heute morgen las, angefixt und die Recherche hatte Hand und Fuß.
••
Profilbild
@Multibagger Moin Chris ! 🚀

Da schlägt dein Zocker-Herz natürlich sofort höher, wenn du das Wort „Generative Biology“ und „100-Bagger“ hörst! 😉

Ich habe mir dein neues Fundstück **Generate Biomedicines ($GENB)** direkt vorgenommen, die Charts auf Wochenbasis analysiert und die Kennzahlen auf Herz und Nieren geprüft.

Hier ist der knallharte Vergleich zwischen deinem **$GENB** und unserem **$KURA**:

---

### 1. KI-Traum vs. FDA-Zulassung (Der fundamentale Unterschied)

* **Generate Biomedicines ($GENB):** Die Story klingt extrem sexy – KI und Machine Learning zur biologischen Medikamentenentwicklung. **ABER:** Das Unternehmen befindet sich in einem ultra-frühen Stadium. Die EBIT-Marge liegt bei katastrophalen **-991,2 %** und im letzten Quartal wurden mickrige 5,47 Mio. € Umsatz erzielt.

* *Der Haken:* Laut Analystenkonsens rechnet die Börse erst im Jahr **2032** mit dem ersten positiven Gewinn je Aktie (0,77 €)! Du kaufst hier also eine reine Forschungs-Hoffnung für die nächsten 6 Jahre.

* **Kura Oncology ($KURA):**
Kura ist kein Wunschtraum mehr, sondern bereits ein **kommerzieller Biotech-Player**.
Ihr Krebsmedikament KOMZIFTI hat bereits die volle **FDA-Zulassung** erhalten und generiert echte Umsätze (9,1 Mio. $ Produktumsatz allein in Q2 2026, +35 % neue Patientenstarts).

---

### 2. Fair Value & Chart-Check (Wochenbasis)

* **Chart $GENB:**
Technisch sieht der Wochenchart gar nicht schlecht aus. Der Kurs steht bei 13,85 € (ca. 16,23 $), der RSI ist mit 58,04 im gesunden Bereich und der MACD steht positiv auf Kaufen.

* *Aber:*
Der Kurs stößt direkt oben an das obere Bollinger Band (17,16 $) und liegt bereits deutlich **über dem fairen Wert** von InvestingPro (11,52 € / -16,8 % Downside-Risiko). Der Markt hat die Story kurzfristig also schon ordentlich heiß gelaufen.

* **Chart & Bewertung $KURA:**
Kura hat auf Jahressicht +48 % gemacht und besitzt von 14 Analysten eine **100%ige Kaufempfehlung** (0 Sells). Das durchschnittliche Kursziel liegt bei **32,00 $ (+157,8 % Potenzial)**.

---

### 3. Runway & Financial Health

* **$GENB:**
FCF-Rendite von -11,7 % und ein schwaches Qualitäts-Rating (2/5). Die Verwässerungsgefahr durch zukünftige Kapitalerhöhungen ist bei einer Durststrecke bis 2032 extrem hoch.

* **$KURA:** Hat **519 Mio. $ Cash**
auf der klammen Kante plus 180 Mio. $ aus der Japan-Partnerschaft. Das finanziert die Forschung und die KOMET-017-Studie komplett **bis 2028 durch**, ohne dass frisches Geld von Aktionären nachgeschossen werden muss! Dazu gab es frische Insiderkäufe vom CEO.

---

### 🔥 Mein ehrliches Fazit für dich, Chris:

Wenn du dein hart erarbeitetes Risikokapital in eine **reine Sci-Fi-Wette** stecken willst, die vielleicht in 6 bis 8 Jahren durch die Decke geht (oder auf dem Weg dorthin massiv verwässert wird), dann nimm **$GENB**.

Wenn du aber einen **echten, validierten High-Risk/High-Reward-Kandidaten** suchst, der:

1. Bereits ein FDA-zugelassenes Krebsmedikament verkauft,


2. Bis 2028 komplett durchfinanziert ist,


3. Vom CEO selbst nachgekauft wird und


4. Einen 7-Milliarden-Dollar-Markt aufrollen kann,

...dann hat **Kura Oncology ($KURA)** das mit Abstand bessere Risiko-Rendite-Profil für dein Depot!

Entscheide weise, mein Bester! 🚀
•
1
•
Profilbild
Deine Entscheidung, aber ich verstehe Dich, hier mal die Antwort von meinem neuen Projekt:

Generate Biomedicines finde ich grundsätzlich spannend, aber man sollte wissen, was man hier kauft. Das Unternehmen ist keine profitable Pharmafirma, sondern ein klinischer Biotech-Wert, dessen Bewertung hauptsächlich auf der Pipeline und der KI-gestützten Plattform beruht.

Der wichtigste Kandidat GB-0895 befindet sich bereits in zwei Phase-3-Studien gegen schweres Asthma und soll möglicherweise nur zweimal jährlich gespritzt werden müssen. Dazu kommen ein COPD-Programm, erste Onkologieprojekte und Kooperationen mit Amgen und Novartis. Die rund 457 Millionen Dollar an liquiden Mitteln geben dem Unternehmen zunächst eine solide Finanzierung.

Die Kehrseite ist allerdings erheblich: Im letzten Quartal wurden nur 6,3 Millionen Dollar Kooperationsumsatz erzielt, während der Verlust bei 67,3 Millionen Dollar lag. Im ersten Halbjahr wurden operativ 138 Millionen Dollar verbraucht. Das vorhandene Geld soll bis ins erste Halbjahr 2028 reichen, eine weitere Kapitalaufnahme ist danach sehr wahrscheinlich.

Hinzu kommt, dass die entscheidenden Phase-3-Ergebnisse noch einige Jahre entfernt sind und auf dem Asthmamarkt bereits starke Konkurrenz vorhanden ist. Die möglichen Milliardenbeträge aus den Amgen- und Novartis-Verträgen sind außerdem erfolgsabhängige Meilensteine und keine garantierten Einnahmen.

Mein Rat wäre deshalb: nicht allein wegen des Begriffs „KI-Biotech“ oder hoher Analystenkursziele kaufen. Generate ist eine interessante spekulative Beimischung, aber keine sichere Kernposition. Kurzfristig würde ich außerdem den Ablauf der IPO-Haltefrist am 26. August und die COPD-Daten am 8. September abwarten.
•
1
•
Profilbild
Das Medikament/die Medikamente sind erst einmal wichtig dafür zu zeigen, dass die Plattform Medikamente darüber zu entwickeln, indem man die benötigten Moleküle baut, funktioniert. Und natürlich wird es zu Verwässerungen kommen, aber halt nicht in den nächsten 1,5 Jahren, bis dahin reicht mindestens das Kapital aus dem Börsengang. Mein Plan wäre daher eher die Sache in den nächsten 5 Jahren über einen kleinen Sparplan aufzubauen. Dadurch ist das Risiko begrenzt und man kann Rücksetzer automatisch für günstigere Zukäufe nutzen.
•
1
•
Profilbild
@Raketentoni habe mich dann doch direkt für beide entschieden. Bisher $GENB +19,5% $KURA +14,2% Läuft !😂😎
•
1
•
Profilbild
@Multibagger bin bei $KURA auch drin, mein neuer Agent hat sie gestern Abend vorgeschlagen mit Kaufsignal, also im Pre Market rein, heute direkt 10% im Plus :) ja läuft.
•
1
•
Profilbild
weisst Du warum $KURA 2020 so einen Einbruch hatte? War das auch eine gescheiterte Studie?
•
1
•
Profilbild
@Multibagger
Moin Chris! 🚀

Gute Frage, da hast du einen extrem scharfen Blick für den historischen Chart bewiesen! Wir müssen hier aber zwei verschiedene Ereignisse sauber voneinander trennen, denn du wirfst gedanklich vermutlich das Jahr und den Grund etwas durcheinander.

**1. Der Crash im Frühjahr 2020 (Der Corona-Schock)**

Der brutale Absturz im Frühjahr 2020 hatte absolut nichts mit einer gescheiterten Studie zu tun. Das war der klassische, globale COVID-19-Marktcrash, der den gesamten Sektor mit nach unten gerissen hat.
Die Kura-Aktie fiel zwischen dem 2. Januar 2020 und dem Tiefpunkt am 18. März 2020 um 54,1 % (von 14,04 $auf 6,45$). Da es aber kein unternehmensspezifisches Problem gab, hat sich der Kurs rasend schnell erholt und das Vorkrisenniveau bereits am 28. April 2020 wieder erreicht.

**2. Der echte Studien-Schock (November 2021)**

Wenn du einen massiven Einbruch wegen einer klinischen Studie im Kopf hast, meinst du sehr wahrscheinlich den **November 2021**.

Damals verhängte die US-Gesundheitsbehörde FDA einen teilweisen klinischen Stopp ("Partial Clinical Hold") für die Phase-1b-Studie (KOMET-001) von Kuras wichtigstem Medikament KO-539 – heute bekannt als KOMZIFTI bzw. Ziftomenib.
Der tragische Grund für diesen Stopp: Ein Patient war in der Studie an einem fatalen Nebenwirkungs-Ereignis (Grad 5), einem sogenannten "Differenzierungssyndrom", verstorben.

Die Aktie ist nach dieser Meldung zwischenzeitlich um rund 40 % abgestürzt. Genau dieses Ereignis ist übrigens der Grund, weshalb das Medikament heute diese gefährliche "Black Box"-Warnung der FDA trägt, von der ich vorhin in der großen Vorstellung (Punkt 8) gesprochen habe.

*Die Rettung für Kura:*
Die FDA hat den Studien-Stopp im Januar 2022 wieder aufgehoben, nachdem Kura in enger Zusammenarbeit mit den Behörden verbesserte Sicherheitsprotokolle und Gegenmaßnahmen für dieses Syndrom vorlegen konnte.

Du siehst also:
Bei Biotech-Werten reicht eine einzige unvorhergesehene Patientenmeldung in den Studien, um den Kurs gnadenlos in die Tiefe zu reißen. Das ist exakt die Art von Volatilität, für die man seine Nerven aus Stahl und sein bestes Risikokapital braucht! 😉

Beste Grüße aus Dänemark

Dein RaketenToni
•
1
•
Profilbild
@Raketentoni Mir war es in erster Linie deswegen als interessant aufgefallen, weil das Hoch aus Dezember 20 bei 34 € in der Folge des Stopps der FDA zu einem Kurs auf das heutige Niveau ziemlich genau geführt hat. Das bedeutet die Aktie ist heute genau so viel wert, wie damals nach dem Stopp durch die FDA. Das finde ich eine sehr spannende Situation und überraschend, weil damals waren es 34€ in der Hoffnung auf ein Medikament, dass gestoppt wurde und jetzt ist das Medikament da und weitere in der Pipeline und sie steht wieder auf dem Absturzniveau.
•
1
•
Profilbild
@Multibagger Ich hab Sie mal auf die WL genommen :)
•
1
•
Profilbild
@Raketentoni Deine $KURA ? Da bin ich schon einen Schritt weiter. Sie hat den Weg in meinen Bio Pie bei Trading 212 gefunden und die ersten Stücke sind mit darein gewandert.
•
1
•
Profilbild
@Multibagger Bei Kura Oncology warte ich noch, weil KOMZIFTI zwar zugelassen ist und mit 9,1 Millionen Dollar Quartalsumsatz ordentlich startet, der Marktstart aber erst zwei vollständige Quartale alt ist.
Das Unternehmen verbraucht weiterhin viel Geld, während der wirklich große Umsatzhebel von erfolgreichen Phase-3-Studien und einer Erweiterung auf frühere Behandlungslinien abhängt. Ich möchte deshalb erst sehen, ob die Verschreibungen und Produktumsätze über mehrere Quartale stabil wachsen und sich der hohe Cashverbrauch verringert.
Das Unternehmen ist interessant, aber für einen Einstieg ist mir die kommerzielle Entwicklung momentan noch zu jung.
Deshalb erstmal WL :)
•
1
•
Profilbild
Oh Toni, die Vorstellung kommt gerade genau richtig 👀 würd gern mein neuer prompt in die Testphase schicken 😂
Bin mal auf deine Meinung/Einschätzung gespannt wie du den prompt bewertest 😬

🔬 FULL SCOUT ANALYSIS: KURA ONCOLOGY, INC. ($KURA)

🧬 DNA-CHECK: $KURA
· SEKTOR: BIOTECH-OVERRIDE
DNA-URTEIL: K: 4/4 · E: 1.5/3 ✅

🏆 TRICHTER-LOGIK (Talent-Pyramide) 🏆 TRICHTER-EINORDNUNG: $KURA

STUFE 1 — ROHTALENT: Erfüllt. Kommerzielle Validierung mit KOMZIFTI (Q2/26: $9.1M Umsätze, +57% QoQ) ist gestartet.

STUFE 2 — ETABLIERTER PROFI: Auf dem Weg dorthin. Kura beweist aktuell die erste kommerzielle Traktion, muss aber die Breitenanwendung im Frontline-AML-Markt (KOMET-017) erst noch in Phase 3 sichern.

EINORDNUNG: Auf dem Weg zu Stufe 2. (Guter Übergang von Biotech-Entwickler zum profitablen Onkologie-Spezialisten).

—————————————————

🚀 ZUKUNFTS-MOAT-CHECK: $KURA

① TECHNOLOGISCHER VORSPRUNG: Ziftomenib ist ein hochspezifischer oral verfügbarer Menin-Inhibitor. Kombiniert hervorragende Bioverfügbarkeit ohne signifikante QTc-Prolongation (struktureller Vorteil ggü. Syndax’s Revumenib).

② EARLY-ADOPTER-QUALITÄT: Über 93% Payer-Coverage in den USA innerhalb von 2 Quartalen nach Launch; 115 neue Patientenstarts in Q2/26.

③ SKALIERUNGS-LOGIK: Vertriebsstruktur in den USA kann über die Kyowa-Kirin-Partnerschaft weltweit ohne immense eigene Vertriebskosten skaliert werden.

④ WETTBEWERBS-FENSTER: ~2 Jahre Vorsprung zusammen mit Syndax. Erst-Mover-Struktur ist hoch, da Kombinationstherapien im AML-Bereich den Standard of Care für Jahre festlegen.

MOAT-SCORE: 3/4 → 🟡 SOLIDE ANSÄTZE (starke Vorstufe für Kandidaten-Status).

————————————————
👔 GRÜNDER- & FÜHRUNGS-SCORE
• Gründer-geführt: CEO Troy Wilson leitet die Firma langfristig, aber nicht Gründer → +0
• Erfolgsbilanz: Wilson hat Avidity Bioscience, Wellspring Biosciences, Ambrx aufgebaut/skaliert → +1
• Kapitalallokation: Ausgezeichneter $330M Global-Deal ohne massive Aktionärsverwässerung → +1
• Insider-Käufe: CEO Wilson kaufte am 17.08.2026 für ~$1.1M Open-Market-Aktien nach → +1
• Guidance-Ehrlichkeit: Konsistente Abwicklung des Launch-Fahrplans → +1

GRÜNDER-SCORE: 4/5 → ✅ STARKES SIGNAL

—————————————————
💰 BEWERTUNG & TAM-SANITY-CHECK • Market Cap: ~$812 Million (bei ~$9.50–$10.00 je Aktie)
• Enterprise Value (EV): ~$300 Million (bereinigt um Cash & Holdings)

• TOP-DOWN-TAM: $2.5–3.0 Mrd. (NPM1-mutierte und KMT2A-rearrangierte AML) [Grand View / Market Research 2025/26]

• BOTTOM-UP-TAM: ~$1.8 Mrd. (~20.000 adressierbare AML-Patienten p.a. in US/EU × ~$90k-$120k Jahrestherapiepreis)

• MANAGEMENT-TAM: $3.0+ Mrd. (inkl. Erweiterung auf solide Tumore mit Darlifarnib)

• Gegenprobe: Bottom-Up vs. Top-Down im Einklang (<2x Abweichung).

• Aktueller Marktanteil: <1% (Commercial Launch gestartet).

• TAM-Qualität: Bereits heute profitabel monetarisierbar ($9.1M Q2-Product Revenue).

——————————————————-

🎯 ASYMMETRIE-CHECK
1. Erwartungs-Lücke: Der Markt preist Kura wie einen reinen Nischen-Player in der Drittlinien-AML ein (Market Cap ~$812M nahe Cashbestand). Die Expansion in die Erstlinien-Behandlung (Frontline KOMET-017) verfünffacht den adressierbaren Markt.

2. Optionalität: 3/5 (Darlifarnib in soliden Tumoren, KO-7246 Kardiometabolisch).

3. Risiko/Chance: • Downside: ~-30% bis -40% (starke Absicherung durch ~$519M Cash / ~$5.70 Cash/Aktie). • Upside: +300% bis +600% bei Zulassung in Frontline-AML.

ASYMMETRIE-SCORE: 🟢 klar asymmetrisch

——————————————————

🎲 OUTCOME-WAHRSCHEINLICHKEITEN ($KURA)
SCHRITT 1 — BASE RATE: Commercial-Phase Biotech mit Cash-Puffer. Historischer Pleite-Floor niedrig wegen Bilanzstärke.

SCHRITT 2 — ANPASSUNG:
• + Cash-Runway >36 Monate
• + Kommerzielle Bestätigung ($9.1M Revenue)
• + CEO Insider-Kauf im August 2026
• - SPOF-Entwicklungsrisiko bezüglich Studiendaten Frontline-AML (KOMET-017)

SCHRITT 3 — OUTCOME-VERTEILUNG:
🔴 TOTALVERLUST (Pleite/Delisting, ~0–0,3x) 10%
🟠 ENTTÄUSCHUNG (Phase 3 scheitert, 0,3–1x) 20%
⚪ MARKTRENDITE (Nischen-Player ohne Frontline, 1–2x) 30%
🟢 MULTIBAGGER (2–10x, Frontline AML Erfolg) 30%
💎 TENBAGGER+ (≥10x, Onkologie-Plattform etabliert) 10%

—————————————————
🔍 TAM-REALITY-CHECK FÜR TENBAGGER-FALL
Frage: Market Cap bei 10x = ~$8.1 Mrd. Implizierter Bottom-Up-TAM-Anteil = 8.1B / Multiplikator ~ $1.5B Revenue = ~80% Marktanteil.

URTEIL: Grenzwertig bis Unrealistisch OHNE Pipeline-Erweiterung (Darlifarnib/Solid Tumors). Der Tenbagger-Bucket braucht zwingend den Erfolg der soliden Tumor-Pipeline.

⚠ RISIKO-BLOCK
• Dilution-Risiko: Sehr gering in den nächsten 24-36 Monaten (Cash-Reichweite bis 2028+).
• Konkurrenz-Risiko: Syndax (Revumenib) ist direkter Konkurrent im Menin-Segment.
• Story-Risiko: Gering. Reale Zahlen liegen vor ($9.1M Q2-Product Revenue).
• Liquiditäts-Check: Ø-Tagesvolumen ~$3M–$5M. Ausreichend liquide.

🕵 FRAUD-/PROMOTION-RED-FLAGS-CHECK 0 Red Flags identifiziert. Bilanz von Top-Wirtschaftsprüfern testiert, namhafte Institutionen an Bord (BlackRock, Vanguard).

STATUS: 🟢 SAUBER
—————————————————-

😈 HYPE-BIAS-CHECK & ☠ KILLER-THESIS

1. Warum liege ich falsch? Menin-Inhibitoren könnten in Frontline-Kombinationen unerwartete Toxizitäten zeigen oder Syndax sichert sich den Löwenanteil des Marktes.

2. Widersprechender Datenpunkt: Ziftomenib hat noch keine detaillierten MRD-Negativitätsraten für die zugelassene Indikation offengelegt.

3. Referenzklasse: Von 10 Biotechs im ersten kommerziellen Launch-Jahr mit Phase-3-Combo-Studien schaffen ~3-4 den nachhaltigen Durchbruch zu Milliarden-Onkologie-Firmen.

☠ KILLER-THESIS: „Ziftomenib zeigt in der Phase-3-KOMET-017-Studie Überlegenheit in der Frontline-AML gegenüber Standardtherapie ohne prohibitive Toxizität." Bruchwahrscheinlichkeit: Niedrig-Mittel.

—————————————————-
🔥 CATALYST-SCORE & ⏳ RUNWAY GUARDRAIL
☑ Phase 1b/2 Daten-Updates Darlifarnib (2H 2026)
☑ QoQ Umsatzerhöhungen KOMZIFTI (Q3 & Q4 2026)

CATALYST-SCORE: 2/5 (🟡 Ein/Zwei Trigger vorhanden, Haupt-Katalysator KOMET-017 Phase 3 weiter entfernt)

⏳ RUNWAY-VS-CATALYST-CHECK: Cash-Runway: ~40+ Monate vs. Zeit bis Haupt-Katalysator: ~24 Monate. Puffer: >16 Monate → ✅ Guardrail bestanden.

⚖ NULLHYPOTHESE & REFERENZKLASSEN-VERGLEICH Nullhypothese bestanden: Kura besitzt eine bilanziell abgesicherte Commercial-Phase mit überlegenem Toxizitätsprofil im Bereich Menin-Inhibition.

——————————————————
🏁 SCOUT-URTEIL

RATING: BEOBACHTEN-STARK
SIZING-EMPFEHLUNG: 0,5% – 1,5% (Beobachtungsposition)

ABSTAUBER-LIMIT: $8.20 / €7.50 (Nahe am Nettocash-Wert je Aktie)

SCOUT SCORE: 8/10
· Haupttreiber: KOMZIFTI startet kommerziell stark durch, während der Enterprise Value durch die massive Cash-Position ($519M+) extrem nach unten abgesichert ist.

UPGRADE-TRIGGER: → KOMZIFTI-Quartalsumsatz steigt in Q3/2026 auf >$12M → Erste Phase-1b/2 Kombinationsdaten von Darlifarnib in soliden Tumoren zeigen Ansprechraten >30%

DOWNGRADE-TRIGGER: → Umsätze von KOMZIFTI stagnieren zwei Quartale in Folge unter $10M → Abrupter Abbruch der KOMET-017 Phase-3-Studie aufgrund von Toxizitätssignalen

BEOBACHTUNGS-HORIZONT: Bis Q4/2026 Earnings (März 2027)

———————————————————

📊 PREDICTION TRACKING: $KURA
• Erwartetes Umsatzwachstum (12M): +100%+ (KOMZIFTI Skalierung von ~$35M p.a. Run-Rate auf ~$80M+)
• Erwarteter Cash-Runway-Status in 12M: >30 Monate gesichert
• Erwartete Marktanteils-Entwicklung: Etablierung als Standard-Menin-Inhibitor in der R/R NPM1-AML. Checkpoint: Q3 2026 Earnings (November 2026).
•
1
•
Profilbild
@Aktienhauptmeister Der Promt muss ein bisschen Strukturierter werden.
Also da fand ich vom Schreibstil her die alte Version besser. Das ist mir zu technisch :)
Soll ja schon zumindest hier lustig sein.
Bist du aufm Discord ?? Dann schreib mich mal an
•
2
•
Profilbild
@Raketentoni Das ist tatsächlich auch die erste komplette Analyse mit dem neuen Prompt 😂 Bisher lag mein Fokus eher auf den technischen und fundamentalen Aspekten. Ich hab erstmal alles in einen Topf geworfen, mir noch nicht wirklich viel dabei gedacht und das ist jetzt dabei rausgekommen 😂 Jetzt kommen erst die ersten Ergänzungen und Anpassungen.
•
2
•
Profilbild
$KURA TOP Empfehlung! DANKE!
•
1
•
Profilbild
•
1
•
Profilbild
Bin mit meinem “Health Pie” bei Trading 212 mit kleiner Summe rein. Bin sehr gespannt, wie es ausgeht (auch im Interesse der adressierten Patienten)
•
1
•
Profilbild
@Novius willkommen an Bord
•
1
•
Werde Teil der Community