
Liebe Community,
in den vorherigen Teilen unserer Infrastruktur-Reise haben wir uns von außen nach innen gearbeitet: Zuerst haben wir gesehen, wie sich Rechenzentren durch autarke Microgrids vom öffentlichen Stromnetz abkoppeln (Grid Bypassing). Danach haben wir eine Etage höher geschaut und analysiert, wie intelligente Halbleiter, Supraleiter und Schutzkomponenten die gewaltigen Energiemengen unfallfrei im Server-Rack steuern (Leistungselektronik).
Doch wenn der Strom erst einmal stabil fließt und die GPUs auf Höchsttouren laufen, stoßen wir auf die nächste technologische Herausforderung: Die Datenübertragung.
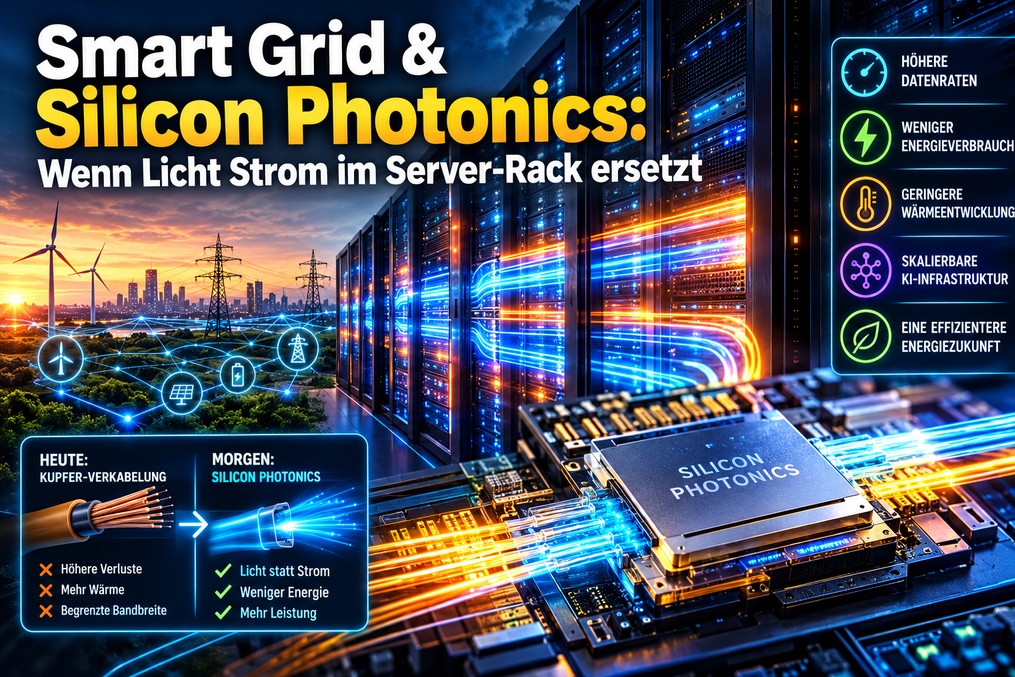
Ein moderner KI-Cluster besteht nicht aus einzelnen Servern, sondern aus Zehntausenden GPUs, die bei jedem Trainingsschritt gigantische Datenmengen in Echtzeit untereinander austauschen müssen. Bisher geschieht das über klassische Kupferkabel und elektrische Platine-Verbindungen. Bei den heutigen Datenraten von 800 Gbps und künftig 1,6 Terabit pro Sekunde und darüber hinaus stoßen elektrische Verbindungen – insbesondere über anspruchsvollere Übertragungsstrecken – jedoch zunehmend an technische und energetische Grenzen:
- Signalverlust & Dämpfung: Mit steigenden Datenraten nehmen Signalverluste und Anforderungen an die Signalintegrität zu. Retimer und andere Komponenten zur Signalaufbereitung werden erforderlich und verursachen zusätzlichen Energiebedarf.
- Abwärme & Energieeffizienz: Ein wachsender Teil des Energie- und Kühlbudgets kann auf die Übertragung und Aufbereitung elektrischer Datensignale entfallenden. Optische Verbindungen bieten hier, abhängig von Architektur und Übertragungsstrecke, erhebliche Effizienzpotenziale.
- Platzmangel & Dichte: Dichte Bündel elektrischer Verbindungen können den verfügbaren Platz im Rack und auf Leiterplatten beanspruchen und die Anforderungen an Verkabelung und Kühlung erhöhen.
Die Antwort der Industrie basiert auf optischer Verbindungstechnik, bei der drei Schlüsselkonzepte ineinandergreifen: Silicon Photonics (die Integration photonischer Funktionen auf siliziumbasierten Chips), hochgeschwindigkeitsfähige optische Transceiver (Module zur Wandlung elektrischer in optische Signale und zurück) und künftig zunehmend Co-Packaged Optics (CPO), bei denen optische Engines möglichst nahe am Switch- oder Beschleunigerchip platziert werden.
Dabei werden elektrische Datensignale in Lichtimpulse umgewandelt und über optische Fasern übertragen. Gerade bei hohen Datenraten und geeigneten Übertragungsstrecken kann das gegenüber elektrischen Verbindungen erhebliche Vorteile bei Bandbreite, Signalqualität und Energieeffizienz bieten.
Nach der Stromerzeugung und der Leistungselektronik stellen wir uns heute die Frage: Welche Unternehmen bauen die optischen Autobahnen für das KI-Zeitalter?
Die Unternehmen unterscheiden sich dabei deutlich: Einige liefern zentrale optische Komponenten, andere integrieren komplette Netzwerkplattformen oder entwickeln die Halbleiter, die eine zuverlässige Hochgeschwindigkeitskommunikation überhaupt erst ermöglichen. Die Unternehmen, die ich euch heute vorstelle, stehen im Zentrum dieser technologischen Zeitenwende:
1. Fabrinet ($FN (-2,6 %))
Der unentbehrliche Präzisions-Fertiger für den optischen KI-Boom
- Überblick & Geschäftsmodell: Fabrinet agiert als reiner, hochspezialisierter Auftragsfertiger (Advanced Optical Packaging). Das Unternehmen entwickelt keine eigenen Produkte, sondern übernimmt komplexe Designs seiner Kunden und setzt diese in hochpräzise, optische und elektromechanische Baugruppen sowie Subsysteme um. Die Erlöse speisen sich direkt aus den produzierten und ausgelieferten Stückzahlen – ergänzt um Dienstleistungen im Prozessengineering, Testing und Supply-Chain-Management. Ist ein Kundenprogramm erst einmal qualifiziert, entstehen verlässliche, wiederkehrende Erlöse über lange Produktionszyklen.
- Märkte & Kunden: Die Kundenliste liest sich wie das Who-is-Who der Tech-Welt. Im Geschäftsjahr 2026 entfielen rund 57,4 % des Gesamtumsatzes auf nur vier Großkunden: Cisco (19,9 %), NVIDIA (16,3 %), Nokia (10,7 %) und Amazon (10,5 %). Neben dem Kernmarkt für Rechenzentren und Telekommunikation bedient Fabrinet Nischen im Automotive-Sektor (LiDAR), der Medizintechnik und bei Lasersystemen für die Halbleiterfertigung.
- Chancen & Marktpotenzial: Fabrinet steht als "Schaufelverkäufer" im Epizentrum der optischen KI-Revolution. Im Geschäftsjahr 2026 stieg der Gesamtumsatz um 35,7 % auf 4,64 Milliarden US-Dollar, während der Rechenzentrumsumsatz sogar um 40,8 % zulegte. Die steigende Nachfrage nach Hochgeschwindigkeits-Transceivern (800G und 1.6T) ist ein wesentlicher Wachstumstreiber und unterstützt die hohe Auslastung der Produktionslinien.
- Risiken & Stolpersteine: Die Kehrseite des Erfolgs ist die ausgeprägte Kundenkonzentration: Auftragskürzungen oder Verhandlungen über Fertigungsverlagerungen seitens der Top-4-Abnehmer würden Fabrinet hart treffen. Zudem liegt der physische Fertigungsschwerpunkt stark in Thailand (Geopolitik-, Lieferketten- und Überschwemmungsrisiken). Dünne Bruttomargen erfordern zudem eine permanente, strikte Kostenkontrolle.
2. Coherent Corp. ($COHR (-5,39 %))
Der vertikal integrierte Laser- und Optik-Gigant des KI-Zeitalters
- Überblick & Technologie: Coherent ist der vertikal integrierte Schwergewichtsmusterknabe der Photonik. Die Wertschöpfung reicht von eigenen Rohmaterialien (wie Siliziumkarbid und Galliumarsenid) über hochpräzise Speziallaser und Indiumphosphid-Lichtquellen bis hin zu optischen Transceivern und laserbasierten Subsystemen.
- Leistungen & Märkte: Neben dem boomenden Bereich Datacenter & Communications bedient Coherent Märkte in der industriellen Materialbearbeitung, dem Halbleitermaschinenbau und der Medizintechnik. Bedient werden vor allem globale Tier-1-OEMs und Systemintegratoren über langjährige Serienaufträge.
- Geschäftsmodell & Struktur: Die Umsätze speisen sich primär aus dem Verkauf margenstarker Komponenten, optischer Module und Komplettsysteme, ergänzt durch Aftermarket- und Serviceverträge. Ein wichtiger Kurstreiber ist die mehrjährige strategische Vereinbarung mit NVIDIA, die eine milliardenschwere Kaufverpflichtung sowie eine NVIDIA-Investition von 2 Milliarden US-Dollar umfasst.
- Chancen & Marktpotenzial: Der Gesamtumsatz im Geschäftsjahr 2026 erreichte 7,12 Milliarden US-Dollar (+22,5 %), wobei das Segment Datacenter & Communications um 40 % auf 5,27 Milliarden US-Dollar zulegte. Coherent profitiert als Schlüssel-Lieferant für hocheffiziente Spezial-Laser und optische Transceiver (800G/1.6T) direkt vom mehrjährigen KI-Netzwerkumbau der Hyperscaler.
- Risiken & Stolpersteine: Die hohe Verschuldung bleibt ein wichtiger Beobachtungspunkt. Entscheidend ist, ob Coherent das Wachstum in nachhaltigen freien Cashflow umwandeln und seine Bilanz weiter stärken kann. Zudem bergen die Integration der früheren II-VI- und Coherent-Geschäfte sowie die zyklischen Industriemärkte weiterhin Ausführungsrisiken.
3. Lumentum Holdings ($LITE (-5,35 %))
Der Spezial-Laser-Lieferant für die KI-Infrastruktur der Hyperscaler
- Überblick & Technologie: Lumentum ist ein hochspezialisierter Entwickler und Hersteller von optischen Komponenten, Modulen und photonischen Subsystemen. Das Herzstück des Portfolios bilden hochentwickelte Indiumphosphid-(InP)-Laserchips. Da Silizium in Silicon-Photonics-Schaltkreisen selbst kein Licht emittieren kann, liefert Lumentum genau die unerlässlichen externen Laserquellen, die Licht in optische Datenautobahnen einspeisen.
- Leistungen & Märkte: Das Geschäft gliedert sich in zwei Segmente: Optical Communications (OpComms) und Commercial Lasers. Im Bereich OpComms bedient Lumentum Telekommunikationsnetze, Cloud-Anbieter und KI-Rechenzentren. Das Laser-Segment adressiert industrielle Präzisionsanwendungen wie Wafer-Vereinzelung und Leiterplatten-Bohren.
- Geschäftsmodell & Struktur: Als Component-Lieferant verkauft Lumentum seine Baugruppen an globale OEMs und Hyperscaler. Die Umsätze basieren auf wiederkehrenden Serienverkäufen nach langwierigen Design-Wins. Im vierten Quartal des Geschäftsjahres 2026 erzielte Lumentum 1,01 Milliarden US-Dollar Umsatz und stellte für das erste Quartal des Geschäftsjahres 2027 einen Umsatz von 1,225 bis 1,275 Milliarden US-Dollar in Aussicht.
- Chancen & Marktpotenzial: Der Übergang zu nächsten Transceiver-Generationen (800G/1.6T), Co-Packaged Optics (CPO) und optischen Schaltern (Optical Circuit Switches - OCS) eröffnet massive Wachstumsfelder. Die enge Partnerschaft mit NVIDIA und eigene InP-Wafer-Kapazitäten sichern eine hohe Produktdifferenzierung.
- Risiken & Stolpersteine: Die Abhängigkeit von den Investitionsentscheidungen (CapEx) weniger großer Cloud-Anbieter bleibt ein wesentliches Risiko. Handelsbeschränkungen, geopolitische Spannungen und der hohe Kapitalbedarf für den laufenden Kapazitätsausbau erfordern eine aufmerksame Überwachung der Bilanzen.
4. Celestica Inc. ($CLS (-2,85 %))
Vom Auftragsfertiger zum Architekten der optischen KI-Netzwerke
- Überblick & Technologie: Celestica hat eine der eindrucksvollsten Transformationen der Hardware-Branche vollzogen: Das kanadische Unternehmen wandelte sich vom traditionellen Electronics Manufacturing Services (EMS)-Anbieter zum spezialisierten Design- und Fertigungspartner für Next-Generation-Netzwerkarchitekturen. Celestica entwirft, fertigt und betreut komplexe System-Hardware, darunter moderne 800G- und künftige 1.6T-Netzwerk-Switche sowie optische Baugruppen.
- Leistungen & Märkte: Das Geschäft gliedert sich in Connectivity & Cloud Solutions (CCS) und Advanced Technology Solutions (ATS). Während CCS die explosive Nachfrage von Cloud-Giganten und KI-Infrastrukturbetreibern bedient, adressiert ATS Nischen in Industrie, Medizintechnik, Luftfahrt und Verteidigung.
- Geschäftsmodell & Struktur: Celestica verdient sein Geld durch Serienfertigung und fertigungsnahe Engineering-Dienstleistungen im Auftrag führender OEMs und Cloud-Anbieter. Das Modell basiert auf langfristigen Programmgewinnen (Design Wins). Im Gegensatz zu reinen Komponenten-Anbietern montiert Celestica komplette Systemplattformen und verknüpft Optik-, Switch- und Gehäusetechnik.
- Chancen & Marktpotenzial: Durch seine Position im Design und in der Fertigung komplexer Netzwerkplattformen kann Celestica vom mehrjährigen Ausbau der KI-Infrastruktur profitieren. Entscheidend wird sein, ob das Unternehmen das Wachstum in höhere Margen und nachhaltig steigende Gewinne umsetzen kann.
- Risiken & Stolpersteine: Wie im Fertigungssektor üblich, besteht eine ausgeprägte Kundenkonzentration. Die Entwicklung hängt stark von Produktmix, Werksauslastung und der tatsächlichen Marge einzelner Kundenprogramme ab. Technologiewechsel, Lieferkettenengpässe sowie Umwelt- und Stromrestriktionen beim Bau neuer Data Center können die Ergebnisse belasten.
5. POET Technologies ($POET (-5,11 %))
Der disruptive Joker für optische Chip-zu-Chip-Schnittstellen
- Überblick & Technologie: POET Technologies ist ein hochspezialisierter Entwickler, der mit dem patentierten POET Optical Interposer eine radikal disruptive Plattform anbietet. Die Technologie ermöglicht es, elektronische und photonische Bauelemente auf Wafer-Ebene direkt in einen Mikrochip zu integrieren. Damit werden optische Engines, Lichtquellen und Hybridlaser (POET Blazar) gefertigt, die Datenverbindungen innerhalb und zwischen KI-Servern beschleunigen.
- Leistungen & Märkte: Das kanadische Unternehmen adressiert mit seinen optischen Modulen Hyperscaler, KI-Server-Hersteller und High-Performance-Data-Center. Neben KI-Konnektivität lässt sich die Plattform auch für 5G-, Edge-Computing- und LiDAR-Anwendungen adaptieren.
- Geschäftsmodell & Struktur: POET verfolgt ein schlankes "Fab-Light"-Modell: Das Unternehmen entwickelt und lizenziert seine photonischen Schaltungen, während die Massenfertigung ausgelagert wird. Kommerziell steht POET am Anfang: Zwar meldete das Unternehmen im 2. Quartal 2026 eine anfängliche Kaufbestellung von Lumilens über 50 Millionen US-Dollar für optische Engines, der laufende Quartalsumsatz lag jedoch noch bei bescheidenen ~570.000 US-Dollar bei einem Nettoverlust von 11,3 Millionen US-Dollar.
- Chancen & Marktpotenzial: POET zielt auf die direkte optische Chip-zu-Chip-Kommunikation. Gelingt der technologische Durchbruch und bestehen die Produkte die strengen Qualifikationshürden der Großkunden, besitzt das Geschäftsmodell erhebliches Wachstumspotenzial. Der angekündigte Auftrag über 50 Millionen US-Dollar ist ein wichtiger Entwicklungsschritt, darf aber nicht mit bereits realisiertem Umsatz gleichgesetzt werden: Entscheidend sind die erfolgreiche Umsetzung des Lieferprogramms und die tatsächliche Umsatzrealisierung. Die Liquiditätsposition von 796,3 Millionen US-Dollar (Liquide Mittel und kurzfristige Anlagen, Stand Q2 2026) verringert den kurzfristigen Finanzierungsdruck deutlich.
- Risiken & Stolpersteine: POET bleibt der spekulativste Wert auf dieser Liste (High-Risk / High-Reward). Trotz solide gefüllter Kasse hängt der kommerzielle Erfolg vollständig von der pünktlichen Umsetzung der Lieferverträge, den Qualifikationsbedingungen der Kunden und der Akzeptanz gegenüber etablierten Halbleitergiganten ab.
6. Astera Labs Inc. ($ALAB (-7,62 %))
Der Hochgeschwindigkeits-Spezialist für Signalintegrität und AI Fabric
- Überblick & Technologie: Astera Labs ist ein hochagiler Halbleiter-Spezialist, der das akute Nadelöhr der Signalintegrität und Bandbreite in KI-Servern löst. Das Produktportfolio umfasst Aries PCIe/CXL Smart DSP-Retimer, Leo Memory Controllers, Taurus Ethernet Smart-Cable-Module sowie die neuen Scorpio Fabric-Switche. Gekoppelt mit der hauseigenen COSMOS-Software ermöglicht die Hardware Echtzeit-Diagnose und Datenstromsteuerung.
- Leistungen & Märkte: Astera Labs deckt die elektrische Signalaufbereitung und Konnektivität (AI Fabric) ab, die GPUs, CPUs und Speicher miteinander verbindet, stößt jedoch zunehmend auch in optische Interconnects vor. Zu den Kunden gehören die weltweit führenden Hyperscaler, Server-OEMs und ODMs.
- Geschäftsmodell & Struktur: Als kapitalschonendes Fabless-Unternehmen lagert Astera Labs die Fertigung an Foundries aus. Werden die Baugruppen in eine neue Server-Plattform integriert (Design Win), folgen wiederkehrende Lieferungen über den gesamten Hardware-Zyklus. Dass das Modell greift, zeigen die Zahlen für Q2 2026: Rekordumsatz von 392,4 Millionen US-Dollar (+104 % gegenüber Vorjahr), eine GAAP-Bruttomarge von 73,3 % und eine operative Marge von 22,7 %.
- Chancen & Marktpotenzial: Das bereits in den Geschäftszahlen sichtbare dreistellige Umsatzwachstum macht Astera Labs zu einem der dynamischsten operativen Profiteure des KI-Infrastrukturbooms. Ob daraus auch langfristig eine attraktive Aktienrendite entsteht, hängt zusätzlich von der Bewertung und der Fortsetzung des Wachstums ab.
- Risiken & Stolpersteine: Wesentliche Risikofaktoren bleiben die hohe Kundenkonzentration auf wenige Cloud-Riesen, das anspruchsvolle Bewertungsniveau der Aktie sowie die fehlerfreie Ausführung beim Serienanlauf neuer Produktfamilien. Verzögerungen bei großen Kundenprogrammen würden das Wachstum kurzfristig spürbar bremsen.
Meine persönlichen Favoriten:
Wenn ich aus dieser Liste zwei Werte herausgreifen müsste, die eine spannende Kombination aus unterschiedlichen Rollen im Depot bieten, wären es Fabrinet ($FN (-2,6 %)) und Astera Labs ($ALAB (-7,62 %)):
- Fabrinet (Der Qualitäts- & Profitabilitäts-Anker): Für mich ein starkes Fundament im Bereich der Auftragsfertigung. Während der Markt primär auf bekannte Chip-Entwickler blickt, fertigt Fabrinet die hochkomplexen optischen Subsysteme, ohne die moderne 800G- und 1.6T-Transceiver schlichtweg nicht funktionieren. Das stetige Umsatzwachstum (FY2026: +35,7 %) unterstreicht die unentbehrliche Rolle im Markt – auch wenn man die Kundenkonzentration stets im Blick behalten muss.
- Astera Labs (Der High-Growth-Pionier): Wer die direkte Hebelwirkung auf den KI-Netzwerkumbau sucht, findet bei Astera Labs ein beeindruckend dynamisches Unternehmen. Die Ergebnisse aus Q2 2026 (+104 % Umsatzwachstum, 73,3 % Bruttomarge) belegen, dass die Nachfrage nach Smart-Retimern und Switchen keine bloße Zukunftsmusik ist, sondern bereits voll in den Zahlen ankommt. Der schrittweise Vorstoß in Richtung optischer Interconnects sichert zudem die langfristige Phantasie.
Jetzt ist eure Meinung gefragt:
Licht vs. Kupfer: Glaubt ihr, dass der Wechsel zu Silicon Photonics und CPO in KI-Racks schneller kommt als vom Markt erwartet – oder werden optimierte Kupferverbindungen für kurze Distanzen noch länger dominieren?
Welcher Typ seid ihr? Bevorzugt ihr bei solchen Technologiewechseln den soliden, bereits hochprofitablen Auftragsfertiger wie Fabrinet oder setzt ihr lieber direkt auf hochdynamische Konnektivitäts-Pioniere wie Astera Labs?
Viele Grüße ✌🏼
Anderlé


