2Wo.·

Unternehmensvorstellung: SBI Holdings

Hallo GQ Community,

Ich melde mich mal wieder aus der Versenkung! ✌️ Nach langer Zeit gibt es heute wieder eine Unternehmensvorstellung meinerseits.


Während sich gefühlt die halbe Community mit $SOFI (-1,79 %) oder $NU (+9,15 %) als dem FinTech-Unternehmen schlechthin beschäftigt, möchte ich heute den Blick auf ein weiteres absolutes Schwergewicht aus der Branche lenken. Dieses Mal reisen wir dafür aber in das Land der aufgehenden Sonne! Heute geht’s für uns nämlich nach Japan! 🇯🇵


Denn was viele gar nicht auf dem Schirm haben: Während in den USA und Lateinamerika der FinTech Hype gefeiert wird, rollt in Japan gerade eine gigantische Kapitalmarkt Revolution und mittendrin steht ein digitaler Champion, der das gesamte Ökosystem beherrscht.


🏛️ SBI Holdings, Inc. $8473 (+0,27 %) : Das japanische Finanz- & FinTech-Imperium der NISA-Revolution
attachment

Während traditionelle japanische Großbanken (wie MUFG $8306 (+0,23 %) oder Sumitomo Mitsui $8053 (+0,52 %) ) schwere operative Altlasten aus dem Filialzeitalter mit sich schleppen, hat Gründer Yoshitaka Kitao mit der SBI Holdings $8473 (+0,27 %) , Inc. das führende digitale Finanz-Giga-Konglomerat Japans geschaffen. SBI besetzt die attraktivsten Zukunftsfelder des japanischen Kapitalmarktes: Online-Brokerage (Nummer 1 in Japan), Geschäfts- und Digitalbanken (u. a. SBI Shinsei Bank, SumiShin Net Bank), Asset Management, Venture Capital/Private Equity sowie Krypto-Assets und Blockchain-Infrastrukturen. 

Mit dem Start des neuen, staatlich geförderten steuerfreien NISA-Anlagesystems (Nippon Individual Savings Account) erlebt Japan eine historische Bewegung von Sparbüchern hin zu Aktien und ETFs. SBI agiert als der zentrale Profiteur und Infrastruktur-König dieser Bewegung. An der Börse in Tokio (TSE) notiert die Aktie im Oktober 2026 bei rund 2.925 JPY.


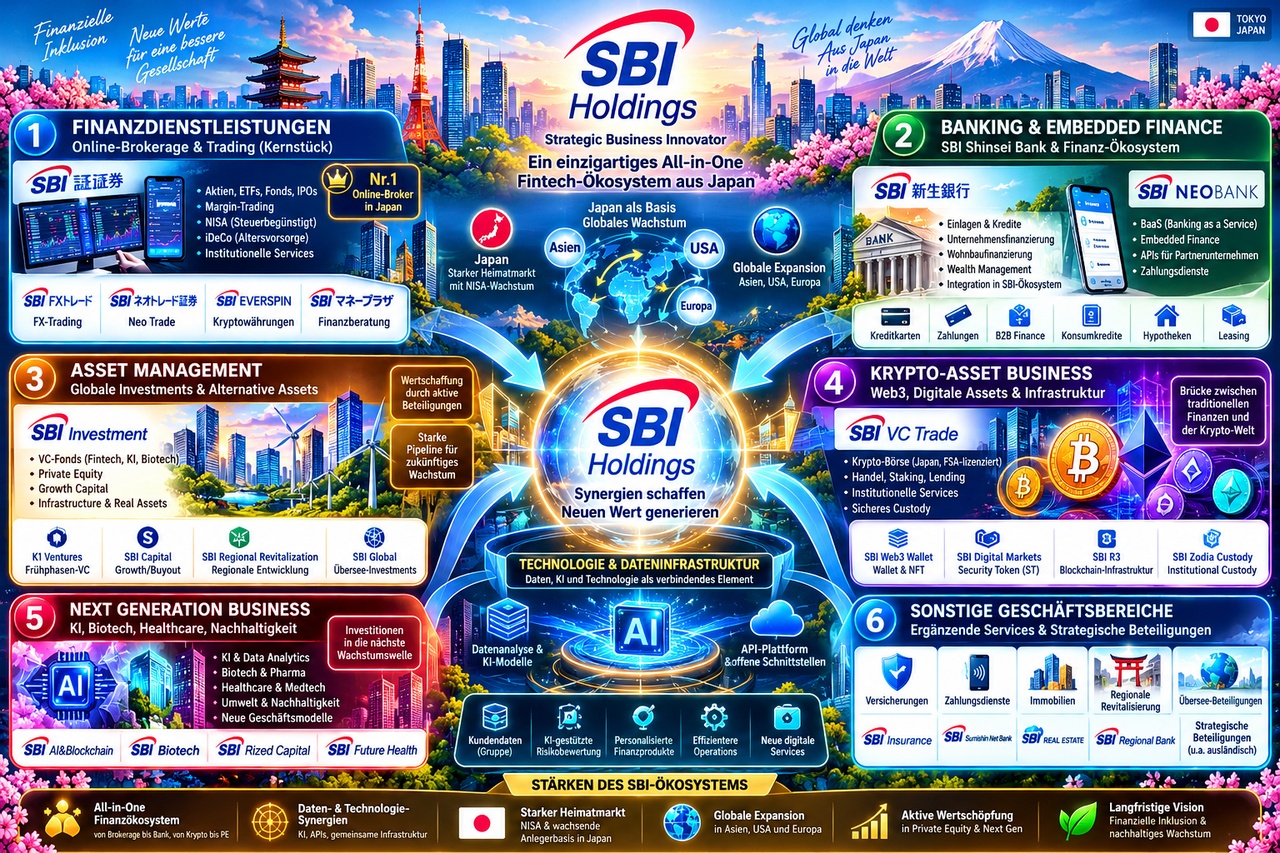
1. Das Geschäftsmodell: Das japanische All-in-One FinTech-Flywheel ⚙️🇯🇵💳


SBI $8473 (+0,27 %) betreibt ein diversifiziertes, hochskalierbares Ökosystem mit starken Synergien zwischen Banking, Trading und Kapitalanlage:

① Online-Brokerage & Trading-Marktführerschaft: SBI Securities ist mit starkem Abstand Japans größter Online-Broker. Um den Wettbewerb komplett zu überrollen, hat SBI als Pionier das Zero-Commission-Modell für inländische Aktien durchgesetzt ("Zero-Option"). Das kompensiert SBI durch Margin-Trading, Währungsgeschäfte, Investmentfonds-Verwaltung und die Anbindung an die eigene Bankenseite.


② Banking-Powerhouse (SBI Shinsei Bank & SumiShin): Durch die Vollübernahme der Shinsei Bank sowie strategische Kooperationen (u. a. Verkauf von SumiShin-Anteilen an NTT DOCOMO zur Erschließung von Millionen Mobilfunkkunden) kombiniert SBI $8473 (+0,27 %) extrem günstige Retail-Kunden-Einlagen mit margenstarkem Firmenkunden- und Konsumentenkreditgeschäft. 


③ Asset Management, Private Equity & Crypto: SBI $8473 (+0,27 %) verwaltet gigantische VC-Fonds im globalen FinTech-, KI- und Tech-Bereich. Zudem betreibt die Gruppe eigene Krypto-Börsen (SBI VC Trade) und unterhält eine eng verflochtene, langjährige Partnerschaft mit Ripple (XRP) für grenzüberschreitende Zahlungsnetzwerke.
attachment

2. Die Technologie: AI-Transformation, Zero-Fee-APIs & Web3-Pionier 🧪📊

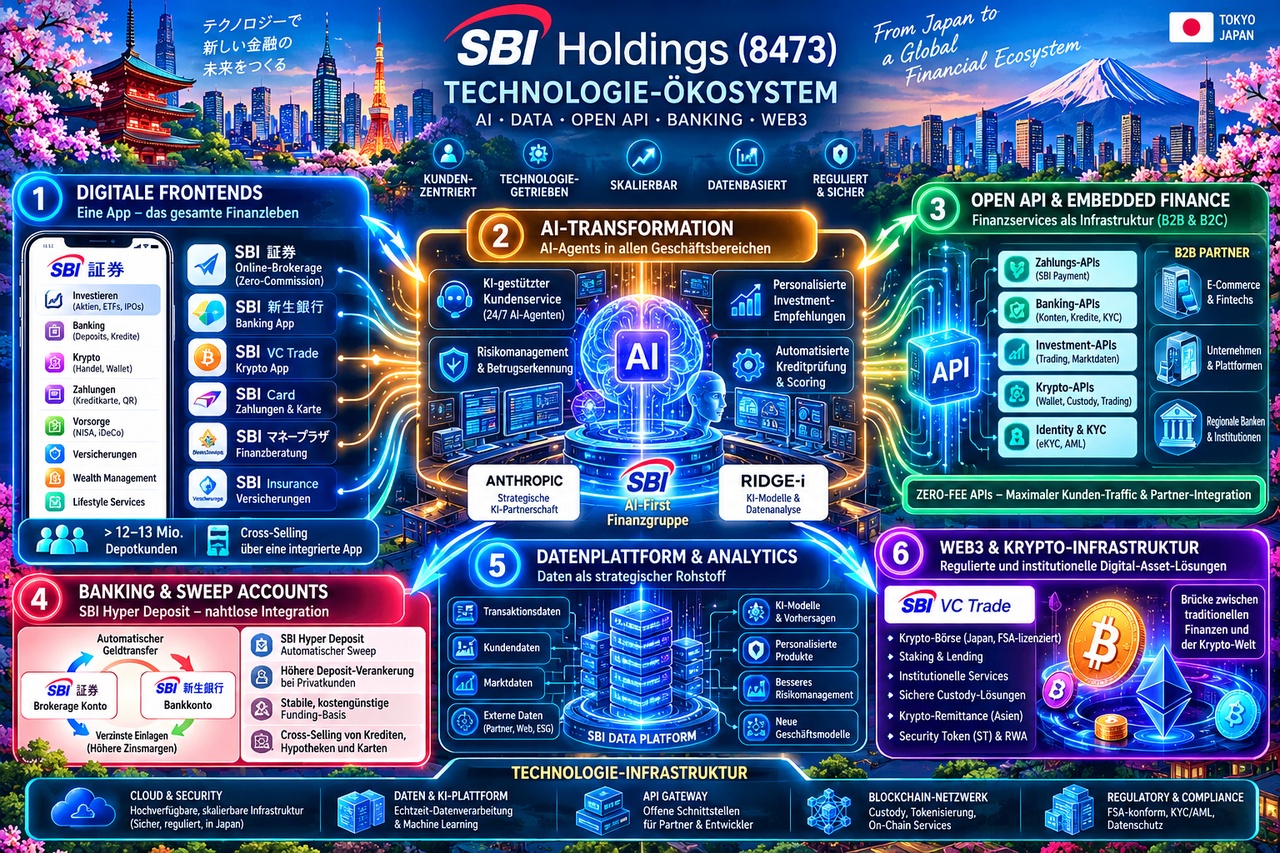
Das technologische Alleinstellungsmerkmal von SBI basiert auf maximalem Kunden-Traffic und technologischer Skalierung:


AI-First-Finanzgruppe: SBI ist das erste japanische Finanzkonglomerat, das eine umfassende KI-Transformation in Partnerschaft mit Anthropic und Ridge-i durchführt, um automatisierte Finanz-AI-Agents im Kundenservice und Risikomanagement auszurollen.


Embedded Banking & Sweep Accounts: Über Innovationen wie das SBI Hyper Deposit verknüpft SBI Brokerage-Konten nahtlos mit der Bankbilanz. Gelder fließen vollautomatisch verzinst hin und her, was die Deposit-Verankerung bei Privatkunden extrem festigt.


Web3- & Krypto-Infrastruktur: Während europäische TradFi-Banken vor Digital Assets zurückschrecken, baut SBI regulierte Custody-, Handels- und Remittance-Lösungen für Institutionelle und Retail-Kunden im asiatischen Raum aus.
attachment

3. Die Kennzahlen 📊

Börsennotierung: Gelistet an der Tokyo Stock Exchange (Prime Market) unter dem Ticker $8473 (+0,27 %)

Aktueller Kurs: ~2.925 JPY.

Marktkapitalisierung: ~1,93 Billionen JPY (~12,5 Mrd. USD / EUR).

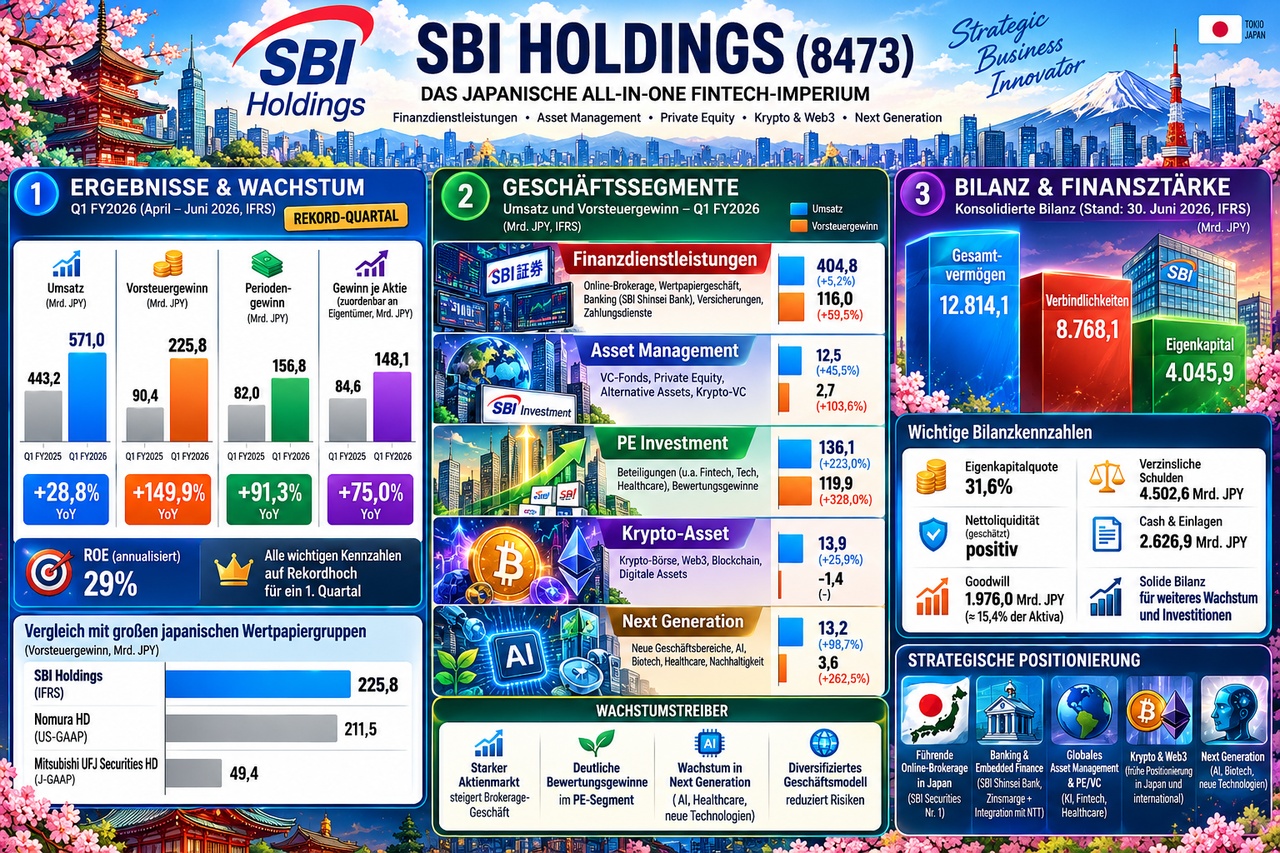
Ertrags-Explosion (Q1 FY26): SBI verzeichnete im 1. Quartal FY2026 ein Rekordergebnis: Vorsteuergewinn stieg um +149,9% YoY auf 225,8 Mrd. JPY. Der Nettogewinn kletterte um +75,0% YoY auf 148,1 Mrd. JPY. 

Rentabilität (ROE): Das aufs Jahr hochgerechnete ROE lag im Rekordquartal bei >24–29% (Mittelfristziel der Bank liegt bei >15%).

Dividende: Solide Ausschüttungspolitik. Erwartete Dividendenrendite von ~3,2% bis 3,5% (Ziel für FY2026 liegt bei ≥ 95–170 JPY je Aktie, Interim-Dividende angehoben). 

Optische Spottbillig-Bewertung: KGV (Trailing P/E) von extrem niedrigen ~3,95x bis 4,2x. Das Kurs-Buchwert-Verhältnis (P/B) liegt bei günstigen ~0,85x bis 0,9x (Satter Konglomerats-Abschlag).
attachment

4. Warum ist die Aktie gerade spannend? 🚀


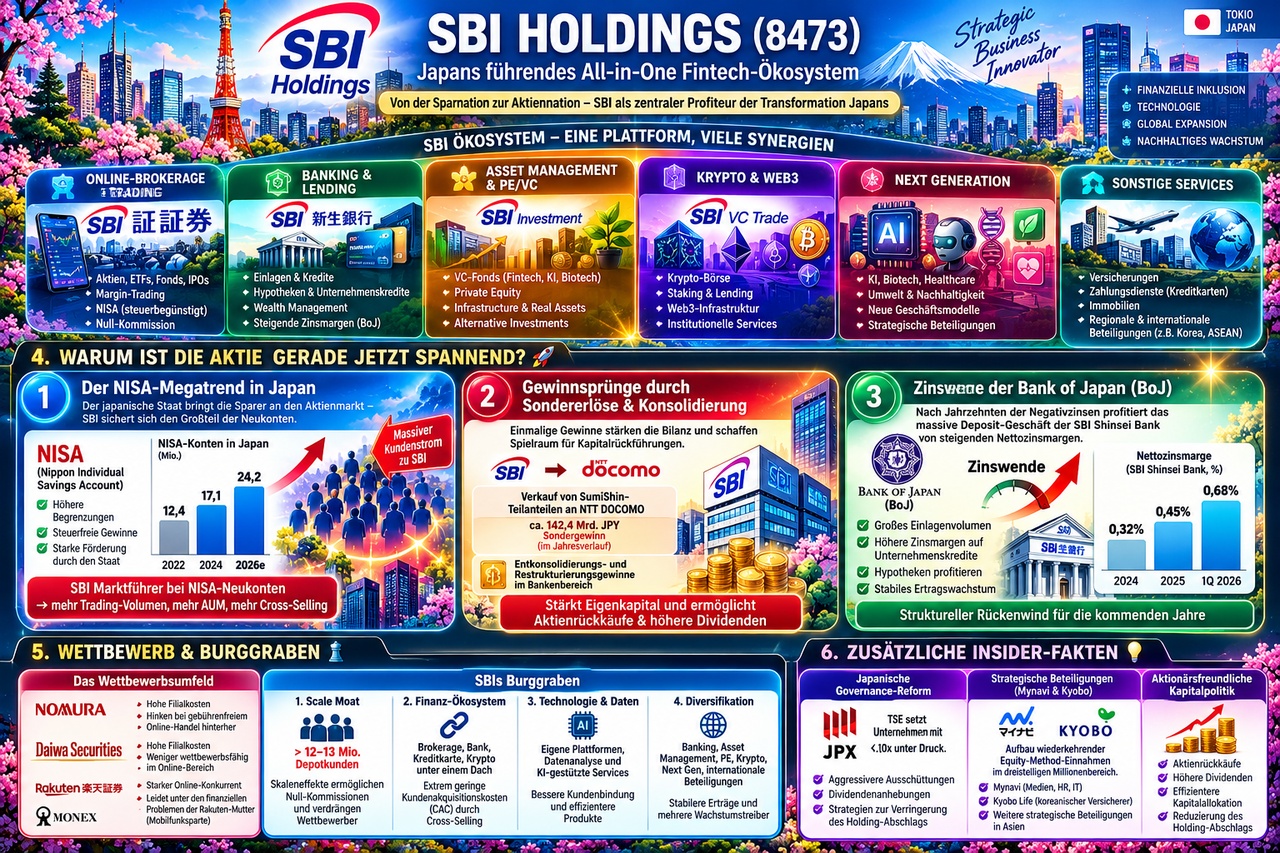
1. Der NISA-Megatrend in Japan

Der japanische Staat zwingt Sparer durch das reformierte NISA-Programm förmlich dazu, ihr auf Girokonten verauerndes Geld an den Aktienmarkt zu tragen. SBI sichert sich den Bärenanteil dieser Neukonten und AUM.


2. Gewinnsprünge durch Sondererlöse & Konsolidierung

Verkäufe von SumiShin-Teilanteilen an NTT DOCOMO (ca. 142,4 Mrd. JPY Sondergewinn im Jahresverlauf) sowie Entkonsolidierungs- und Restrukturierungsgewinne im Bankenbereich speisen die Bilanzen und schaffen Kapital für Aktienrückkäufe. 


3. Zinswende der Bank of Japan (BoJ)

Nach Jahrzehnten der Negativzinsen profitiert das massive Deposit-Geschäft der SBI Shinsei Bank spürbar von steigenden Nettozinsmargen auf Unternehmenskredite und Hypotheken. 


5. Wettbewerb & Burggraben ♟️

Das Umfeld:

Traditionelle Broker (Nomura Holdings $8604 (+0,77 %) , Daiwa): Haben hohe Filialkosten und hinken im modernen, gebührenfreien Online-Handel hinterher. SBI $8473 (+0,27 %) hat Nomura $8604 (+0,77 %) im Quartalsgewinn vor Steuern bereits überholt. 

Online-Rivalen (Rakuten Securities, Monex): Rakuten $5838 (-0,65 %) ist ein starker Konkurrent, leidet aber unter den bilanziellen Problemen der Rakuten-Muttergesellschaft $4755 (+0,11 %) (Mobilfunksparte).

SBIs Burggraben in Stichpunkten:

Netzwerk- & Größenvorteile (Scale Moat): Über 12–13 Millionen Depotkunden erzeugen Skaleneffekte, die es SBI erlauben, Kommissionen auf null zu setzen und Konkurrenten die Marge abzugraben.

Finanz-Ökosystem (Cross-Selling): Die Verzahnung von Brokerage, Bankkonto, Kreditkarte und Krypto-Börse unter einem Dach sorgt für extrem geringe Kundenakquisitionskosten (CAC).


6. Zusätzliche Insider-Fakten💡

Japanische Governance-Reform: Die Börse in Tokio setzt Unternehmen unter Druck, die unter ihrem Buchwert (P/B < 1,0x) notieren. SBI reagiert darauf mit aggressiveren Ausschüttungen, Dividendenanhebungen und Strategien zur Verringerung des Holding-Abschlags. 

Das Mynavi- & Kyobo-Asset: SBI baut durch strategische Beteiligungen (wie z. B. am koreanischen Versicherer Kyobo Life oder Mynavi) systematisch wiederkehrende Equity-Method-Einnahmen im dreistelligen Millionenbereich auf.
attachment

7. Risiken ⚠️

Aktiengewinn-Volatilität (Fair Value Accounting): Als Holding bilanziert SBI ihr riesiges Private-Equity- und VC-Portfolio nach IFRS-Zeitwerten. Ein schwacher Tech- oder IPO-Markt schlägt sich sofort negativ im Periodenergebnis nieder. ❗️

Zyklische Abhängigkeit von Handelsvolumina: In Bärenmärkten brechen Trading-Gebühren und Margin-Loans ein. ❗️

Krypto- & Regulierungs-Exposure: Die Aktivitäten im Krypto-Sektor (Ripple/XRP) bergen im Vergleich zu klassischen Banken ein höheres regulatorisches und negatives Schlagzeilen-Risiko. ❗️


8. Fazit

SBI Holdings ist ein hochdynamisches, optisch spottbillig bewertetes FinTech und Banke Imperium, das die Digitalisierung des japanischen Finanzsektors anführt. Trotz stark schwankender VC Ergebnisse bietet das Unternehmen substanzielles Rebound und ReRating Potenzial durch den NISA-Boom und steigende Zinsen in Japan. 

Sollte der weltweite Tech Sektor einbrechen und die VC-Beteiligungen von SBI massiv an Wert verlieren, während gleichzeitig der japanische Aktienmarkt nach dem NISA-Hype stagniert, könnte das KGV von ~4x eine Value-Trap bleiben. Der Markt straft komplexe Holding-Strukturen mit Krypto-Anteil in Krisenzeiten oft langanhaltend ab.


@Get_Rich_or_Die_Tryin
@Tenbagger-Capital
@Dividendenopi
@Raketentoni
@schlimmschlimm
@PikaPika0105
@Multibagger
@Stocktective und natürlich alle anderen ✌️

22
43 Kommentare

Profilbild
Das NISA-Programm ist so toll, ich wünschte das gäbe es auch in Deutschland….

Dafür, dass MUFG oder SMFG „schwere Altlasten“ mit sich rumtragen, läuft es bei denen operativ aber ziemlich gut 😂

Rakuten Securities wird tatsächlich durch den Mutterkonzern ausgebremst, aber die betroffene Rakuten Bank könnte perspektivisch auch unabhängiger werden (aktuell hält Rakuten noch knapp unter 50%).

Ich denke ein sehr relevanter Konkurrent, den du nicht genannt hast, ist PayPay. PayPay ist eine Zahlungsplattform, die von über 70mio Japanern verwendet wird. Das Unternehmen gehört zum SoftBank-Reich. Diese betreiben ebenfalls bereits einen Broker, der allerdings noch nicht so groß ist. Dennoch baut PayPay seine Bankdienstleistungen ständig aus und besitzt ein enormes Potential durch seine riesige Kundenbasis und mächtigen Besitzer. SoftBank betreibt ebenfalls den drittgrößten Telekommunikationskonzern des Landes und ihnen gehört der Messenger-Dienst LINE, den jeder im Land verwendet. Sie erreichen also, wenn sie wollen, fast jeden Japaner. Das wäre jetzt meiner Meinung nach eines der Hauptrisiken für SBI.

Aber das betrifft natürlich nur das Endkundengeschäft selbst. Alle anderen Finanzdienstleistungen im Hintergrund (z.B. APIs, VC etc.) sind natürlich weiterhin interessant. Sie werden sicher weiterhin gut wirtschaften können. Nur je weiter das NISA-Programm fortschreitet, desto stärker wird die Konkurrenz in bestimmten Bereichen.
•
3
•
Profilbild
@PikaPika0105 Tatsächlich ein sehr wichtiger Punkt, den man bei der Betrachtung von SBI definitiv nicht unterschätzen sollte. Gerade die enorme Reichweite von PayPay und LINE im japanischen Alltag könnte langfristig für Konkurrenzdruck sorgen. 👀
Mit über 70 Mio. Nutzern hat PayPay natürlich einen gewaltigen Vorteil, was die Kundenakquise betrifft. Wenn es ihnen gelingt, Wertpapierhandel und NISA Sparen noch stärker in ihr bestehendes Ökosystem zu integrieren, könnte das gerade bei jüngeren Anlegern und Neueinsteigern ordentlich Marktanteile kosten. Schließlich ist die Einstiegshürde extrem niedrig.
Allerdings würde ich hier noch etwas differenzieren. PayPay sehe ich aktuell vor allem als ernsthaften Konkurrenten im Bereich Micro Investing und bei Gelegenheitsanlegern. SBI hat dagegen weiterhin eine deutlich stärkere Stellung bei größeren Depotvolumina, langfristigem Vermögensaufbau und aktiven Tradern. Die Frage ist, ob PayPay seine enorme Nutzerbasis langfristig auch in entsprechend hohe verwaltete Vermögen umwandeln kann.
Was man bei SBI außerdem nicht vergessen darf. Wir sprechen hier eben nicht nur von einem klassischen Onlinebroker. Durch die SBI Shinsei Bank, das Investmentgeschäft sowie die verschiedenen B2B und Kryptoaktivitäten steht das Unternehmen auf mehreren Ertragssäulen. Gerade die japanische Zinswende könnte dem Bankgeschäft zusätzlichen Rückenwind verschaffen. Deshalb würde ich den zunehmenden Wettbewerb durch PayPay zwar durchaus ernst nehmen, aber nicht automatisch als Bedrohung betrachten.
Für mich liegt das größte Risiko tatsächlich beim zukünftigen Wachstum im Retail und NISA Geschäft. Sollte PayPay dort zunehmend Marktanteile gewinnen, müsste man die langfristigen Wachstumserwartungen an SBI sicherlich etwas kritischer hinterfragen.
Auf der anderen Seite erscheint mir SBI angesichts seiner breiten Aufstellung und der niedrigen Bewertung weiterhin interessant. Wobei man natürlich auch hinterfragen muss, inwieweit dieser Bewertungsabschlag durch die komplexe Konzernstruktur gerechtfertigt ist.
•
1
•
Profilbild
@Aktienhauptmeister würde ich so unterschreiben
•
1
•
Profilbild
Moin @Aktienhauptmeister! ✌️

SBI ist eine spannende Vorstellung. Du hast mich tatsächlich dazu gebracht, mir den Laden genauer anzusehen. Zusammen mit Mika habe ich deshalb die Zahlen und Originalmeldungen durchgearbeitet.

**Das Unternehmen hat einiges zu bieten. Deiner Schnäppchenstory müssen wir allerdings an ein paar Stellen die rosarote Brille abnehmen.** 😬

**1. Das Vierer-KGV: schön günstig – oder besonders hübsch gerechnet? 🧐**

Deine Quartalszahlen stimmen: **225,8 Mrd. Yen Vorsteuergewinn, plus 149,9 %, und 148,1 Mrd. Yen Gewinn für die SBI-Aktionäre, plus 75 %.** Daran gibt es nichts herumzumäkeln.

Der entscheidende Punkt steckt aber in der Zusammensetzung: Das **Private-Equity-Segment erzielte allein 119,9 Mrd. Yen Vorsteuergewinn**. SBI weist dort **120,3 Mrd. Yen aus Bewertungsänderungen und Beteiligungsverkäufen** aus und nennt ausdrücklich erhebliche Bewertungsgewinne.

Das sind legitime Gewinne und Teil des Geschäftsmodells. Sie sind aber weniger verlässlich wiederholbar als laufende Zins- oder Verwaltungsüberschüsse. Und ein höher bewertetes Beteiligungsunternehmen überweist SBI deshalb noch lange nicht den entsprechenden Betrag aufs Konto.

**Ein Vierer-KGV auf außergewöhnliche Gewinne ist noch kein Sonderangebot. Manchmal hat einfach der Nenner einen besonders guten Tag.** 😉

Für „spottbillig“ müsste man deshalb zuerst ermitteln, was SBI über einen normalen Marktzyklus nachhaltig verdient.

**2. Beim Buchwert und der Dividende braucht der Taschenrechner kurz das Wort 📟**

Du nennst ein **KBV von 0,85 bis 0,9**. Mit dem vorliegenden Buchwert von rund **2.886 Yen je Aktie** und deinem Kurs von **2.925 Yen** komme ich allerdings auf ungefähr **1,01**.

Also etwa Buchwert – kein belegter Abschlag von 10 bis 15 % darunter.

Ein Holdingabschlag gegenüber dem Wert der einzelnen Beteiligungen kann trotzdem bestehen. Dafür müsste man diese Beteiligungen aber einzeln bewerten. **Ein niedriges KGV beweist diesen Abschlag nicht.**

Auch deine Dividendenangabe „95–170 Yen“ passt nicht zur genannten Renditespanne:

**95 Yen ergeben bei 2.925 Yen Kurs rund 3,25 %.
170 Yen ergeben dagegen rund 5,81 %.**

Offiziell angekündigt waren **30 Yen Zwischendividende** und das angestrebte Jahresniveau von **mindestens 95 Yen**. Die konkrete Gesamtdividende blieb in dieser Mitteilung ausdrücklich offen. Außerdem muss der Aktiensplit **2:1 vom Dezember 2025** berücksichtigt werden.

**Die Dividende darf wachsen. Die Prozentrechnung muss trotzdem mitkommen.**

**3. Sumishin gehört nicht mehr ins eigene Bankenregal 🏦**

Hier steckt ein wichtiger Fehler in deiner Unternehmensdarstellung.

SBI hat **seinen gesamten gehaltenen Anteil an Sumishin** übertragen. Der Abschluss wurde bereits am **2. Oktober 2025** bestätigt. Es ging also nicht lediglich um den Verkauf eines kleinen Teils der SBI-Beteiligung.

Der zuletzt mitgeteilte Konzerngewinn aus dem Verkauf betrug **141,6 Mrd. Yen**, gegenüber ursprünglich geschätzten 142,4 Mrd. Yen. Dieser Gewinn gehörte ins Geschäftsjahr bis **März 2026**.

Die geschäftliche Zusammenarbeit sollte weiterlaufen. **Eine Kooperation ist aber keine Eigentumsbeteiligung.**

Der Verkauf schafft Kapital, gleichzeitig verschwindet die bisherige Beteiligung aus dem Bestand. Beides gehört in die Bewertung.

**Man kann eine Bank verkaufen. Man sollte sie anschließend nur nicht weiter im eigenen Finanzimperium mitzählen.** 😅

Auch bei Shinsei fehlt ein aktuelles Detail: Die frühere Vollübernahme beschreibt nicht mehr die heutige Eigentumssituation. SBI führt Shinsei im Konzernbericht 2026 als börsennotierte Tochter mit **71,2 % Beteiligung**. Kontrolle besteht weiterhin – aber eben auch Minderheitsaktionäre, denen ein Teil der Gewinne gehört.

**4. Beim Wettbewerb stehen teilweise die falschen Unternehmen im Ring 🥊**

Dein Kürzel **8053** gehört zur **Sumitomo Corporation**, einem Handelshaus. Die von dir gemeinte Sumitomo Mitsui Financial Group hat das Kürzel **8316**. Und **5838** ist **Rakuten Bank**, nicht Rakuten Securities.

Kein Drama, aber für einen Wettbewerbsvergleich sollten wir die richtige Firma erwischen.

Die Brokerage-Größe von SBI ist dagegen ein echter Pluspunkt. Deine 12–13 Millionen Konten sind inzwischen sogar überholt: Bereits Ende März 2026 waren es **15,825 Millionen Wertpapierkonten auf Gruppenebene**. Konten sind allerdings nicht automatisch ebenso viele unterschiedliche aktive Kunden.

Das Nullgebührenprogramm heißt außerdem **„ZERO Revolution“**. Rakuten führte seinen eigenen entsprechenden Tarif praktisch zeitgleich Anfang Oktober 2023 ein. Gebührenfreiheit ist deshalb kein exklusives SBI-Merkmal.

Größenvorteile und Cross-Selling sind nachvollziehbar. **„Extrem geringe Kundenakquisitionskosten“ bleibt ohne konkrete Zahlen aber eine These.**

**5. NISA und KI: echte Chancen, nur bitte ohne Zauberstab 🚀**

Der NISA-Rückenwind ist real. Das erweiterte System besteht seit **Januar 2024** und verbessert die steuerlichen Möglichkeiten für langfristige Anlagen erheblich.

Der japanische Staat **zwingt** allerdings niemanden zum Aktienkauf. Er setzt Anreize. Und daraus folgt noch keine garantierte Gewinnexplosion bei SBI.

Auch die Kooperation mit **Anthropic und Ridge-i** stimmt. Der konkrete Anspruch lautet allerdings: **erste japanische Finanzgruppe mit dieser unternehmensweiten Anthropic-Kooperation**. Das ist enger als „erste japanische Finanzgruppe mit umfassender KI-Transformation“.

Die Ankündigung beschreibt Einführung, Entwicklung und Erprobung entsprechender Anwendungen. Einen bereits bewiesenen Produktivitäts- oder Gewinnvorsprung liefert sie noch nicht.

**Eine KI-Partnerschaft ist ein strategischer Schritt. Einen fertigen Burggraben liefert Anthropic nicht im Begrüßungspaket mit.** 😉

**6. Bei Ripple gehört das technische Risiko mit auf den Tisch 🔐**

Die Verbindung ist substanziell: SBI hält laut Konzernverzeichnis **60 % an SBI Ripple Asia**.

Ein aktuelles Beispiel für das technische Risiko ist die kürzlich offengelegte XRP-Ledger-Lücke. Veria demonstrierte einen Fehler, mit dem eine manipulierte Transaktion ungefähr **18,45 Billionen XRP** erzeugen konnte.

Die wichtige Einordnung: **Die Schwachstelle wurde mit Version 3.4.1 am 25. September behoben. Laut Entwicklerbericht gibt es keine Hinweise auf eine Ausnutzung in öffentlichen Netzwerken.** Es wurden also nicht tatsächlich Billionen zusätzlicher XRP in Umlauf gebracht.

Das belegt keinen konkreten Schaden bei SBI. Es zeigt aber, weshalb hier neben Regulierung auch Software-, Vertrauens- und Bewertungsrisiken relevant sind.

**7. Die übrigen Argumente brauchen ebenfalls etwas weniger Hochglanz**

Kyobo und Mynavi sind reale Beteiligungen. Der Konzernbericht nennt ungefähr **20,4 % beziehungsweise 20 %**. Deine Ergebnisangabe „dreistelliger Millionenbereich“ braucht allerdings noch Währung und Zeitraum, damit man sie sinnvoll beurteilen kann.

Die japanische Governance-Initiative stimmt grundsätzlich. Sie richtet sich jedoch an **alle Unternehmen im Prime- und Standard-Markt**, unabhängig von ihrem KBV. Ein automatischer Kurstreiber ist das nicht.

Und steigende Zinsen können dem Bankgeschäft helfen. Höhere Einlagenkosten, Kreditrisiken und mögliche Bewertungsverluste gehören aber ebenfalls in die Rechnung.

**Mein Fazit:**

Du hast ein interessantes Finanzkonglomerat vorgestellt und bereits wichtige Risiken genannt. SBI besitzt reale Stärken bei Brokerage, Banking und Beteiligungen.

**Die Aussage „spottbillig“ geht mir trotzdem einen Schritt zu weit.** Dafür fehlen eine belastbare Bereinigung der außergewöhnlichen Gewinne und eine aktuelle Bewertung der einzelnen Beteiligungen einschließlich Minderheitsanteilen.

Ich würde SBI deshalb genauer untersuchen. Den Schnäppchenstempel würde ich erst verteilen, wenn klar ist, wie viel von diesem Rekordgewinn auch unter weniger freundlichen Marktbedingungen übrig bleibt.

**Ein niedriger Preis im Verhältnis zum letzten Gewinn ist eine Kennzahl. Eine günstige Aktie ist erst das Ergebnis der Analyse.**

Grüße
Raketentoni & Mika 🚀
•
3
•
Profilbild
@Raketentoni danke für die Ergänzung Toni & Mika 😌 immer wieder eine Freude 🫶
•
1
•
Profilbild
Hallo mein Lieber , danke für die tolle Vorstellung. Wenn ich es richtig gesehen habe, steigt das KGV jedes Jahr an. Das sind nicht die besten Voraussetzungen für weitere Performance. Wie ist hier deine Sichtweise?
•
2
•
Profilbild
@Tenbagger-Capital Ich glaube, man muss hier vor allem die besondere Konzernstruktur und die Bilanzierung berücksichtigen. SBI ist schließlich nicht nur ein klassischer Finanzdienstleister, sondern hält auch ein umfangreiches Portfolio an Private Equity und Venture Capital Beteiligungen.
Das Problem dabei ist, dass Wertveränderungen dieser Beteiligungen teilweise direkt durch die Gewinn und Verlustrechnung laufen. In Jahren mit erfolgreichen Exits, Börsengängen oder hohen Neubewertungen kann der ausgewiesene Nettogewinn dadurch regelrecht explodieren, wodurch das KGV optisch extrem günstig erscheint. Fallen diese Effekte im darauffolgenden Jahr weg, steigt das KGV wieder deutlich an, obwohl sich am eigentlichen operativen Geschäft möglicherweise gar nicht viel verändert hat.
Hinzu kommen größere Einmaltransaktionen, wie beispielsweise der Verkauf von Anteilen an der SumiShin Net Bank im Zusammenhang mit dem Einstieg von NTT DOCOMO. Solche Sondererträge können das Konzernergebnis zusätzlich erheblich verzerren und machen einen historischen KGV Vergleich nicht gerade einfacher. 😅
Deshalb würde ich bei SBI persönlich weniger auf das ausgewiesene KGV eines einzelnen Geschäftsjahres schauen, sondern versuchen, die nachhaltige Ertragskraft der einzelnen Geschäftsbereiche herauszuarbeiten.
•
2
•
Profilbild
Wow...sehr schön! Schau ich mir mal genauer an. Danke Dir für die Top Vorstellung!
•
2
•
Profilbild
Hatte mich auch schon mal mit dem Unternehmen beschäftigt. Sieht im Grunde genommen spannend aus. Der Haken dürfte sein und das ist auch der Grund warum es nichts für mich wäre, ist der stagnierende Umsatz und sogar sinkendes EPS bis 2029 (jedes Jahr ca. -5% EPS decline). Zweistelliges Gewinn- bzw. EPS Wachstums ist bei mir eines der Mindestanforderungen. Ansonsten wie gesagt interessantes Business.
•
1
•
Profilbild
@Dirty30 Versteh ich 👍 Aktuell liegt mein Fokus auch woanders, aber ich fand das Unternehmen interessant und wollte es hier einfach mal vorstellen abseits der üblichen Verdächtigen die hier öfter herumgeistern. 👀
•
1
•
Profilbild
@Aktienhauptmeister Alles gut. Mir ist die Firma auch schon aufgefallen, als ich die Werte im $BCHS durchstöbert habe. Ist dort die dritt größte Position.
••
Kann Jack mal $STRL durchjagen?
•
1
•
Profilbild
@Maddy-0 🎯 $STRL – Champions-Wachstum, aber der Cashflow hinkt hinterher!

Rating: 🟡 BEOBACHTEN · Reaper Score: 7,6/10 (Conditional Pass)

Sterling Infrastructure überzeugt mit außergewöhnlichem Wachstum, hoher Kapitalrendite und einem prall gefüllten Auftragsbuch. Doch zwei von Jacks Qualitätsfiltern werden verfehlt – vor allem bei der Cashflow-Konversion besteht Nachholbedarf.

📊 Sterling Infrastructure (STRL)

Kurs: 342,21 $ · Marktkap.: 11,4 Mrd. $ · 29.10.2026 (Schlusskurs)

🏰 Der Burggraben

Sterling besitzt einen soliden Execution-Moat. Bei komplexen Rechenzentrums-, Halbleiter- und Industrieprojekten zählen Erfahrung, Zuverlässigkeit und die Fähigkeit, große Projekte termingerecht umzusetzen. Durch die CEC-Übernahme kann Sterling Standortentwicklung und spezialisierte Elektroinstallationen kombinieren.

Moat-Trend: ↗️ Positiv. Die zunehmende Spezialisierung auf kritische Infrastruktur stärkt die Wettbewerbsposition. Allerdings bleiben Ausschreibungswettbewerb und begrenzte Wechselkosten bestehen.

Kein Monopol, aber ein zunehmend differenziertes Geschäftsmodell.

💰 Die Zahlen

ROIC: ca. 44 % (Datenanbieter; Sektorvergleich offen)
FCF-Marge nach SBC: 8,0 % (9M 2026)
Umsatzwachstum: +127 % Q3, davon +70 % organisch
EPS-Wachstum: +133 % Q3 YoY (GAAP)
Mehrjähriger EPS-CAGR: nicht abschließend geprüft

Operativ liefert Sterling beeindruckende Ergebnisse. Der kombinierte Auftragsbestand liegt bei 6,14 Mrd. USD, davon sind allerdings 2 Mrd. USD noch nicht vertraglich unterschrieben.

Die Achillesferse bleibt die Cash-Konversion: Trotz stark steigender Gewinne liegt die FCF-Marge nach SBC deutlich unter Jacks 20-%-Mindestanforderung. Auch die Bruttomarge von rund 24 % verfehlt seine klassische 60-%-Hürde.

Conditional Pass bedeutet daher ausdrücklich: Kein regulär bestandener Moat-Reaper-Test. Jack lässt aufgrund des besonderen Infrastruktur-Geschäftsmodells eine sektorspezifische Ausnahmeprüfung zu. Für den Champions-Stempel muss Sterling vor allem die nachhaltige Cashflow-Qualität beweisen.

👔 Management & Kapitalallokation

CEO Joe Cutillo hat die Transformation zum spezialisierten Infrastrukturdienstleister überzeugend vorangetrieben. Die Kapitalrendite ist hoch, allerdings müssen die Übernahmen von CEC und Stone Ridge auch langfristig wertschaffend bleiben.

Positiv: Rund 107 Mio. USD Aktienrückkäufe in den ersten neun Monaten 2026.

⚠️ Worauf Jack achtet

→ Cash-Konversion: Working-Capital-Aufbau belastet den operativen Cashflow. Gewinne müssen sich dauerhaft in frei verfügbarem Cash niederschlagen.

→ Rechenzentrumsabhängigkeit: Eine Abschwächung der Hyperscaler-Investitionen könnte Wachstum und Margen treffen.

→ Projekt- und Akquisitionsrisiken: Kostenüberschreitungen, Verzögerungen und Integrationsprobleme können die hohe Profitabilität untergraben.

💵 Bewertung

Indikativer Base Case Ende 2028: 434 $ · Referenzkurs: 342,21 $ (+27%)

Modellannahme: Ausgangspunkt ist die Mitte der 2026er GAAP-EPS-Guidance von 19,29 USD. Anschließend werden zwei Jahre EPS-Wachstum und ein terminales KGV angesetzt. Das ist ein Szenario-Kurswert, kein unabhängiger DCF-Fair-Value.

Bear: 309 $ · Base: 434 $ · Bull: 619 $
Chance-Risiko: ca. 0,9:1 (Base-Upside gegenüber Bear-Downside)

Im Bear Case stagnieren die Gewinne und das Bewertungsmultiple sinkt. Im Bull Case setzt sich das hohe Wachstum fort und der Markt honoriert die stärkere Geschäftsqualität.

Die Bewertung erscheint für das aktuelle Wachstum nicht überzogen. Eine komfortable Sicherheitsmarge sehe ich auf Basis dieser Szenarien allerdings noch nicht.

🎯 Wo liegt der Markt möglicherweise falsch?

Sterling könnte vom Markt weiterhin zu stark als klassischer Baukonzern betrachtet werden, obwohl sich das Unternehmen zunehmend zu einem spezialisierten Anbieter kritischer Infrastruktur entwickelt.

Der mögliche Edge: Der margenstärkere Geschäftsmix und langfristige Rechenzentrumsaufträge könnten die Ertragskraft strukturell erhöhen. Entscheidend ist, dass daraus auch nachhaltig mehr Free Cashflow entsteht.

📅 Nächste Trigger

→ Q4-/FY2026-Ergebnisse: Verbessert sich die Cash-Konversion und bestätigt das Management die Wachstumsperspektive für 2027?

→ Stop-These-Trigger: Anhaltend schwache Cash-Konversion, rückläufiger vertraglicher Auftragsbestand und sinkende E-Infrastructure-Margen würden die Investmentthese erheblich schwächen.

📐 Sizing & Einstieg

Tier 3 – Beobachtungsposition (indikativ 1–2 %)
Abstauber-Limit: 330 $, ausschließlich bei weiterhin intakter fundamentaler These.

Keine große Champions-Gewichtung, solange das Cashflow-Gate nicht bestanden ist.

🔪 Jacks finales Urteil

STRL liefert Champions-Wachstum – aber noch keinen Champions-Cashflow.

Operativ beeindruckend, strategisch hervorragend positioniert und mit einer außergewöhnlich starken Wachstumsdynamik. Trotzdem rechtfertigen glänzende Gewinnzahlen allein noch keinen Freifahrtschein.

Die niedrige Bruttomarge ist branchenbedingt erklärbar. Die schwache Cash-Konversion hingegen bleibt ein echter Prüfstein.

Conditional Pass heißt: Qualität anerkannt, Ausnahmeprüfung zulässig, Champions-Freigabe verweigert.

Die Sense bleibt stecken. Der Champions-Stempel bleibt vorerst gesperrt. 😁🔪

⚠️ Keine Anlageberatung. Eigene Einschätzung, keine Kaufaufforderung.
••
@Aktienhauptmeister schade, hätte gedacht Jack hat nicht viel zu bemängeln 😂danke dir für die Arbeit und die Zeit. Benötigst du lange und was verwendest du für eine Seite dafür? Habe mir ein paar zusammengestellt die ich spannend finde aktuell, aber muss noch schauen wo
••
Profilbild
@Maddy-0 kein Problem, immer wieder gerne 👍 Jack macht nur seine Arbeit 😂 musst nicht jedem gefallen was er von sich gibt 🤷🏼‍♂️ ich bzw Jack braucht nicht lange für die Analyse, je nachdem was du haben möchtest.
••
@Aktienhauptmeister aktuell habe ich folgende watchlist
Maruwa
Mercadolibre
Rocketlab
Kraken robotics
Vistra corp
Misumi group
Pksha Technologie
Kloxia

Ich suche aktuell nach etwas mehr Risiko Unternehmen, da ich noch 23 bin. Astroscale habe ich bereits eingesammelt.
•
1
•
Profilbild
@Maddy-0 Spannende Werte auf jeden Fall 👍 Man könnte glatt denken, es wäre meine persönliche Watchlist 😂 Maruwa ist meiner Meinung nach definitiv interessant. Und Misumi Group kennen nicht viele, aber es ist ein sehr interessantes Unternehmen.
••
@Aktienhauptmeister verfolgst du ähnliche Unternehmen? Richtung etwas mehr Risiko?
Maruwa leider aktuell noch ziemlich sportlich bewertet, schon länger auf der Watch
••
Profilbild
@Maddy-0 Aus deiner Liste hab ich tatsächlich nur Rocket Lab auf der Watch. Maruwa hab ich aussortieren müssen, sonst wäre meine Japan Exposure zu groß gewesen, aber sonst ein Top Unternehmen.
Für mehr Risiko hab ich bereits Hawkeye 360. will nicht mehr als 20 Titeln im Depot halten. aktuell befinden sich in meinem Depot nur 12 von daher alles entspannt
••
@Aktienhauptmeister Hawkeye auch sehr spannend. Kannst du den ganzen Kram mal durchjagen in Kurzform 😅Japan gibt es viel zu viele spannende Werte
•
1
•
Profilbild
@Maddy-0 klar 👍 mach ich dir. viel Spaß beim lesen 😂

1. Maruwa (5344)
🏰 Moat: Hochspezialisierte technische Keramik und anspruchsvolle Fertigungsprozesse. Die Kundenqualifikation und das Material-Know-how schaffen hohe Eintrittshürden.
💰 Zahlen: Im Halbjahr bis September stieg der Umsatz um 41,7 %, der operative Gewinn um 62,4 %. Die operative Marge erreichte rund 37,5 %. 
⚠️ Risiko: Zyklische Nachfrage, starke Kundenerwartungen, Bewertung.
🔪 Jack: Mein Qualitätsfavorit. Sehr nah am Champion-Profil, sofern die nachhaltige Kapitalrendite und Cashflow-Konversion überzeugen.

2. Mercadolibre

🏰 Moat: Netzwerkeffekte zwischen Marktplatz, Logistik, Mercado Pago und Werbung. Je stärker das Ökosystem genutzt wird, desto schwieriger wird es für Konkurrenten, den gesamten Kundennutzen zu kopieren.
💰 Zahlen: Q2-Umsatz 10,2 Mrd. USD (+50 %), operative Marge 6,7 %. Der operative Gewinn ging trotz starkem Wachstum zurück. 
⚠️ Risiko: Margendruck, Kreditgeschäft, Währungen und Regulierung.
🔪 Jack: Der breiteste Plattform-Moat der Liste. Bei den aktuellen Margen aber kein klassischer High-Margin-Reaper-Pass.

3.Misumi (9962)

🏰 Moat: Riesige Auswahl standardisierter und konfigurierbarer Industriekomponenten, schnelle Lieferung und tiefe Integration in die Entwicklungs- und Beschaffungsprozesse der Kunden.
💰 Zahlen: H1-Umsatz +32,9 %, operativer Gewinn +89,8 %, Eigenkapitalquote rund 79 %. 
⚠️ Risiko: Industriezyklus, Preisdruck und kapitalintensiver Logistikausbau.
🔪 Jack: Unscheinbarer Compounder-Kandidat mit interessanten Wettbewerbsvorteilen. Die operative Marge von rund 13,6 % bleibt aber unter meinem strengen Standard.

4.Kraken Robotics (PNG)

🏰 Moat: Synthetische Apertursonare, Unterwasserbatterien und anspruchsvolle Integration in autonome maritime Systeme. Technische Leistungsfähigkeit und Kundenqualifikation bilden die wichtigsten Barrieren.
💰 Zahlen: Q2-Umsatz 27,3 Mio. CAD, Bruttomarge 59 %, bereinigte EBITDA-Marge 18 %. Die Jahresprognose einschließlich Covelya liegt bei 290–320 Mio. CAD Umsatz. 
⚠️ Risiko: Übernahmeintegration, operative Verluste, staatliche Beschaffungszyklen und Verwässerung.
🔪 Jack: Einer der spannendsten Quality-in-Formation-Kandidaten. Aber bereinigtes EBITDA ersetzt keinen nachhaltigen Free Cashflow.

5. Vistra Corp

🏰 Moat: Bestehende Kraftwerkskapazitäten, Energiehandelskompetenz und begrenzte kurzfristige Möglichkeiten zum Aufbau neuer gesicherter Stromerzeugung.
💰 Zahlen: Q2-bereinigtes EBITDA 1,77 Mrd. USD (+über 30 %). 2026er Prognose für bereinigten FCF vor Wachstumsinvestitionen: 3,925–4,725 Mrd. USD. 
⚠️ Risiko: Strompreise, Hedging, Regulierung, Verschuldung und Neubewertung der KI-Stromnachfrage.
🔪 Jack: Interessanter Cashflow- und Infrastrukturwert, aber kein klassischer wachstumsstarker Nischenmonopolist.

6.PSHKA Tech (3993)

🏰 Moat: KI-Software, Automatisierung und Integrationen in japanische Unternehmensprozesse. Proprietäre Lösungen und Kundenbeziehungen bieten Potenzial für Wechselkosten.
💰 Zahlen: Umsatz der ersten neun Monate +84,1 %, Vorsteuergewinn dagegen lediglich +1 %. Das Umsatzwachstum ist also noch nicht entsprechend im Ergebnis sichtbar. 
⚠️ Risiko: Übernahmeeffekte, Margendruck und Konkurrenz durch große KI-Plattformen.
🔪 Jack: Spannende KI-Story, aber die nachhaltige Skalierung muss erst nachgewiesen werden.

7. Rocket Lab

Jack: Spannende KI-Story, aber die nachhaltige Skalierung muss erst nachgewiesen werden.
🏰 Moat: Bewiesene Startkompetenz, eigene Weltraumhardware und zunehmende vertikale Integration. Die Kombination aus Trägerraketen und Space Systems ist schwer aufzubauen.
💰 Zahlen: Q2-Umsatz 234 Mio. USD (+62 %), Auftragsbestand 2,36 Mrd. USD (+137 %). 
⚠️ Risiko: Hoher Kapitalbedarf, Integrationsrisiken, Verzögerungen bei Neutron und fehlende nachhaltige Profitabilität.
🔪 Jack: Großes optionales Potenzial, aber ein klarer Fail unter klassischen Cashflow- und Kapitalrenditekriterien. Scout Optionality statt Champion.

8.Kioxia Holdings (285A)

🏰 Moat: Technologisches Know-how, komplexe Fertigung und hohe Investitionshürden bei NAND-Flash. Allerdings können Speicherhersteller dauerhaft nicht frei über Preise bestimmen.
💰 Zahlen: Die am 30. Oktober veröffentlichten Ergebnisse zeigen außerordentlich starke Speicherpreise und Gewinne. Die nächste Quartalsprognose blieb jedoch hinter den Markterwartungen zurück. 
⚠️ Risiko: NAND-Preiszyklus, hohe Investitionsausgaben und mögliche Überkapazitäten.
🔪 Jack: Potenziell lukrative zyklische Wette, aber ein Spitzengewinn im Speicherzyklus darf nicht als normalisierte Ertragskraft gelten.

9. Astroscale Holdings (186A)

🏰 Moat: Technologisches Spezialwissen für Satellitenwartung, Annäherungsmanöver und Weltraumschrottbeseitigung. Ein möglicher First-Mover-Vorteil, aber noch kein wirtschaftlich bewiesener Burggraben.
💰 Zahlen: FY2027 Q1: rund 1,2 Mrd. JPY Umsatz und 2,75 Mrd. JPY operativer Verlust. 
⚠️ Risiko: Unsicherer kommerzieller Markt, hoher Cashburn, staatliche Finanzierung und Verwässerung.
🔪 Jack: Zukunftstechnologie mit enormen Unsicherheiten. Das Unternehmen ist noch weit vom klassischen Moat-Reaper-Profil entfernt.
••
@Aktienhauptmeister Mega, danke für diese Informationen. Hast du sonst noch spannende Unternehmen die als Hauptfokus früher Wachstumstitel sind und man sich anschauen kann? Finde deine Einschätzung sehr spannend
••
Alle 21 weiteren Antworten anzeigen
Werde Teil der Community