

Heute hat Volkswagen einen weiteren Schritt angekündigt, der zunächst einmal alles andere als positiv klingt:
VW kündigt zum Jahresende einen Großteil seiner Tarifverträge – laut IG Metall sind zehn Verträge betroffen, darunter der Manteltarifvertrag.
Der Grund: enormer Kostendruck und ein sich strukturell verändernder Automarkt.
Aber genau hier wird es für mich als Anleger interessant.
Denn VW versucht gerade nicht einfach, die aktuelle Krise auszusitzen. Der Konzern baut seine komplette Struktur um.
Was plant VW eigentlich?
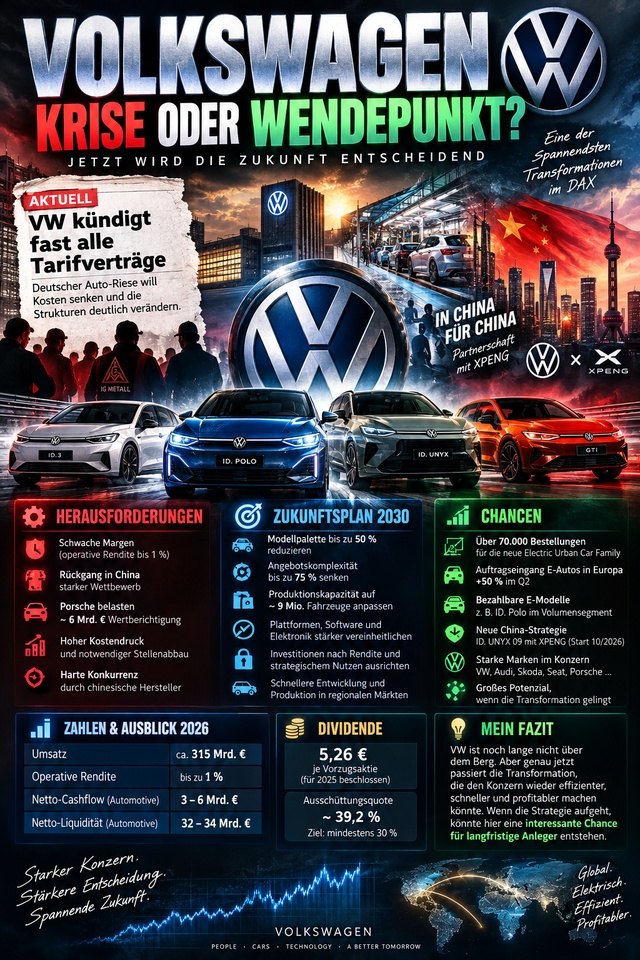
Der neue Zukunftsplan 2030 geht deutlich weiter als ein klassisches Sparprogramm.
VW will unter anderem:
• die Modellpalette schrittweise um bis zu 50 % reduzieren
• die Angebotskomplexität um bis zu 75 % senken
• Produktionskapazitäten auf rund 9 Mio. Fahrzeuge pro Jahr anpassen
• Plattformen, Software und Elektronik stärker vereinheitlichen
• Beteiligungen und Investitionen stärker nach Rendite und strategischem Nutzen ausrichten
• Entwicklung und Produktion stärker an regionale Märkte anpassen.
Das klingt erstmal nach Rückzug.
Ich sehe darin aber auch einen Versuch, aus einem extrem komplexen Konzern wieder einen effizienteren und profitableren Konzern zu machen.
Und dann kommt das vielleicht wichtigste Thema: China 🇨🇳
Hier liegt gleichzeitig eine der größten Chancen und eines der größten Risiken.
VW hat im ersten Halbjahr 2026 außerhalb Chinas insgesamt leicht zugelegt.
China dagegen bleibt ein massives Problem: Der chinesische Markt für VW ist stark unter Druck, und die Auslieferungen in China gingen im ersten Halbjahr deutlich zurück.
VW versucht deshalb, den klassischen deutschen Entwicklungsansatz teilweise umzudrehen:
„In China, für China.“
Dafür arbeitet VW unter anderem mit XPeng zusammen.
Das Ergebnis sieht man bereits:
Der neue ID. UNYX 09 wurde gemeinsam mit XPeng entwickelt und soll Ende Oktober 2026 in China starten. Die Entwicklungszeit wurde dabei auf rund 24 Monate verkürzt.
Das ist strategisch interessant.
VW muss in China schneller werden.
Und genau das versucht der Konzern jetzt.
Der nächste große Hebel: bezahlbare E-Autos
Hier könnte Volkswagen in Europa wieder richtig interessant werden.
Die neue Electric Urban Car Family rund um den ID. Polo zielt auf das Volumensegment.
Und die ersten Zahlen sind zumindest bemerkenswert:
Über 70.000 Bestellungen für die neue Electric Urban Car Family wurden bereits innerhalb weniger Wochen gemeldet.
Der Auftragseingang für vollelektrische Fahrzeuge in Europa stieg im zweiten Quartal um mehr als 50 %.
Das ist für mich einer der Punkte, die man bei VW momentan genauer beobachten sollte.
Denn wenn VW es schafft, Elektroautos im Volumensegment profitabel zu verkaufen, könnte sich die Wahrnehmung des Konzerns verändern.
Aber jetzt kommt die unbequeme Seite
VW ist noch lange nicht über den Berg.
Die aktuelle Prognose wurde im September deutlich nach unten angepasst.
Für 2026 erwartet Volkswagen inzwischen:
Umsatz: ca. 315 Mrd. €
operative Umsatzrendite: bis zu 1 %
Netto-Cashflow Automotive: 3–6 Mrd. €
Netto-Liquidität Automotive: 32–34 Mrd. €
Besonders belastend sind dabei unter anderem Porsche, China und zusätzliche Restrukturierungsmaßnahmen.
Allein eine nicht zahlungswirksame Wertberichtigung auf den Porsche-Goodwill beträgt rund 6 Mrd. €.
Das sollte man als Anleger definitiv nicht ignorieren.
Und dann ist da noch die Dividende
Für mich als Dividendeninvestor ebenfalls interessant:
VW verfolgt weiterhin das Ziel einer Ausschüttungsquote von mindestens 30 %.
Für 2025 wurden beschlossen:
5,26 € je Vorzugsaktie
Die Ausschüttungsquote lag bei rund 39,2 %.
Aber:
Eine hohe Dividendenrendite alleine macht noch kein gutes Investment.
Wenn die Gewinne dauerhaft unter Druck bleiben, kann auch die Dividende irgendwann unter Druck geraten.
Deshalb wäre für mich die entscheidende Frage nicht:
„Wie hoch ist die Dividendenrendite heute?“
Sondern:
„Schafft VW es, seine Profitabilität wieder nachhaltig nach oben zu bringen?“
Deshalb finde ich $Volk gerade interessant
Nicht weil VW momentan perfekt läuft.
Sondern weil der Konzern gerade gezwungen ist, sich zu verändern.
Und genau solche Phasen können für langfristige Anleger interessant werden – wenn die Transformation funktioniert.
Die nächsten 2–3 Jahre dürften deshalb entscheidend werden.
Für mich wäre bei $VOW (+2,44 %) weniger die Frage:
„Ist VW heute günstig?“
Sondern:
„Was könnte dieser Konzern wert sein, wenn VW seine Kostenstruktur, China-Strategie, Software und Elektromobilität tatsächlich in den Griff bekommt?“
Genau darauf würde ich bei den nächsten Quartalszahlen schauen.
Keine Kaufempfehlung – nur meine persönliche Beobachtung und Investmentthese.
#VW
#Volkswagen
#VOW3
#Dividende
#Aktien
#ValueInvesting
#Dividendenstrategie
#Elektromobilität
#China
#DAX
#Investieren


