6Mon.·

Service Now oder Intuit?

In diesem Post wollen wir uns die beiden Firmen genauer anschauen und jeweils eine Kurzanalyse durchführen, welches der beiden Unternehmen dann schlussendlich besser geeignet ist, oder ob man beide oder keines kaufen sollte.

Mitten In der Analyse ist allerdings die Zeit knapp geworden, sodass ich jetzt auf $INTU (-2,67 %) genauer eingegangen bin und auf Service Now erstmal Gar nicht.


Intuit:
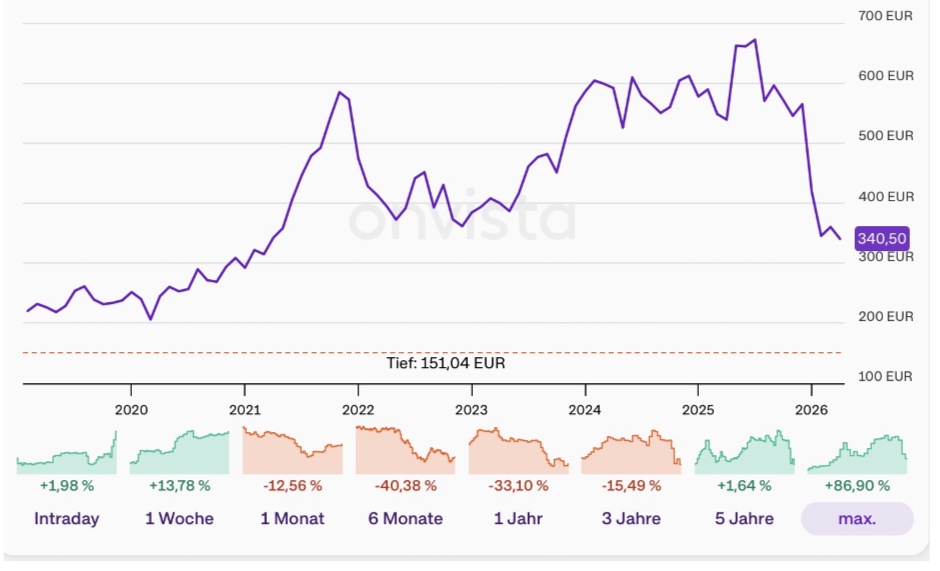
attachment

Punkt 1: Unternehmensprofil & Geschäftsmodell

Intuit ist ein Gigant im Bereich Finanz- und Unternehmenssoftware.

• Kernmarken: TurboTax (Steuererklärung), QuickBooks (Buchhaltung für KMU), Credit Karma (Finanzberatung) und Mailchimp (Marketing-Automatisierung).

• Wie sie Geld verdienen: Primär durch Abonnements (SaaS) sowie transaktionsbasierte Gebühren (z.B. Zahlungsabwicklungen in QuickBooks).

• Branche: Anwendungssoftware / FinTech.


Punkt 2: Der Burggraben (Moat) & Marktstellung

Intuit besitzt einen der breitesten Burggräben im Softwaresektor.

• Moat-Faktoren: Extrem hohe Wechselkosten.

• Zukünftiger Wettbewerbsvorteil: Intuit integriert massiv generative KI ("Intuit Assist"), um Buchhaltungsaufgaben zu automatisieren.

• Warnung: Die größte Bedrohung ist die US-Steuerbehörde (IRS), die an eigenen kostenlosen E-Filing-Systemen arbeitet (Direct File). Sollte dies massiv ausgeweitet werden, könnte das Kerngeschäft von TurboTax unter Druck geraten.

• Marktstellung: Absoluter Marktführer bei Buchhaltung für KMU und Steuererklärungen für Privatpersonen in den USA.


Punktewertung Burggraben:

8 / 10
attachment

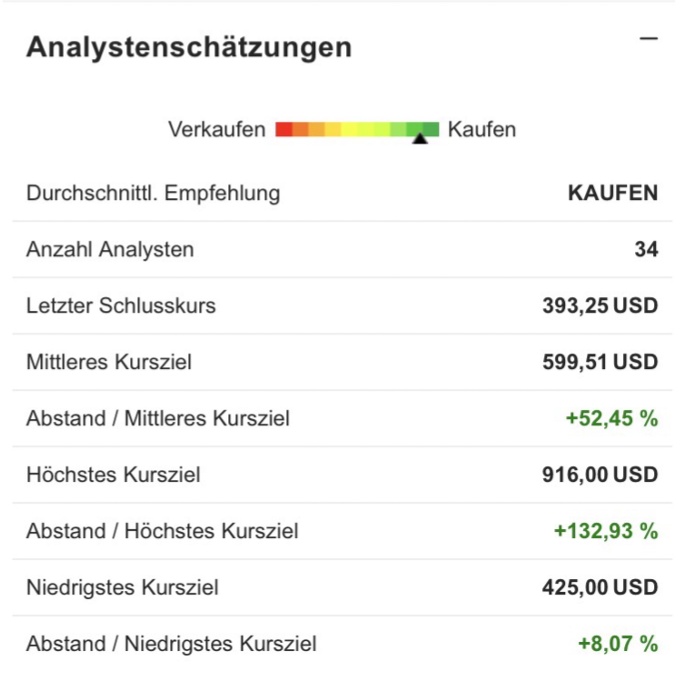
Die Analysten sind auch komplett optimistisch.


Punkt 3: Das Zahlenwerk

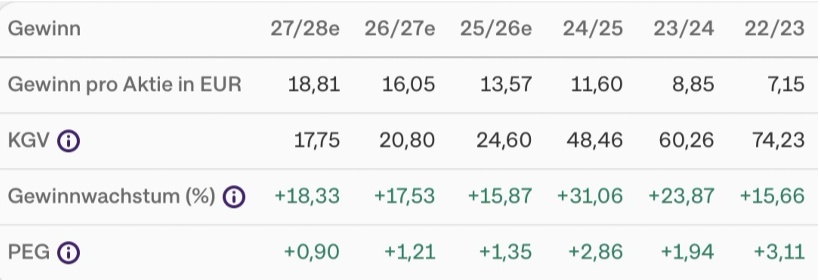
• Wachstum: Der Umsatz wuchs zuletzt um 17 %. Für das Gesamtjahr 2026 wird ein EPS-Wachstum von ca. 15–20 % prognostiziert.

• Score Wachstum: 9 / 10

• Margen:

• Bruttomarge: ca. 78,5 %.

• Nettomarge: Aktuell ca. 21,6 %. Die Margen profitieren massiv von der Skalierbarkeit der Plattform und der Umstellung auf Abomodelle.

• Score Margen: 9 / 10

• Verschuldung:

• Debt-to-Equity: ca. 0,32.

• Einschätzung: Die Verschuldung ist für ein Unternehmen mit diesem stabilen Cashflow sehr niedrig. Die Bilanz ist extrem solide.

• Score Verschuldung: 10/10
attachment

Punkt 4: Bewertung & Peer Group

• Aktuelles KGV (TTM): ca. 25,1

• Forward KGV (2026): ca. 20,8

• KUV: ca. 5,4

• Historischer Vergleich: Das durchschnittliche KGV der letzten 5 Jahre lag bei über 50. Mit einem aktuellen KGV von ca. 25 wirkt die Aktie historisch gesehen fast schon billig, obwohl das Wachstum weiterhin zweistellig ist.

• Peer Group: Salesforce (KGV ~24) notiert aktuell mit einem ähnlichen Kgv und Adobe (KGV ~14) allerdings nochmal 10 Punkten darunter.


Punktewertung Bewertung: 9/10
attachment

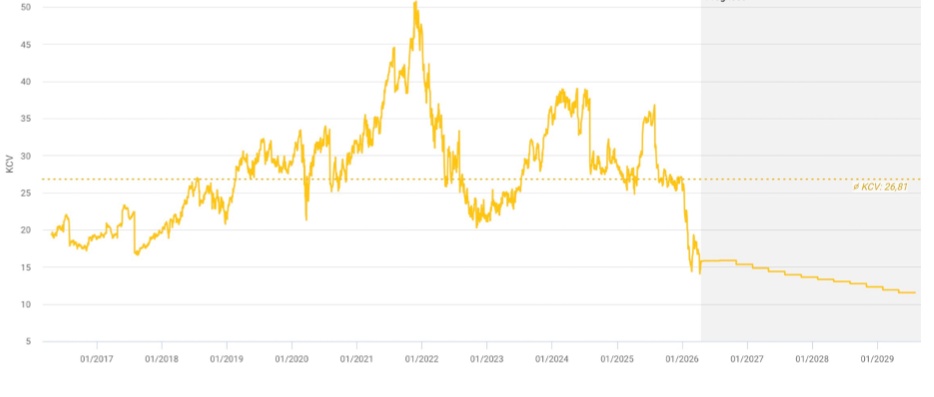
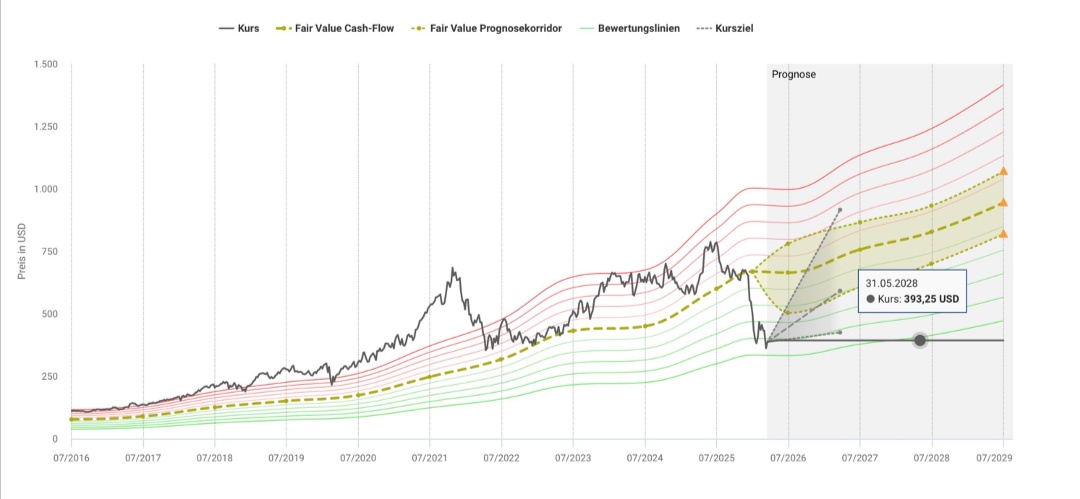
In Gelb dargestellt ist hier das KCV, also Kurs Cashflow Verhältnis. Und auch hier sieht man erneut wie das Unternehmen aus dieser Sicht unterbewertet wirkt.
attachment

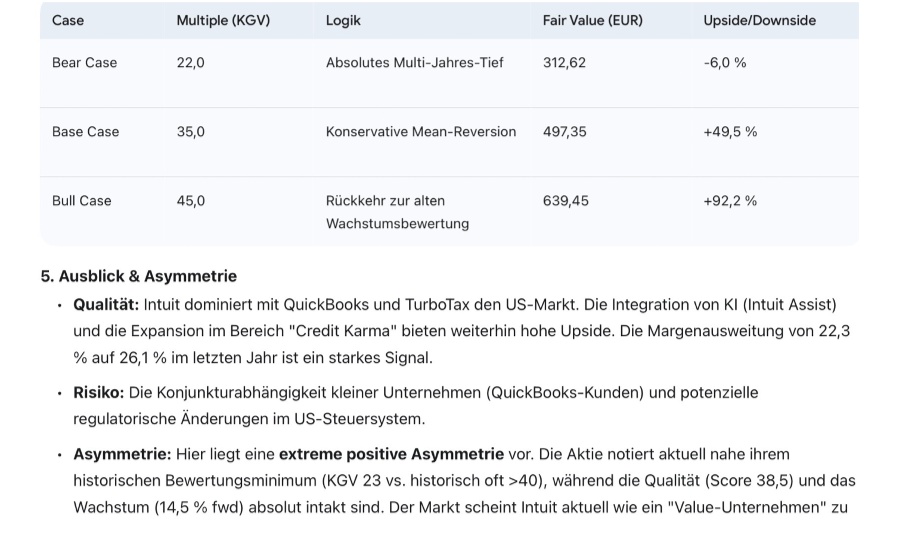
Punkt 6: Zukunftscheck

Die Digitalisierung von Kleinunternehmen und der Einsatz von KI im Finanzwesen sind langfristige Megatrends. Intuit ist hier ideal positioniert, um als "Finanz-Gehirn" für Millionen von Kunden zu fungieren.


Punktewertung Zukunft: 9 / 10
attachment

Die Angst vor der KI:

Intuit verkauft heute nicht mehr nur Software-Lizenzen für "Köpfe", sondern automatisiert gegen Gebühr komplette Ergebnisse (wie die fertige Steuererklärung), wodurch sie die Zeitersparnis der KI selbst monetarisieren. Als zertifizierter "Türsteher" zum Finanzamt bietet Intuit Rechtssicherheit und Haftung, die eine kostenlose KI nicht leisten kann – das macht sie vom austauschbaren Werkzeug zur unverzichtbaren Finanz-Infrastruktur. Trotz KI-Fortschritt steigen bei Intuit deshalb aktuell sowohl der Umsatz pro Kunde als auch die Gewinnmargen (ca. 32 %), weil Kunden für Sorgenfreiheit zahlen, nicht für Arbeitsstunden.


Investmenturteil:

Wir haben insgesamt einen Durchschnitt von 8,85 Punkten von insgesamt 10 Punkten. Das spricht f7r einen Kauf. Intuit ist zum aktuellen Kurs von ca. 333 EUR ein hervorragendes Investment. Das Unternehmen kombiniert einen tiefen Burggraben mit einer für seine Verhältnisse ungewöhnlich moderaten Bewertung (KGV ~25 vs. historisch ~50). Trotz regulatorischer Risiken im Steuergeschäft ist die Dominanz im Bereich der Unternehmenssoftware (QuickBooks) so stark, dass die Aktie als defensiver Wachstumswert in fast jedes Portfolio passt. Ein klarer Kauf für langfristige Anleger.

$INTU (-2,67 %)


Was denkt ihr über das Unternehmen und seid ihr investiert? Ich bin es aktuell noch nicht.


Habt ihr noch Interesse an einer Analyse zu $NOW (+1,76 %) dem Bedeutend teurerem Player, der immer noch auf einem hohen Preisniveau trotz starkem Kursrutsch unterwegs ist (Kgv bei fast 60) ?

Welches Unternehmen findet ihr besser Intuit oder Service Now


@Tenbagger2024
@Get_Rich_or_Die_Tryin
@Liebesspieler
@Klein-Anleger
@Raketentoni

21
28 Kommentare

Profilbild
Wie du schon mitbekommen hast, ist $INTU einer meiner Top-Picks im Software Sektor. $NOW steht bei mir auch hoch im Kurs (dort bin ich aber aktuell nicht investiert), auch wenn @Klein-Anleger das komplett anders sieht.😘

Und zu den $ADBE Verfechtern: die haben tatsächlich ein viel größeres Head-Licensing-Problem.🤷🏼‍♂️
•
6
•
Profilbild
@Get_Rich_or_Die_Tryin Bin bei $NOW investiert und heute bei $INTU eingestiegen. Hab umgeschichtet.
•
5
•
Profilbild
@Klein-Anleger und was ist deine Meinung zu Intuit, bist du auch so kritisch wie bei Service Now?
•
1
•
Profilbild
@Get_Rich_or_Die_Tryin bestimmst du Ausstiegszonen bei deinen Aktien?
Ich nutze ja aktuell Gemini für die Bestimmung von drei Szenarien. Dabei ergeben sich dann jeweils drei Mögliche Kurszonen.
Machst du sowas auch und verkaufst Anteile wenn eine Position relativ hoch notiert, oder lässt du alles laufen?
•
1
•
Profilbild
@capital_captain_2693 da mein Portfolio quasi rein fundamental seziert wurde und für langfristig ausgelegt ist, spare ich mir aktuell die Definition von Ausstiegsszenarien (mein Prompt liefert zwar ebenfalls Kurszielzonen, diese sind aber tatsächlich rein informatorisch).

Ich verfolge natürlich zu allen Titeln den Newsflow, Earnings usw.. Und wenn irgendwann mal der Fall eintreten sollte, dass mein Investmentcase für eines meiner Portfoliounternehmen nicht mehr intakt ist, würde es natürlich auch fliegen. Ersatz steht genug bereit.👌🏻

Ansonsten deckelt aktuell mein ETF Anteil den maximalen prozentualen Anteil der Einzelwerte am Portfolio. Und ich habe mit den Startpositionen auch noch Raum zum atme gelassen. Max. 5% pro Wert ist mein Cap. Darüber würde ich die Position tatsächlich trimmen.
•
3
•
Profilbild
@capital_captain_2693 ich bin bei $INTU noch nicht fundamental in meiner Meinung begründet, spreche also auch noch keine feste Behauptung aus 😅
•
3
•
Profilbild
@Get_Rich_or_Die_Tryin bin nicht sicher ob du die Software benutzt oder Leute kennst die das machen aber es wird hart für $INTU. Buchälter experimentieren letztens immer mehr mit KI. Kein Switch natürlich, aber es wird sehr damit rumgespielt. Hoffe du hast bei deinem Preis das Risiko eingepreist.
•
1
•
Profilbild
@TechNav danke für deine Einschätzung. Ich setze mich ziemlich intensiv damit auseinander, ja. Experimentieren verursacht bei mir erst einmal noch gar keinen Stress.

Sobald man beim Thema proprietäre Daten landet, wird’s wohl für die meisten KI-Modelle aktuell eher eng. Momentan bin ich da noch recht entspannt, verfolge aber sehr eng den Newsflow etc..
•
1
•
Profilbild
Danke für die Analyse. Ich bin investiert, ebenso in $NOW und $CRM , wobei $INTU meine größte Softwareposition ist. Ich habe bereits 2 mal nachgekauft und bin überzeugt, dass das auf Sicht 2030 eine tolle Position ist.
•
4
•
Profilbild
••
Profilbild
Danke für die Vorstellung! Spannendes Thema der Softwaresektor. @PikaPika0105 bin interessiert da einzusteigen aber unsicher? Wie würdest du es machen? Und würdest du eher alles auf einmal oder per Sparplan oder in Tranchen? Danke für deine Einschätzung
•
1
•
Profilbild
@investment_sage_bpszl also ich bin hier jetzt gar nicht investiert, aber wenn ich Positionen eröffne dann meistens mit einem Anfangsbetrag (jeder hat ja so seinen Mindestbetrag) und dann über Sparpläne.
•
3
•
Profilbild
@PikaPika0105 Bist du immer noch in RocketLab investiert bzw. ist das immer noch deine größte Position? Oder verwechsle ich dich gerade.
Die sind für mich auch noch interessant, da sie eben in einem stark wachsenden Sektor eine große Rolle spielen. Würdest du aktuell noch einen einstieg empfehlen?
••
Profilbild
@investment_sage_bpszl Ich bin immer noch investiert und es ist nach wie vor meine größte Position. Wir sind nahe des ATH, was einen Einstieg aktuell nicht unfassbar attraktiv macht, aber langfristig ist dennoch noch relativ viel Luft nach oben. Eine erneutes 5-10x ist durchaus möglich, wenn man das Wachstum der Branche bedenkt. Neutron muss dafür aber zwangsläufig fliegen, sonst bricht das Wachstumsszenario (eigene Konstellation etc.), jedenfalls das starke, in sich zusammen. Ich werde meine Position weiterhin kontinuierlich verkleinern (ich glaube trotzdem an das Unternehmen), da ich bereits über 1500% erzielt habe und das Klumpenrisiko unnötig groß. Ich stecke die Gewinne dann wieder in neue meiner Meinung nach unterbewertete Unternehmen mit starkem Wachstumspotential, die eher die Größe haben von Rocket Lab bevor es entdeckt wurde.
•
2
•
Profilbild
Sehr spannend! Bin aktuell auch noch nicht investiert. Und habe andere Softwareaktien gekauft. Allgemein natürlich ein sehr starkes Unternehmen welches wahrscheinlich auch eher von KI profitiert wie verliert. (Mal sehen was die Quartalszahlen sagen).
Nur deine KGV Angaben sind nach meinen Researchen nicht ganz korrekt. Adobe hat ein KGV von unter 20 und auch Salesforce hat ein geringeres KGV um die 20.
•
1
•
Profilbild
@Timqu002 Welche anderen Software Aktien hast du? Und könntest du dir vorstellen Intuit zu kaufen?
Das mit den Kgvs habe ich sofort geändert. Vielen Dank dafür! Ist mir irgendwie untergekommen, die waren nicht mehr aktuell 🫡
Genau dafür hat man die Community
•
1
•
Profilbild
@capital_captain_2693 habe $NOW, $ADP, $NEM und $MUM. Jedoch teilweise schon länger im Depot und viel der Downside mitgenommen. Aktuell bespare ich lieber dort monatlich weiter. Allgemein wäre Inuit spannend und sicher ein gutes Investment. Jedoch noch eine neue Position im Softwarebereich wäre mir zu viel.
•
2
•
Profilbild
@Timqu002 $ADP liegt auch auf meiner Watch. In DE bin ich in $AOF im Softwarebereich unterwegs
•
3
•
Profilbild
@Timqu002 ja das macht Sinn, da würde ich auch keine neue Position mehr eröffnen
•
1
•
Profilbild
••
Profilbild
@capital_captain_2693 Es gibt so viele Verschiedene Software Unternehmen, da braucht man einige Zeit bis man sich für welche entscheidet. Intuit wäre jetzt auch mein Top Pick
•
1
•
Profilbild
@capital_captain_2693 zu $SAP tatsächlich wenig Meinung. Zu träge, zu altmodisch (auch wenn tief integriert usw.). In dem Bereich würde mir $CRM eher zusagen. Aber grundsätzlich finde ich exakt diesen Software-Bereich eher uninteressant.🤷🏼‍♂️😅
•
1
•
Profilbild
Danke dir für die interessante Analyse.

Intuit ist operativ ohne Frage eines der stärksten Unternehmen im US-Software-Sektor, aber beim aktuellen Kurs von rund 393 Dollar ergibt sich für mich noch kein ausreichendes Chance-Risiko-Verhältnis, um eine Position zu eröffnen. Das IRS-Direct-File-Risiko ist regulatorisch nicht vom Tisch, Mailchimp bleibt eine offene Wunde im Geschäftsmodell, und ein Beta von 1,21 bedeutet, dass mich ein breiterer Marktabschwung hier überproportional treffen würde. Eine erste Tranche würde ich bei 370 bis 380 Dollar in Betracht ziehen, die wirklich attraktiven Einstiegszonen begännen für mich aber erst bei rund 310 Dollar, wo das CRV deutlich besser wäre.​​​​​​​​​​​​
•
1
•
Profilbild
@Liebesspieler Danke für deine Antwort.
Bist du in dem Sektor investiert?
Und bei welchem Unternehmen ist deiner Meinung nach das Chancen Risiko Verhältnis am besten. Bei Intuit Service Now oder SAP
•
1
•
Profilbild
@capital_captain_2693 meine beiden Softwarefavoriten sind aktuell $WKL & $VIT B. Die Begründungen hierzu habe ich jeweils mit dem Kauf gepostet
••
Profilbild
@Liebesspieler Das IRS Direct File Programm wurde ja eingestellt und wird für die Steuersaison 2026 sowie die absehbare Zukunft nicht mehr verfügbar sein. Die Trump Administration hat das Programm 2025 offiziell beendet. Das mit MailChimp ist aber tatsächlich ein Problem.
•
1
•
Profilbild
@Liebesspieler bei mir ist wie gesagt ja auch noch Service Now interessant, die haben ja heute Financial Release. Würdest du davor noch eine Position auf machen oder eher danach. (Natürlich kann es keiner wissen, aber mich interessieren deine Gedankengänge dazu, weil du ja scheinbar dir über den Sektor schon Gedanken gemacht hast)
••
Profilbild
@capital_captain_2693 hierzu kann leider nichts sagen, weil ich Service Now aktuell nicht wirklich verfolge :) Grundsätzlich kann ich mir aber vorstellen, dass bereits „ok“ Zahlen kurzfristig für einen Anstieg sorgen. Darauf wetten würde ich persönlich allerdings nicht
••
Werde Teil der Community