3Wo.·

Vorstellung Ausschüttungsportfolio

Ich hab das hier noch nie gepostet, denn eigentlich ist mein Depot eh immer öffentlich in meinem Profil einsehbar – aber jetzt möchte ich einfach auch mal mein Depot vorstellen.


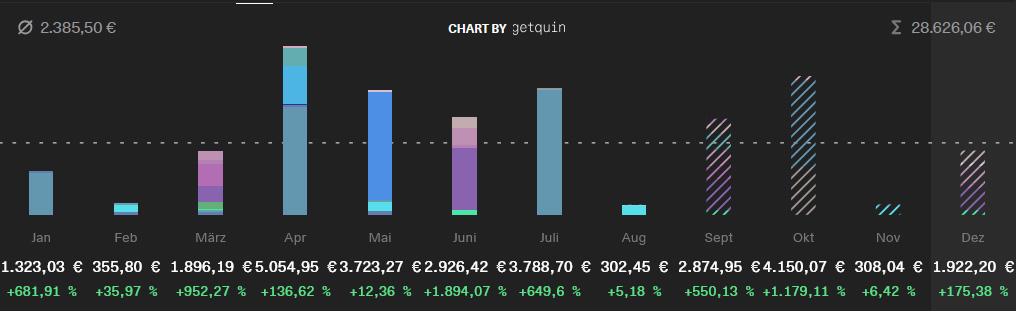
Achtung: Es handelt sich hier um ein Ausschüttungsportfolio! Ziel sind monatliche Ausschüttungen um das eigene Einkommen aufzubessern. Sekundäres Ziel ist mittel- und langfristiger Wertzuwachs, mindestens jedoch der Ausgleich der Inflation (natürlich gerne deutlich mehr). Das Portfolio versucht zu starke Volatilität zu vermeiden, damit ich bei einem Liquiditätsengpass notfalls (!) auch Positionen liquidieren kann, ohne dass es bei schlechten Marktphasen zu sehr schmerzt.


Hintergrund: Ich bin 51 Jahre alt, verheiratet und habe zwei Kinder im Alter von 7 und 9 (Kinderdepots hier nicht abgebildet). Ich arbeite seit etwa zwei Jahren nicht mehr aktiv – ich mache nur noch vereinzelt Projekte im Immobilienbereich auf die ich Lust habe. Meine kleine Firma habe ich abgegeben, eine gesetzliche Rente beziehe ich nicht. Unser primäres Familieneinkommen besteht aus Mieteinnahmen und einem überschaubaren Gehalt meiner Frau.


Das Portfolio (wie ich es sehe): Ich habe einen „Core“ aus einem aktiv gemanagten Fonds der Fürstlich Castell‘schen Bank (das ist im Prinzip deren Vermögensverwaltung für die ‚armen Kunden‘) in Kombination mit dem $TDIV (+0,15 %) (Dividenden und konservatives Wachstum) und dem $WINC (+0,46 %) (geboosterte Dividenden via CC). Darunter kommen Einzelaktien, die entweder hohe IST-Dividende zahlen oder vernünftiges Dividendenwachstum bieten. Mit $WAWI (-1,11 %) und $MPCC (-1,48 %) hab ich ein paar riskantere Schifffahrtsunternehmen im Depot (man will ja auch ein wenig Spaß haben) und als kleine Werte ein paar Exoten – ebenfalls mit Fokus auf Dividende (Positionsgrößen werden hier noch jeweils auf mind. 5tsd ausgebaut, da arbeite ich noch dran).


Warum ein Fonds und kein ETF als größte Position? Nun ja, das ist ein Sonderthema. Es handelt sich hier um meine Hausbank, die ich in erster Linie für meine Immobilienfinanzierungen nutze. Ich habe dort seit 25 Jahren den gleichen Ansprechpartner der nahezu ohne Rücksprache Entscheidungen treffen kann. Das ist Gold wert und deshalb kann diese Position für mich nicht nur anhand der TER bewertet werden.


Wichtiger Hinweis: Ich investiere hauptsächlich in Immobilien, das Depot macht lediglich etwa 14% meiner Gesamtinvestments aus. Der Rest sind vermiete Immobilien. Ich hab also eine extreme Gewichtung von Immobilien, man kann die Gesamtallokation vermutlich als ultrakonservativ bezeichnen. Hier die Rahmendaten aus der Assetklasse: Marktwerte total ca. 6,5 Mio. Euro, noch rückzuführende Darlehen ca. 1,4 Mio Euro, Jahreskaltmieten etwa 275tsd Euro, 56 WE (hauptsächlich in Leipzig) – gerade kommt noch ein wenig dazu.


Ich freue mich auf Feedback – vielleicht gibt es Anregungen, wie Ihr das Depot aus meiner Situation heraus weiter entwickeln würdet.
attachment
18Positionen
811.718,27 €
29,14 %
104
50 Kommentare

Profilbild
Krass, was für Summen. Da hast du gut was aufgebaut. Jeweils bisschen mehr als 125 Tsd € in $TDIV und $WINC was will man mehr. Das ist doch perfekt für ein Ausschüttungsportfolio. Vielleicht ist der $LDGL für dich interessant, wenn du noch mehr auf monatliche Ausschüttungen gehen willst. Hat auch noch mehr Diversifikation. Weniger Prozent im Finance Sektor und jede Aktie ist Equal weighted.
Aber ich versteh das, habe selber auch nur den $TDIV 😅
13
1
Profilbild
Mein Glückwunsch! Liest sich sehr gut 👍🏼
Managst du die >50 Wohneinheiten selbst (und alleine)?
4
Profilbild
@Wealth-Accelerator Teils-Teils. Wenn ich ein ganzes Haus habe, installiere ich eine Hausverwaltung. Das reduziert die Zahl der Anrufe. Bei einzelnen Wohnungen mach ich es selbst - da hat man die ganzen allgemeinen Themen ja bereits durch die Verwaltung der Eigentümergemeinschaft abgedeckt und muss im Besten Fall nur einmal im Jahr die Jahresabrechnung gegenüber dem Mieter machen (gut, wenn irgendwelche Reparaturen notwendig sind, kommt das dazu).

Unabhängig davon bin ich an einem Studentenwohnheim beteiligt. Das hab ich zusammen mit einem Geschäftspartner. Hier machen wir die Verwaltung auch selbst, da sehr viel ein- und ausgezogen wird und eine reguläre Hausverwaltung für das Handling meist zu träge und unflexibel ist. Gott sei Dank mach ich bei dem Projekt eher die Bauthemen und das Trouble-Shooting vor Ort und hab alles Vertragliche, die Überprüfung von Zahlungseingängen und Abrechnung an meinen Investmentkollegen abgegeben.
5
Profilbild
Sehr interessantes Portfolio. Bei vergleichbarer Portfolio Größe und ähnlichem Alter bekommst du ungefähr doppelt so viel Dividenden als ich und dieser Faber-Castell Fonds ist anscheinend noch nicht einmal ausschüttend.
Vielleicht sollte ich einfach ein bisschen umbauen, dann könnte ich morgen ausschlafen und müsste kein nerviges Gespräch mit meiner Chefin führen😊
3
Profilbild
@Solitair Kannst Du machen - es fühlt sich aber wahrscheinlich auch bereits gut an, dass Du umstellen und ausschlafen könnest, wenn Du es willst. Vermutlich hast Du mehr Wachstumsaktien im Depot.
3
@NichtRelevant bei mir sind es hauptsächlich marktbreite ETFs. Einzelaktien sind eher gering gewichtet.
1
Einfach so weiter laufen lassen, die Dividenden machen das was sie machen sollen und da brauchst du auch keine Wachstumsaktien 💪🏼
2
Profilbild
Wäre so überhaupt nicht meins aber Gratulation. Man kann wohl sagen, du hast es geschafft.
2
Profilbild
@DonkeyInvestor Du investierst in breit gestreute WeltETFs mit Beimischung von Gold, Krypto und EmergingMarkets. Das ist absolut valide und wird bestimmt gut performen - vermutlich hast Du noch einen längeren Anlagehorizont als ich. 🙂
2
Profilbild
@NichtRelevant Gold war ein Geschenk und nicht relevant im Depot. Aber ja, ansonsten breit gestreut. Die Sektor ETF werden zeitnah in Welt ETF bzw 3xGTAA umgeschichtet. Kein Fokus auf hohe Dividende sondern eher auf Dividendenwachstum mit bisschen Risiko.

Der größte Unterschied besteht bei den Immobilien. Dafür bin ich zu dumm und zu faul.

Der Anlagehorizont ist vermutlich tatsächlich noch etwas länger. Plane aber in deinem Alter nicht die Pferde zu wechseln
2
Profilbild
@DonkeyInvestor 3xGTAA würde mich auch noch reizen, da es ein echt spannender Ansatz ist. Natürlich was ganz anderes als ich jetzt mache - vielleicht als Beimischung irgendwann.
1
Herzlichen Glückwunsch. Darf man fragen was genau du beruflich gemacht hast, also mit deiner firma?
2
Profilbild
@Sebbster Ich bin Diplomingenieur (Fachrichtung Architektur) - Architekt darf ich mich nicht nennen, da ich nie in die Kammer eingetreten bin. 😉
Ich hatte eine Firma für Architekturgrafik, die als Dienstleister für Architekten und Bauträger tätig war. Das hat sich am Anfang in den 2000ern sehr gut rentiert, später wurde es mehr und mehr unrentabel. Ich bin froh, dass ich damals parallel gleich mit den Immobilien angefangen habe, sonst wäre ich ziemlich am Arsch gewesen. 😅
2
Vielleicht etwas sehr persönlich: Hast Du dich bewusst für die späte Vaterschaft entschieden, oder hat das dann einfach noch reingepasst?
2
Profilbild
@DynasticGrind Ich bin mit meiner Frau sehr lange verheiratet, aber die Gute war immer wieder für einige Jahre wegen der Arbeit im Ausland und wir sind hin- und hergeflogen. Mit meiner Firma wars die Anfangsjahre auch sehr zeitaufwändig. Das wäre mit Kindern relativ schwierig geworden. Irgendwann war's dann "jetzt oder nie". 😉
Ich zahle einen Preis fürs späte Kinderkriegen, da vieles als alter Papa sicherlich etwas anstrengender wahrgenommen wird. Im Vergleich zu den anderen Eltern in der Schule ist man "der Alte". Da es keine Großeltern mehr gibt, gibts leider auch niemanden, der die Kinder in den Sommerferien mal für 1-2 Wochen abnimmt. 😅
2
@NichtRelevant Fand ich wirklich sehr interessant und verstehe ich sehr gut. War selbst vor ca. 10 Jahren mit dem Thema Ehe und Kinder konfrontiert, hatte aber einfach ein ungutes Gefühl dabei, weil wir zum einen viel zu jung waren (beide gerade volljährig) und sie es mir zu ,,eilig'' hatte, wir haben uns dann auseinandergelebt und im Nachhinein denke ich mir nur ,,Zum Glück!'', denn ich hätte schlicht und ergreifend niemals Zeit dafür gehabt und die Dame ist inzwischen glücklicherweise auch woanders viel besser vor Anker gegangen. Bei mir wird es auch auf eine recht ,,späte'' Nummer hinauslaufen, sollte ich tatsächlich noch Vater werden -die nächsten 15 Jahre sehe ich dafür weder Zeit noch finanzielle Mittel. In meiner Jugend habe ich die Mär von ,,Wenn man will, geht das auch.'' leider geglaubt und mir darüber viel zu sehr den Kopf zerbrochen; mittlerweile bin ich soweit, mathematische Gewissheiten nicht mehr mit falscher Entschlossenheit aushebeln zu wollen.
1
Profilbild
Du hast ja offenbar noch Zeit. Und das mit dem Finanziellen wird sich auch Stück für Stück entwickeln - das wird schon. 😉
1
Profilbild
Mein lifegoal! 1 mio im portfolio, 3k netto divi monatlich. Bin jetzt 35 und schaffe 50k portfolio bis anfang 2027. Also noch 20j zeit. 🚀☝️

Glückwunsch!!!
2
Profilbild
@schnurbro 3k netto mtl. Ausschüttung könnte mit 1 Mio. Volumen im Depot knapp werden, oder ?
Profilbild
@schnurbro Lass uns mal rechnen...

3000 Netto / 0,71 = 4225 Brutto p.m.
4225 p.m. x 12 = 50.700,- Dividende Brutto p.a.
50.700,- / 10000 = 5,07

Also 5,07 % Bruttorendite im Durchschnitt bei 1 Mio Depotvolumen. Ich denke das geht schon, wenn man sich da einen Strauß an soliden Dividendenzahlern sucht. Mit einem regulären, ausschüttenden Welt-ETF werden die 5% vermutlich nicht erreichbar sein - aber 20 Jahre sind eine lange Zeit. Ich wünsche viel Erfolg! 🙂
Profilbild
@schnurbro 3000 netto ist in 20 Jahren aber auch nicht mehr so viel wie heute... 😉
Profilbild
Sauber 👍 mein aktuelles Goal sind im Schnitt bei 2500€/Monat bin seit zwei Jahren dran und liege aktuell bei nen Schnitt von 236€/M. Solide aber der Weg ist noch lang 😉
2
Profilbild
@Fearfactor Danke. Liegt aber größtenteils dran, dass ich fast von Anfang an nicht in die gesetzliche Rente einzahlen musste. Somit konnte ich das 'gesparte Geld' frei am Kapital- und Immobilienmarkt investieren.

Ich wünsche Dir maximalen Erfolg bei der Erreichung Deines Ziels. 🙂
1
Profilbild
@NichtRelevant ja so hat man deutlich mehr Optionen gg
Sehr schön!
Nur dieser Faber Castell Fonds: leuchtet mir trotz deiner Erklärung (Hausbank etc.) nicht wirklich ein.
Ein Fonds der wiederum in ETFs investiert (und damit die nötige Sicherheit schafft, zB S&P 500 bringt da im wesentlichen das Geld, zur Absicherung noch etwas MSCI World und für die Performance die großen Tech Firmen):
kann man natürlich machen. Käme auf die Kostenquote an: aber auch dein Bankberater müsste, wenn er wirklich gut berät, sagen, dass das Unsinn ist.
Ein &S+P500 und ein MSCI-World (ausschüttend, beheimatet in Irland, für bessere Performance synthetisch): ist eigentlich das selbe. Und kostet weniger. 1,6% TER sind ja rund 4500.- im Jahr. Aber vielleicht ist ja wenigstens dann die Depotführung umsonst, oder die kommen dir bei den Immobilienfinanzierungen entsprechend entgegen 🤷‍♂️.

Ich habe die Erfahrung gemacht, dass das ganze Gerede der Haus Banken von „guter Kundenbeziehung“ etc. etc. spätestens dann am Ende ist, wenn es mal eng wird. Dann lassen Sie dich trotz dieses Fonds eiskalt über die Klinge springen -meine Prognose.
Am besten läuft es mit Banken, wenn die merken, dass man auch anders könnte…..
2
Profilbild
@Gomerdoc Du hast natürlich Recht, dass ein normaler ETF weniger Kosten hat. Ob der Fonds wirklich optimal ist? Sicher ist er es nicht, er läuft aber auch nicht katstrophal.

Ich könnte mir vorstellen, dass in der Kundenbeziehung nicht all zu viel passiert, wenn ich die Position reduziere oder auflöse. Dennoch schätze ich die Castell als absolut verlässlichen Partner.

- Wenn ich ein Gespräch will, bekomme ich es ad hoc.

- Als ich eine Bestätigung für finanzielle Leistungsfähigkeit gegenüber den Behörden in USA brauchte, hab ich eine bekommen (die Filialbanken bei denen ich sonst war wollten nichts ausstellen, zumindest nicht ohne eine langwierige Prüfung durch die Rechtsabteilung mit ungewissem Ausgang)

- Als ich als Berufsanfänger mit überschaubarem Gehalt eine Finanzierung für eine Wohnung in München brauchte, hab ich die bekommen.

- Als ich eine ImmobilienfInanzierung für meine neu gegründete GmbH brauchte hab ich auch die bekommen - und zwar ohne private Bürgschaft dafür einstellen zu müssen.

- Als ich ein Haus verkaufen wollte und noch einen Restkredit offen hatte, musste ich das Darlehen nicht ablösen sondern konnte es unbürokratisch auf ein anderes Objekt übertragen und weiterverwenden.

- Auch bei Kleinigkeiten wie Kautionssparbüchern für meine Mieter ist die Bank zur Stelle, obwohl das für die vermutlich ein Verlustgeschäft ist und 3 andere Banken vorher abgewunken hatten

Fazit: Kostentechnisch ist der Fonds für sich betrachtet Unsinn. Ich behalte Ihn aber (ggfls reduziere ich ein wenig) als Baustein meiner gewachsenen Kundenbeziehung bei.

Ergänzung: Ich fahre grundsätzlich eine "Multibankenstrategie". Ich habe unterschiedliche Banken für unterschiedliche Aufgaben. Auf der einen Seite ist da die Fürstlich Castellsche Bank als konservative Privatbank mit verlässlichen und kurzen Entscheidungswegen. Daneben eine Reihe an Direktbanken für täglichen Zahlungsverkehr und günstige Depotgebühren bei den Papieren, die abseits des Castell-Fonds gehalten werden.
Profilbild
Danke Dir - Stimmt der $LDGL würde da auch noch gut dazu passen. 🙂
1
Profilbild
Solide, auf Wachstum ausgerichtetes Portfolio. 👍
1
Profilbild
Sehr interessant. Und wirklich gut nachvollziehbar aufbereitet 👍🏻
1
Profilbild
Ich vermisse den $LDGL ?
1
Profilbild
@nitroxx Der $LDGL ist hier im Forum erst so richtig populär geworden, als ich mein Depot bereits strukturiert hatte. Wäre vermutlich noch eine mögliche Ergänzung, die gut passen würde. 🙂
2
Profilbild
@NichtRelevant mal so ne Frage, die Winc Position hast du wie den Tdiv als Einmalkauf aufgemacht?
Profilbild
@nitroxx Beim WINC hab ich glaub ich immer wieder Tranchen gekauft und dann am Schluß einmal aufgestockt. Ich wollte TDIV und WINC etwa gleich groß haben.
Beim Timing der Käufe war aber keine echte Strategie dahinter, das war eher bedingt durch Mittelzuflüsse, die aus Verkäufen herrühren.
2
Profilbild
Glückwunsch. Hört sich ja alles sehr solide an. Mit dem Fonds als grösste Position wegen Loyalität zur Bank kann ich verstehen, sieht bei mir ähnlich aus.
Aber vielleicht kannst Du den Fonds teilweise in den $LDGL tauschen. Würde ich machen.
1
Antwort anzeigen
Profilbild
Did you hear this? It is the sound of envy! On a serious note you have done exceptionally great! I wish in 10 years, when I am 52 to have at least 60% of the portfolio you have.
1
Antwort anzeigen
Profilbild
Sehr geiles depot, da würd mir persönlich noch main street Capital oder realty income fehlen
1
Alle 5 weiteren Antworten anzeigen
Profilbild
Mega Leistung, was du da aufgebaut hast! Finde es auch echt spannend zu sehen, wie du investiert hast und was du dir über die Jahre aufgebaut hast.🙏🏼
Da müsste eigentlich mal ein Beitrag von dir zum Thema Immobilien kommen – vielleicht so ein richtiges Grundeinsteiger-Ding: Wie fängt man an, worauf sollte man achten und wie sieht die Welt des Immobilieninvestierens wirklich aus?
Gerade weil du schon so viel Erfahrung hast, fände ich das mega interessant. Ich bin selbst erst 30 und hätte auch richtig Lust, irgendwann in Immobilien zu investieren. Allerdings findet man dazu auf YouTube und in unzähligen Blogs so viele unterschiedliche Informationen, dass man oft gar nicht weiß, was davon wirklich fundiert ist und was nicht.

Deshalb wäre es echt spannend, mal die Perspektive von jemandem zu bekommen, der schon viel Erfahrung gesammelt hat und wirklich authentisch und real in diesem Game unterwegs ist.🤟🏽💪🏼
1
Antwort anzeigen
This is real power and very inspiring portfolio. Congratulations on the work done there!!!
1
Profilbild
FETT! Viel Erfolg weiterhin! 🔥
Werde Teil der Community