Moin zusammen! ☕🍁
Wenn die Tage draußen ungemütlicher werden und wir es uns im Wintergarten mit einem frisch aufgebrühten Kaffee gemütlich machen, laufen unsere Analyse-Rechner erst so richtig heiß.
Wie viele von euch wissen, stecke ich mit dem lieben @Tenbagger-Capital und unserem @Dividendenopi regelmäßig die Köpfe zusammen.
Gemeinsam mit anderen findigen Spürnasen hier aus der Community haben wir es uns zur Aufgabe gemacht, neue Trends und Sektoren frühzeitig aufzudecken.
Warum wir aktiven Leute uns diese ganze Arbeit machen und Nächte mit Geschäftsberichten um die Ohren schlagen?
Ganz einfach: Wir wollen das Forum hier mit echten, fundierten Fakten füttern, statt euch einfach nur die nächsten Hype-Buzzwords vorzuwerfen.
Jeder kann aktuell "KI" oder "Strombedarf" rufen – aber wer profitiert am Ende wirklich davon, ohne dass das Depot in Flammen aufgeht?
Genau deshalb haben wir uns den aktuellen Boom-Sektor rund um Energie, Elektrifizierung und Rechenzentren mal gnadenlos vorgeknöpft.
Wir haben fünf Unternehmen, die alle auf den ersten Blick wie die perfekten Zukunfts-Profiteure aussehen, durch unseren strengen Analyse-Wolf gedreht.
Hier ist unser Battle der Strom-Profiteure – und das Ergebnis, das zeigt, dass Umsatzwachstum eben längst nicht alles ist:
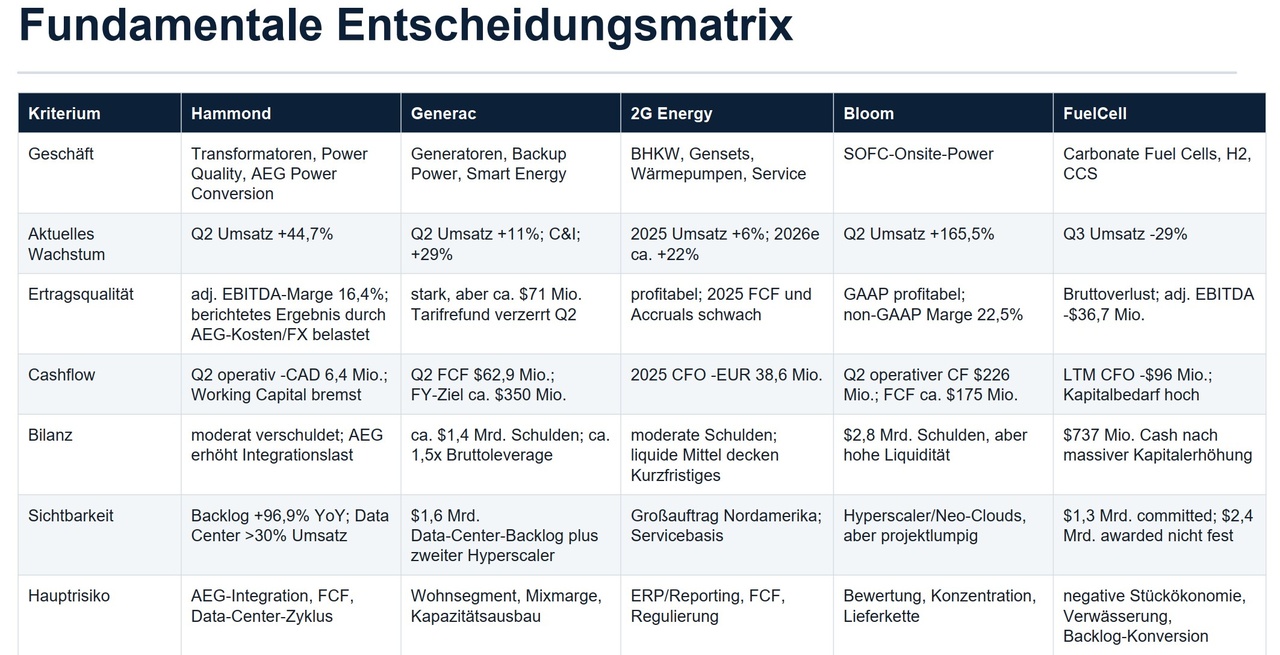
Am Ende hat sich folgende Reihenfolge ergeben:
1. Hammond Power Solutions $HPS.A (+2,35 %)
Hammond hat im Gesamtvergleich die überzeugendste Kombination geliefert. Besonders stark waren das hohe Umsatzwachstum, der nahezu verdoppelte Auftragsbestand und die Positionierung rund um Transformatoren, Power Quality und Rechenzentren. Gleichzeitig ist das Unternehmen bereits profitabel und deutlich besser durch reale Ergebnisse unterlegt als einige der spekulativeren Kandidaten.
Ganz ohne Fragezeichen ist Hammond aber nicht. Der operative Cashflow war zuletzt schwach, die Integration von AEG muss noch sauber funktionieren und der mittlerweile hohe Anteil des Data-Center-Geschäfts erhöht auch die Zyklik. Trotzdem war Hammond im Gesamtpaket der stärkste Kandidat.
2. Generac $GNRC (-0,41 %)
Generac folgt nur knapp dahinter. Besonders positiv sind der stark wachsende Commercial-&-Industrial-Bereich, der Data-Center-Backlog von rund 1,6 Mrd. USD und mittlerweile mehrere Hyperscaler-Verträge.
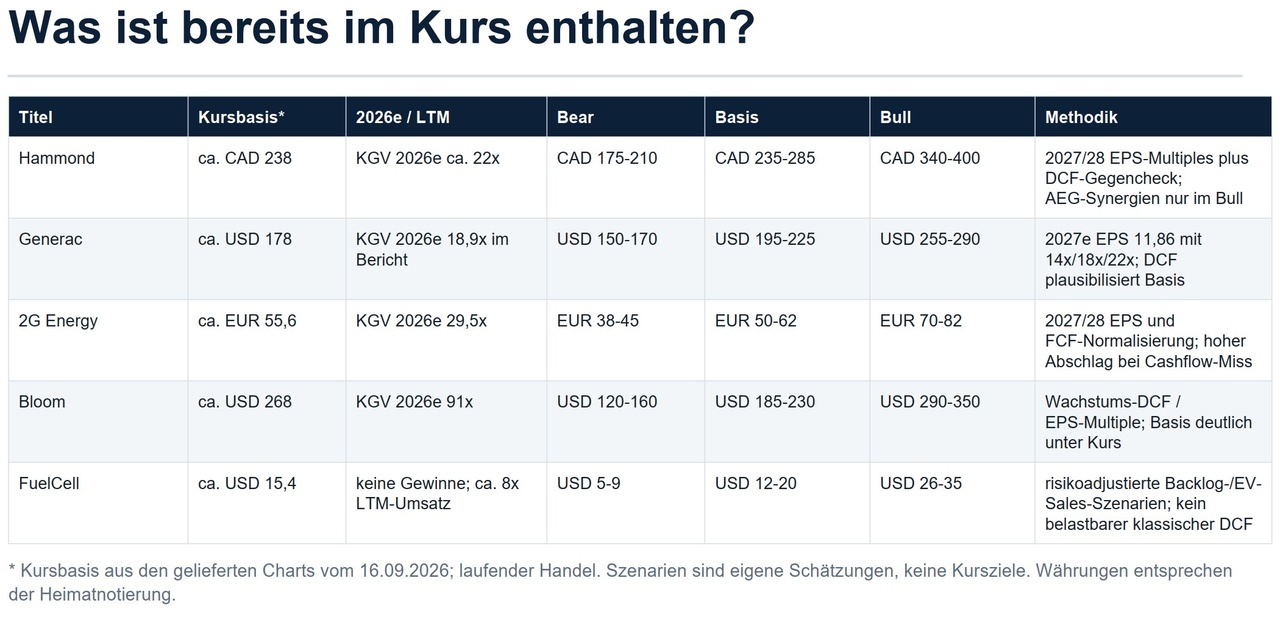
Der entscheidende Vorteil gegenüber einigen anderen Kandidaten ist die Bewertung. Generac ist trotz der verbesserten Wachstumsperspektiven deutlich vernünftiger bewertet.
Man musste allerdings bei den jüngsten Quartalszahlen genauer hinschauen: Ein Teil des starken Ergebnissprungs kam aus einem einmaligen Tarifrefund. Normalisiert sieht die Marge etwas weniger spektakulär aus. Trotzdem bleibt Generac aufgrund von Bewertung, Auftragslage und mehreren Ertragssäulen ein sehr interessanter Kandidat.
3. 2G Energy $2GB (-2,37 %)
2G Energy landet auf Platz drei. Das Geschäftsmodell rund um dezentrale Energieversorgung, Gensets, BHKW, Service und zunehmend Wärmepumpen ist grundsätzlich attraktiv. Dazu kommt ein großer nordamerikanischer Rechenzentrumsauftrag, der in den kommenden Jahren für deutliches Wachstum sorgen könnte.
Der Grund für Platz drei liegt vor allem im Cashflow. 2025 war der operative Cashflow deutlich negativ, obwohl das Unternehmen profitabel war. Zusätzlich erschweren ERP-Umstellung und verspätete Berichterstattung aktuell die Bewertung. Deshalb bleibt 2G interessant, muss den erwarteten Ergebnis- und Cashflow-Sprung aber erst noch bestätigen.
4. Bloom Energy $BE (-0,83 %)
Bloom ist operativ wahrscheinlich das spektakulärste Unternehmen der fünf. Das Umsatzwachstum lag zuletzt bei über 160 %, gleichzeitig wurden erstmals mehr als 1 Mrd. USD Quartalsumsatz, positives Betriebsgewinnniveau und starker operativer Cashflow erreicht.
Das Problem ist nicht das operative Geschäft, sondern die Bewertung. Bei einem erwarteten Gewinnmultiplikator von rund 91 und einer Aktie, die innerhalb eines Jahres mehrere Hundert Prozent gestiegen war, ist bereits sehr viel Erfolg eingepreist. Dazu kommen Projektkonzentration, Lieferkettenrisiken und hohe Erwartungen an die weitere Skalierung.
Bloom ist damit technologisch und operativ faszinierend, besitzt aber im Vergleich zu den ersten drei Kandidaten deutlich weniger Sicherheitsmarge.
5. FuelCell Energy $FCEL (-0,82 %)
FuelCell Energy bildet relativ deutlich das Schlusslicht.
Die Technologie ist interessant und mit Siemens und ExxonMobil gibt es relevante Partner. Auch die Pipeline und der ausgewiesene Backlog sehen auf den ersten Blick beeindruckend aus.
Das Problem liegt aber in der Wirtschaftlichkeit. Die Produktion arbeitet weiterhin mit negativen Margen, der Kapitalverbrauch ist hoch und ein erheblicher Teil des zusätzlichen Backlogs ist noch nicht verbindlich. Hinzu kommt starke Verwässerung durch Kapitalerhöhungen.
FuelCell muss deshalb zunächst beweisen, dass aus technologischer Nachfrage tatsächlich ein dauerhaft profitables Geschäftsmodell entstehen kann.
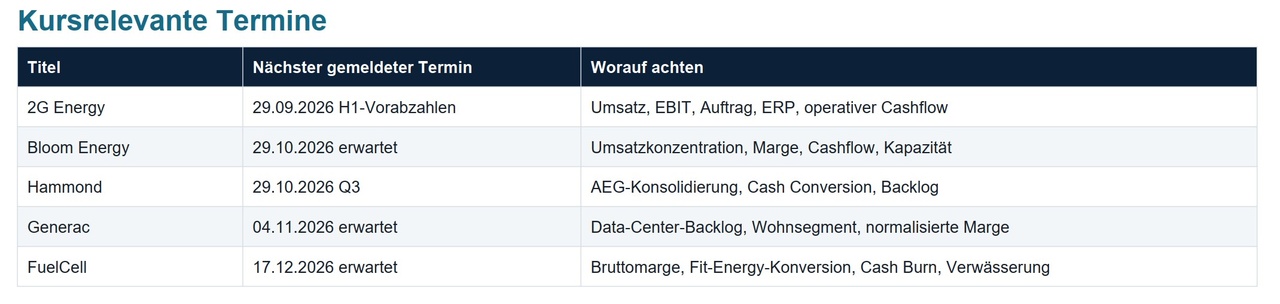
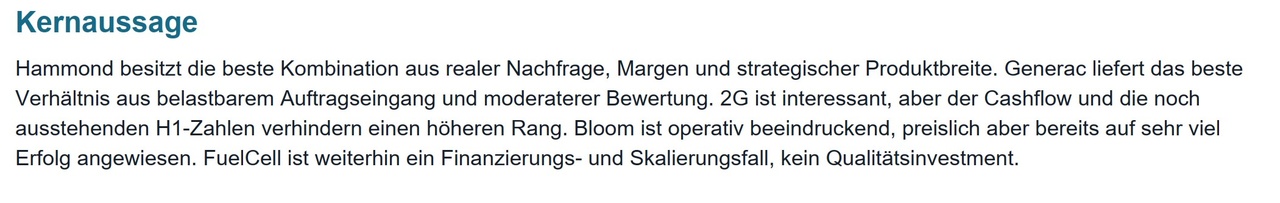
Unser Fazit aus dem Vergleich
Die fünf Unternehmen sehen auf den ersten Blick alle nach Profiteuren des steigenden Strombedarfs, der Elektrifizierung und des Data-Center-Booms aus. Der Vergleich zeigt aber ziemlich deutlich, wie unterschiedlich Qualität und Risiko tatsächlich sind.
Hammond Power Solutions gewinnt beim Gesamtpaket aus Wachstum, Profitabilität, Auftragsqualität und langfristigem Elektrifizierungsbedarf.
Generac überzeugt besonders beim Verhältnis aus Bewertung und zukünftiger Auftragschance und liegt nur knapp dahinter.
2G Energy besitzt eine interessante industrielle Wachstumsstory, muss aber noch beweisen, dass sich der erwartete Wachstumsschub auch sauber im Cashflow niederschlägt.
Bloom Energy hat momentan die beeindruckendste operative Dynamik, ist gleichzeitig aber auch der Kandidat, bei dem der Markt bereits am meisten zukünftigen Erfolg voraussetzt.
Und bei FuelCell Energy reicht die Story aktuell noch nicht aus. Hier fehlen vor allem positive Stückökonomie, belastbare Profitabilität und ein geringerer Kapitalbedarf.
Damit lautet unsere Reihenfolge am Ende:
1. Hammond Power Solutions
2. Generac
3. 2G Energy
4. Bloom Energy
5. FuelCell Energy
Interessant fand ich vor allem, dass der stärkste Umsatzwachstumswert nicht automatisch auf Platz eins landet. Sobald Bewertung, Cashflow, Bilanz und Ausführungsrisiko mit einbezogen werden, verschiebt sich das Bild teilweise erheblich. Genau deshalb war der direkte Vergleich der fünf Unternehmen ziemlich aufschlussreich.