

Nach PepsiCo $PEP (+4,19 %) gegen McDonald’s $MCD (+2,72 %) geht unsere Vergleichsreihe heute weiter – diesmal mit zwei Fintechs:
Nu Holdings $NU (-1,72 %) und SoFi Technologies $SOFI (-0,9 %) .
Da wir auch in US-Werte investiert sind, schauen wir uns die beiden in den USA börsennotierten Unternehmen genauer an.
Nubank entstand 2013 in Brasilien mit der Idee, Bankgeschäfte einfacher und günstiger zu machen. SoFi wurde 2011 im Umfeld der Stanford University gegründet und begann mit Studienkrediten.
Heute bieten beide deutlich mehr Finanzdienstleistungen an.
Wir vergleichen, welche Aktie bei Qualität, Bewertung, Chancen und Risiken überzeugender abschneidet.
Habt ihr Wünsche für die nächsten Vergleiche?
Schreibt gerne zwei Aktien in die Kommentare.
Die einzige Bedingung: Sie sollten aus demselben Sektor kommen und idealerweise direkt miteinander konkurrieren.
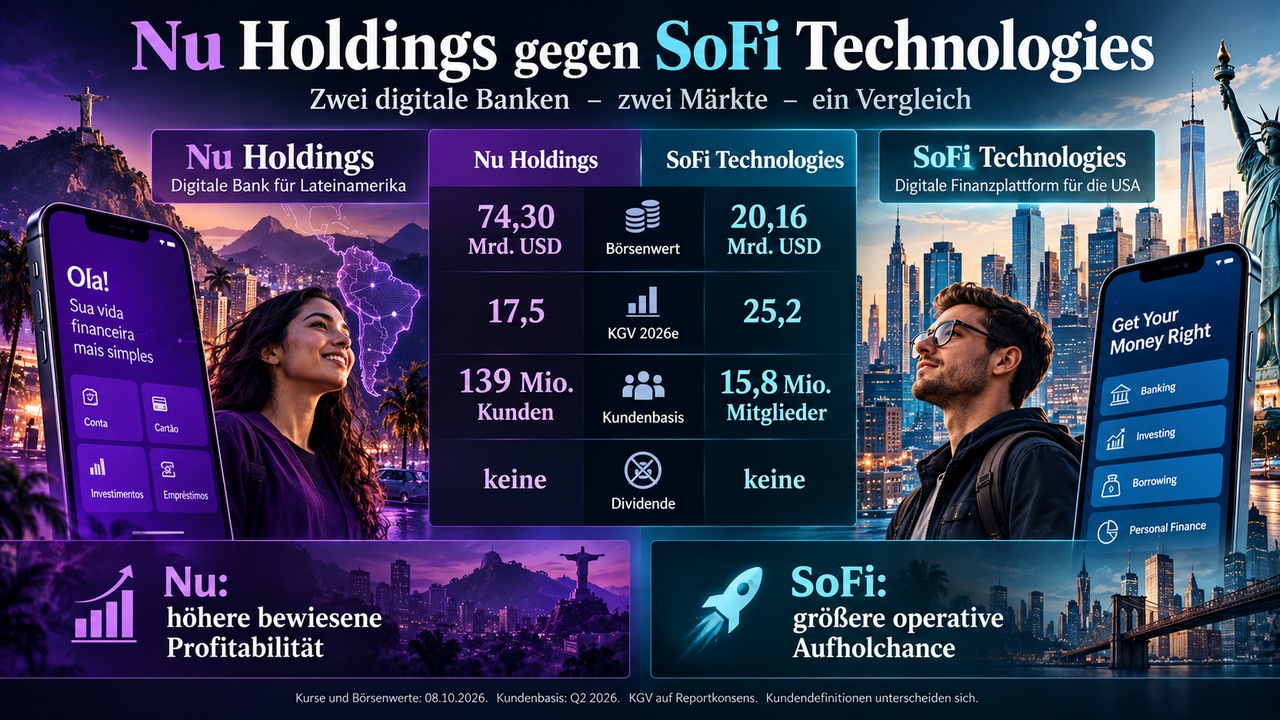
Eines vorneweg, wenn ich mich heute entscheiden müsste, würde meine Wahl auf Nu Holdings fallen. Wieso?
Die bereits erreichte Profitabilität, das große aktive Kundennetz und die
Skalierung in Lateinamerika überzeugen stärker.
SoFi bietet interessante US-Banking-, Kreditplattform- und
Zahlungsoptionen, verdient auf sein Kapital aber bisher deutlich weniger. Ein annähernd gleicher Aktienkurs bedeutet keinen vergleichbaren Unternehmenswert.
Nu Holdings und die Qualität der Gewinne
Wie aus vielen Kunden eine profitable Bank wird
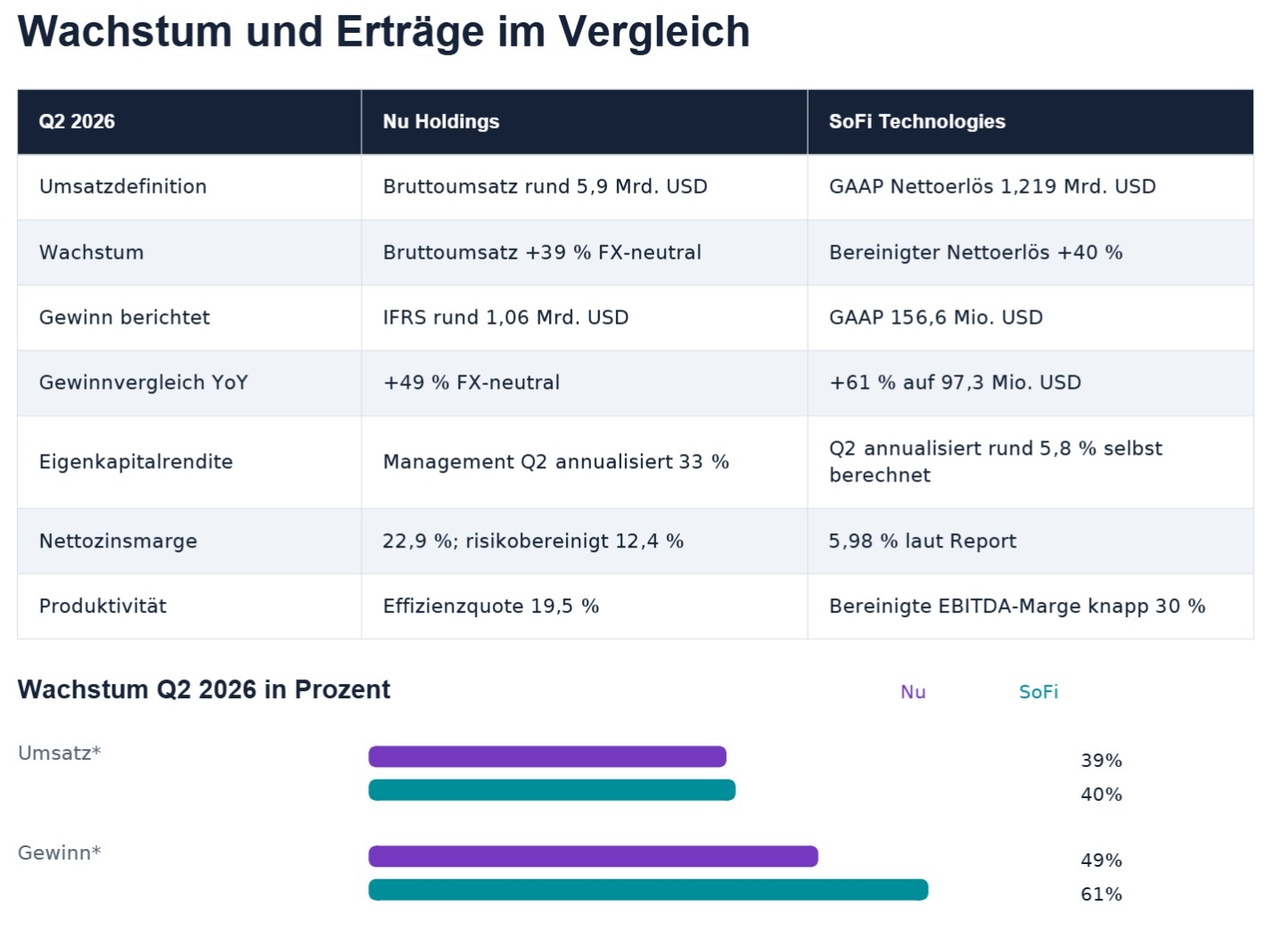
Nu erreichte im zweiten Quartal rund 1,06 Mrd. USD Gewinn. Die Zahl ist vor allem deshalb überzeugend, weil sie mit einer Eigenkapitalrendite von 33 % und einer Effizienzquote von 19,5 % verbunden ist. ROE, die Eigenkapitalrendite, misst den Gewinn im Verhältnis zum eingesetzten Eigenkapital.
Die Effizienzquote beschreibt hier den Aufwand relativ zur verwendeten Ertragsbasis. Zusammen zeigen diese Kennzahlen, wie viel Ertrag nach den laufenden Kosten übrig bleibt.
Die wirtschaftliche Stärke entsteht durch geringe Betreuungskosten und tiefere Kundenbeziehungen. Ein Kunde, der sein Einkommen, Zahlungsverkehr und mehrere Produkte bei derselben Bank bündelt, liefert zusätzliche Erträge und mehr Informationen für die Kreditentscheidung.
Neue Angebote können dann innerhalb einer bestehenden Beziehung verkauft werden. Entscheidend ist deshalb nicht allein die Kundenzahl, sondern ob Aktivität, Ertrag je Kunde und Kreditqualität gemeinsam zunehmen.
Genau diese Verbindung macht Nu zum Qualitätssieger dieses Vergleichs.
Das Unternehmen muss seine Attraktivität nicht ausschließlich mit einem zukünftigen US-Geschäft begründen. Die heutigen Kernmärkte liefern bereits eine beträchtliche Gewinnbasis.
Für die Bewertung bedeutet das aber auch: Ein Teil dieses Vorteils steckt schon im hohen Buchwertaufschlag. Gute Geschäftszahlen erlauben keinen beliebigen Einstiegspreis.
Hohe Renditen tragen auch Kreditrisiko
Die risikobereinigte Nettozinsmarge erreichte 12,4 %. Vereinfacht zeigt sie den Zinsverdienst nach Berücksichtigung der Kreditkosten. Gleichzeitig stieg die Quote der mehr als 90 Tage überfälligen Kredite auf 6,9 %. Frühere Verzugsstadien entwickelten sich günstiger. Die Zahlen ergeben daher weder eine Entwarnung noch einen nachgewiesenen Kreditbruch.
Mehr unbesicherte Kredite können höhere Zinsen und Gewinne bringen, erhöhen aber die Empfindlichkeit gegenüber schwächeren Einkommen. Bei einer wachsenden Bank sehen Ausfälle neuer Kredite zunächst oft harmloser aus, weil junge Kredite ihre Verluste erst später zeigen.
Darum sind Kreditjahrgänge wichtig:
Kredite aus derselben Vergabeperiode werden im Zeitablauf beobachtet, statt nur den Durchschnitt des gesamten wachsenden Bestands zu vergleichen.
Ich würde die hohe Marge nur dann dauerhaft honorieren, wenn auch reifere Kreditjahrgänge stabil bleiben.
Das Gegenszenario zum heutigen Qualitätsurteil ist ein Kreditzyklus, in dem höhere Verluste einen Teil der Zinsrendite aufzehren. Mexiko und die USA bieten zusätzliche Chancen, sollten dieses Risiko aber nicht überdecken.
Die US-Expansion ist im Urteil eine Option, keine notwendige Begründung für den gesamten Unternehmenswert.
SoFi und der Weg zu höheren Kapitalrenditen
Starkes Wachstum reicht für den Qualitätsaufschlag noch nicht
SoFi erzielte 156,6 Mio. USD GAAP-Gewinn und knapp 30 % bereinigte EBITDA-Marge. EBITDA lässt unter anderem bestimmte Aufwendungen außerhalb der operativen Betrachtung; bei einer Bank ersetzt es weder den Gewinn für Aktionäre noch die Kapitalrendite. Meine aus Quartalsgewinn und durchschnittlichem Eigenkapital berechnete Q2-ROE liegt annualisiert bei etwa 5,8 %.
Die langfristig erhoffte Rentabilität ist damit noch nicht erreicht.
Der Konzern baut mehrere Angebote gleichzeitig aus. Das kann langfristig Kundenbindung und Ertrag je Mitglied erhöhen. Kurzfristig entstehen dafür Entwicklungs-, Vertriebs- und Anlaufkosten.
Die unveränderte EBITDA-Prognose trotz höherem Umsatzausblick zeigt, dass nicht jeder zusätzliche Umsatzdollar sofort beim Aktionär ankommt. Ein höherer absoluter Gewinn kann zudem durch eine größere Aktienzahl je Anteil weniger stark wachsen.
SoFi verdient für mich eine Wachstumsbewertung, aber noch keinen uneingeschränkten Qualitätsaufschlag.
Ein besserer Kaufgrund entsteht, wenn zusätzliche Produkte tatsächlich mehr wiederkehrenden Gewinn je Aktie liefern. Der Vergleich ist deshalb keine Wette darauf, ob SoFi wachsen kann. Die entscheidende Frage ist, wie profitabel dieses Wachstum für bestehende Aktionäre wird.
Kreditplattform und Technologie müssen getrennt überzeugen
Das Loan Platform Business lieferte im Q2 rund 143 Mio. USD bereinigten Nettoerlös. Es ermöglicht Kredite für Partner und Gebühren, ohne jeden vermittelten Kredit dauerhaft vollständig auf der eigenen Bilanz zu halten.
Das ist ein sinnvoller Weg zu weniger kapitalgebundenem Wachstum.
Die Technologieplattform erwirtschaftete dagegen nur 84,5 Mio. USD Erlös und schrumpfte um 23 % gegenüber dem Vorjahr.
Weniger Bilanzbindung bedeutet nicht Unabhängigkeit vom Kreditzyklus. Die Partner müssen weiter Kredite kaufen oder finanzieren wollen. Bei schlechteren Verlustannahmen oder höheren Renditeforderungen kann ihre Nachfrage nachlassen.
Für die Technologieplattform gelten andere Tests: Kundenbindung, Neuverträge,
Erlöswachstum und Marge. Eine neue Kartenpartnerschaft kann diese Entwicklung verbessern, beweist aber allein noch keine erfolgreiche Erholung des gesamten Segments.
Der positive Gegenfall lautet: SoFi steigert profitable Mehrfachnutzung, gewinnt neue B2B-Kunden und erhöht die Kapitalrendite über mehrere Jahre.
Dann kann sich der heutige Buchwertaufschlag als günstig erweisen.
Bleibt die Rendite niedrig oder wächst die Aktienzahl zu schnell, ist der optisch niedrige Buchwertmultiplikator wenig hilfreich. Darum würde ich hier die Ergebnisbestätigung höher gewichten als einen bloßen Rückgang des Aktienkurses.
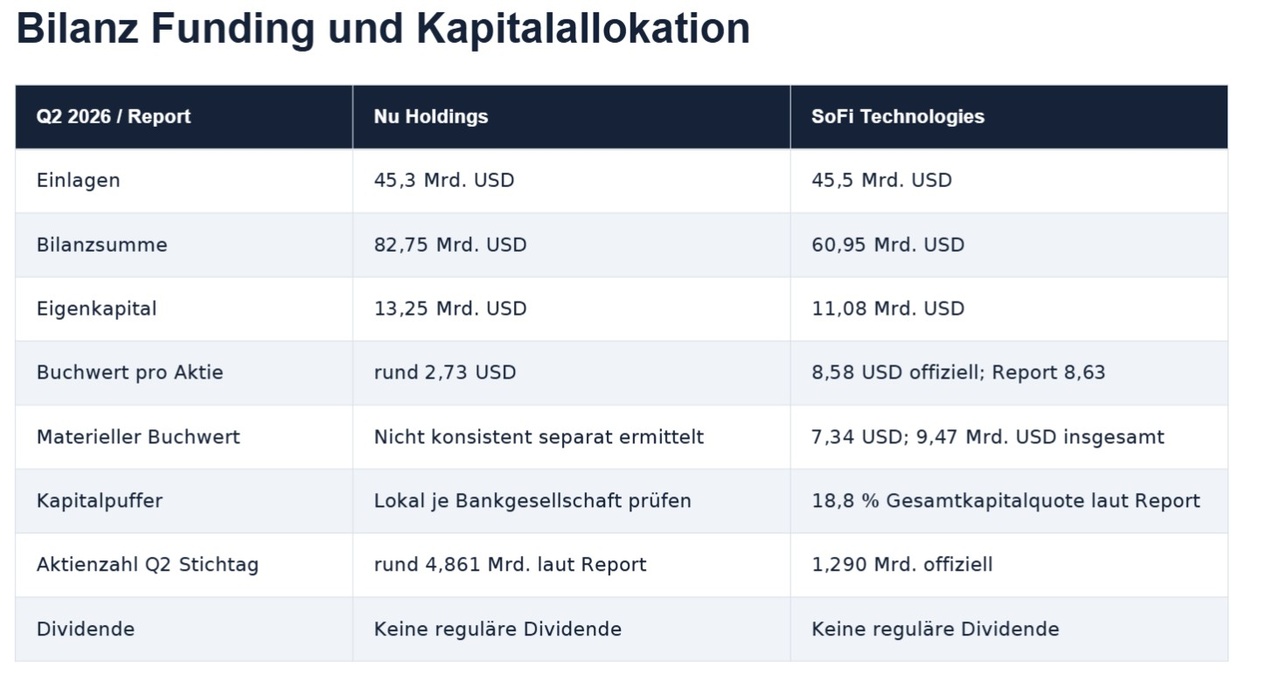
Bei Banken sind Einlagen eine Finanzierungsquelle und Kredite operative Vermögenswerte. Die generischen negativen FCF-Zahlen der Reports eignen sich deshalb nicht als direkter Insolvenz- oder Cash-Burn-Indikator.
Auch „Net Debt / EBITDA“ würde hier die Bankbilanz fehlinterpretieren. Entscheidend sind Kapitalquoten, Einlagenstabilität, Fristen, realisierte Kreditverluste und liquide Aktiva.
Die Berichtsangabe „Nu Loan-to-Deposit 35 %“ gilt für Mexiko, nicht für die Gruppe. 39,4 / 45,3 ergibt rechnerisch rund 87 % für das gesamte veröffentlichte Kreditportfolio. Das ist wegen unterschiedlicher Portfolio- und Bilanzdefinitionen ebenfalls keine automatisch identische regulatorische Quote.
Warum Nu operativ vorne liegt
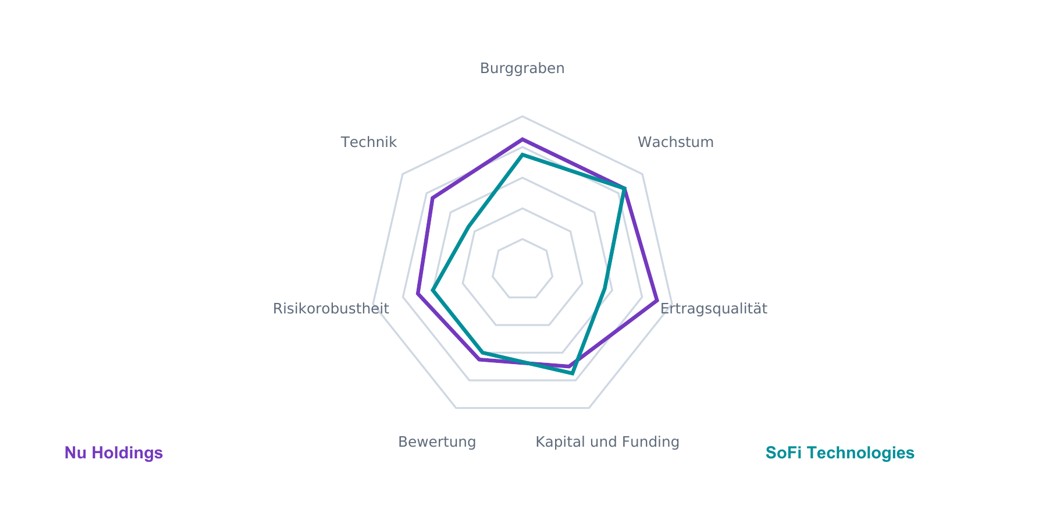
Nu betreibt unter der Marke Nubank eine digitale Bank in Brasilien, Mexiko und Kolumbien. Die Bank verdient an Krediten, Karten, Einlagen und Gebühren. Ihre Stärke sind geringe Betriebskosten und der immer größere Anteil der Kunden, die Nu als Hauptbank verwenden. Das schafft Daten und erleichtert die Vermarktung zusätzlicher Produkte.
Im zweiten Quartal lag die Eigenkapitalrendite nach Unternehmensangabe bei 33 Prozent. Die Effizienzquote betrug 19,5 Prozent. Das ist eine sehr starke Basis. Der Bruttoumsatz stieg 39 Prozent und der Gewinn 49 Prozent, jeweils währungsbereinigt. Mexiko erweitert den Wachstumsraum, während die Expansion in die USA noch Anlaufkosten und Ausführungsrisiken mitbringt.
Was SoFi interessant macht
SoFi verbindet US-Banking, Kredite, Investments und Finanztechnologie. Die Banklizenz ermöglicht eine Einlagenfinanzierung, während das Loan Platform Business zusätzlich Gebühren mit Krediten für Partner erwirtschaftet. Cross-Sell funktioniert: 51 Prozent der neuen Produkte wurden von bestehenden Mitgliedern eröffnet.
Das Wachstum ist stark: bereinigte Nettoerlöse plus 40 Prozent, Mitglieder plus 35 Prozent, Produkte plus 42 Prozent. Der GAAP-Gewinn betrug 156,6 Mio. USD. Die selbst berechnete annualisierte Q2-Eigenkapitalrendite liegt aber nur um 5,8 Prozent. Genau dort liegt der Unterschied zu Nu. Die B2B-Technologieplattform schrumpfte außerdem um 23 Prozent gegenüber dem Vorjahr und erzielte nur 14 Prozent Contribution-Marge.
Chancen Risiken und aktuelle Nachrichten
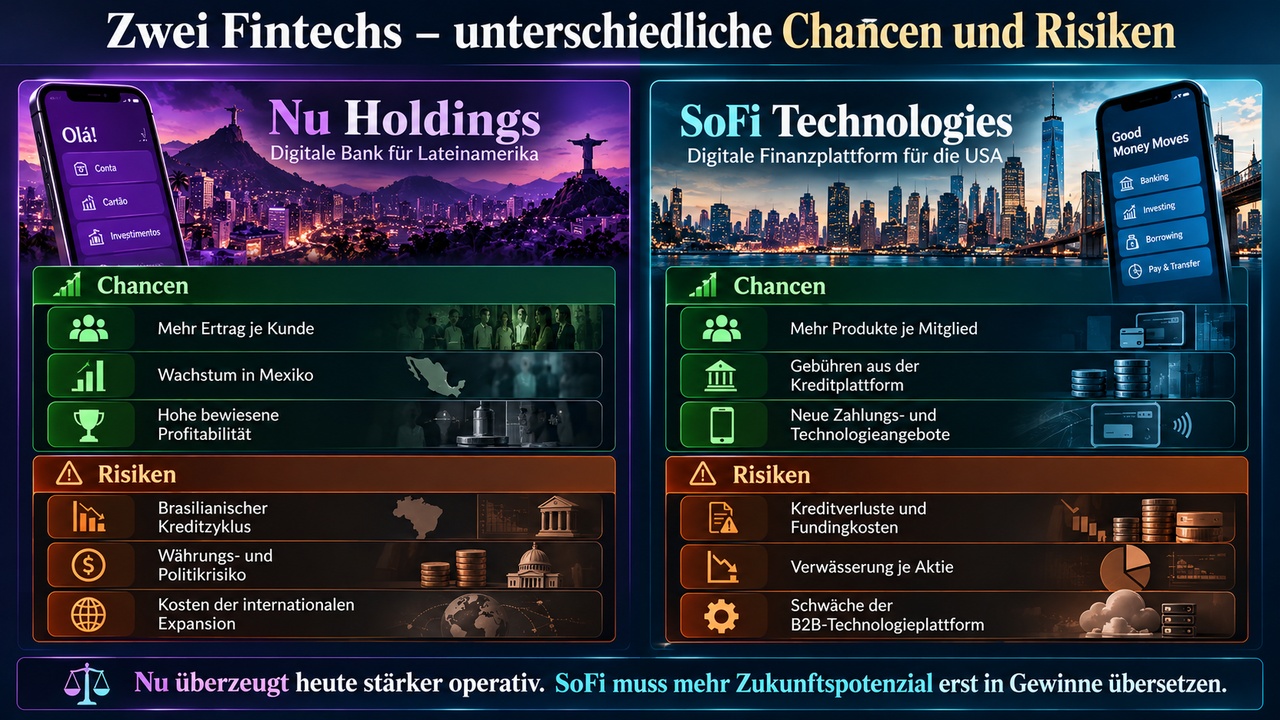
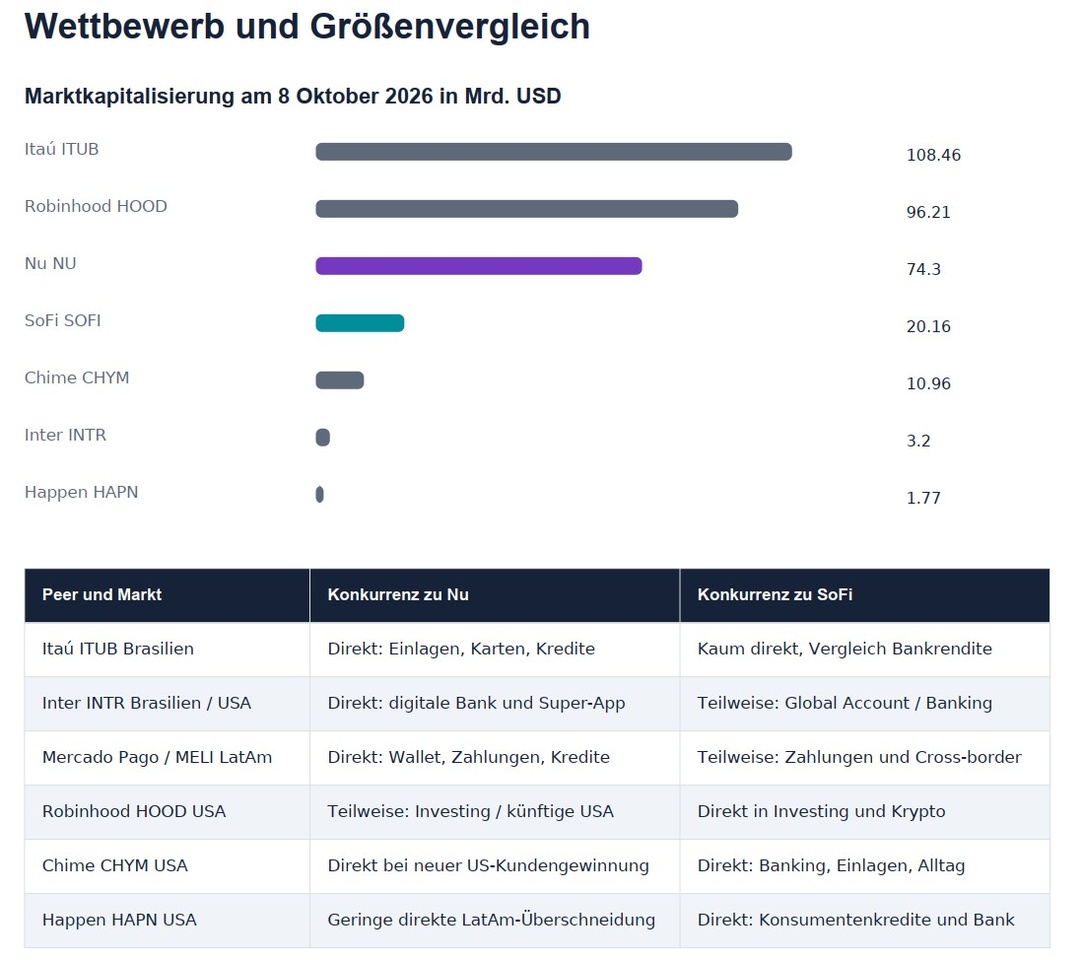
Bei Nu muss ich die Kreditqualität besonders im Auge behalten. Der Anteil der Kredite mit mehr als 90 Tagen Verzug stieg im Q2 auf 6,9 Prozent. Das Unternehmen erklärt einen Teil mit Saison und Portfoliomix. Diese Erklärung ersetzt die laufende Kontrolle der Kreditjahrgänge aber nicht. Dazu kommen Brasilienpolitik und Wechselkurse, die den US-Dollar-Gewinn beeinflussen.
SoFi kann bei einer Ertragsaufholung stärker profitieren, trägt aber auch mehr Unsicherheit. Der Anteil zusätzlicher Aktien ist deutlich gewachsen. Es reicht nicht, dass Umsatz und absoluter Gewinn steigen; entscheidend ist, was je Aktie übrig bleibt. Beide Banken müssen Kapitalregeln einhalten und ihre Einlagen stabil halten.
SoFi meldete Stablecoin-Settlement mit Mastercard sowie am 8. Oktober eine Orbi-Kartenpartnerschaft in Mexiko. Das ist strategisch interessant. Das genannte jährliche Settlementvolumen von mehr als 25 Mrd. USD ist allerdings Zahlungsvolumen und kein zusätzlicher Umsatz. Neue Zahlungsangebote erhalten bei mir erst dann einen großen Bewertungsbeitrag, wenn daraus nachvollziehbare Gewinne entstehen.
Der Nu-Kurssprung Anfang Oktober war auch Teil einer breiten Brasilien-Rally nach der ersten Präsidentschaftswahlrunde. Vor der Stichwahl am 25. Oktober würde ich einen politischen Optimismusaufschlag nicht als garantiert ansehen.
Bewertung und Einstieg
Nu ist auf erwartete Gewinne günstiger.
SoFi ist zum Buchwert günstiger.
Beide Aussagen können gleichzeitig stimmen:
Nu erzielt auf sein Kapital bereits viel höhere Renditen, SoFi muss seine Renditen erst deutlich steigern. Den negativen Standard-Free-Cashflow der Reports behandle ich bei Banken nicht automatisch als Cash-Burn. Kreditwachstum und Einlagenbewegungen verändern diese Kennzahl erheblich.
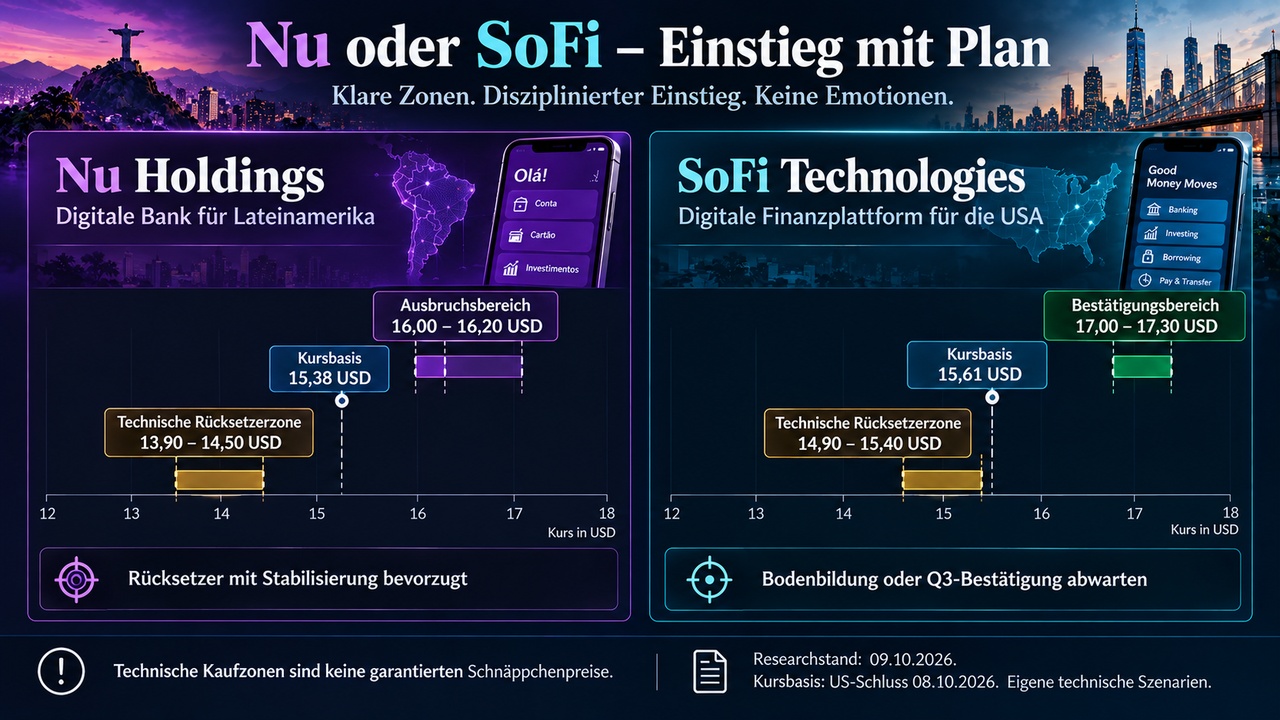
Mein Bank-Ertragswertmodell verwendet Buchwerte und diskontierte Überschussgewinne. Es ergibt im konservativen Basisfall heute ungefähr 14.9 USD für Nu und 13.6 USD für SoFi. Beide Kurse verlangen damit mehr als die konservative Annahme. Technische Kaufzonen sind keine garantierten Schnäppchenpreise.
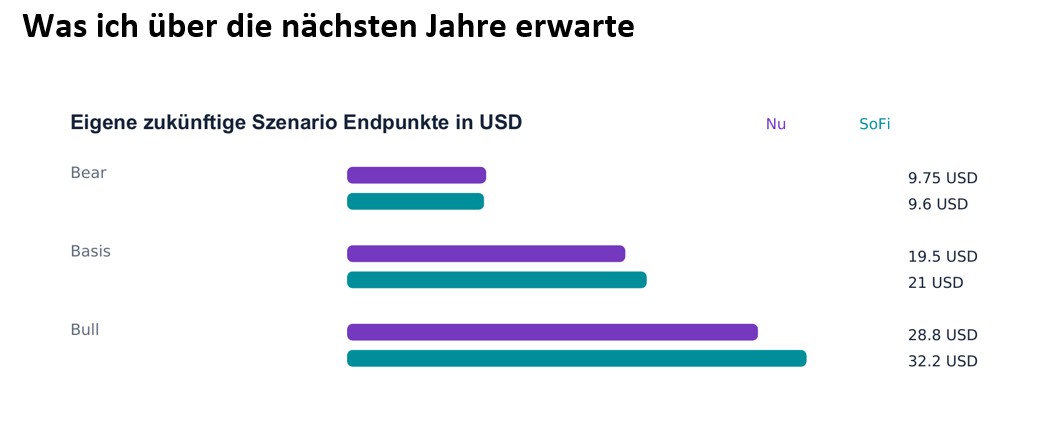
Im günstigen Fall kann SoFi die höhere Kursfantasie entfalten. Dafür müssen Kapitalrendite, Gewinn je Aktie und Tech Solutions überzeugend aufholen.
Bei Nu $NU (-1,72 %) ist ein größerer Teil der operativen Qualität bereits sichtbar. Mein langfristiger Favorit bleibt deshalb Nu. Nach dem schnellen Anstieg würde ich aber gestaffelt vorgehen und einen Rücksetzer bevorzugen.
SoFi $SOFI (-0,9 %) ist für mich ein interessanter Beobachtungskandidat, kein automatischer Kauf allein wegen des Kurssturzes. Besonders wichtig sind die Q3-Zahlen am 27. Oktober. Nu wird laut Kalendern voraussichtlich am 12. November berichten; dieser Termin war in der Recherche noch nicht offiziell bestätigt.
Quellen:
Nu Q2 2026 Ergebnisse
SoFi Q2 2026 SEC Ergebnisbericht
Nu SEC Klarstellung zu Monzo 30 September
Nu US Start und Nu Global 10 September
SoFi Mastercard Settlement 22 September
SoFi Tech Solutions Orbi 8 Oktober
SoFi Q3 Termin offiziell bestätigt
Nu Aktienrückkauf bis zu 1 Milliarde USD
Nu Kurse und Kennzahlen
SoFi Kurse und Kennzahlen
Reuters Brasilien Wahlrally 5 Oktober
und natürlich alle anderen :)


