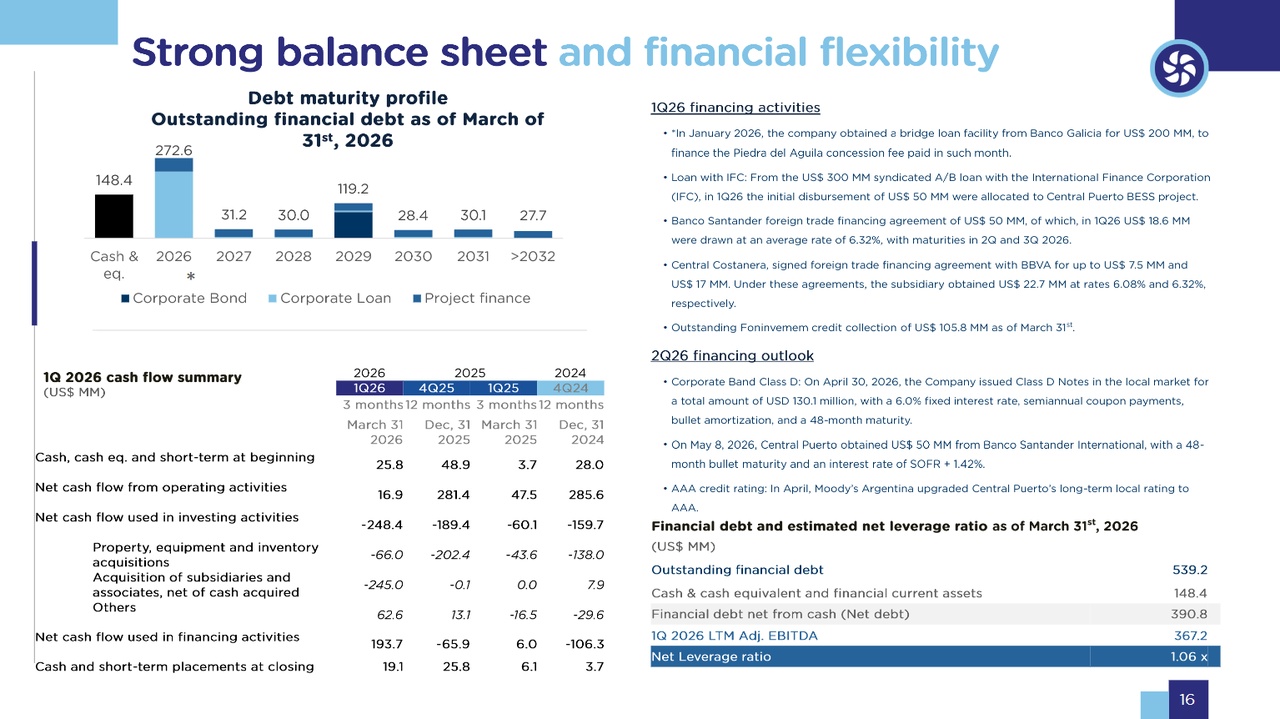
PSA: Da ich nicht wirklich Zeit und auch ehrlich gesagt lust habe (bis auf die EInleitung und etwas Formatierung) hier das Ergebnis meiner bisherigen Recherchearbeit mithilfe der KI gebündelt und zusammengefasst. In den erstellten slides wird die Debt/EBITDA noch mit 0.3 angegeben, nach der Akquisition von Patagonia ist diese vorläufig auf ca. 1.06 angestiegen. Ich hoffe die Ausarbeitung ist trotzdem für diejenigen interessant, die Unternehmen/Märkte solcher Art interessieren. Selbst bin ich noch nicht ganz fertig mich mit der Bude zu beschäftigen und auch (noch) nicht investiert, sieht aber stark danach aus, dass ich eine Position eröffnen werde. Natürlich keine Anlagenberatung, es gibt bessere Wege sein Geld zu verbrennen, z.B. ein Besuch im Biergarten.
Jetzt kommen wir dann auch endlich mal zu dem was mir kürzlich über den Weg gelaufen ist und es wohl auf kurz oder lang in mein Depot schaffen wird. Die Rolle die ich mir hierbei erhoffe ist ein EM Quality-Play im Energiesektor, im Heimatland der größte private Energieerzeuger mit (über-)anständigem Balance Sheet und überraschender Ausrichtung/Diversifikation.
Die Rede ist von keinem anderen als Central Puerto S.A. $CEPU (+2,84 %) gehandelt wird das Papier entweder an der Heimatbörse oder aber unter dem amerikanischen ADR, welches hier verlinkt ist. Ich bin mittlerweile einige Stunden eingetaucht und möchte euch das Unternehmen kurz vorstellen. Da ich es zum einen sehr spannend finde, es schon mehr als profitabel ist, die Aussichten sowie die vorgehensweise vom Management und die Ausführung der Pläne etwas due diligance verdient haben würde ich sagen 📈
Executive Summary - Central Puerto S.A. $CEPU (+2,84 %)
Central Puerto ist ein hochwertiges Infrastrukturunternehmen, das in einer der historisch am wenigsten vertrauenswürdigen Investmentregionen der Welt tätig ist.
Die Investmentchance hängt nicht davon ab, dass Argentinien zu einer entwickelten Volkswirtschaft wird.
Stattdessen basiert sie auf drei Voraussetzungen:
- Central Puerto setzt Kapital weiterhin intelligent ein.
- Argentinien setzt seine schrittweise makroökonomische Normalisierung fort.
- Der Markt reduziert langsam den strukturellen Bewertungsabschlag des Landes.
Im Gegensatz zu vielen Investments in Schwellenländern erscheint das Unternehmen selbst fundamental deutlich stärker als der Ruf seines Heimatlandes.
Geschäftsmodell -> Größter privater Stromerzeuger Argentiniens
Sektor -> Unabhängiger Stromerzeuger (IPP)
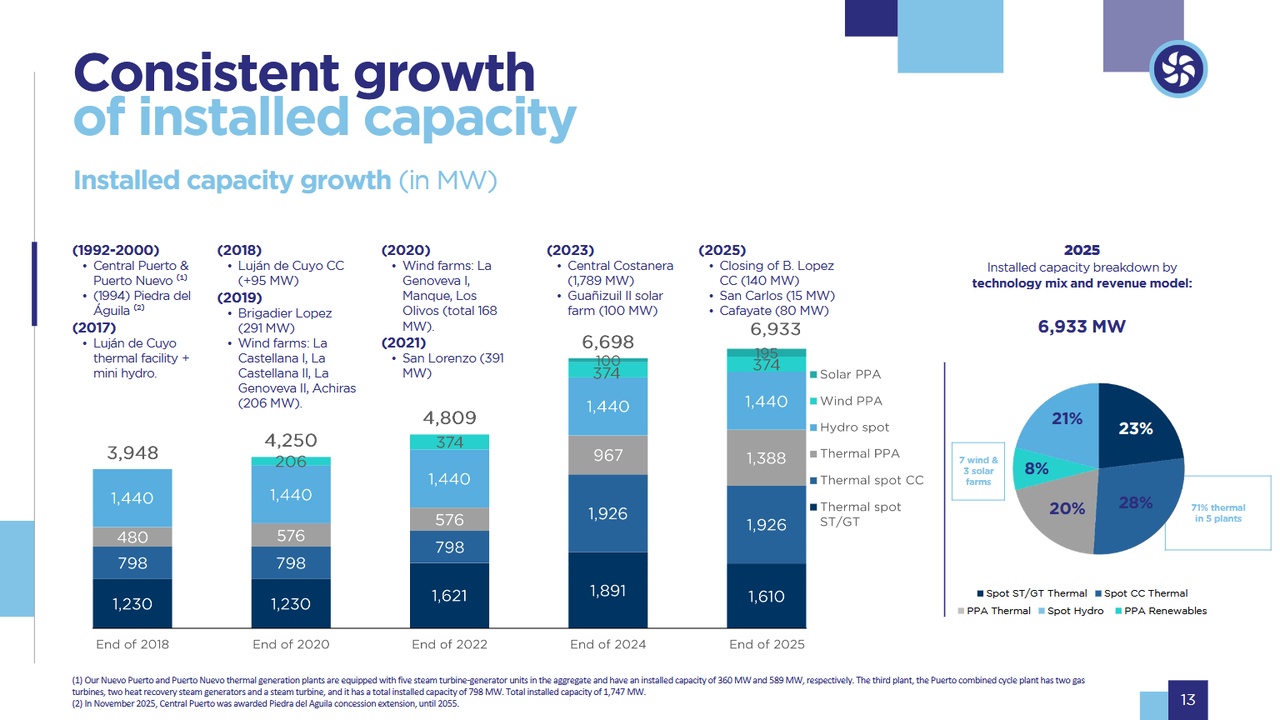
Erzeugungsmix -> Thermisch • Wasserkraft • Wind • Solar
Wachstumsplattformen -> Batteriespeicher • Erdgas • Forstwirtschaft • Energieinfrastruktur
Installierte Leistung -> ca. 6,9 GW
Mitarbeiter -> ca. 1.090
Marktkapitalisierung -> ca. 2–2,5 Mrd. US-Dollar
Investmentthese:
Der Markt bewertet $CEPU (+2,84 %) derzeit hauptsächlich als argentinischen Versorger.
Wir sehen das Unternehmen zunehmend als:
Einen disziplinierten Infrastruktur-Kapitalallokator, der in Argentinien tätig ist.
Genau diese Unterscheidung bildet den Kern der Investmentthese.
Die langfristige Aktionärsrendite könnte aus drei voneinander unabhängigen Quellen stammen:
Organisches Gewinnwachstum.
Intelligente Reinvestition der erwirtschafteten Cashflows.
Ein schrittweiser Rückgang des argentinischen Länderrisikoabschlags.
Warum uns das Unternehmen gefällt?
Infrastruktur
Die Nachfrage nach Elektrizität bleibt unabhängig vom Konjunkturzyklus unverzichtbar.
Langlebige Vermögenswerte
Kraftwerke erzeugen über Jahrzehnte stabile Cashflows. Die Wiederbeschaffungskosten sind äußerst hoch.
Diversifizierte Stromerzeugung
Das Unternehmen ist nicht von einer einzelnen Technologie abhängig.
- Thermische Kraftwerke
- Wasserkraft
- Windenergie
- Solarenergie
- Batteriespeicher
Konservative Bilanz
Selbst nach der Übernahme von Patagonia Energía liegt das Verhältnis von Nettofinanzverschuldung zu EBITDA schätzungsweise bei lediglich 1,0–1,1× und bleibt damit für ein kapitalintensives Infrastrukturunternehmen konservativ.
Management
Das Management priorisiert konsequent die Reinvestition des Kapitals gegenüber einer kurzfristigen Maximierung der Ausschüttungen.
Dieses Verhalten erscheint rational, solange diese Reinvestitionen langfristig attraktive Renditen erwirtschaften.
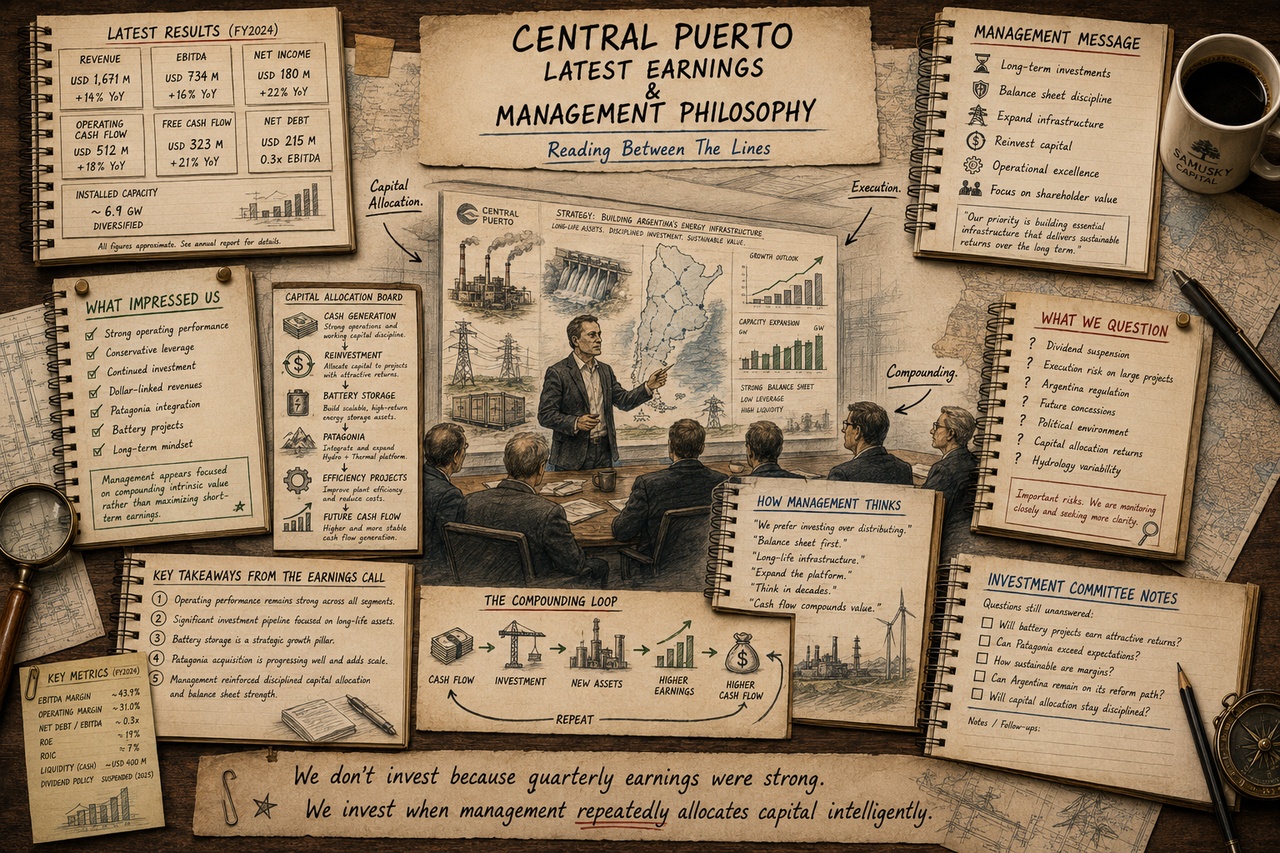
- Finanzüberblick
- EBITDA-Marge -> ca. 40–45 %
- Operative Marge -> über 30 %
- Eigenkapitalrendite (ROE) -> ca. 19 %
- Investiertes Kapital (ROIC) -> ca. 7 % (normalisierte Schätzung)
- Nettofinanzverschuldung / EBITDA -> ca. 1,1×
- Cashflow-Generierung & Liquidität -> Stark
- Finanzielles Risiko -> eher Niedrig
Wichtiger Hinweis
Der ROIC erscheint derzeit vergleichsweise moderat, da in den vergangenen Jahren erhebliche Mittel in Akquisitionen und Wachstumsprojekte investiert wurden.
Die entscheidende Frage lautet daher:
Erwirtschaften diese Investitionen langfristig attraktive Renditen?
Kapitalallokation
Dieser Bereich entwickelt sich zunehmend zu einem der stärksten Bestandteile der Investmentthese.
Zu den jüngsten Investitionen zählen:
- Übernahme von Patagonia Energía
- Batteriespeichersysteme (Battery Energy Storage Systems)
- Effizienzsteigerungen bestehender thermischer Kraftwerke
- Energieinfrastruktur
- Aufbau einer Forstwirtschaftsplattform
Anstatt die Dividende kurzfristig zu maximieren, konzentriert sich das Management offenbar darauf, die zukünftige Ertragskraft des Unternehmens auszubauen.
Fakten vs. Annahmen
✅ Fakten
- Größter privater Stromerzeuger Argentiniens.
- Diversifiziertes Stromerzeugungsportfolio.
- Hohe operative Margen.
- Konservative Verschuldung trotz jüngster Übernahme.
- Management reinvestiert aktiv Kapital.
- Übernahme von Patagonia abgeschlossen.
- Batteriespeicherprojekte befinden sich im Aufbau.
- Infrastrukturvermögen mit langer wirtschaftlicher Nutzungsdauer.
🪧 Annahmen
- Argentinien setzt seine wirtschaftliche Normalisierung fort.
- Der Länderrisikoabschlag sinkt im Zeitverlauf.
- Die Patagonia-Übernahme erzielt attraktive langfristige Renditen.
- Die Batteriespeicherinvestitionen erreichen einen zufriedenstellenden ROIC.
- Die Dividende wird wieder aufgenommen, sobald attraktive Reinvestitionsmöglichkeiten zurückgehen.
- Das regulatorische Umfeld bleibt weitgehend stabil.
Diese Unterscheidung ist entscheidend.
Die Fakten stützen das heutige Unternehmen.
Die Annahmen bestimmen die zukünftige Rendite.
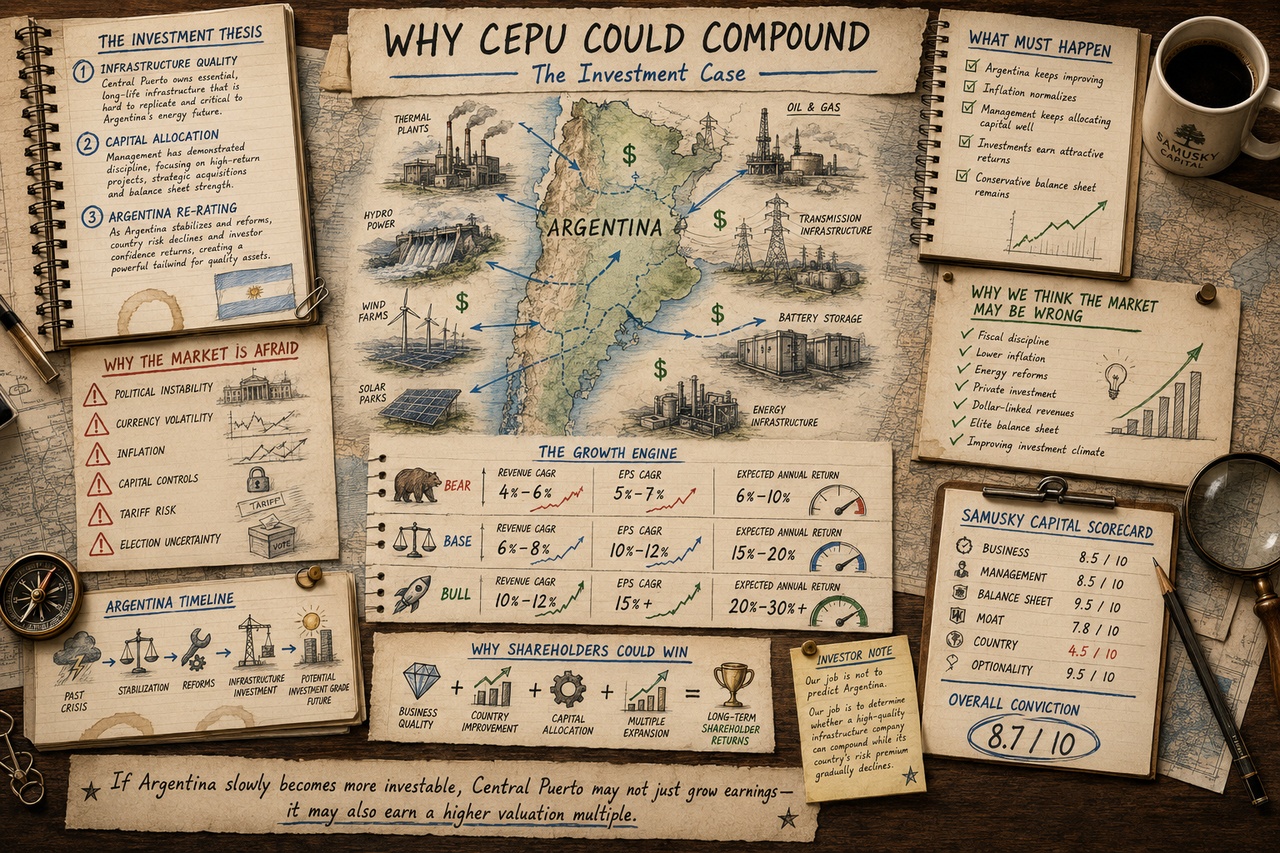
🐻 Bear Case
Der politische Reformprozess gerät ins Stocken, die Regulierung bleibt restriktiv, neue Projekte liefern enttäuschende Ergebnisse.
Erwartung
Umsatzwachstum (CAGR) -> 4–6 %
Gewinnwachstum je Aktie (EPS CAGR) -> 5–7 %
Erwartete Aktionärsrendite -> 6–10 % p.a.
⚖️ Base Case
Die aktuellen Reformen werden fortgesetzt, das Management bleibt diszipliniert bei der Kapitalallokation - Patagonia und Batteriespeicher tragen zunehmend zum Ergebnis bei.
Erwartung
Umsatzwachstum (CAGR) -> 6–8 %
Gewinnwachstum je Aktie (EPS CAGR) -> 10–12 %
Erwartete Aktionärsrendite -> 15–20 % p.a.
🚀 Bull Case
Argentinien erlebt eine nachhaltige wirtschaftliche Normalisierung, der Bewertungsabschlag des Landes sinkt deutlich - Investitionen in Infrastruktur beschleunigen sich.
Erwartung
Umsatzwachstum (CAGR) -> 10–12 %
Gewinnwachstum je Aktie (EPS CAGR) -> über 12 %
Erwartete Aktionärsrendite -> potentiell 20–25 %+ p.a.
Dieses Szenario setzt sowohl eine erfolgreiche operative Umsetzung als auch eine deutliche Neubewertung argentinischer Vermögenswerte voraus.
Warum der Markt vorsichtig ist?
Der Bewertungsabschlag spiegelt in erster Linie staatliche Risiken und weniger operative Schwächen wider.
⚠️ Zu den größten Bedenken zählen:
- Politische Unsicherheit
- Historisch hohe Inflation
- Wechselkursvolatilität
- Kapitalverkehrskontrollen
- Staatliche Eingriffe in den Energiesektor
- Der allgemeine Ruf Argentiniens als Investitionsstandort
Warum wir glauben, dass der Markt falsch liegen könnte
Das zugrunde liegende Unternehmen erscheint wesentlich stärker als der Ruf seines Heimatlandes vermuten lässt.
✅Positive Faktoren:
- Solide Bilanz
- Diszipliniertes Management
- Essenzielle Infrastruktur
- Langlebige Vermögenswerte
- Diversifizierte Stromerzeugung
- Teilweise US-Dollar-gebundene Umsätze
- Kontinuierliche Investitionspipeline
🔎Die Investmentthese erfordert eine konsequente Umsetzung
✅ Argentinien setzt seinen Reformkurs fort.
✅ Das Management bleibt diszipliniert bei der Kapitalallokation.
✅ Neue Investitionen erwirtschaften Renditen oberhalb ihrer Kapitalkosten.
✅ Die Bilanz bleibt konservativ.
✅ Der freie Cashflow wächst langfristig weiter.
🫗Investment-Kill-Switches
❌ Argentinien seine Wirtschaftsreformen deutlich zurücknimmt.
❌ Die Kapitalallokation dauerhaft wertvernichtend wird.
❌ Die Verschuldung ohne angemessene Renditen stark ansteigt.
❌ Regulatorische Eingriffe die Profitabilität dauerhaft beeinträchtigen.
❌ Wachstumsinvestitionen langfristig keine Verbesserung der Kapitalrendite erzielen.
💭Offene Fragen❓
❓Welche langfristige Kapitalrendite wird Patagonia tatsächlich erzielen?
❓Welche Renditen werden die Batteriespeicherprojekte erwirtschaften?
❓Wie wirken sich zukünftige Verlängerungen der Wasserkraftkonzessionen auf die Profitabilität aus?
❓Wie hoch sind die normalisierten Owner Earnings nach Abschluss des aktuellen Investitionszyklus?
❓Wann wird die Wiederaufnahme der Dividende ökonomisch sinnvoll?
🗺️Rolle im (eigenen) Portfolio
Ein Infrastruktur-Compounder aus einem Schwellenland. Das Unternehmen erhöht die geografische Diversifikation und passt gleichzeitig zur Präferenz des Portfolios für essenzielle Infrastruktur sowie kapitalintensive Qualitätsunternehmen.
Treiber der erwarteten Rendite:
Gewinnwachstum + disziplinierte Reinvestitionen + schrittweise Neubewertung des Länderrisikos.
Im Gegensatz zu vielen anderen Beteiligungen könnte CEPU sowohl von einer erfolgreichen Unternehmensentwicklung als auch von einer verbesserten makroökonomischen Wahrnehmung Argentiniens profitieren.
🙏Urteil des Investmentkomitees
Unternehmensqualität
⭐⭐⭐⭐☆ (8,5/10)
Management
⭐⭐⭐⭐☆ (8,5/10)
Bilanz
⭐⭐⭐⭐⭐ (9,5/10)
Kapitalallokation
⭐⭐⭐⭐☆ (8,5/10)
Wettbewerbsvorteil (Moat)
⭐⭐⭐⭐☆ (≈7,2/10)
Länderrisiko
⭐⭐☆☆☆ (4,5/10)
Langfristige Optionalität
⭐⭐⭐⭐⭐ (9,5/10)
Gesamtüberzeugung
Hohes Interesse – Weitere Due Diligence ist gerechtfertigt.
Abschließende Stellungnahme des Investmentkomitees
Central Puerto erscheint als ein fundamental starkes Infrastrukturunternehmen, das in einem strukturell schwachen staatlichen Umfeld operiert. Während das operative Geschäft viele Merkmale eines langfristigen Compounders aufweist – essenzielle Vermögenswerte, konservative Finanzierung und disziplinierte Kapitalallokation –, hängt der Investment Case letztlich davon ab, ob die jüngsten Investitionen attraktive Renditen erwirtschaften und Argentinien seinen Weg zu größerer makroökonomischer Stabilität fortsetzt. Nach heutigem Kenntnisstand wirkt die Qualität des Unternehmens höher, als es die Marktbewertung widerspiegelt. Gleichzeitig bleibt der Abschlag aufgrund des Länderrisikos sowohl das größte Risiko als auch die bedeutendste potenzielle Chance dieser Investmentthese.
Das war es dann erstmal von meiner Seite, freue mich natürlich über Kommentare und jeden Versuch mich anderweitig zu überzeugen😅 bzw. meine Investmentthese in Frage zu stellen, ich mach sowieso was ich will :) Finde aber andere Meinungen sehr spannend zu lesen und hinterfragen.