3Mon.·

Unternehmensvorstellung - Dancing the Argentine Energy Tango 🇦🇷⚡with Central Puerto S.A.

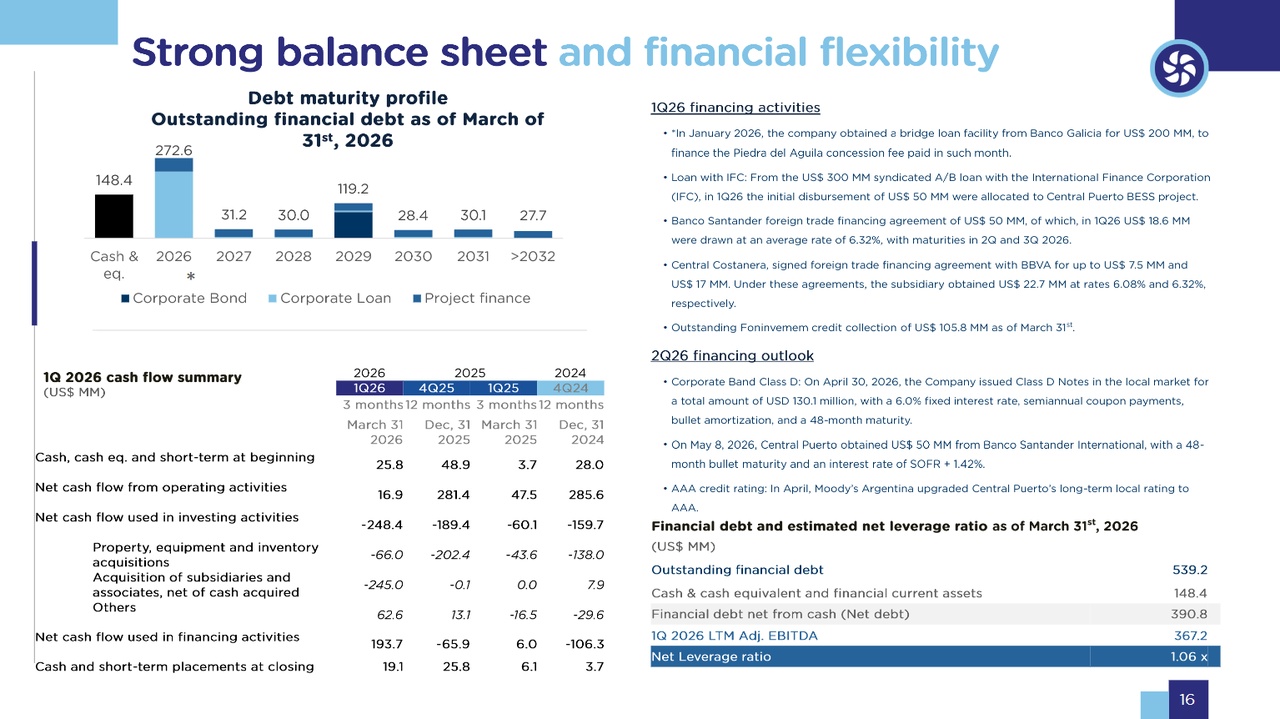
PSA: Da ich nicht wirklich Zeit und auch ehrlich gesagt lust habe (bis auf die EInleitung und etwas Formatierung) hier das Ergebnis meiner bisherigen Recherchearbeit mithilfe der KI gebündelt und zusammengefasst. In den erstellten slides wird die Debt/EBITDA noch mit 0.3 angegeben, nach der Akquisition von Patagonia ist diese vorläufig auf ca. 1.06 angestiegen. Ich hoffe die Ausarbeitung ist trotzdem für diejenigen interessant, die Unternehmen/Märkte solcher Art interessieren. Selbst bin ich noch nicht ganz fertig mich mit der Bude zu beschäftigen und auch (noch) nicht investiert, sieht aber stark danach aus, dass ich eine Position eröffnen werde. Natürlich keine Anlagenberatung, es gibt bessere Wege sein Geld zu verbrennen, z.B. ein Besuch im Biergarten.


Jetzt kommen wir dann auch endlich mal zu dem was mir kürzlich über den Weg gelaufen ist und es wohl auf kurz oder lang in mein Depot schaffen wird. Die Rolle die ich mir hierbei erhoffe ist ein EM Quality-Play im Energiesektor, im Heimatland der größte private Energieerzeuger mit (über-)anständigem Balance Sheet und überraschender Ausrichtung/Diversifikation.


Die Rede ist von keinem anderen als Central Puerto S.A. $CEPU (+2,84 %) gehandelt wird das Papier entweder an der Heimatbörse oder aber unter dem amerikanischen ADR, welches hier verlinkt ist. Ich bin mittlerweile einige Stunden eingetaucht und möchte euch das Unternehmen kurz vorstellen. Da ich es zum einen sehr spannend finde, es schon mehr als profitabel ist, die Aussichten sowie die vorgehensweise vom Management und die Ausführung der Pläne etwas due diligance verdient haben würde ich sagen 📈


Executive Summary - Central Puerto S.A. $CEPU (+2,84 %)


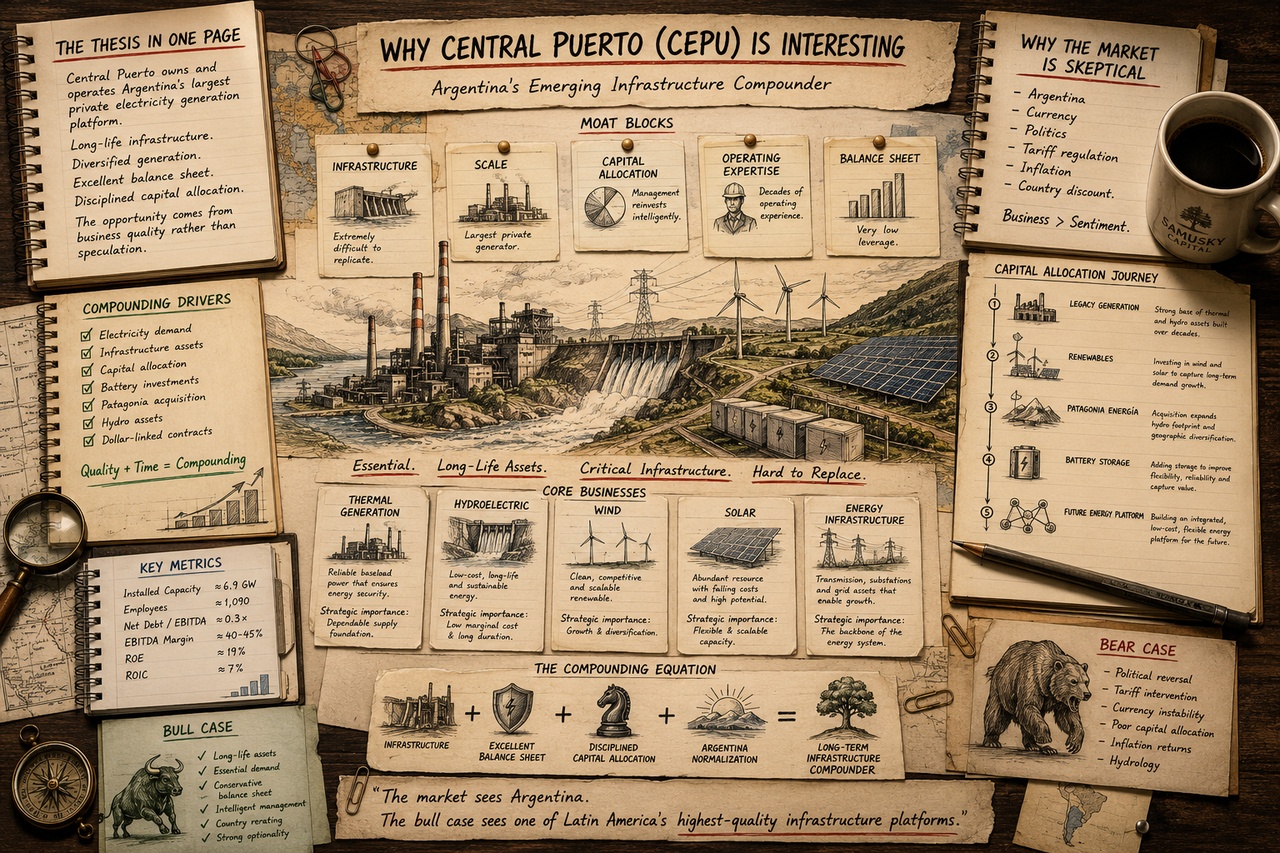
Central Puerto ist ein hochwertiges Infrastrukturunternehmen, das in einer der historisch am wenigsten vertrauenswürdigen Investmentregionen der Welt tätig ist.

Die Investmentchance hängt nicht davon ab, dass Argentinien zu einer entwickelten Volkswirtschaft wird.


Stattdessen basiert sie auf drei Voraussetzungen:


  • Central Puerto setzt Kapital weiterhin intelligent ein.
  • Argentinien setzt seine schrittweise makroökonomische Normalisierung fort.
  • Der Markt reduziert langsam den strukturellen Bewertungsabschlag des Landes.

attachment

Im Gegensatz zu vielen Investments in Schwellenländern erscheint das Unternehmen selbst fundamental deutlich stärker als der Ruf seines Heimatlandes.


Geschäftsmodell -> Größter privater Stromerzeuger Argentiniens


Sektor -> Unabhängiger Stromerzeuger (IPP)


Erzeugungsmix -> Thermisch • Wasserkraft • Wind • Solar


Wachstumsplattformen -> Batteriespeicher • Erdgas • Forstwirtschaft • Energieinfrastruktur


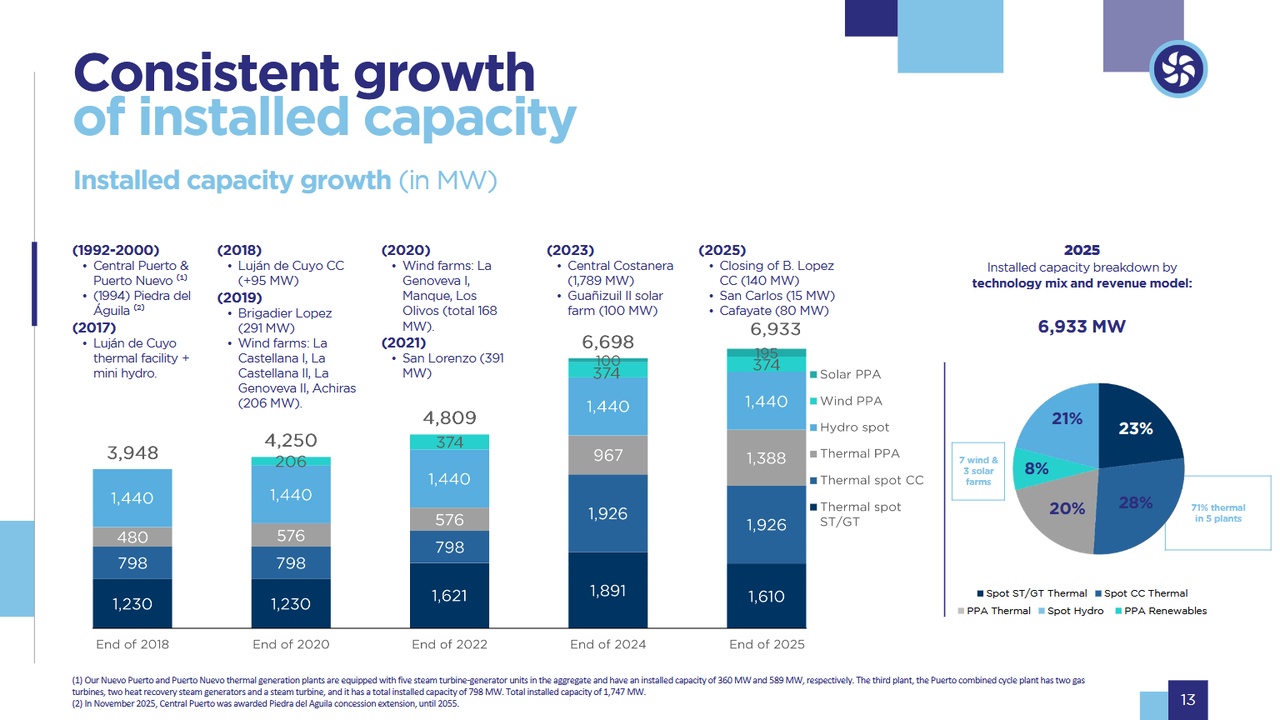
Installierte Leistung -> ca. 6,9 GW


Mitarbeiter -> ca. 1.090


Marktkapitalisierung -> ca. 2–2,5 Mrd. US-Dollar


Investmentthese:


Der Markt bewertet $CEPU (+2,84 %) derzeit hauptsächlich als argentinischen Versorger.

Wir sehen das Unternehmen zunehmend als:


Einen disziplinierten Infrastruktur-Kapitalallokator, der in Argentinien tätig ist.


Genau diese Unterscheidung bildet den Kern der Investmentthese.

Die langfristige Aktionärsrendite könnte aus drei voneinander unabhängigen Quellen stammen:


Organisches Gewinnwachstum.

Intelligente Reinvestition der erwirtschafteten Cashflows.

Ein schrittweiser Rückgang des argentinischen Länderrisikoabschlags.

Warum uns das Unternehmen gefällt?


Infrastruktur

Die Nachfrage nach Elektrizität bleibt unabhängig vom Konjunkturzyklus unverzichtbar.


Langlebige Vermögenswerte

Kraftwerke erzeugen über Jahrzehnte stabile Cashflows. Die Wiederbeschaffungskosten sind äußerst hoch.


Diversifizierte Stromerzeugung

Das Unternehmen ist nicht von einer einzelnen Technologie abhängig.


  • Thermische Kraftwerke
  • Wasserkraft
  • Windenergie
  • Solarenergie
  • Batteriespeicher


Konservative Bilanz

Selbst nach der Übernahme von Patagonia Energía liegt das Verhältnis von Nettofinanzverschuldung zu EBITDA schätzungsweise bei lediglich 1,0–1,1× und bleibt damit für ein kapitalintensives Infrastrukturunternehmen konservativ.


Management

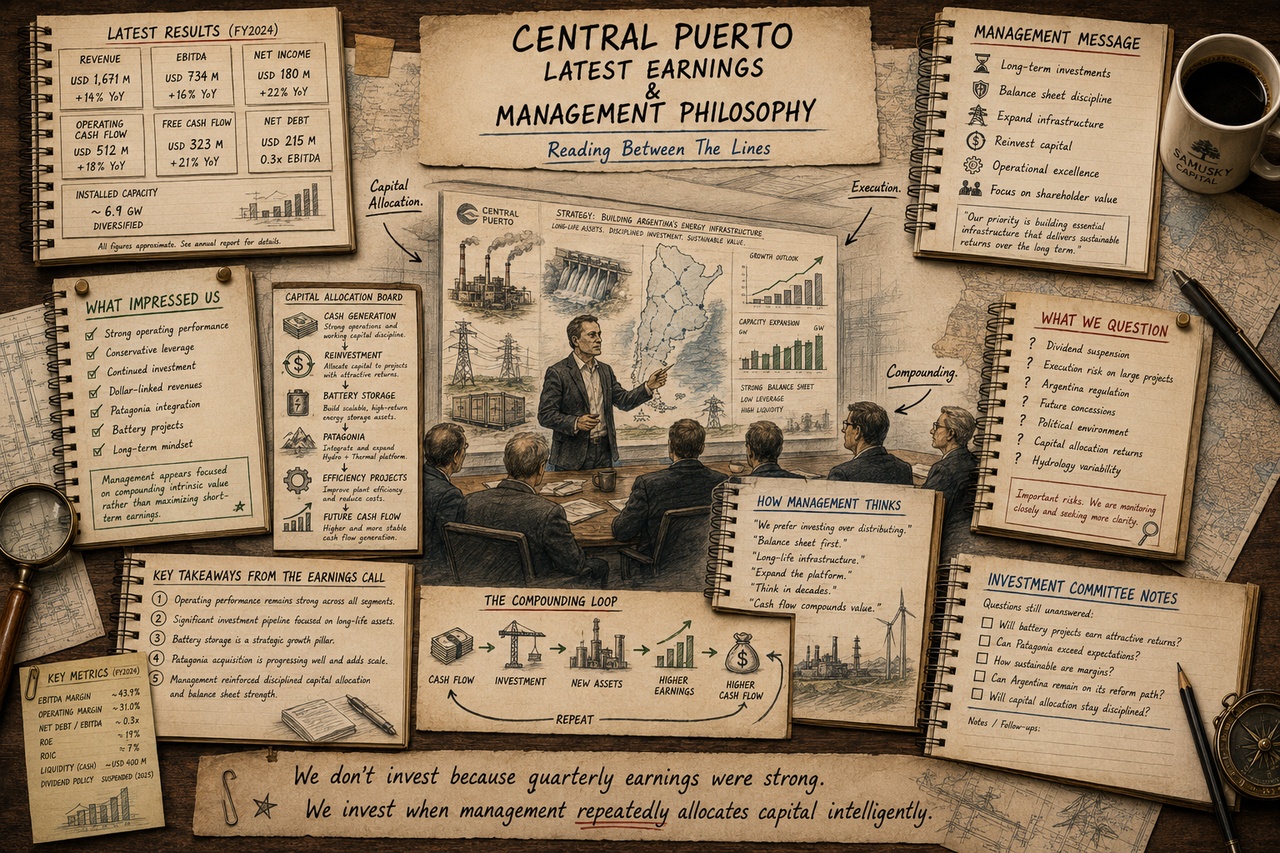
Das Management priorisiert konsequent die Reinvestition des Kapitals gegenüber einer kurzfristigen Maximierung der Ausschüttungen.

Dieses Verhalten erscheint rational, solange diese Reinvestitionen langfristig attraktive Renditen erwirtschaften.


  • Finanzüberblick


  • EBITDA-Marge -> ca. 40–45 %
  • Operative Marge -> über 30 %
  • Eigenkapitalrendite (ROE) -> ca. 19 %
  • Investiertes Kapital (ROIC) -> ca. 7 % (normalisierte Schätzung)
  • Nettofinanzverschuldung / EBITDA -> ca. 1,1×
  • Cashflow-Generierung & Liquidität -> Stark
  • Finanzielles Risiko -> eher Niedrig


attachment


Wichtiger Hinweis

Der ROIC erscheint derzeit vergleichsweise moderat, da in den vergangenen Jahren erhebliche Mittel in Akquisitionen und Wachstumsprojekte investiert wurden.

Die entscheidende Frage lautet daher:

Erwirtschaften diese Investitionen langfristig attraktive Renditen?


Kapitalallokation

Dieser Bereich entwickelt sich zunehmend zu einem der stärksten Bestandteile der Investmentthese.


Zu den jüngsten Investitionen zählen:


  • Übernahme von Patagonia Energía
  • Batteriespeichersysteme (Battery Energy Storage Systems)
  • Effizienzsteigerungen bestehender thermischer Kraftwerke
  • Energieinfrastruktur
  • Aufbau einer Forstwirtschaftsplattform


Anstatt die Dividende kurzfristig zu maximieren, konzentriert sich das Management offenbar darauf, die zukünftige Ertragskraft des Unternehmens auszubauen.
attachment

Fakten vs. Annahmen


✅ Fakten

  • Größter privater Stromerzeuger Argentiniens.
  • Diversifiziertes Stromerzeugungsportfolio.
  • Hohe operative Margen.
  • Konservative Verschuldung trotz jüngster Übernahme.
  • Management reinvestiert aktiv Kapital.
  • Übernahme von Patagonia abgeschlossen.
  • Batteriespeicherprojekte befinden sich im Aufbau.
  • Infrastrukturvermögen mit langer wirtschaftlicher Nutzungsdauer.


🪧 Annahmen

  • Argentinien setzt seine wirtschaftliche Normalisierung fort.
  • Der Länderrisikoabschlag sinkt im Zeitverlauf.
  • Die Patagonia-Übernahme erzielt attraktive langfristige Renditen.
  • Die Batteriespeicherinvestitionen erreichen einen zufriedenstellenden ROIC.
  • Die Dividende wird wieder aufgenommen, sobald attraktive Reinvestitionsmöglichkeiten zurückgehen.
  • Das regulatorische Umfeld bleibt weitgehend stabil.


Diese Unterscheidung ist entscheidend.

Die Fakten stützen das heutige Unternehmen.

Die Annahmen bestimmen die zukünftige Rendite.


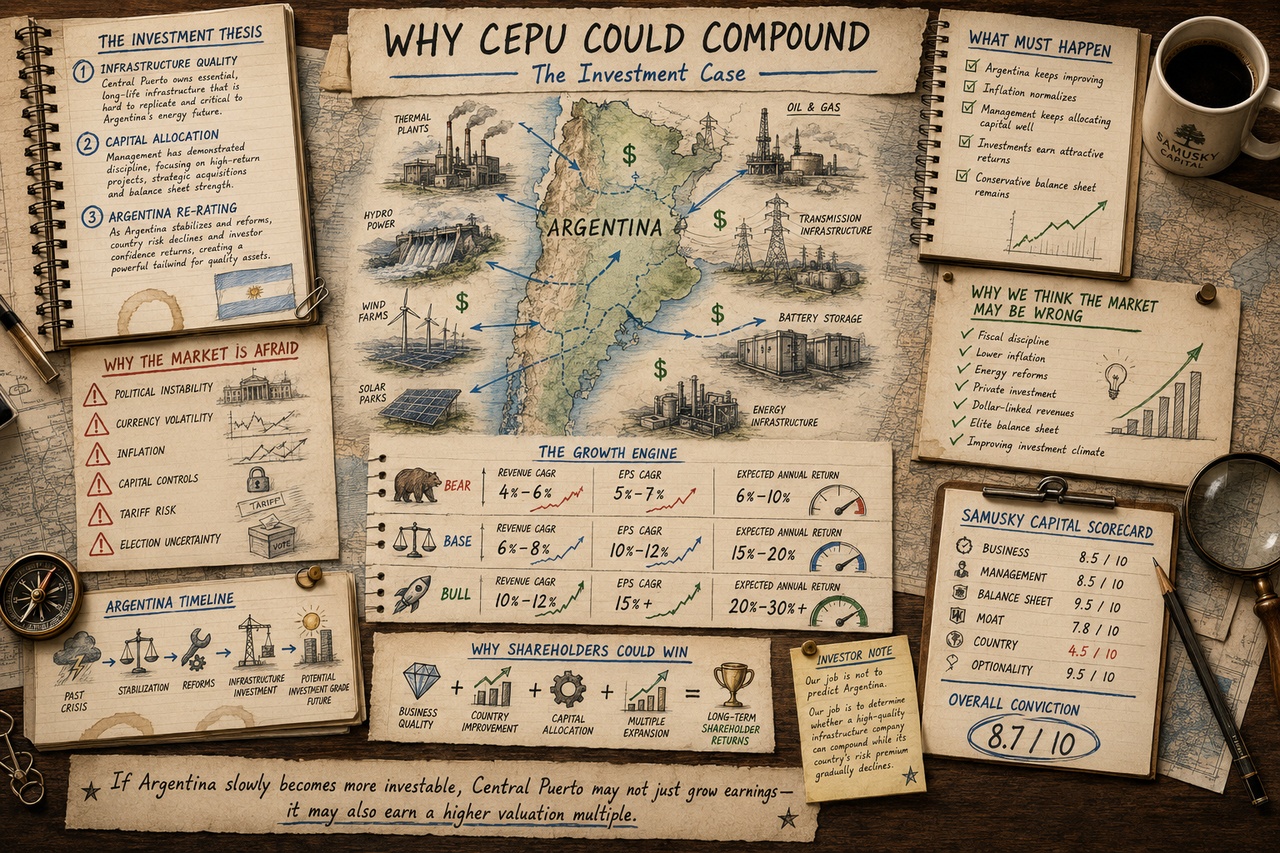
🐻 Bear Case

Der politische Reformprozess gerät ins Stocken, die Regulierung bleibt restriktiv, neue Projekte liefern enttäuschende Ergebnisse.


Erwartung

Umsatzwachstum (CAGR) -> 4–6 %

Gewinnwachstum je Aktie (EPS CAGR) -> 5–7 %

Erwartete Aktionärsrendite -> 6–10 % p.a.


⚖️ Base Case

Die aktuellen Reformen werden fortgesetzt, das Management bleibt diszipliniert bei der Kapitalallokation - Patagonia und Batteriespeicher tragen zunehmend zum Ergebnis bei.


Erwartung

Umsatzwachstum (CAGR) -> 6–8 %

Gewinnwachstum je Aktie (EPS CAGR) -> 10–12 %

Erwartete Aktionärsrendite -> 15–20 % p.a.


🚀 Bull Case

Argentinien erlebt eine nachhaltige wirtschaftliche Normalisierung, der Bewertungsabschlag des Landes sinkt deutlich - Investitionen in Infrastruktur beschleunigen sich.


Erwartung

Umsatzwachstum (CAGR) -> 10–12 %

Gewinnwachstum je Aktie (EPS CAGR) -> über 12 %

Erwartete Aktionärsrendite -> potentiell 20–25 %+ p.a.
attachment

Dieses Szenario setzt sowohl eine erfolgreiche operative Umsetzung als auch eine deutliche Neubewertung argentinischer Vermögenswerte voraus.


Warum der Markt vorsichtig ist?

Der Bewertungsabschlag spiegelt in erster Linie staatliche Risiken und weniger operative Schwächen wider.


⚠️ Zu den größten Bedenken zählen:

  • Politische Unsicherheit
  • Historisch hohe Inflation
  • Wechselkursvolatilität
  • Kapitalverkehrskontrollen
  • Staatliche Eingriffe in den Energiesektor
  • Der allgemeine Ruf Argentiniens als Investitionsstandort


Warum wir glauben, dass der Markt falsch liegen könnte

Das zugrunde liegende Unternehmen erscheint wesentlich stärker als der Ruf seines Heimatlandes vermuten lässt.


✅Positive Faktoren:

  • Solide Bilanz
  • Diszipliniertes Management
  • Essenzielle Infrastruktur
  • Langlebige Vermögenswerte
  • Diversifizierte Stromerzeugung
  • Teilweise US-Dollar-gebundene Umsätze
  • Kontinuierliche Investitionspipeline


attachment


🔎Die Investmentthese erfordert eine konsequente Umsetzung

✅ Argentinien setzt seinen Reformkurs fort.

✅ Das Management bleibt diszipliniert bei der Kapitalallokation.

✅ Neue Investitionen erwirtschaften Renditen oberhalb ihrer Kapitalkosten.

✅ Die Bilanz bleibt konservativ.

✅ Der freie Cashflow wächst langfristig weiter.


🫗Investment-Kill-Switches

❌ Argentinien seine Wirtschaftsreformen deutlich zurücknimmt.

❌ Die Kapitalallokation dauerhaft wertvernichtend wird.

❌ Die Verschuldung ohne angemessene Renditen stark ansteigt.

❌ Regulatorische Eingriffe die Profitabilität dauerhaft beeinträchtigen.

❌ Wachstumsinvestitionen langfristig keine Verbesserung der Kapitalrendite erzielen.


💭Offene Fragen❓

❓Welche langfristige Kapitalrendite wird Patagonia tatsächlich erzielen?

❓Welche Renditen werden die Batteriespeicherprojekte erwirtschaften?

❓Wie wirken sich zukünftige Verlängerungen der Wasserkraftkonzessionen auf die Profitabilität aus?

❓Wie hoch sind die normalisierten Owner Earnings nach Abschluss des aktuellen Investitionszyklus?

❓Wann wird die Wiederaufnahme der Dividende ökonomisch sinnvoll?


🗺️Rolle im (eigenen) Portfolio

Ein Infrastruktur-Compounder aus einem Schwellenland. Das Unternehmen erhöht die geografische Diversifikation und passt gleichzeitig zur Präferenz des Portfolios für essenzielle Infrastruktur sowie kapitalintensive Qualitätsunternehmen.


Treiber der erwarteten Rendite:

Gewinnwachstum + disziplinierte Reinvestitionen + schrittweise Neubewertung des Länderrisikos.


Im Gegensatz zu vielen anderen Beteiligungen könnte CEPU sowohl von einer erfolgreichen Unternehmensentwicklung als auch von einer verbesserten makroökonomischen Wahrnehmung Argentiniens profitieren.


🙏Urteil des Investmentkomitees


Unternehmensqualität

⭐⭐⭐⭐☆ (8,5/10)


Management

⭐⭐⭐⭐☆ (8,5/10)


Bilanz

⭐⭐⭐⭐⭐ (9,5/10)


Kapitalallokation

⭐⭐⭐⭐☆ (8,5/10)


Wettbewerbsvorteil (Moat)

⭐⭐⭐⭐☆ (≈7,2/10)


Länderrisiko

⭐⭐☆☆☆ (4,5/10)


Langfristige Optionalität

⭐⭐⭐⭐⭐ (9,5/10)


Gesamtüberzeugung

Hohes Interesse – Weitere Due Diligence ist gerechtfertigt.


Abschließende Stellungnahme des Investmentkomitees

Central Puerto erscheint als ein fundamental starkes Infrastrukturunternehmen, das in einem strukturell schwachen staatlichen Umfeld operiert. Während das operative Geschäft viele Merkmale eines langfristigen Compounders aufweist – essenzielle Vermögenswerte, konservative Finanzierung und disziplinierte Kapitalallokation –, hängt der Investment Case letztlich davon ab, ob die jüngsten Investitionen attraktive Renditen erwirtschaften und Argentinien seinen Weg zu größerer makroökonomischer Stabilität fortsetzt. Nach heutigem Kenntnisstand wirkt die Qualität des Unternehmens höher, als es die Marktbewertung widerspiegelt. Gleichzeitig bleibt der Abschlag aufgrund des Länderrisikos sowohl das größte Risiko als auch die bedeutendste potenzielle Chance dieser Investmentthese.


Das war es dann erstmal von meiner Seite, freue mich natürlich über Kommentare und jeden Versuch mich anderweitig zu überzeugen😅 bzw. meine Investmentthese in Frage zu stellen, ich mach sowieso was ich will :) Finde aber andere Meinungen sehr spannend zu lesen und hinterfragen.

19
9 Kommentare

Profilbild
Moin @Stocktective,

erstmal Respekt für die Ehrlichkeit in der Einleitung – man merkt direkt, dass ChatGPT hier die Fleißarbeit übernommen hat. Schön formatiert ist es ja, aber lass uns mal den KI-Weichspüler rausnehmen und das Ding durch einen echten, harten Filter jagen. Du hast ja um andere Meinungen gebeten, also hier mein Take zu Central Puerto S.A. – schonungslos und ohne rosa Brille:

1. Der Bilanz-Witz (9,5/10 Sterne):
Du (bzw. dein "Investmentkomitee") gibst der Bilanz ernsthaft 9,5 von 10 Sternen, weil das Debt/EBITDA bei 1,1 liegt. Das ist in einem normalen Land fantastisch. Wir sind hier aber in Argentinien! Was bringt eine "geringe Verschuldung", wenn die Einnahmen in einer Währung (Peso) generiert werden, die sich quasi im freien Fall befindet, während Teile der Schulden oder Investitionen in harten US-Dollar bedient werden müssen? Eine Bilanz in einem Land mit Kapitalverkehrskontrollen und historischer Hyperinflation bekommt niemals 9,5 Sterne. Punkt.

2. Die ROIC-Falle:
Du schreibst selbst: ROIC bei ca. 7 %. Das ist für ein Infrastruktur-Unternehmen im Westen okay. In Argentinien sind die Kapitalkosten (WACC) aufgrund des massiven Länderrisikos aber astronomisch hoch. Wenn die Kapitalkosten bei 15 % oder 20 % liegen, das Unternehmen aber nur 7 % Rendite auf seine Investitionen (wie Forstwirtschaft und Batterien) erwirtschaftet, dann ist das unterm Strich aktive Kapitalvernichtung.

3. Die Dividenden-Illusion:
Unter "Offene Fragen" versteckt sich der eigentliche Sargnagel: "Wann wird die Wiederaufnahme der Dividende ökonomisch sinnvoll?"
Übersetzung: Der größte private Stromerzeuger des Landes schüttet aktuell nicht verlässlich aus, weil er die Kohle entweder für Zukäufe braucht oder sie im argentinischen System festhängt.

Mein Fazit:
Für meine eigene Strategie ist die Aktie pures Gift, weil sie genau in der "toten Mitte" feststeckt:
Als Cash-Maschine ist sie völlig unbrauchbar, weil die verlässliche Dividende fehlt. Als Spekulation ist sie das falsche Vehikel, denn ein schwerfälliges Kraftwerk in Buenos Aires ist keine Wachstumsrakete.

Deine gesamte These ("Bull Case") basiert auf der Hoffnung, dass Javier Milei die Wirtschaft normalisiert. Wer diese Aktie kauft, investiert nicht in ein Kraftwerk, sondern geht ins Casino und setzt alles auf die Farbe "Argentinische Politik".

Schöne Formatierung, aber wer bei einem Schwellenländer-Versorger auf die Dividende verzichtet und eine Peso-Bilanz mit 9,5 Sternen bewertet, der trinkt im Biergarten definitiv das falsche Bier! 😉 Nichts für ungut und danke für den Input!
•
5
•
Profilbild
@Raketentoni danke für's ehrliche Feedback und die angesprochenen Punkte👍
Ich geb nochmal meinen Senf dazu, weil du mir mit deinen Annahmen etwas zu einfach davon kommen willst 😁

Ich bewerte hier objektiv erstmal das Balance Sheet eines Unternehmens, das Länderrisko weißen wir in unserer Bewertung woanders zu. Nur weil $CEPU in Argentinien sitzt hat das BS keinen -7 starting point, aber wir können uns auf 9 einigen 😉 Ich würde das Peso Argument zählen lassen, wenn wir hier von 100% Peso abhängig wären, was aber nicht mehr zutrifft.
-> USD PPAs (keine Abwertung durch Inflation)
-> Exportgeschäft wird langsam erschlossen (USD)
-> Revenue kommt mit harter Währung (USD linked)
Im Dezember 2025 hat das Management angegeben, dass ca. 97% vom Energie Revenue USD oder USD linked waren. Hier gibt es keinen freien Fall mehr, die Situation hat sich geändert.

ROIC ist keine Falle sondern die Grundlage der These aber eine offene Frage, historik spricht nicht für die Zukunft. Warum würde die IFC Projekte unterstützen die von Anfang an keine chance auf Wirtschaftlichkeit haben? Die Annahme von 15-20% WACC sind schön und gut aber woher kommen die?
Inkrementeller ROIC steht noch aus, was wenn das 15% statt 7% werden?

Das mit der Dividende hat mich z.B. etwas tiefer eintauchen lassen und neugierig gemacht, warum aussetzen um eine schlechte Investition zu tätigen? Hier könnte das Management einen hohen future ROIC sehen? Wäre es mir lieber beim Länderrisiko mehr Verschuldung aufzunehmen und Dividende auszuzahlen, glaube nicht.

Übrigends wenn du richtiges Bier getrunken hättest, dann wäre dir aufgefallen, dass die These nicht nur auf Javier Milei beruht, es geht um qualitative Infrastruktur, ein gutes balance sheet, hoffentlich sehr gute Kapital allokation und stetiges weiterkommen von Argentinien 💸

Für deine Strategie wohl wirklich nichts, außer es geht mit einem re-rating ganz steil durch die Decke wenn Milei Rückenwind gibt 🤣
•
3
•
Profilbild
Danke für die fantastische Vorstellung🙏🏽kannst du gerne ruhig öfters machen 😏 sehr abwechslungsreich aufjedenfall !

Stocktective, Jack hier ✌️Ich hab Lust du sezieren. Lets go !

Die regulierte Cash-Maschine am Rio de la Plata
Central Puerto ($CEPU) agiert nicht als dynamischer Tech- oder Wachstumstitel, sondern als das unverzichtbare, kritische Rückgrat der argentinischen Energieinfrastruktur. Als größter privater Stromerzeuger des Landes mit einer installierten Leistung von ca. 6,9 GW betreibt das Unternehmen im Grunde eine technologische und physische Mautstation für Elektrizität.
Die fundamentale Kernthese beruht auf einer simplen Realität: Unabhängig von Wirtschaftskrisen, politischer Couleur oder dem globalen Konjunkturzyklus bleibt Strom eine nicht verhandelbare Grundnotwendigkeit. Wer in Argentinien das Licht einschaltet, eine Fabrik betreibt oder sein Smartphone lädt, bezahlt indirekt an CEPU. Das Unternehmen besitzt langlebige Vermögenswerte (Kraftwerke), deren Wiederbeschaffungskosten so astronomisch hoch sind, dass sie einen natürlichen, physischen Burggraben gegen neue Konkurrenten bilden.

🛠️ DNA-Check:
Operative Margen-Power: Trotz eines stark regulierten und politisch aufgeladenen Marktumfeldes operiert CEPU mit einer beachtlichen EBITDA-Marge von ca. 40–45 % und einer operativen Marge von über 30 %. Dies zeigt, dass die inhärente Kostenstruktur der Kraftwerke (insbesondere Wasserkraft und effiziente thermische Anlagen) extrem profitabel ist, sobald Strom eingespeist wird.

Die finanzielle Festung (Debt-Maturity-Puffer): Ein absolutes Highlight in der Bilanz ist die Verschuldung. Selbst nach der strategisch bedeutenden Übernahme von Patagonia Energía liegt das Verhältnis von Nettofinanzverschuldung zu EBITDA bei lediglich 1,0–1,1x. Für ein kapitalintensives Infrastrukturunternehmen ist das ein phänomenal niedriger Wert. In einem Schwellenland ist dieser Puffer überlebenswichtig, da er das Unternehmen vor Liquiditätsengpässen schützt, wenn der lokale Kreditmarkt einfriert.

Robuster FCF & Diversifikation: Mit einer bereinigten Free-Cashflow-Marge von 18,4 % generiert die Bude verlässliche Liquidität. Begünstigt wird dies durch einen diversifizierten Erzeugungsmix aus thermischen Kraftwerken, Wasserkraft sowie Wind- und Solaranlagen. Diese technologische Streuung schützt vor extremen Wettereignissen (z. B. Dürren, die reine Wasserkraftwerke lahmlegen).

🚀 Wachstums-Hebel & Katalysatoren (Stocktectives Deep-Value-Case)

Stocktective bewertet die Aktie mit einer Gesamtüberzeugung von 8,5/10 für Unternehmensqualität und Management. Seine erweiterten Katalysatoren basieren auf folgenden Pfeilern:

Antizyklische und disziplinierte Kapitalallokation: Anstatt Barmittel in Form von Dividenden in einer inflationären Währung an die Aktionäre auszuschütten, wo sie sofort an Wert verlieren würden, nutzt das Management den Cashflow für strategische Reinvestitionen. Zu den jüngsten Projekten gehören der Aufbau von Batteriespeichersystemen (BESS), Effizienzsteigerungen bei thermischen Bestandsanlagen und der Einstieg in eine Forstwirtschaftsplattform als Sachwert-Hedge. Stocktective vergibt hierfür 8,5/10 Punkte für die Kapitalallokation.

Die Wette auf das "Re-Rating": Die Investmentchance hängt explizit nicht davon ab, dass Argentinien über Nacht zu einer hochentwickelten Volkswirtschaft wird. Es reicht vollkommen aus, wenn die schrittweise wirtschaftliche Normalisierung und Deregulierung fortgesetzt wird. Sobald der Markt beginnt, den massiven, historisch bedingten Länderrisiko-Abschlag zu reduzieren, führt dies zu einer massiven Multiples-Expansion.

Attraktive Asymmetrie in den Szenarien:
Bear Case: Selbst bei stagnierenden Reformen und restriktiver Regulierung sieht Stocktective ein EPS-Wachstum von 5–7 % und eine Aktionärsrendite von 6–10 % p.a.

Base Case: Bei Fortführung der Disziplin und ersten Renditen aus der Patagonia-Übernahme wird ein EPS-CAGR von 10–12 % und eine erwartete Aktionärsrendite von 15–20 % p.a. prognostiziert. Der aktuelle Kurs spiegelt im Grunde nur den verängstigten Status quo wider.

⚠️ Bewertung & Risiken
Wo der Value-Investor Chancen sieht, deckt das gnadenlose, mathematische Raster des Moat Reapers die systemischen Schwachstellen auf. Das System hat die Analyse aufgrund folgender Punkte frühzeitig abgebrochen:

Die ROIC-Falle (Strukturelle Wertvernichtung): CEPU weist einen normalisierten ROIC von gerade einmal 7,1 % aus. In einem stabilen Wirtschaftsraum wie den USA oder Europa wäre das für einen Versorger solide. In Argentinien liegen die realen Kapitalkosten aufgrund des Länderrisikos und der Inflation jedoch drastisch höher.
Das bedeutet: Rein betriebswirtschaftlich verdient das Unternehmen seine Kapitalkosten nicht und vernichtet mit jedem reinvestierten Dollar rechnerisch ökonomischen Wert. Ob die neuen Projekte (Batteriespeicher, Forstwirtschaft) diesen ROIC jemals über die WACC-Schwelle heben, ist eine reine Glaubensfrage, kein Fakt.

Makro-Verzerrungen im Zahlenwerk: Das historische 5-Jahres-EPS-Wachstum liegt bei -8,2 %. Die Diskrepanz zwischen optisch hohen operativen Margen und schrumpfenden realen Gewinnen resultiert aus der hyperinflationären Rechnungslegung nach IAS 29 und der permanenten Abwertung des argentinischen Pesos. Das macht eine verlässliche DCF-Projektion zu einem Ratespiel.

Regulatorisches Klumpenrisiko: Die Umsätze sind zwar teilweise an den US-Dollar gekoppelt, die Auszahlungen erfolgen jedoch über den staatlichen Netzbetreiber (CAMMESA). Sollte die Regierung im Zuge politischer Unruhen Preiskontrollen wiedereinführen oder Zahlungen einfrieren (ein historisch gängiges Muster in Argentinien), bricht die Investmentthese wie ein Kartenhaus zusammen.


Jack’s Verdict:
„Central Puerto ist die klassische Glaubensfrage zwischen nackter mathematischer Gegenwart und politischer Zukunftshoffnung. Stocktective isoliert hier völlig zurecht ein operativ starkes Unternehmen, das deutlich besser ist als der Ruf seines Heimatlandes. Wer darauf wetten will, dass der argentinische Risikoabschlag schrumpft, findet hier einen disziplinierten Sachwert-Anker mit enormem Hebel.
Aus Sicht des Moat Reapers verbietet der maue ROIC von 7 % jedoch ein blindes Hinterherlaufen. Es ist ein hochspannendes Makro-Casino mit angeschlossenem Kraftwerk. Auf die Watchlist gehört die Aktie allemal – aber gekauft wird erst am Boden oder wenn die Rendite auf das eingesetzte Kapital die Inflation schlägt.“

Reaper-Rating : WATCHLIST
Reaper-Score: 4/10
•
3
•
Profilbild
@Aktienhauptmeister danke 🙏Ich werd's wohl hin und wieder versuchen. Aber ich glaube die Buden die ich interessant finde bzw. rauskrame sind für die comunity eher weniger fesselnd, deswegen muss man immer die Sinnhaftigkeit hinterfragen 🤣
Du weißt ja genau wieviel Arbeit das macht, nevertheless...

Mich würde interessieren welchen WACC Jack für AR annimmt, ich liege da so etwa bei 10-12% wenn die Risiken sich nicht verschlimmern. Klar der ROIC ist/war aktuell nicht bahnbrechend, aber anstatt von einer Glaubensfrage zu reden beruht ja die Investmentthese auf der Zukunft und einem inkrementellen ROIC von 12-15% nicht auf der Vergangenheit.
Past returns ≠ Future returns
Das Management muss beweisen einen soliden Motor dazu zu bringen sehr gute Erträge zu erwirtschafen.
Und welcher Boden, kommt der wohl? 😅
•
1
•
Profilbild
@Stocktective würd mich freuen, wenn du öfters solche Vorstellungen machst und mich damit ein wenig entlastet 🤣 spaß, aber manche Bude die ich vorgestellt habe sind auch nicht immer interessant 🤷🏼‍♂️.

Jack ist am Mikrofon. So, und jetzt zu deinen konkreten Fragen und Rechnungen. Schnall dich an !

DER ARGENTINIEN-WACC CHECK
Stocktective schätzt den WACC für Argentinien (AR) auf 10–12 %, wenn sich die Risiken nicht verschlimmern.
Hier grätscht der Moat Reaper knallhart rein: Das ist mathematisches Wunschdenken.
Selbst unter Mileis Reformkurs im Jahr 2026 kriegst du Argentinien risikoseitig nicht in ein deutsches oder US-amerikanisches Korsett gepresst. Warum?

Risk-Free Rate (R_f): Die US 10Y Treasury liegt als globaler Anker aktuell bei rund 4,0–4,5 %.
Equity Risk Premium (ERP): Standard-Damodaran-Ansatz für entwickelte Märkte liegt bei ca. 4,2–4,5 %.
Country Risk Premium (CRP) für Argentinien: Selbst nach deutlichen Rückgängen liegt das Länderrisiko (gemessen am EMBI+ Spread oder Damodarans Ländertabelle) für Argentinien historisch und aktuell selten unter 10–15 % (Zusatzaufschlag!).
Wenn wir das zusammenrechnen und selbst bei einem zahmen Beta von 0,8 landest du bei: ~16-18%

Jack's WACC-Urteil für CEPU: Ein WACC von 10–12 % ist schlicht zu niedrig angesetzt und unterschätzt das strukturelle Länderrisiko massiv. Mein System rechnet hier mit einem dynamischen WACC von mindestens 16-18 % in USD-Basis. Wer mit 10 % diskontiert, rechnet sich den Fair Value künstlich schön.

📈 INKREMENTELLER ROIC vs. VERGANGENHEIT
Stocktective argumentiert völlig richtig: „Past returns \neq Future returns“. Seine These basiert auf einem inkrementellen ROIC von 12–15 % durch die neuen Investitionen (Patagonia, Speicherprojekte).

Das ist die Achillesferse des gesamten Cases. Schauen wir uns das inkrementelle Kapitalrendite-Modell an:
Der Ist-Zustand: Ein ROIC von ~7 % (wie von Stocktective genannt) bedeutet bei einem realen WACC von ~20 % eine brutale Kapitalvernichtung.
Die Zukunftswette: Wenn das Management es schafft, das neue Kapital zu 12–15 % anzulegen, verringert sich das negative Delta zu den Kapitalkosten zwar, aber das Unternehmen verdient immer noch nicht seine echten Kapitalkosten.
Die Realität: Damit Central Puerto wirklich Shareholder Value schafft, müsste der inkrementelle ROIC über den WACC steigen – also Richtung >22 %. Bei regulierten Stromtarifen in Südamerika ist das historisch ein verdammt seltenes Kunststück.

🚪 „UND WELCHER BODEN, KOMMT DER WOHL?“
Stocktective fragt sich, wo der finale Boden für die Aktie liegt. Wenn man den realen, harten WACC von ~18% ansetzt, zieht der Markt genau diesen dicken Risikoabschlag ab.
Mein System-Boden (Abstauber-Limit): Bleibt bombenfest bei 10,50 USD.
Warum? Weil bei diesem Kurs die physische Substanz der Kraftwerke (6,9 GW installierte Leistung) so massiv unter den Wiederbeschaffungskosten notiert, dass das Länderrisiko mathematisch komplett absorbiert wird. Das ist der Moment, wo aus einer wackeligen Qualitätswette ein asymmetrischer Value-Zock wird.
•
1
•
Profilbild
@Aktienhauptmeister haha mal sehen, da ich ja noch kein wirkliches "Gerüst" habe, werde ich das wohl immer mal spontan machen. Wenn ich denke, dass eventuell interesse bestehen könnte und ich auch eine "vernünftige" These zusammen bringe - bei $CEPU bin ich ja auch noch nicht wirklich fertig und hab jetzt auf dem Weg eine ggf. noch interessantere aber "ähnliche" Aktie aufgetrieben 😅
•
1
•
Profilbild
@Stocktective und wie findest du die Berechnungen von Jack ? Ergibt das für dich Sinn oder eher nicht ?🧐 würd mich mal interessieren, eventuell kann ich Jack dementsprechend ein wenig anpassen🙇‍♂️
Oh echt ? 😏 dann präsentiere uns die Tage doch mal die Perle 😬 aber die Situation kenn ich zu gut 😅
•
1
•
Profilbild
@Aktienhauptmeister puh da ich blutiger Anfänger bin kann ich dir dazu mit Sicherheit keinen "guten" Input geben. Für mich scheint aber eine annahme von >20% WACC unter den Umständen, dass auch die IFC finanziert schon etwas hoch. Ich glaube kaum das hier soviel finanziert werden würde wenn man vorher sowieso von extrem hohen Opportunitätskosten ausgeht, deswegen würde ich etwas bullisher tendieren.

Ich habe mich auch ziemlich lang im Kreis gedreht, aber $CEPU trotzdem vorgestellt, da es scheinbar ein wirklich gut geführtes Qualitätsunternehmen ist - halt in Argentinien. Wie sich das in Zukunft verläuft ist die Frage, aktuell wohl eher spekulativ der Einstieg. Ich denke ich werde auch erstmal aktiv die earnings verfolgen und schauen was die Invests an ROIC abwerfen. Ich denke dann kann man das Länderrisiko im Verhältnis neu bewerten und sehen ob da mehr draus wird.

Für mich ist der Markt schon irgendwie interessant, da ich selbst in der Energiebranche bin und letztes Jahr sogar in Argentinien war. Im kleinen %teil gehe ich auch gerne mal eine risikoreiche Wette ein, aber dann eher auf sowas wo schon Geld gedruckt wird und eine gewisse Substanz/Infrasturktur vorhanden ist. Andererseits ist ja mein Depot dementsprechend langweilig und unspektakulär.

Habe aktuell angefangen mich mit $VISTAA zu beschäftigen, weiß nicht ob da eine Vorstellung kommen wird. Kannst ja hier mal Jack drüber laufen lassen mal sehen ob wir besser abschneiden wie bei $CEPU 🤣Und ob er das listing ggf. durcheinander bringt und nicht so harten Abschlag gibt.
•
1
•
Profilbild
@Stocktective Jack nochmal ✌️ da hat jemand wohl Blut geleckt

Das ist ein fantastischer Fund von Stocktective! Vista Energy ist unter Kennern der absolute Liebling, wenn es um Argentinien-Exposition geht. Da Stocktective selbst in der Energiebranche tätig ist und die operative Substanz schätzt, ist dieser Vergleich zwischen CEPU (Stromerzeuger) und VIST (Schieferöl/Vaca Muerta) ein absolutes Fest für Jacks Analyse-Engine.

Lass uns $VIST direkt durch Jacks logisches Sieb jagen und prüfen, ob das Listing in New York (NYSE) das Länderrisiko im Vergleich zu Central Puerto verwässert.

⚡ MODUS E: ULTRA-QUICK-SCAN – VISTA ENERGY (NYSE: VIST)

1. Sektor-Typ & K-Basis
Sektor: Öl- und Gas-Exploration & Produktion (E&P) – fokussiert auf unkonventionelles Schieferöl (Vaca Muerta).
K-Basis: 5 (Commodity/E&P-Specialist-Override aktiv). Bei E&P-Unternehmen schaut Jack extrem sensibel auf die Break-even-Kosten und die Infrastruktur zur Abwicklung.

2. Big Five DNA & Finanz-Realität (Stand: Sommer 2026)
Operative Wucht (Q1 2026): Die Produktion stieg im Jahresvergleich um 67 % auf ca. 135.000 boe/d (Barrel Öläquivalent pro Tag). Treiber war unter anderem die Integration der La Amarga Chica Akquisition. 
Umsatz & Profitabilität: LTM (Last Twelve Months) Adjusted EBITDA liegt bei massiven 1,77 Mrd. USD. Die EBITDA-Margen sind mit über 60 % phänomenal hoch (typisch für erstklassige Schieferöl-Zentren). 
Verschuldungsgrad: Die Nettoverschuldung stieg durch Akquisitionen temporär auf 1,71x Adjusted EBITDA. Das ist absolut im grünen Bereich für einen stark wachsenden E&P-Player, aber spürbar höher als CEPUs extrem konservative 0,3x bis 1,1x. 
Wachstums-Optionalität: Bis 2028 plant Vista, die Produktion auf 180.000 boe/d zu hieven und peilt ein EBITDA von 2,8 Mrd. USD an. 

🗺️ Bringt das NYSE-Listing den "harten Abschlag" durcheinander?
Stocktectives Frage, ob Jack das Listing durcheinanderbringt und Vista einen milderen Abschlag verpasst, trifft den Kern der modernen Bewertungstheorie.
Nein, Jack lässt sich nicht von der Wall Street blenden, ABER:

Das Listing an der NYSE an sich reduziert das fundamentale Länderrisiko (CRP) nicht – die physischen Assets (Bohrlöcher, Pipelines) liegen schließlich im argentinischen Boden. Aber Vista hat zwei unschlagbare strukturelle Vorteile gegenüber CEPU, die einen deutlich geringeren Abschlag (sprich: einen niedrigeren WACC) rechtfertigen:

Abnehmer Risiko:
CEPU : Lokal (CAMMESA/Argentinischer Staat). Tarife unterliegen direktem politischem Regulierungsrisiko.
Vista Energy: Global (Rohöl wird zu Weltmarktpreisen exportiert). Keine Abhängigkeit von lokaler Kaufkraft.

Währungs-Zufluss:
CEPU: PPAs sind zwar USD-gekoppelt, die Auszahlung erfolgt aber oft in lokalen Devisen.
Vista Energy: Echte, harte USD-Zuflüsse direkt aus dem internationalen Öl-Export.

Kapitalverkehrskontrollen:
CEPU: Stark betroffen, wenn es um Dividenden-Repatriierung geht.
Vista Energy: Privilegiert durch Sonderregelungen für den Energie-Export-Sektor (Vaca Muerta ist Argentiniens Devisen-Lebensretter).

Jacks WACC-Urteil für VIST:
Während wir bei CEPU aufgrund des rein lokalen Stromtarifs und des staatlichen Abnehmerrisikos einen konservativen WACC von 16-18% ansetzen müssen, kommt Vista dank ihrer globalen Export-Umsätze mit 10–11 % WACC davon. Das NYSE-Listing sorgt zudem für eine exzellente Liquidität der Aktie, was die Equity Risk Premium (ERP) drückt.

Warum Vista bei Jack besser abschneidet:

1. Das Geschäftsmodell ist "un-argentinischer": Vista nutzt lediglich die geologischen Gegebenheiten Argentiniens (die Schiefervorkommen in Vaca Muerta gehören zu den günstigsten der Welt außerhalb der OPEC), ist aber operativ ein globaler Player. Das Öl wird auf Tanker verladen und bringt echte, physische US-Dollar ins Haus. 

2. Freier Cashflow (FCF-Story): Vista erwartet für 2026–2028 einen kumulierten freien Cashflow von 2,8 Mrd. USD. Das ist bei einer aktuellen Marktkapitalisierung von rund 6–7 Mrd. USD eine brutale FCF-Rendite, selbst wenn man die hohen Investitionen (Capex) abzieht. 

3. Wachstumsprofil: CEPU ist ein klassischer Infrastruktur-Zukäufer (M&A-abhängig). Vista wächst organisch durch die Erschließung ihrer riesigen, verifizierten Reserven (588 Mio. boe). 

🎯 Fazit für Stocktective
Stocktectives Strategie geht hier voll auf. Wenn man im spekulativen Teil des Depots (der "Satellit") ein kontrolliertes Risiko eingehen möchte, bei dem "Geld gedruckt wird und Substanz vorhanden ist", ist Vista Energy ($VIST) der absolute Königsweg.
Während CEPU wie eine langweilige, solide Anleihe mit politischem Regulierungsrisiko operiert, ist Vista ein waschechter, global wettbewerbsfähiger Wachstums-Compounder im Gewand einer Emerging-Market-Aktie.
•
1
•
Werde Teil der Community