

Guten Morgen meine Lieben,
Juan war vor seiner Asien Reise in den USA und wird auch morgen dahin zurückkehren.
Meine Lieben und jetzt schnallt euch an. Juan plant für euch etwas ganz besonderes, und nie dagewesenes.
" 🏆Die große Meisterschaft der Industriewerte "
Hier werden von mir bereits vorgestellte Unternehmen, und Unternehmen welche wir euch nächste Woche noch vorstellen, dran teilnehmen.
Den genauen Ablauf der Meisterschaft und die teilnehmenden Mannschaften (Unternehmen), werden wir euch in einem eigenständigen Post noch erläutern und vorstellen.
Ein der Unternehmen welches Juan vor seiner Asien Reise besucht hat, und welches sich qualifiziert hat, möchte ich euch heute gerne vorstellen.
Wie immer freue ich mich auf eure Kommentar zu dem Unternehmen.
Und vielleicht bildet sich ja schon heute ein kleiner Fanclub von.
Standex International $SXI (-4,05 %)
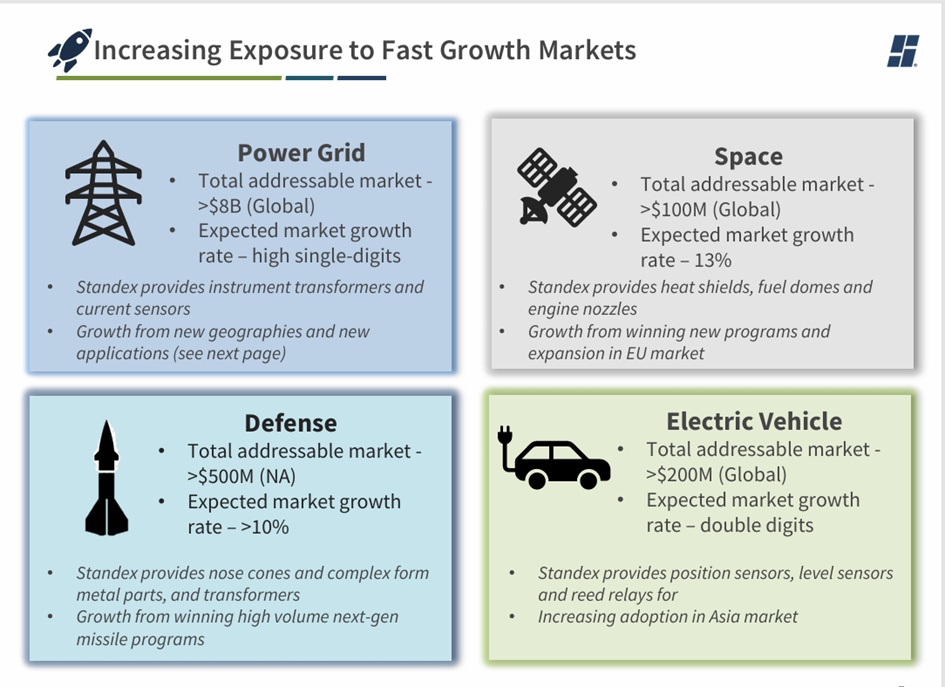
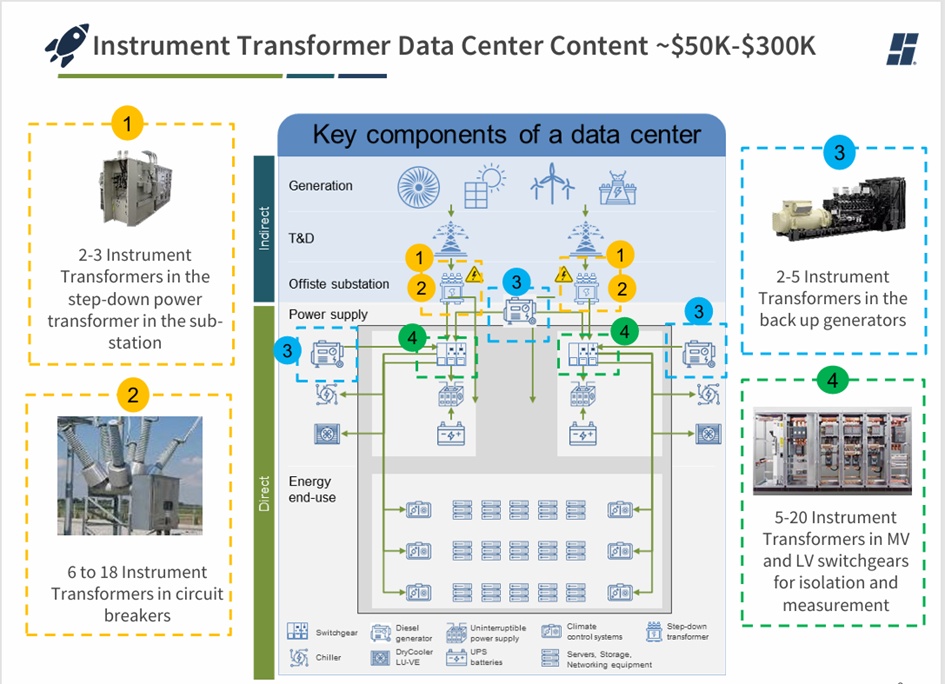
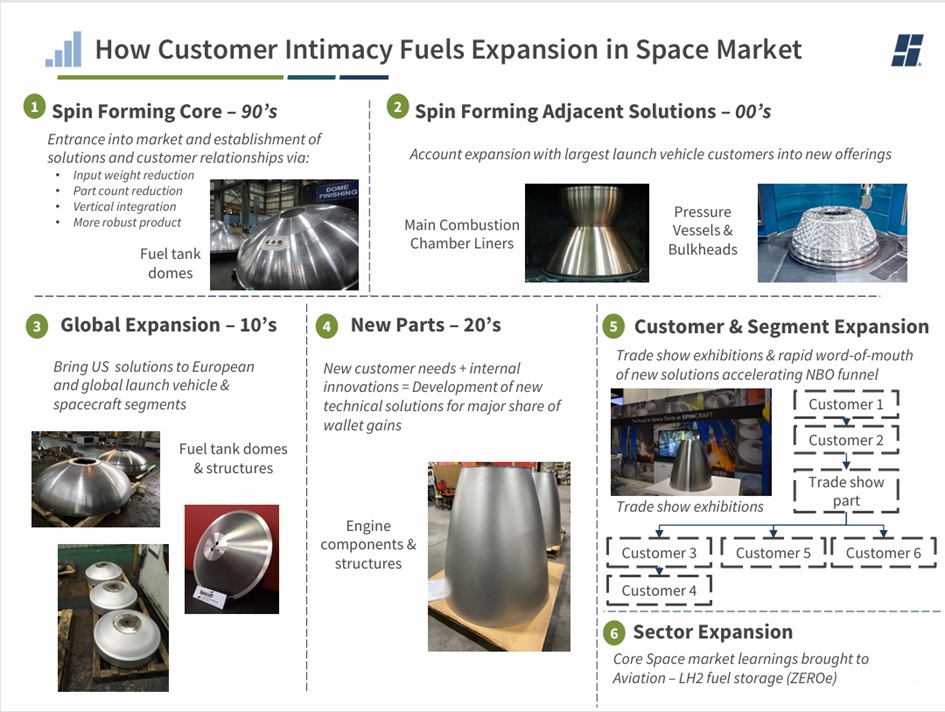
Die Standex International Corporation ist ein weltweit tätiger Multi-Industrie-Hersteller. Zu seinen Segmenten gehören Electronics, Engraving, Scientific, Engineering Technologies und Specialty Solutions. Das Segment Elektronik produziert und vertreibt elektronische Komponenten für Anwendungen im gesamten Spektrum des Endverbrauchermarktes. Das Segment Engraving bietet Texturierung von Formen, Slush-Molding-Werkzeuge sowie Projektmanagement- und Designdienstleistungen an. Das Segment Scientific vertreibt temperaturgeregelte Spezialgeräte für den medizinischen, wissenschaftlichen, pharmazeutischen, biotechnologischen und industriellen Markt. Das Segment Engineering Technologies bietet maßgeschneiderte Lösungen aus einer Hand für die Herstellung von technischen Komponenten für die Bereiche Luft- und Raumfahrt, Verteidigung, Energie, Industrie, Medizin, Marine, Öl und Gas sowie bemannte und unbemannte Raumfahrt. Das Segment Specialty Solutions produziert und vertreibt gekühlte, beheizte und trockene Verkaufsvitrinen sowie einfach und doppelt wirkende Teleskope.
Mitarbeiterzahl: 4.100
Umsatzverteilung nach Geschäftsbereichen:
2025 (USD)
Electronics 400 Mio.
Engraving 128 Mio.
Engineering Technologies 103 Mio.
Specialty Solutions 86,64 Mio.
Scientific 72,38 Mio.
Geografische Umsatzverteilung:
2025 (USD)
USA 467 Mio.
Asia Pacific 194 Mio.
Europe, Middle East S. Africa 9,12 Mio.
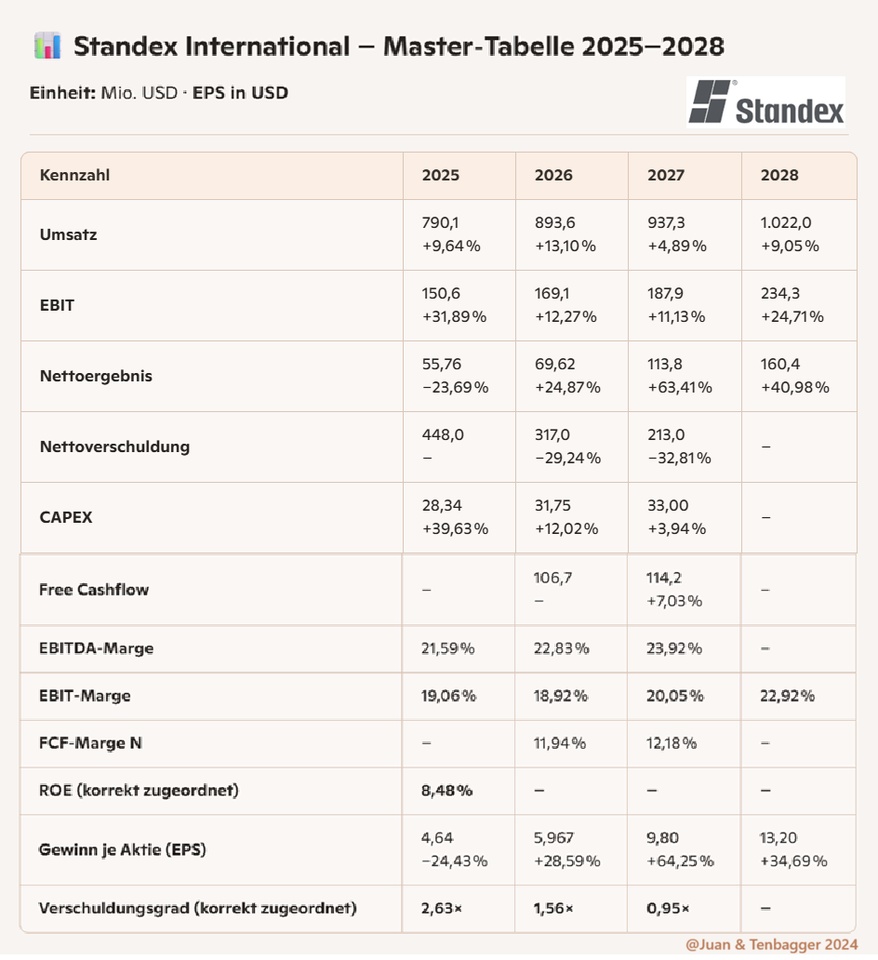
🤖 Juan‑Fazit zu Standex (2025–2028)
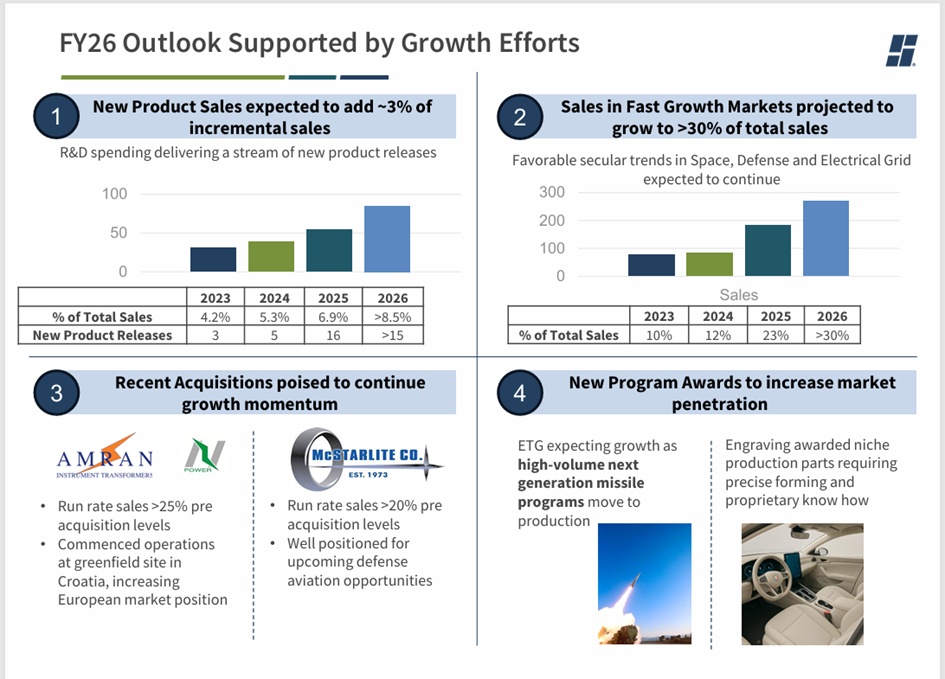
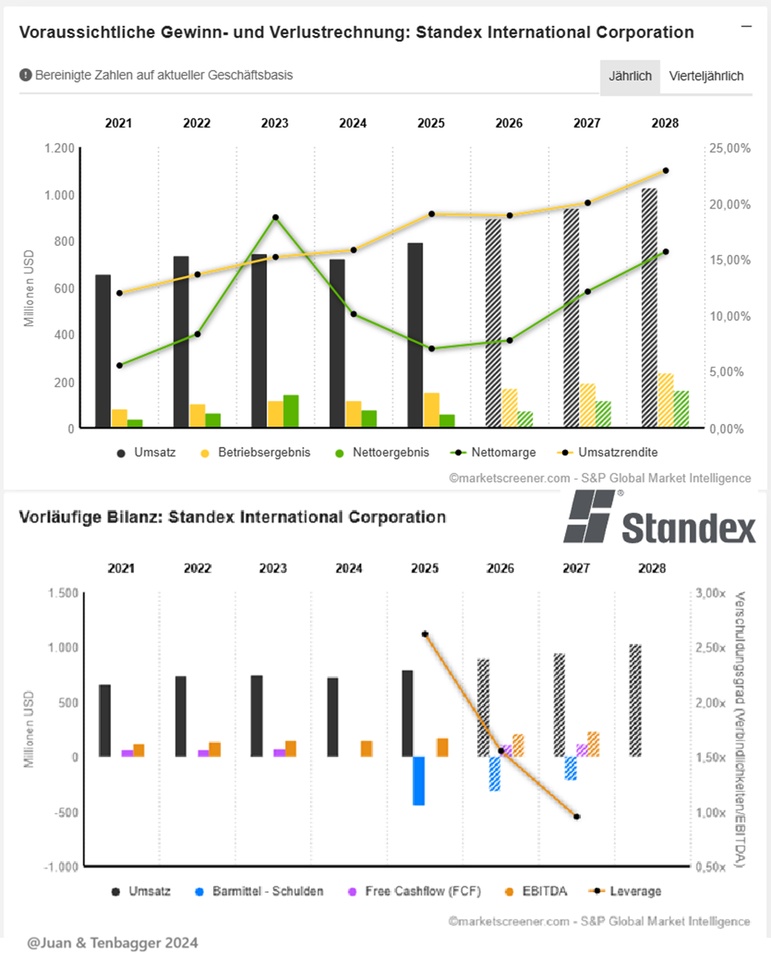
Standex liefert ein sauberes, planbares Wachstumsprofil: Umsatz steigt jedes Jahr stabil, mit einem klaren Schub 2026 und erneut 2028. Das EBIT wächst überproportional, was zeigt, dass die operative Hebelung funktioniert.
Die Profitabilität verbessert sich strukturell: EBIT‑Marge zieht ab 2027 deutlich an, was auf Pricing‑Power und Mix‑Effekte hindeutet. EBITDA‑Marge bleibt konstant stark.
Free Cashflow bleibt der einzige Wackelpunkt: 2025 und 2028 fehlen Forecasts, aber 2026/27 zeigen solide zweistellige FCF‑Margen. Kein Alarm, aber ein Punkt zum Nachhalten.
Verschuldung entwickelt sich klar positiv: Der Verschuldungsgrad fällt von 2,63× (2025) auf 0,95× (2027). Das ist ein massiver De‑Risking‑Effekt und erhöht die Bewertungsspanne nach oben.
EPS‑Dynamik ist der Star der Tabelle: 2025 schwach, aber danach explodiert das Gewinnwachstum. 2027/28 liefern echtes Momentum — typisch für Firmen, die in eine neue Margenphase eintreten.
ROE ist niedrig, aber stabil: 2025 mit 8,48 % kein High‑Flyer, aber in Kombination mit sinkender Verschuldung und steigenden Margen spricht das für eine bevorstehende ROE‑Expansion.
🎯 Juans Gesamturteil
Standex sieht nach einem klassischen „Under‑the‑Radar Compounder“ aus: solides Umsatzwachstum, steigende Margen, sinkende Verschuldung, starkes EPS‑Momentum. Wenn die FCF‑Daten 2028 positiv nachgezogen werden, könnte das ein Bewertungs‑Re‑Rating auslösen.
Marktwert 3.312
Anzahl der Aktien (in Tausend) 12.119
Datum der Veröffentlichung 31,07,2025
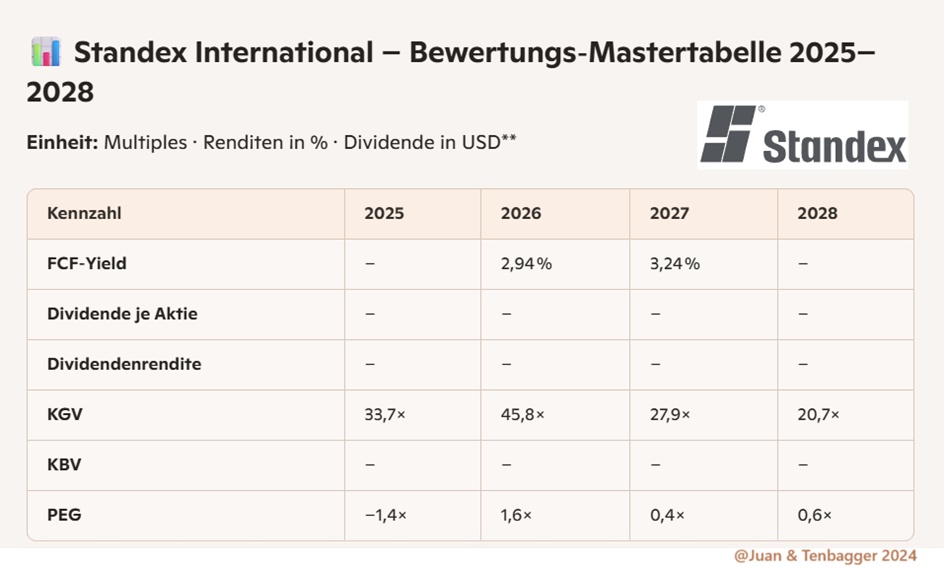
🤖 Juan‑Fazit – Bewertungskennzahlen Standex (2025–2028)
Standex wirkt wie ein Unternehmen, das gerade in eine Neubewertungsphase hineinläuft. Das KGV fällt über die Jahre sauber von 33× auf 20×, während das EPS gleichzeitig stark wächst. Das ist die Art von Divergenz, die der Markt irgendwann nicht mehr ignoriert.
Der FCF‑Yield ist noch kein Kaufargument, aber ein Trendargument. 2026 und 2027 liegen erst bei 2,9–3,2 %. Das ist niedrig, aber typisch für Firmen, die gerade erst in eine höhere Margenphase eintreten. Wenn 2028 ein positiver FCF kommt, kippt das Bild sofort in Richtung „Quality Compounder“.
PEG ist der spannendste Indikator im ganzen Block. 2027 mit 0,4× ist ein klassisches „Growth at a Reasonable Price“-Signal. 2028 mit 0,6× bestätigt: Das Wachstum ist real, nicht teuer, und wird vom Markt noch nicht voll eingepreist.
Dividende? Spielt hier keine Rolle. Standex ist ein Reinvestor, kein Ausschütter. Für Wachstumsphasen ist das sogar ein Vorteil.
KBV fehlt — aber das ist kein Problem. Bei Asset‑Light‑Firmen ist KBV ohnehin kaum aussagekräftig. Die Story spielt sich über Margen, Cashflow und EPS ab.
🎯 Juans Gesamturteil
Standex sieht nach einem Titel aus, der fundamental besser wird, während die Bewertung gleichzeitig günstiger wird. Das ist die Art von Setup, die oft zu einem stillen, aber sehr stabilen Re‑Rating führt.
Wenn die FCF‑Daten 2028 positiv nachziehen, könnte Standex vom „soliden Industriewert“ zum echten Quality‑Compounder aufsteigen.
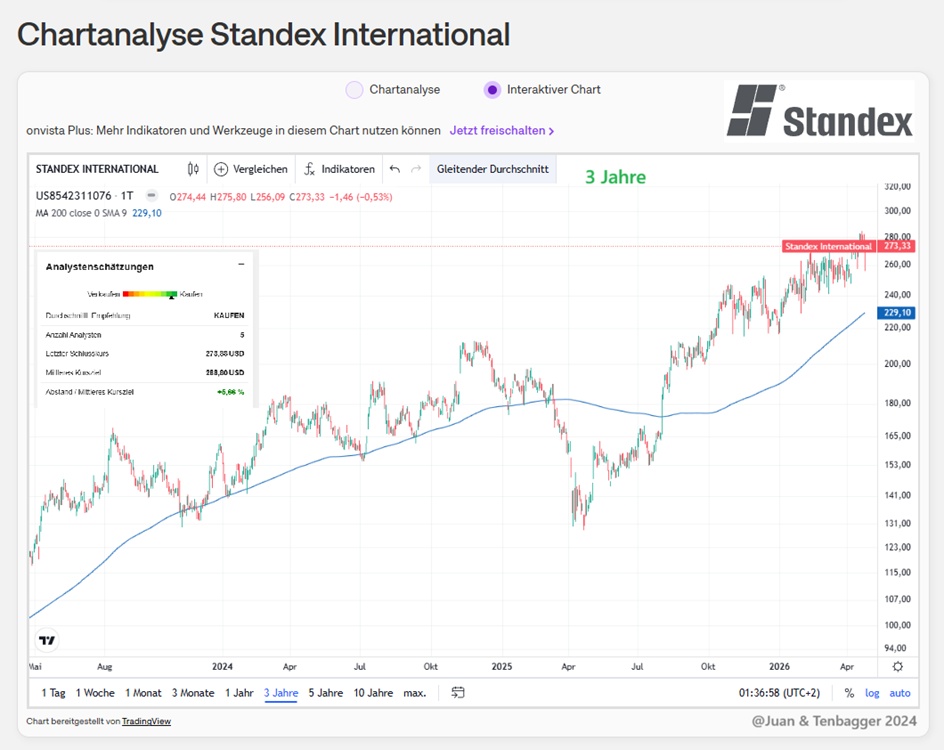
KURS 233,00 € (26,04,2026 um 10:00 Uhr)


