SOPHiA GENETICS $SOPH (-0,72 %)
SOPHiA liefert die Software liefert, mit der Krankenhäuser genetische Daten auswerten. Anders als Firmen wie Tempus $TEM (+0,48 %) oder Caris $CAI (-0,41 %) führt SOPHiA die Tests generell nicht selbst durch. Die Krankenhäuser machen die Sequenzierung vor Ort und nutzen die SOPHiA DDM Plattform, um die Ergebnisse zu interpretieren.
Das bedeutet, SOPHiA verdient weniger pro Patient und besitzt auch keinen so großen eigenen Datenschatz wie manche stärker integrierte Konkurrenten. Dafür ist das Geschäftsmodell kapitalschonender und lässt sich leichter weltweit skalieren. Die Firma hat bereits ein Netzwerk aus über 1.000 Kliniken in 75 Ländern aufgebaut.
Was mich jetzt interessiert: Nach über zehn Jahren Aufbauarbeit scheinen mehrere Teile des Geschäfts gleichzeitig einen Sprung nach vorne zu machen.
Man kann das Geschäft grob in zwei Teile aufteilen.
Der erste ist Clinical Genomics, das heutige Kerngeschäft. Krankenhäuser und Labore zahlen SOPHiA dafür, genetische Tests auszuwerten, etwa bei soliden Tumoren, Blutkrebs, Liquid Biopsy, erblichem Krebs und seltenen Krankheiten. Wachstum entsteht dadurch, dass mehr Kliniken dazukommen, mehr Patienten getestet werden und zusätzliche Anwendungen an bestehende Kunden verkauft werden.
Der zweite Teil ist BioPharma. Hier bezahlen Pharmaunternehmen SOPHiA für Dienstleistungen wie Patientenauswahl, Unterstützung bei klinischen Studien, Real-World-Daten und zunehmend auch Companion Diagnostics, also Begleitdiagnostik für bestimmte Medikamente. Dieser Bereich ist heute noch deutlich kleiner, könnte aber besonders wichtig werden, weil Pharmaverträge viel größer ausfallen können und SOPHiA dasselbe Klinik-Netzwerk, das für die klinische Testung aufgebaut wurde, zusätzlich vermarkten kann.
Einfach gesagt: Clinical Genomics baut das Netzwerk auf und erweitert es. BioPharma vermarktet zunehmend den Wert dieses Netzwerks.
Dieser Unterschied ist wichtig, um zu verstehen, warum die jüngsten Verträge mit AstraZeneca so viel bedeuten.
Jetzt zu ein paar zentralen Punkten der These.
Das Wachstum beschleunigt sich
Der Umsatz im zweiten Quartal wuchs um 27,2 Prozent im Jahresvergleich auf 23,3 Millionen Dollar (erwartet waren 21,7 Millionen), und das war schneller als die rund 22 Prozent in den Quartalen zuvor. Die Zahl der ausgewerteten Tests stieg um 22 Prozent auf einen Rekordwert von 115.000.
Besonders stark lief es in den USA, dort wuchs der Umsatz um 64 Prozent und die Menge der Tests um 60 Prozent.
Das Management hat die Umsatzprognose für 2026 daraufhin auf 94 bis 96 Millionen Dollar angehoben, das entspricht einem Wachstum von 22 bis 24 Prozent.
Das Management ist überzeugt, dass sinkende Kosten für Sequenzierung, eine bessere Kostenerstattung und eine wachsende Einsicht bei Krankenhäusern, dass genetische Tests sowohl wirtschaftlich sinnvoll als auch strategisch wertvoll sind, immer mehr Kliniken dazu bringen, solche Tests selbst ins Haus zu holen. Genau das braucht SOPHiA, denn je mehr Sequenzierung die Kliniken selbst durchführen, desto größer wird der Markt für die Auswertungssoftware von SOPHiA.
Liquid Biopsy ist ein weiterer wichtiger Treiber. Der Umsatz in diesem Bereich wuchs um 80 Prozent, und SOPHiA hat inzwischen 80 Liquid-Biopsy-Kunden weltweit unter Vertrag, von denen mehr als die Hälfte bis zum zweiten Quartal noch gar keinen Umsatz generiert hatte. Auch die Testmengen bei hämatologischen Krebserkrankungen und seltenen Krankheiten wuchsen um 34 beziehungsweise 35 Prozent.
Bestehende Kunden geben zudem mehr aus. Die Netto-Umsatzbindung stieg auf 117 Prozent, verglichen mit 107 Prozent ein Jahr zuvor, während die jährliche Kundenabwanderung weiterhin unter 1 Prozent liegt. Kunden nutzen im Schnitt gerade einmal etwas mehr als 2,5 Anwendungen, obwohl zweistellig viele verfügbar sind. Das lässt noch viel Raum, um bestehenden Kunden zusätzliche Anwendungen zu verkaufen.
AstraZeneca $AZN (+0,48 %) könnte die BioPharma These bestätigt haben
SOPHiA arbeitet schon seit Jahren mit AstraZeneca zusammen, unter anderem bei KI-Modellen für die Patientenauswahl, das Design klinischer Studien, Real-World-Daten und gesponserte Testeinsätze. Im zweiten Quartal ging die Beziehung einen Schritt weiter: AstraZeneca hat SOPHiA für die ersten beiden Companion-Diagnostics-Programme in der Firmengeschichte von AstraZeneca ausgewählt.
Die Idee dahinter ist relativ einfach. Stellt euch vor, AstraZeneca entwickelt ein Krebsmedikament, das nur bei Patienten mit einem bestimmten Biomarker wirkt. Dann braucht es einen diagnostischen Test, der genau diese Patienten identifizieren kann, und wenn das Medikament weltweit auf den Markt kommt, muss dieser Test in unterschiedlichen Krankenhäusern, Ländern und Zulassungssystemen funktionieren. Das dezentrale Netzwerk von SOPHiA könnte genau diese Infrastruktur liefern.
Das Management bezeichnete die beiden Verträge als "ziemlich große Erfolge". Ihr Beitrag zum Umsatz soll 2026 noch bescheiden ausfallen, aber 2027, 2028 und darüber hinaus deutlich bedeutender werden. Der Finanzchef sagte außerdem, die Verträge hätten die Erwartungen für diese Jahre deutlich abgesichert.
Der größere Punkt ist aber die Bestätigung an sich. SOPHiA hat jahrelang argumentiert, dass Pharmafirmen das Netzwerk irgendwann wertvoll finden würden, sobald es groß genug ist. AstraZeneca testet diese These jetzt praktisch in der Realität. Wenn die ersten Programme erfolgreich sind und weitere Pharmafirmen folgen, könnte BioPharma zu einem echten zweiten Wachstumsmotor werden.
Sowohl das Clinical als auch das BioPharma Geschäft haben bereits jeweils mehr als 100 Millionen Dollar an neuem Geschäft in der Pipeline, verglichen mit nur rund 95 Millionen Dollar erwartetem Gesamtumsatz in diesem Jahr. Das heißt nicht, dass sich diese Pipeline automatisch in echten Umsatz verwandelt, aber es zeigt, wie viel ein paar große Vertragsabschlüsse bei der aktuellen Größe von SOPHiA bewirken könnten.
Die Skaleneffekte zeigen sich endlich
Das ist der zweite Teil der Geschichte, der sich deutlich verändert hat.
SOPHiA legte im zweiten Quartal rund 5 Millionen Dollar mehr Umsatz im Jahresvergleich zu, während sich das bereinigte operative Ergebnis (Adj. EBITDA) um rund 3,2 Millionen Dollar verbesserte. Mit anderen Worten, mehr als 60 Prozent jedes zusätzlichen Umsatzdollars kamen unten als Gewinn an, während die bereinigten Betriebskosten im Jahresvergleich exakt gleich blieben, bei 25,6 Millionen Dollar.
Ich gehe nicht davon aus, dass diese 60 Prozent künftig jedes Quartal so bleiben. Aber selbst deutlich darunter wird die Wirtschaftlichkeit sehr interessant, wenn der Umsatz weiter beschleunigt und die Kosten unter Kontrolle bleiben.
Das Management rechnet damit, bis Ende 2026 nahe an die Gewinnschwelle beim bereinigten operativen Ergebnis heranzukommen und in der zweiten Hälfte von 2027 tatsächlich profitabel zu sein. Durch eine kürzliche Kapitalerhöhung ist der Kassenbestand zudem auf 107,7 Millionen Dollar gestiegen, und das Management ist überzeugt, dass die Firma jetzt genug Kapital hat, um den aktuellen Wachstumsplan umzusetzen.
Der Burggraben liegt im Netzwerk, nicht im Algorithmus
Anders als bei Twist Bioscience $TWST (+3,36 %) glaube ich nicht, dass der Wettbewerbsvorteil von SOPHiA vor allem aus der Technologie selbst kommt.
Es gibt echte Konkurrenz. Velsera ist wohl der nächste strategische Vergleich, während SeqOne/Congenica, QIAGEN und andere direkt bei der Analyse-Software für Genetik konkurrieren. Tempus und Caris überschneiden sich im Bereich Onkologie, BioPharma, Companion Diagnostics und Real-World-Daten, auch wenn ihre Geschäftsmodelle anders aufgebaut sind.
Schwerer zu kopieren ist das Netzwerk rund um die Technologie.
SOPHiA hat mehr als zehn Jahre investiert, um die Plattform in Laboren weltweit zu validieren und fest zu integrieren. Sobald ein Krankenhaus die Software geprüft, an die eigene IT angebunden, Mitarbeiter geschult und in die täglichen Abläufe eingebaut hat, ist ein Wechsel nicht einfach so möglich wie das Kündigen eines normalen Software-Abos. Die Kundenabwanderung von unter 1 Prozent pro Jahr liefert zumindest einen Hinweis darauf, wie fest diese Kunden gebunden sind.
Und wenn AstraZeneca irgendwann dasselbe Netzwerk nutzen kann, um regulierte Begleitdiagnostik weltweit auszurollen, wird daraus mehr als nur ein Vertriebskanal für Software. Es wird zu einer Infrastruktur, die Pharmafirmen möglicherweise selbst nutzen können.
Das macht den Burggraben aber nicht unangreifbar, und das will ich klar sagen. Sonst würde die Firma wahrscheinlich schon zu einer viel höheren Bewertung gehandelt werden.
Firmen wie SOPHiA sind extrem schwer zu bewerten, weil es nur sehr wenige ausgereifte Unternehmen im Bereich KI-gestützte Gesundheitsversorgung, Genetik und Präzisionsmedizin gibt, die zeigen könnten, welcher Bewertungsmultiplikator eigentlich "richtig" wäre, ganz zu schweigen davon, wie schwer es ist, die nächsten Jahre überhaupt genau vorherzusagen. Über den gesamten Korb börsennotierter Firmen mit Bezug zu diesen Themen hinweg schwanken die Bewertungen enorm, und SOPHiA wirkt für mich trotz einer relativ konstanten Ausführung über mehrere Jahre hinweg immer noch wie eine der kleineren und günstigeren Aktien in diesem Bereich.
Manche Firmen in diesem Sektor werden mit sehr aggressiven zukünftigen Gewinnmultiplikatoren oder sogar zweistelligen Umsatzmultiplikatoren gehandelt, was zeigt, wie stark Wachstumserwartungen, strategische Positionierung, Knappheit und der Trend selbst die Bewertung beeinflussen können.
Der letzte Punkt ist wichtig. Wenn der Markt SOPHiA irgendwann als wichtige Infrastruktur für dezentrale Präzisionsmedizin, BioPharma und KI-gestützte Gesundheitsversorgung wahrnimmt, könnte die Neubewertung passieren, lange bevor ein ausgereifter Gewinn überhaupt in den Zahlen auftaucht, ähnlich wie es bei Twist Bioscience und anderen Aktien der Fall war. Umgekehrt gilt aber auch, wenn das Umsatzwachstum sich nicht beschleunigt, könnte sich selbst der heutige Preis noch als teuer erweisen. Genau deshalb finde ich es so schwierig, einen genauen fairen Wert für die Aktie festzulegen, und deshalb versuche ich auch, nicht zu wählerisch beim perfekten Einstiegspunkt zu sein.
Bei nur etwa 654 Millionen Dollar Marktkapitalisierung liegt viel Raum zwischen dem, was SOPHiA heute ist, und dem, was daraus werden könnte, falls die These aufgeht. Am liebsten würde ich die Aktie weiterhin im Bereich der 6 Dollar sehen, oder sogar niedriger, wo die Chance noch deutlicher wird. Aber sich zu sehr darauf zu versteifen, ob der perfekte Einstieg bei 5, 6 oder 7 Dollar liegt, könnte am Ende bedeuten, die ganze Gelegenheit zu verpassen, gerade wenn die thematischen Auslöser so klar erkennbar zusammenkommen. $TWST (+3,36 %) hat mir diese Lektion schon einmal erteilt. 😅
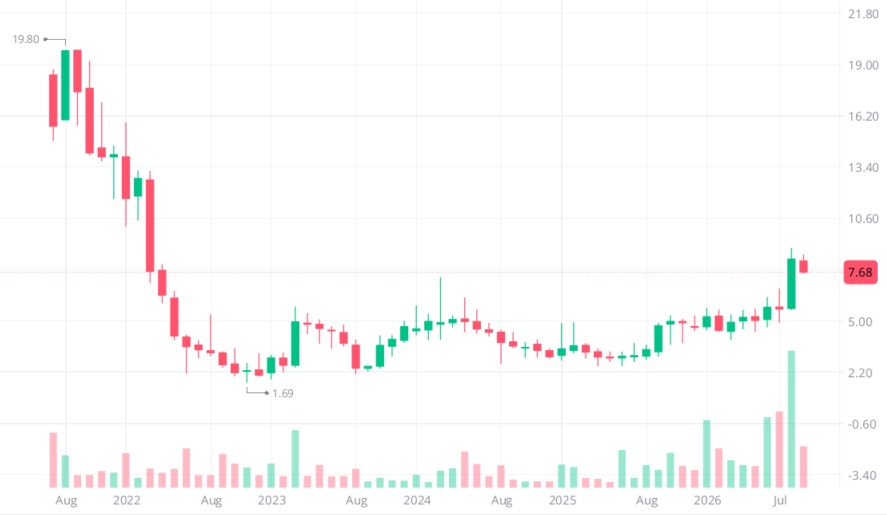
Ich finde es auch lohnenswert, auf das Kursbild zu achten. Das aktuelle Setup erinnert mich an das, was wir bei anderen aufkommenden Themen gesehen haben, etwa bei Raumfahrtaktien $RKLB (+0,73 %)
$ASTS (+1,57 %) 2024, wo sich plötzlich mehrere Aktien gleichzeitig Aufmerksamkeit sichern und das Handelsvolumen steigt, während immer mehr Anleger die Geschichte für sich entdecken. SOPHiA wirkt in diesem Prozess noch früh, aber die jüngste Kursbewegung und der klare Anstieg im Volumen deuten darauf hin, dass das Bewusstsein dafür langsam wächst.