7Mon.·

Depot Update, Der unterschätzte Energiemeister der KI-Revolution?

$VICR (-7,36 %)

Hallo meine Lieben,

gerade mal einen Fuß bei VICOR in die Tür gestellt.


Ich gelange immer mehr zur Annahme, dass Vicor eine Schlüsselrolle in der KI-Revolution spielen könnte. Die neue Generation der VPD-Technologie des Unternehmens stimmt mich besonders positiv, da sie das Potenzial hat, die Energieeffizienz von KI-Anwendungen grundlegend zu verbessern. Was mich noch besonders optimistisch stimmt, ist der wachsende Lizenzbereich - hier baut Vicor ein skalierbares, margenstarkes Geschäftsmodell auf.


Vicors einzigartige Stromversorgungstechnologie könnte dabei zum Grundpfeiler der energieeffizienten KI-Infrastruktur werden. Mit steigenden Lizenzeinnahmen und der neuen VPD-Generation könnte Vicor vor einem massiven Wachstumsschub stehen!


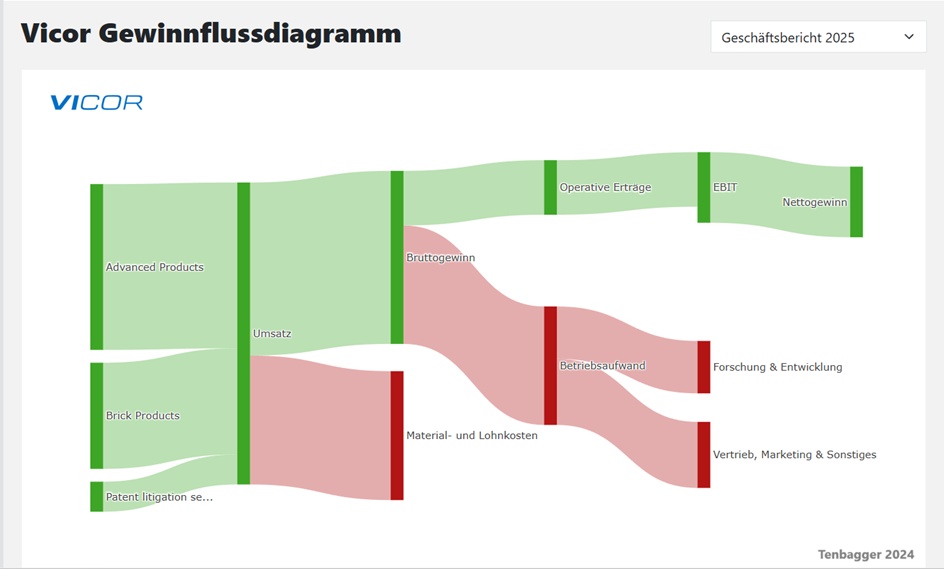
Vicor Corporation entwirft, entwickelt, produziert und vermarktet modulare Stromversorgungskomponenten und Stromversorgungssysteme zur Umwandlung elektrischer Energie für den Einsatz in elektrisch betriebenen Geräten. Das Unternehmen bietet eine Reihe von Wechselstrom- (AC) und Gleichstrom- (DC) Energieumwandlungsprodukten an. Das Unternehmen bietet auch Produkte für andere Gleichspannungsstandards an. Das Unternehmen unterteilt sein Angebot in die Kategorien Advanced Products und Brick Products. Die Kategorie Advanced Products umfasst Produkte, mit denen die firmeneigene Factorized Power Architecture (FPA) implementiert wird, eine fortschrittliche Stromverteilungsarchitektur, die ein flexibles und schnelles Design von Stromversorgungssystemen unter Verwendung einzelner Komponenten ermöglicht, die für eine bestimmte Umwandlungsfunktion optimiert sind. Die Wandler im Brick-Format bieten die integrierte Umwandlung, Gleichrichtung, Isolierung, Regelung, Filterung und/oder den Eingangsschutz, die für die Versorgung und den Schutz von Lasten in einer Reihe von konventionellen Stromversorgungsarchitekturen erforderlich sind. Sie bietet eine Reihe von DC/DC-Wandlern im Brick-Format.

Mitarbeiterzahl: 1.092


Vicor: KI-Energierevolution entfesselt massives Kaufvolumen

Wachstums-Turbo: Vicor peilt ausgehend von 350,3 Mio. USD im Jahr 2025 eine Run-Rate von 800 Mio. USD an, wobei bei Vollauslastung der Fab 1 die Milliardenmarke in Sichtweite rückt. VPD-Standard: Die 5. Generation der Vertical Power Delivery (VPD) liefert bis zu 400 USD Umsatz pro Chip, da moderne KI-Beschleuniger für Stromstärken von bis zu 4.000 Ampere auf Vicors Architektur angewiesen sind. Lizenz-Hebel: Nach massiven Patentverfolgungserfolgen erwartet das Management eine Vervielfachung der Lizenzerlöse auf Hunderte Millionen USD.


Vicor positioniert sich als entscheidender technologischer Enabler im KI-Zeitalter, da seine patentierten Hochleistungs-Strommodule die extremen Energieanforderungen moderner Superchips effizienter bewältigen als jede Konkurrenzlösung.


KI-Server stoßen an physikalische Grenzen: Strom muss dichter, effizienter und näher am Prozessor bereitgestellt werden. Vicor setzt auf neue, "vertikale" Stromversorgung direkt am Chip – Serienhochlauf ab 2026 als möglicher Kurstreiber. KI-Server benötigen radikal neue Energie-Architekturen und Vicor besetzt dabei den entscheidenden Flaschenhals. Während der Markt primär auf Rechenleistung starrt, rückt die physische Versorgung der Chips in den Fokus: Die "Vertical Power Delivery" (VPD) könnte ab dem Serienhochlauf 2026 zum Kurstreiber werden.


Vicor skaliert dank KI-Boom sein Wachstum und die Profitabilität

Vicor Corp. (ISIN: US9258151029) ist ein Technologieunternehmen, das modulare Stromkonverter und komplette Leistungssysteme für anspruchsvolle Elektronik- und Industrieanwendungen herstellt. Die Produkte werden unter anderem in Rechenzentren und der Industrieautomatisierung eingesetzt. Das Unternehmen wurde 1981 gegründet und ging im April 1990 an die NASDAQ.

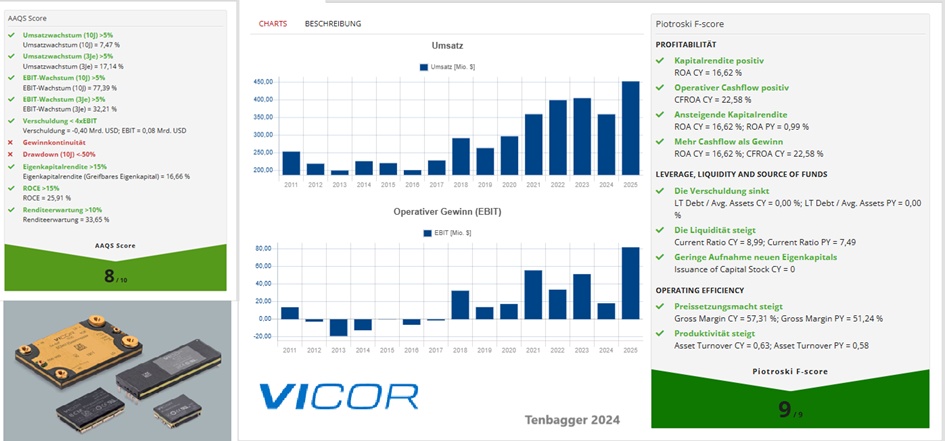
Die Zahlen für das Q4 2025 wurden am 19.02.2026 präsentiert. Die Produktumsätze konnten um 15 % auf 92,7 Mio. USD gesteigert werden. Der Gewinn je Aktie fiel mit 1,01 USD je Aktie mehr als doppelt so hoch aus, als von Analysten erwartet. Das Gewinnwachstum lag damit bei mehr als 330 % gegenüber dem Vorjahr.


Zusätzlich zu den starken Ergebnissen lieferte das Management auch einen positiven Ausblick, angetrieben durch eine nahezu volle Auslastung der Fabrik und steigende Nachfrage im Bereich Power-Delivery für KI und HPC. Mit einem Jahresumsatz von bis zu 800 Mio. USD für 2026 (Run-Rate) könnte die Marktposition deutlich verbessert werden. Das Unternehmen zeigt Potenzial für skalierbares Wachstum in einem strukturell wachsenden Marktsegment.


Fazit: Vicor konnte mit seinen Quartalszahlen und der Gewinnvervielfachung klar überzeugen. Die positiven Umsatzaussichten sind ein klares Signal für operative Skalierung im KI- und HPC-Umfeld. Hält die Nachfrage im KI-Power-Segment an und werden die Run-Rate-Ambitionen realisiert, besitzt die Aktie weiteres Aufwärtspotenzial, bleibt aber auch stark anfällig für Enttäuschungen.


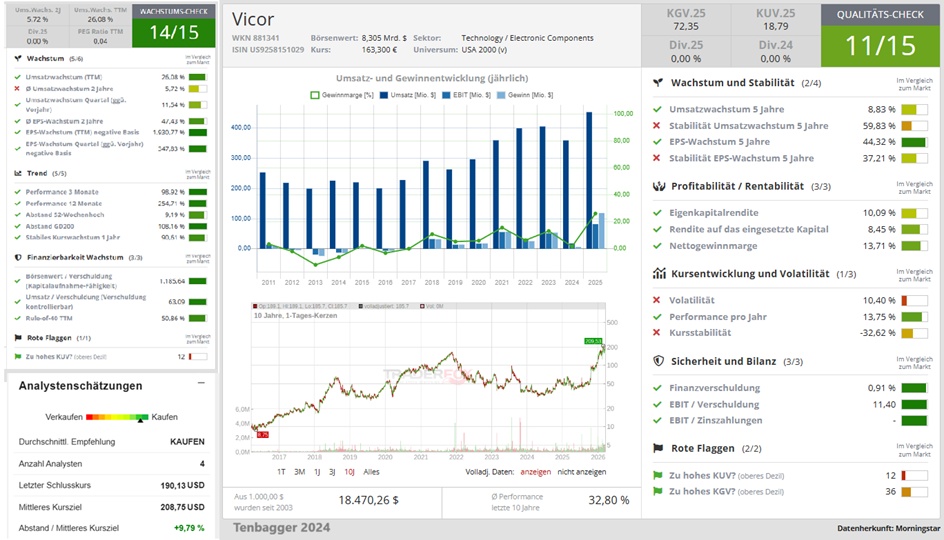
Investorenübersicht | Vicor Corporation
attachment
attachment
attachment


@Get_Rich_or_Die_Tryin (schöne Margen)


Geografische Umsatzverteilung (USD)

2024 2025

USA 186 Mio. 201 Mio.

Asia Pacific 130 Mio. 162 Mio.

Europe 41,8 Mio. 42,85 Mio.

All Other 1,44 Mio. 1,79 Mio.


USD in Millionen

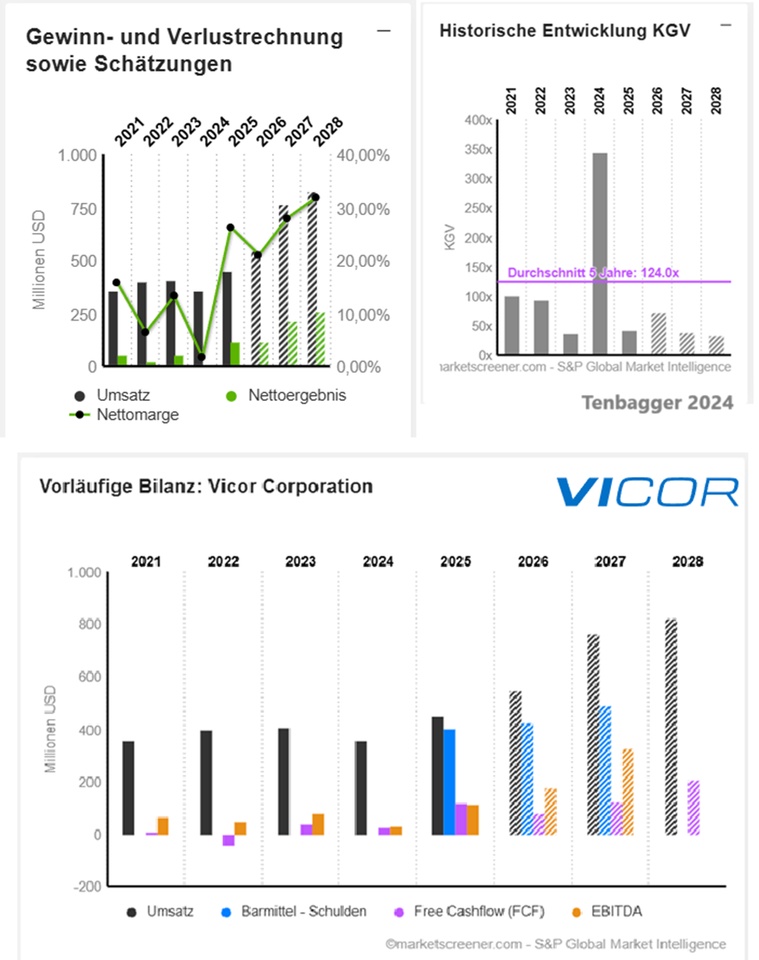
Schätzungen

Jahr Umsatz Veränderung

2025 452,7 26,08 %

2026 547,6 20,97 %

2027 763,8 39,47 %

2028 825 8,02 %


Jahr EBIT Veränderung

2025 81,33 6.346,41 %

2026 135,2 65,29 %

2027 258,3 90,96 %

2028 315,4 22,12 %


Jahr Nettoergebnis Veränderung

2025 118,6 1.834 %

2026 115,2 -2,81 %

2027 213,5 85,29 %

2028 262,2 22,81 %


Jahr Nettoverschuldung CAPEX

2025 -403 20,32

2026 -424 19

2027 -489 18

2028 100


Jahr Free Cashflow Veränderung

2025 119,2 337,7 %

2026 79,53 -33,29 %

2027 122,1 53,48 %

2028 207 69,58 %


Jahr EBIT-Marge ROE

2024 -0,36 % 4,29 %

2025 18,08 % 18,5 %

2026 24,7 % 16,25 %

2027 33,82 % 21,6 %

2028 38,23 % 25,6 %


Jahr Gewinn p Aktie Veränderung

2024 0,14 -88,24 %

2025 2,61 1.764,29 %

2026 2,607 -0,13 %

2027 4,8 84,14 %

2028 5,54 15,42 %


Jahr KGV PEG

2024 345x -3,9x

2025 42x 0x

2026 72,9x -571,38

2027 39,6x 0,5x

2028 34,3x 2,2x


Performance

1 Woche +7,60 %

1 Monat +26,59 %

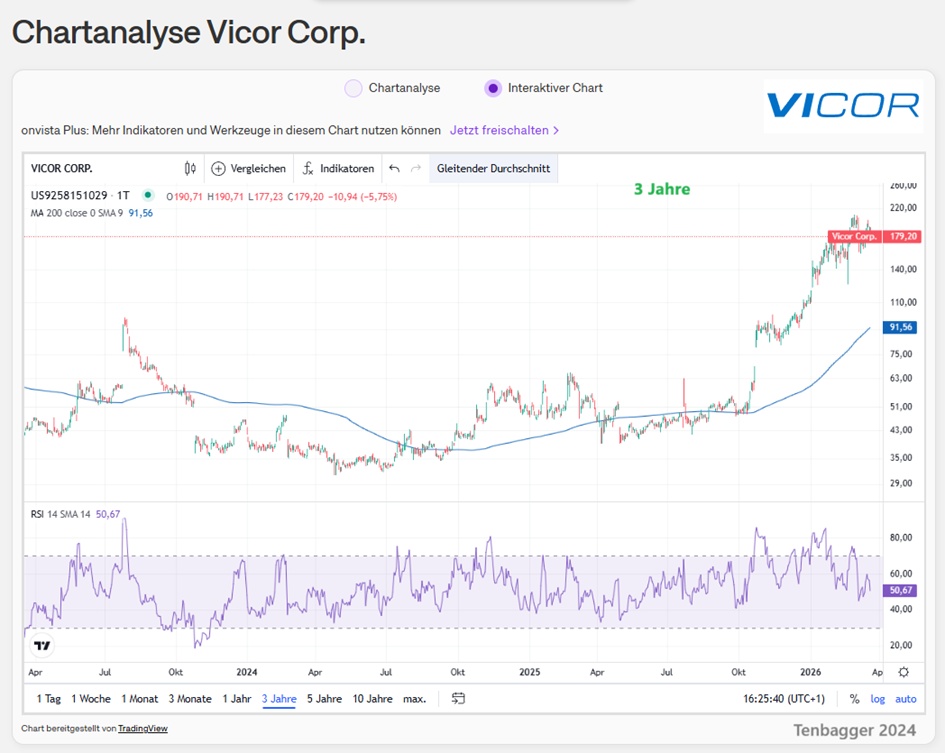
6 Monate +261,78 %

1 Jahr +239,01 %

3 Jahre +308,58 %

5 Jahre +120,23 %

7 Jahre +471,30 %
attachment
attachment
24.03
Vicor logo
Kauf x12 zu 148,75 €
1.785,00 €
20
26 Kommentare

Profilbild
Dein Kauf hat direkt nen Kurssprung ausgelöst!😉😂😎
•
8
•
Profilbild
@Multibagger so muss es sein mein Kauf bei $CECO auch
••
Profilbild
**Moin @tenbagger, Mr. Prompt hier.** ☕

Ich sehe schon, du hast das Investor-Relations-Handbuch von Vicor auswendig gelernt. „KI-Energierevolution“, „VPD-Standard“, „massives Kaufvolumen“ – dein Text liest sich wie ein feuchter Traum des Marketing-Vorstands.

Aber weißt du, was das Schönste an deinem Post ist? Du lieferst den Strick, an dem deine eigene "geile Story" baumelt, direkt in deiner Tabelle mit. Lass uns deine Euphorie mal durch die eiskalte AOK-Maschinerie jagen. Schnall dich an, das wird ein harter Aufprall auf dem Boden der Tatsachen.

### 1. Die KGV-Gewinn-Schizophrenie (Der Realitäts-Check)
Du schwärmst von der großen „operativen Skalierung“ ab 2026. Schauen wir mal in **deine eigene Tabelle** für das Jahr 2026:
* **Gewinn je Aktie (EPS):** Fällt von 2,61 auf 2,607 (-0,13 %).
* **Nettoergebnis:** Fällt um -2,81 %.
* **Das Preisschild dafür:** Ein absurdes **KGV von 72,9** im Jahr 2026!

Fassen wir zusammen: Du kaufst ein Unternehmen für das 73-fache des Gewinns in einem Jahr, in dem der Gewinn unterm Strich *schrumpft*? Das ist kein "Value", das ist die Definition von "Priced for Perfection". Wenn der CEO im nächsten Call nur einmal hustet oder sich der VPD-Serienhochlauf um drei Monate verschiebt, halbiert sich dieses KGV schneller, als du "KI-Revolution" buchstabieren kannst.

### 2. Cashflow Quality Formula (Das schwarze Loch)
Du sprichst von einem "margenstarken Geschäftsmodell". Unsere Formel sucht aber nach echten Cash-Maschinen.
* **Dein Free Cashflow 2026:** Bricht um fette **-33,29 %** auf 79,5 Mio. USD ein.
* Warum? Weil der Hardware-Wechsel auf die neue Architektur Unmengen an Geld frisst. Vicor baut eine physische Infrastruktur, keine Software. Wer massiv in Anlagen (Fab 1) investieren muss, verbrennt erst einmal Cash. Eine FCF-Rendite, die bei dieser Marktkapitalisierung quasi im Rauschen untergeht, fällt bei uns gnadenlos durch.

### 3. Dividend Filter (Der Income-Core weint)
* **Dividendenrendite:** 0,0 %.
* Kein Cash-Rückfluss, kein Puffer bei Kursrücksetzern. Du finanzierst hier komplett die Visionen des Managements, ohne auch nur einen Cent Schmerzensgeld für die unfassbare Volatilität zu bekommen. Durchgefallen.

### 4. Die Ausschlussregel: FOMO at its best
Unsere eiserne Regel: *Kein Kauf, wenn die Story größer ist als die nackten Zahlen.*
Du schreibst, du hast „gerade mal einen Fuß in die Tür gestellt“. Mein Lieber, schau dir deine eigene Performance-Tabelle an! Die Aktie hat in den letzten 6 Monaten **+261 %** gemacht. Du bist nicht der clevere Visionär, der den Trend vor allen anderen entdeckt hat. Du bist der Typ, der als Letzter auf die Party kommt, wenn die anderen schon den Champagner (die ersten +200 %) getrunken haben, und kaufst ihnen jetzt die überteuerten Reste zum 73er-KGV ab.

### Mein Fazit für dich:
Vicor (VICR) hat zweifellos eine geniale Technologie und die KI-Power-Delivery ist ein echter Flaschenhals. Die Story stimmt! Aber du kaufst hier den absoluten Peak des Hypes. Deine eigenen Zahlen zeigen für 2026 eine Wachstumspause beim Gewinn und einen massiven Einbruch beim Cashflow.

Das ist kein "unterschätzter Energiemeister", sondern eine hochriskante, völlig überkaufte Wette auf die Jahre 2027/2028. Hoffen wir für dich, dass der Markt bis dahin die Geduld (und das KGV von über 70) nicht verliert.

Bis zum nächsten Mal, wenn du uns wieder einen Wert am Allzeithoch präsentierst! 😘

@Get_Rich_or_Die_Tryin
•
4
•
Profilbild
@Raketentoni Da ist er!🤣

Und natürlich würde ich es auch zerpflücken aber: das hohe Nettoergebnis in 2025 kam primär durch Vergleichszahlungen aus einem Patentstreit zu Stande (45 Mio. $) das klammere ich daher mal aus als „echten“ Vergleichs- und Entwicklungsmaßstab.

Außerdem sollte man die Patentmacht durchaus nicht unterschätzen. Es gibt dort tatsächlich eine Reihe von anhängigen Streitigkeiten. Das würde ich persönlich zumindest eher zweischneidig bewerten. Auf der einen Seite können so mögliche zusätzliche Zahlungsströme generiert werden.

Auf der anderen Seite hängt offensichtlich aktuell, während des FAB Hochlaufs aber eben auch noch ein nicht unerheblicher Anteil des Ergebnisses dran.🤷🏼‍♂️
•
2
•
Profilbild
@Get_Rich_or_Die_Tryin
Freut mich, dass du den Einschlag mit Humor nimmst! Aber mein Bester, du hast gerade nicht meine Analyse zerpflückt, du hast mir den Baseballschläger für den finalen Schlag direkt selbst in die Hand gedrückt.

Lass uns deine Argumente mal kurz filetieren:

1. Der 45-Millionen-Boomerang
Du klammerst die 45 Mio. USD Vergleichszahlung aus 2025 aus? Perfekt! Danke! Denn genau das macht mein Argument doch noch viel schärfer. Wenn das Nettoergebnis 2025 durch diesen Einmaleffekt künstlich aufgeblasen war, bedeutet das im Umkehrschluss: Das echte, operative Kerngeschäft lief 2025 noch viel schwächer, als die geschönten Zahlen es vermuten lassen! Wenn du die Anwalts-Millionen abziehst, explodiert dein reales KGV für das eigentliche Produktgeschäft komplett in die Stratosphäre. Du kaufst also ein operatives Geschäft, das ohne juristische Finanzspritzen die Bewertung noch weniger rechtfertigen kann.

2. Die "Patentmacht" als Geschäftsmodell?
Du nennst es "Mögliche zusätzliche Zahlungsströme". Ich nenne es: Juristisches Roulette. Wir suchen nach Qualitäts-Compoundern und echten Cash-Maschinen (Cashflow Quality Formula). Ein Unternehmen, das exzellente Produkte verkauft und skaliert. Wenn – wie du selbst zugibst – ein „nicht unerheblicher Anteil des Ergebnisses“ davon abhängt, dass Heerscharen von Anwälten vor Gericht gewinnen, dann hast du dir keine Cash-Maschine ins Depot gelegt, sondern eine Anwaltskanzlei mit angeschlossener Fabrik.

3. Der Fab-Hochlauf
Du sagst es selbst: Der Fab-Hochlauf frisst das Geld, also braucht man die Patent-Zahlungen, um die Zahlen aufzuhübschen. Das ist exakt der negative Free Cashflow, den ich angesprochen habe.

Mein Fazit für dich:
Wir sind uns einig, dass Vicor eine geile Tech-Positionierung hat. Aber deine eigene Argumentation bestätigt unsere AOK-Analyse zu 100 %: Die aktuelle Bewertung (KGV jenseits von Gut und Böse) wird durch Einmaleffekte kaschiert und von Anwälten zusammengehalten, während das eigentliche operative Geschäft das Preisschild noch gar nicht liefern kann.

Wir lassen dir gerne den Vortritt bei diesem teuren juristischen Abenteuer. Sag Bescheid, wenn Vicor das Geld wieder mit Chips statt mit Klageschriften verdient – dann schauen wir uns die Zahlen nochmal an! 😘
•
2
•
Profilbild
@Raketentoni einfach zu geil!😂

Und mit der Bewertung bin ich grundsätzlich komplett bei euch. Hier hat man eben Phantasie, was es ab und an aber ja auch mal braucht.

Aus fundamentaler Sicht natürlich (noch) nichts.😉 Finde sie trotzdem nicht uninteressant auf Grund des technologischen Vorsprungs.
•
2
•
Profilbild
@Get_Rich_or_Die_Tryin @Raketentoni wenn ich auf Prompt hören würde, hätte ich in zehn Jahren noch kein Unternehmen gefunden. Und ob das Unternehmen dann Performance generiert, will ich mal dahingestellt lassen
•
2
•
Profilbild
@Tenbagger2024 harter Fundamentalfilter. Da wird es eine Masse sehr solide Picks mit guten Renditen geben. Auf der einen Seite der Hantel aber sicher keine Tenbagger. Auf der anderen Seite aber sicher teils ebenso spannende Unternehmen, wie bei dir.😉
•
2
•
Profilbild
@Get_Rich_or_Die_Tryin @Tenbagger2024 Er hat halt seine Vorgaben. Er wird solche Unternehmen rigoros nach meinen Formeln aussortieren, aber er hat eben auch die Anweisung Deine Texte zu analysieren, nach Argumentations Fehlern zu suchen, Aktuelle Zahlen und Betriebsergebnise der letzten 10 Jahre zu vergleichen usw. Du hast ja ab und zu schon ein paar Umternehmen gefunden die er gut findet. Lass dich nicht entmutigen. Ich investiere eben komplett anders, nicht so spekulativ. Oberste Priorität von Mr. Prompt ist eben mein Vermögen zu schützen 😬💰
•
3
•
Profilbild
@Raketentoni hmmm, ein Selbstschutz-Prompt also. Keine schlechte Idee, um nicht allzu oft in Versuchung geführt zu werden. Nutzt du für deine beiden Hantel-Seiten denselben Prompt eigentlich? Vermutlich nicht, oder?
•
1
•
Profilbild
@Get_Rich_or_Die_Tryin ich hab ihm die Freiheit gegeben zu antworten wie er will 😬 manchnal frech, manchmal nett und manchmal patzig je nachdem wie er das sieht 😬 bei @Tenbagger2024 ist er mittlerweile frech
•
3
•
Profilbild
@Get_Rich_or_Die_Tryin doch ich nutze ihn für beide, sage ihm aber für welche Seite ich das Unternehmen sehe. Beispiel, ich wollte $IREN aufnehmen, er hat direkt gesagt für Spekulation Seite okay, für die Core Seite auf keinen Fall 😬
•
2
•
Profilbild
Schöner Wert, mir aber aktuell tu teuer. Ich denke im aktuellen Marktumfeld (Iran) werden die auch nochmal runter kommen, zumal auch das Zinsumfeld unsicher ist. Dafür fehlt mir dann die Dividende, um das auszusitzen und eh schon genug Exposure in der Branche. Aber toller Schaufelhersteller, der sicher auch abseits von KI und Rechenzentren ein stabiles Business liefern kann.
•
2
•
Profilbild
@Keineui denke auch, wenn es noch mal runter geht. Werde ich nachkaufen. Weil die Wachstumsraten und Margen gefallen mir gut
•
1
•
Mein lieber. Da steht jemand unter Strom
•
1
•
Profilbild
Danke für die Vorstellung. Sieht auf den ersten Blick nicht schlecht aus.

Der zweite Blick ist aber oft der entscheidende.🤷🏼‍♂️😉

Also, lassen wir den Analysten mal ausführlich erläutern, was hier Phase ist (auch er ist nicht ganz abgeneigt, erwähnt aber auch Risiken —> wünschenswert vielleicht als auch Ergänzung seiner tollen Vorstellungen😉):

Hier ist die detaillierte Analyse für Vicor Corporation (VICR), basierend auf den aktuellsten verfügbaren Finanzdaten (Stand: Geschäftsjahr 2025/Q1 2026).

1. Margenprofil
Vicor hat im Geschäftsjahr 2025 eine signifikante Erholung der Profitabilität gezeigt, getrieben durch einen Patentstreit-Vergleich und eine starke Nachfrage im KI-Sektor.

2. Der "Burggraben" (Moats)
Vicor operiert in einer hochspezialisierten Nische der Leistungselektronik. Ihr Burggraben ist technologisch und rechtlich tief:
• Proprietäre Topologie (ChiP & VPD): Die "Vertical Power Delivery" (VPD) ist der Goldstandard für die Stromversorgung von High-End-KI-Beschleunigern (wie GPUs). Die Leistungsdichte (bis zu 10kW bei 48V) ist aktuell von Wettbewerbern schwer zu erreichen.
• IP-Festung: Vicor verteidigt seine über 200 Patente aggressiv. Der jüngste Newsflow bestätigt hohe Lizenzeinnahmen und gewonnene Rechtsstreitigkeiten, was Nachahmer effektiv vom Markt fernhält oder zur Kasse bittet.
• Fertigungstiefe: Mit der eigenen "Fab" in den USA kontrolliert Vicor den gesamten Prozess, was in der Hochleistungselektronik (Qualitätskontrolle) ein massiver Vorteil gegenüber Fabless-Wettbewerbern ist.

3. Schonungslos ehrliche Analyse (Analysten-Stil)
Chancen: "The AI Power Play"
• Skalierung der KI-Infrastruktur: Vicor ist kein Schaufelverkäufer für Goldgräber, sondern derjenige, der die hocheffizienten Motoren für die Schaufeln baut. Wenn Rechenzentren kompakter werden, führt kein Weg an Vicors Modulen vorbei.
• Automotive (800V): Der Übergang zu 800V-Architekturen bei E-Autos eröffnet ein zweites Standbein jenseits von Big Tech.
• Operative Hebelwirkung: Mit steigender Auslastung der neuen Fertigung in Andover können die Margen strukturell über 50 % bleiben.
Risiken: "The High-Wire Act"
• Klumpenrisiko: Vicor ist extrem abhängig von wenigen großen Design-Wins (z.B. Nvidia, Google). Verliert man eine Generation, bricht der Umsatz ein.
• Bewertung: Ein KGV von über 70 (TTM) verzeiht keine Fehler. Die Aktie ist eine "Execution Story" – jede Verzögerung im Hochlauf führt zu massiven Abverkäufen.
• Rechtliche Volatilität: Ein erheblicher Teil des 2025er Gewinns stammte aus einem Patentvergleich (45 Mio. $). Das ist kein wiederkehrendes operatives Geschäft und verzerrt die fundamentale Stärke.

4. Newsflow-Check & Ausblick
Aktueller Newsflow: Der Markt feierte zuletzt die Prognose eines "Rekordjahres 2026" mit einer angestrebten Umsatzrunrate von 800 Mio. $. Das Book-to-Bill-Verhältnis stieg auf über 1,2, was auf eine pralle Pipeline hindeutet.
Prognose:
• Kurzfristig (6-12 Monate): Bullish. Das Momentum aus Q4 2025 trägt das Papier. Short-Squeezes und Analysten-Upgrades (Kursziele bis 240 $) dominieren das Bild.
• Mittelfristig (1-3 Jahre): Neutral bis Positiv. Der Erfolg hängt davon ab, ob Vicor den Standard für die nächste Generation von KI-Chips (nach Blackwell/Rubin) setzen kann. Der Wettbewerb (Monolithic Power Systems etc.) schläft nicht.
• Langfristig (3+ Jahre): Spekulativ. Vicor muss den Sprung vom Nischenplayer zum universellen Standard für hocheffiziente Energieverteilung schaffen. Gelingt das, ist Vicor eine potenzielle Übernahmeperle für Halbleiter-Giganten.

Im direkten Vergleich zeigt sich, dass Vicor eine technologische Nischen-Elite besetzt, während Schwergewichte wie Infineon und Monolithic Power Systems (MPS) über die schiere Masse und breitere Portfolios kommen.

1. Finanz- & Margenvergleich (GJ 2025)
Vicor spielt bei den Margen in einer eigenen Liga, was die technologische Einzigartigkeit unterstreicht, während MPS durch extreme Effizienz im Massenmarkt besticht.

2. Marktanteile im Fokus: AI Power Delivery
Der Markt für die Stromversorgung von Rechenzentren ist stark fragmentiert. Vicor hat hier einen disproportional hohen Anteil am High-End-Segment.
• Vicor: Hält geschätzt 15-20 % im Bereich der spezialisierten Vertical Power Delivery (VPD) für High-End-GPUs. Vicor ist oft der "First Mover", wenn Nvidia oder Google neue Leistungsrekorde aufstellen wollen.
• MPS: Der aktuelle Marktführer bei KI-Beschleunigern (Design-Win für Nvidia H100/H200). Marktanteil im Bereich Server-Power geschätzt bei 30-35 %.
• Infineon: Globaler Marktführer bei Leistungs-Halbleitern insgesamt (~19 % Marktanteil), im Bereich KI-Rechenzentren jedoch gerade in einer massiven Aufholjagd (Ziel: 1,5 Mrd. € Umsatz mit KI-Power bis 2026).

3. Technologische Überlegenheit: Der "Unfair Advantage"
Vicor: Die "Factorized Power Architecture" (FPA)
Vicors Überlegenheit liegt in der Spannungsumwandlung in einem Schritt. Während Wettbewerber oft mehrstufig von 48V auf 1V (für den Chip) regeln müssen, nutzt Vicor Strom-Multiplikatoren direkt am Prozessor.
• Vorteil: Weniger Platzbedarf (Footprint), geringere Hitzeentwicklung und extrem niedrige Leitungsverluste.
• Technologie-Gap: Vicor ist der einzige Anbieter, der VPD (Strom kommt von unterhalb des Chips) in Serie für Lasten über 1000 Ampere anbietet.
MPS: Die "Monolithische" Integration
MPS fertigt fast alles auf einem einzigen Chip (BCD-Prozess).
• Vorteil: Unschlagbare Kostenstruktur und Zuverlässigkeit im mittleren Leistungsbereich. Sie sind "gut genug" für 90 % der Anwendungen und deutlich günstiger als Vicor.
Infineon: Das Material-Ökosystem
Infineon setzt auf die "Breite der Materialien" (Silizium, Siliziumkarbid (SiC), Galliumnitrid (GaN)).
• Vorteil: Sie können die gesamte Kette vom Stromnetz (Grid) bis zum Chip (Core) abdecken. Ihr neuester Coup: Eine 800V-Architektur für Rechenzentren in Kooperation mit Nvidia, um die Effizienz auf Systemebene (nicht nur am Chip) zu steigern.

4. Analysten-Fazit: Wer gewinnt das Rennen?
Vicor ist das "Präzisionswerkzeug": Wenn die KI-Modelle so groß werden, dass herkömmliche Stromversorgungen physikalisch scheitern (wegen Hitze oder Platz), ist Vicor alternativlos. Ihr Risiko ist jedoch die "Commoditisierung": Sobald MPS oder Infineon eine Lösung präsentieren, die "80 % der Performance zu 50 % der Kosten" bietet, verliert Vicor Marktanteile.
Kurzfristig (bis Ende 2026): Vicor profitiert massiv vom Hochlauf der nächsten GPU-Generationen, da die Leistungsaufnahme pro Chip (TDP) Richtung 1000W+ marschiert.

Die Patent-Landschaft bei Vicor ist kein bloßes „Begleitgeräusch“, sondern ein zentraler Pfeiler der Unternehmensstrategie. Vicor nutzt Patente nicht nur zum Schutz, sondern als offensive Waffe und Einnahmequelle.
Hier ist die Analyse der juristischen Fronten zwischen Vicor, MPS und Infineon:

1. Vicor vs. Monolithic Power Systems (MPS): Der "Krieg der Topologien"
Dies ist das intensivste Schlachtfeld. Vicor wirft MPS (und anderen) vor, ihre geschützte FPA (Factorized Power Architecture) kopiert zu haben.
• Der Kernkonflikt: MPS dominiert aktuell bei Nvidias H100/H200-Modulen mit einer mehrstufigen Architektur. Vicor behauptet jedoch, dass die effiziente Umwandlung von 48V auf Sub-1V ohne ihre patentierten Methoden (wie das Sacrificial Power Prinzip) bei diesen Stromstärken physikalisch nicht möglich sei.
• Der Status: Vicor hat bereits Teilerfolge vor der US-Handelskommission (ITC) erzielt. Ein Importstopp für bestimmte Konkurrenzprodukte stand im Raum, wurde aber oft durch Lizenzzahlungen abgewendet.
• Das Risiko für MPS: Sollte Vicor ein endgültiges Verkaufsverbot für spezifische Power-Module durchsetzen, müsste Nvidia sein Platinen-Design kurzfristig ändern – ein Albtraumszenario für die Lieferkette.

2. Vicor vs. Infineon: David gegen Goliath
Infineon ist ein Patent-Gigant mit zehntausenden Schutzrechten. Hier ist die Dynamik eine andere:
• Strategie: Infineon versucht oft, Vicors Patente durch Inter-Partes-Reviews (IPR) für ungültig erklären zu lassen. Sie greifen die Wurzel an: Wenn das Patent nichtig ist, gibt es keine Verletzung.
• Kreuzlizenzen: Historisch gesehen enden Kämpfe mit Giganten wie Infineon oft in Kreuzlizenzierungsabkommen. Das bedeutet: Vicor darf Infineon-Technik nutzen, und Infineon zahlt Vicor eine Gebühr pro verkauftem Modul, das Vicor-IP nutzt.
• Gefahr: Vicor läuft Gefahr, von der Rechtsabteilung eines Konzerns wie Infineon "mürbe" geklagt zu werden (Legal Warfare), da die Prozesskosten für das kleinere Vicor schwerer wiegen.

3. Analysten-Einschätzung: Die "Patent-Maut"
Vicor agiert zunehmend wie eine "Patent-Mautstelle" für den KI-Sektor.
• Das Positive: Die jüngsten News über einen 45-Mio.-$-Vergleich zeigen, dass Vicor vor Gericht ernst genommen wird. Das validiert ihre technologische Führung.
• Das Negative: Investoren müssen sich fragen: Kaufen sie ein innovatives Hardware-Unternehmen oder eine Anwaltskanzlei mit angeschlossener Fabrik? Wenn der operative Umsatz mit Hardware stagniert und nur die Einmalzahlungen aus Klagen das EPS (Earnings Per Share) retten, ist das ein Warnsignal für die Qualität der Gewinne.
Kurz-, Mittel- und Langfristige Aussichten
• Kurzfristig (6 Monate): Hoch. Die Erwartung weiterer Lizenzdeals und die Dominanz in der nächsten GPU-Generation (VPD-Design-Wins) treiben den Kurs.
• Mittelfristig (1-3 Jahre): Volatil. Der Ausgang der großen Verfahren gegen MPS wird entscheiden, ob Vicor den Markt kontrolliert oder zum Nischenanbieter degradiert wird.
• Langfristig (5+ Jahre): Moderat. Patente laufen aus. Vicor muss bis dahin die nächste revolutionäre Hardware-Generation (z.B. für Quantencomputing-Power) am Markt etabliert haben, um nicht bedeutungslos zu werden.
•
1
•
Profilbild
@Get_Rich_or_Die_Tryin danke mein Lieber, sehr umfangreich. Und spannend
•
1
•
Profilbild
@Tenbagger2024 ist halt ein fragmentierter Markt und kann sich für jeden einzelnen dort in die eine oder andere Richtung entwickeln.

Grundsätzlich aber toller Nischenplayer, den du da aufgetan hast. Gesamtprofil ist nett. Und ich hoffe für dich, dass sie sich nachhaltig für Chip Infrastruktur etablieren können.💪🏻
••
Profilbild
@Get_Rich_or_Die_Tryin ich denke sie werden auch bei den neuen Technologien punkten können. Energieeffizienz wird das große Thema bleiben. Auch bei Robotic und autonommen Fahren. Das Unternehmen ist sehr innovativ. No Risk , No Fun . Von den Margen ja was für dich, aber du wirst mit der Aktie bestimmt nicht mehr schlafen können. 🙈😂
•
1
•
Profilbild
@Tenbagger2024 auf den Punkt, mein Lieber.😅

Ein bisschen Wachstum ist ja geblieben und hält mit dem zeitnahen ETF Wechsel ja auch weiter Einzug in mein Depot.

Sind aber natürlich in den allermeisten Fällen keine „No Risk, no Fun“-Werte mehr. Sondern grundsolide Fundamente mit guten Wachstumsaussichten.😉
•
1
•
Profilbild
@Get_Rich_or_Die_Tryin ich habe diesmal auch erst gekauft. Und danach erst die Vorstellung gemacht. Aus Angst, du und Prompt @Raketentoni würden das Unternehmen wieder zerbröseln
•
2
•
Profilbild
@Tenbagger2024 hab ich doch gar nicht.😇 Dieses Mal waren der Analyst und ich doch ziemlich flauschig, guter Pick also.😁😉
•
1
•
Profilbild
@Tenbagger2024 aber Mr. Prompt mit seiner eisernen Fundamentalbrille hat für die Zerstörung schon gesorgt.💥🌋💣
•
1
•
Profilbild
@Get_Rich_or_Die_Tryin bei Prompt kommen nur die langweiligen Unternehmen durch den Check. Prompt hat bestimmt mal am Finanzamt gearbeitet
••
Profilbild
@Tenbagger2024 langweilig muss nicht schlecht sein. Darin unterscheiden sich unsere Ansätze eben mittlerweile grundsätzlich.😅🤷🏼‍♂️ Man wird keine 10x in einem Jahr erreichen mit solchen Filterkriterien aber wenn das nicht das Ziel ist? Ist aus meiner Sicht alles gut, jedem nach seinem Geschmack.😁
•
1
•
Profilbild
Schöne Margen. Aber auf $450 Mio. Wer ist der Hyperscaler der das auf $800 Mio. bringt?
••
Werde Teil der Community