Einer meiner physical-AI Werte $ALGM (-5,38 %) hat heute Zahlen präsentiert. Ohne präzise Sensoren kein Edge-AI. Die Firma wird hier aber kaum jemand auf dem Schirm haben.
🟢 PRO: Warum die Aktie steigt
- Explosiver Gewinnsprung (GAAP-Hebel):
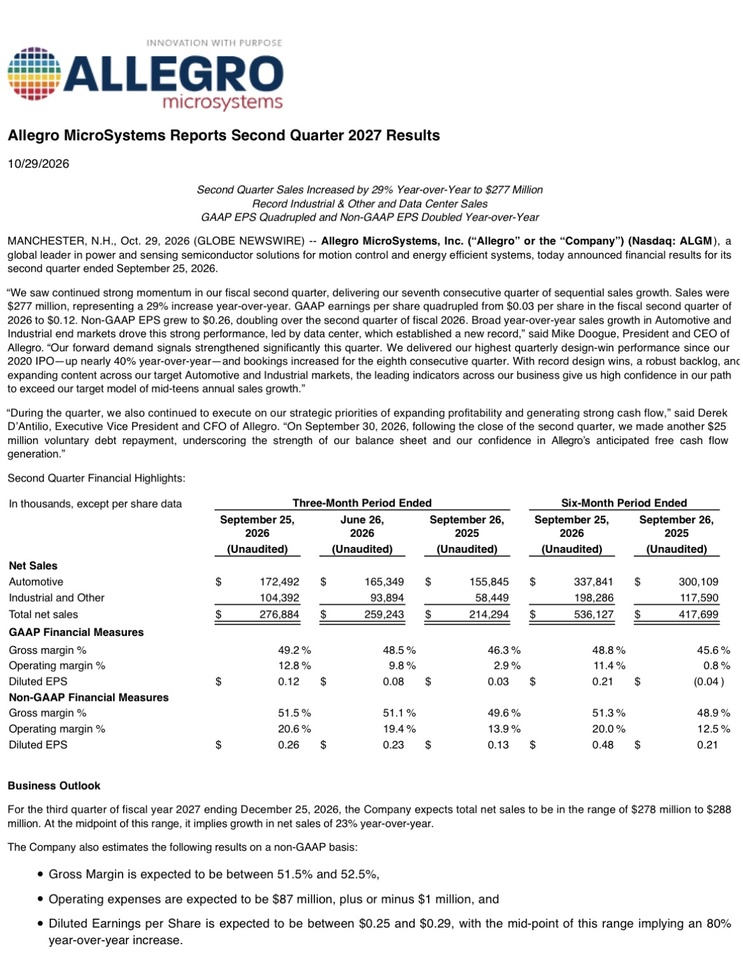
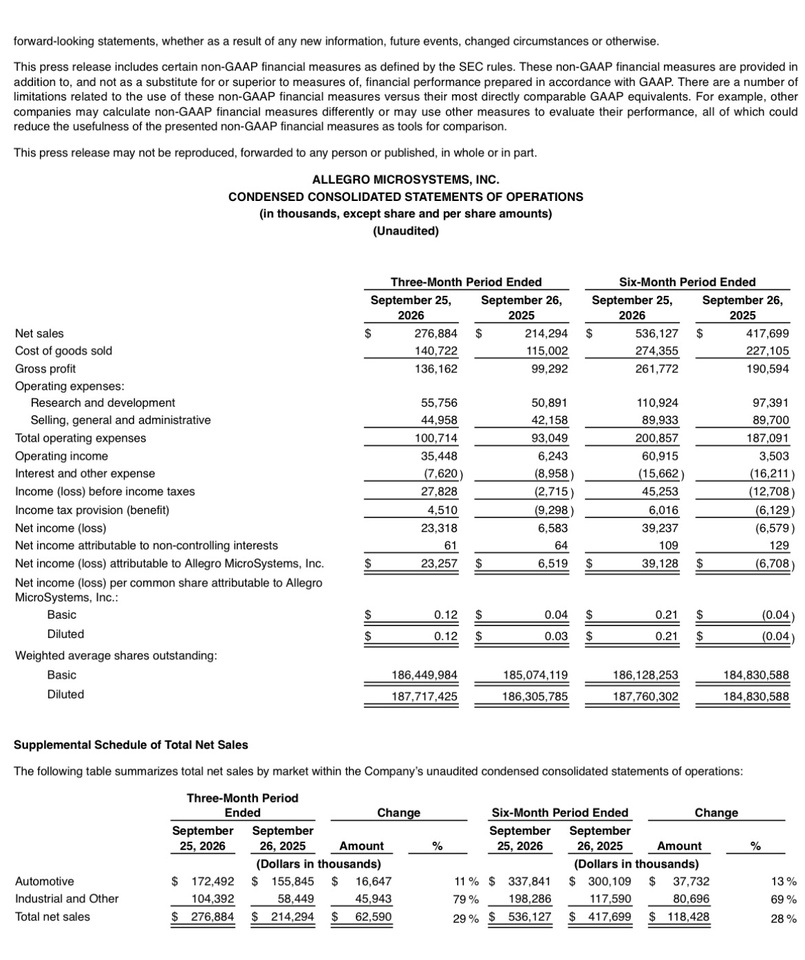
- Der verwässerte GAAP-Gewinn pro Aktie (EPS) hat sich von 0,03 $ auf 0,12 $ vervierfacht.
- Die operative GAAP-Marge sprang massiv von 2,9% auf 12,8% nach oben. Das zeigt, dass das Wachstum extrem profitabel skalierbar ist.
- Der KI-Rechenzentrums-Turbo:
- Das Segment Industrial and Other, das die Server- und Rechenzentrumsprodukte beinhaltet, explodierte im Jahresvergleich um 78,6 % auf 104,4 Mio. $ (Vorjahr: 58,4 Mio. $).
- Die Chips für Stromversorgung und Kühlung im Bereich KI-Data-Center haben ein neues Allzeithoch erreicht.
- Starke Frühindikatoren (Design Wins & Bookings):
- Das Unternehmen verzeichnete das höchste Volumen an Neugeschäft-Zuschlägen (Design Wins) seit dem Börsengang 2020 (+40 % zum Vorjahr).
- Die Auftragseingänge (Bookings) stiegen das achte Quartal in Folge sequenziell.
- Gesunde Bilanz:
- Direkt nach Quartalsschluss wurden weitere 25 Mio. $ an Schulden freiwillig getilgt, gestützt auf eine starke Generierung von freiem Cashflow.
- Hervorragender Ausblick:
- Für das Folgequartal wird ein Umsatzwachstum von 23 % prognostiziert. Der Non-GAAP-Gewinn soll in der Mitte der Spanne um 80 % zulegen.
🔴 CONTRA: Wo die Risiken liegen
- Abhängigkeit vom klassischen Automobilmarkt:
- Obwohl das Wachstum mit 10,7 % auf 172,5 Mio. $ solide ist, macht Automotive immer noch 62 % des Gesamtumsatzes aus.
- Sollte die globale Schwächephase der Automobilbranche oder die Flaute bei E-Autos (EVs) drastischer durchschlagen, ist Allegro hier verwundbar.
- Große Diskrepanz zwischen GAAP und Non-GAAP:
- Das Non-GAAP EPS liegt mit 0,26 $ deutlich über dem GAAP EPS (0,12 $). Die Bereinigungen verzerren das reale Nettoeinkommen.
- Fehlende Transparenz beim Ausblick:
- Das Management weigert sich im Bericht, eine Überleitung (Reconciliation) für den kommenden GAAP-Ausblick zu geben, da zukünftige Sondereffekte "schwer vorhersehbar" seien. Das sorgt bei sehr konservativen Analysten für Intransparenz