Während die breite Masse an der Börse nur über die bekannten KI-Software- oder Grafikchip-Hersteller spricht, übersieht sie oft die kritischste Komponente der Hardware-Physik: die Taktung. Jedes elektronische Gerät, jeder KI-Server und jeder Roboter benötigt einen Taktgeber (Oszillator) – quasi ein digitales Metronom –, damit Datenströme fehlerfrei synchron fließen.
Hier findet gerade eine technologische Disruption statt, die von einem weitgehenden Monopolisten dominiert wird: $SITM (-2,12 %)
-
Was macht $SITM (-2,12 %) so besonders?
Seit Jahrzehnten nutzt die Industrie klassische Quarzkristalle zur Taktung. Diese sind jedoch klobig, mechanisch anfällig und reagieren empfindlich auf Vibrationen und Hitze. SiTime ersetzt Quarz durch MEMS (Mikro-Elektromechanische Systeme) – winzige, auf Silizium geätzte mechanische Taktgeber. SiTime kontrolliert hier einen globalen Marktanteil von über 80 %. Ihre Silizium-Taktgeber sind bis zu 50-mal zuverlässiger, mikroskopisch klein und absolut unempfindlich gegen extreme Umweltbedingungen.
Der jüngste Q3-Bericht im Zahlen-Check
Die frisch vorgelegten Quartalszahlen (inklusive des ersten vollen Quartals nach der strategisch wichtigen TPD-Übernahme) zeigen die enorme Skalierungskraft des fabrikenlosen (Fabless) Geschäftsmodells:
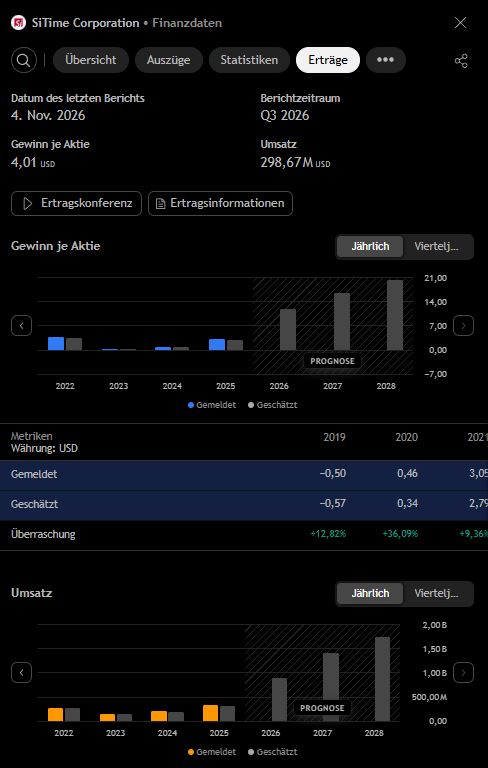
- Umsatz-Explosion: Der Umsatz schoss im Jahresvergleich um +257 % auf 298,67 Millionen USD nach oben (Annualized Run-Rate von über 1 Milliarde $).
- Software-Margen auf Hardware: SiTime liefert eine Non-GAAP-Bruttomarge von 70,7 % und eine operative Marge von 43 %. Der Non-GAAP-Nettogewinn stieg um mehr als das 5-Fache auf 130,3 Mio. $ (EPS von 4,01 $).
- Finanzielle Festung: Das Unternehmen hält 324 Millionen USD an reinem Cash und kurzfristigen Investments – bei minimalen Schulden. Ein 3-for-1 Aktiensplit wurde für Anfang Dezember angekündigt.
Die zwei großen KI-Wachstumswellen
SiTime ist so positioniert, dass sie von zwei strukturellen Tech-Wellen nacheinander profitieren:
Welle 1 (Jetzt – KI-Infrastruktur): High-End-Rechenzentren stellen radikal auf ultra-schnelle optische Netzwerke (1,6 Tb-Verbindungen) um. Bei diesen optischen Transitions verdoppelt bis verdreifacht sich der wertmäßige SiTime-Komponenten-Content pro Modul. Das Segment Cloud/Rechenzentrum (CED) wuchs im Q3 folgerichtig um +202 %.
Welle 2 (Zukunft – Edge AI & Wearables): Sobald KI-Modelle milliardenfach direkt in Endgeräte wandern (Smarte KI-Brillen, Edge-Robotik, autonome Fahrzeuge), ist die MEMS-Technologie alternativlos. Quarz ist für kompakte Wearables zu groß und stromhungrig. Das Mobile-IoT-Segment sprang bereits um +133 % an, getrieben durch das Design-Engagement eines ungenannten Consumer-Riesen (Gerüchten zufolge Apple).
R&D und die 10-Milliarden-Dollar-Pipeline
Mit einer quartatlichen R&D-Reinvestition von 48,6 Millionen USD baut SiTime eine unüberwindbare Patentmauer. Sie forschen an atomuhrgleicher Präzision auf Chip-Ebene und absoluter Vibrations-Immunität für Co-Packaged Optics (CPO). Die Folge: Der gesamte Design-Funnel für künftige Kundenaufträge hat sich seit 2025 auf 10 Milliarden USD vervierfacht (davon über 4 Mrd. $ im Halbleiter- und 1,4 Mrd. $ im Industriebereich/Robotik). Diese Pipeline geht planmäßig ab 2028/2029 in die Massenproduktion.
Investment-These & Risiken
SiTime ist die unkündbare Mautstation für die physikalische Synchronisation der digitalen Zukunft. Sie vereinen die IP-Preismacht einer Software-Firma mit der physischen Unersetzlichkeit kritischer Hardware.
⚠️ Die Risiken: SiTime ist fabrikenlos und somit von der weltweiten Wafer-Zulieferung der großen Foundries abhängig. Lieferengpässe (wie sie aktuell bei TPD-Produkten durch die Nachfragespitzen auftreten) können das Wachstum temporär bremsen. Zudem führt die starke Konzentration auf vereinzelte Großkunden im Consumer- und Cloud-Bereich zu zyklischen Verschiebungen bei den vierteljährlichen Bestellungen, was die kurzfristige Vorhersehbarkeit erschwert.