Heute bin ich bei einem Immobilieninvestment-Kurs auf eine interessante Firma gestossen: Rayonier Inc. $RYN (-1,1 %)
Was ist das überhaupt?
Rayonier ist kein Tech-Titel, kein Hype und keine Wette auf die nächste Quartalsmeldung. Es ist ein amerikanischer Land Resources REIT — ein börsennotierter Fonds, der physisches Forstland besitzt, Bäume erntet, Grundstücke entwickelt und sein Land zunehmend für Solar-Parks, CO₂-Speicherung und Wohngebiete vermarktet. Nach der Fusion mit PotlatchDeltic im Januar 2026 ist Rayonier auch einer der größten Schnittholzproduzenten der USA. Das Unternehmen bewirtschaftet 1,66 Millionen Hektar — eine Fläche größer als Schleswig-Holstein und Hamburg zusammen.
Die Kernthese: warum sie so stark ist
Institutionelle Investoren, Pensionsfonds und private Landkauf-Fonds zahlen aktiv $5.000 bis $15.000 pro Hektar für vergleichbares US-Forstland in Direkttransaktionen. Manulife kaufte 2024 rund 22.000 Hektar für über $9.700/ha. Weyerhaeuser erwarb 2023 Flächen für ca. $6.500/ha. Rayoniers eigener Solar-Grundstücksverkauf im Q1/2026 erzielte umgerechnet knapp $25.000 pro Hektar für ein einzelnes umgewidmetes Grundstück.
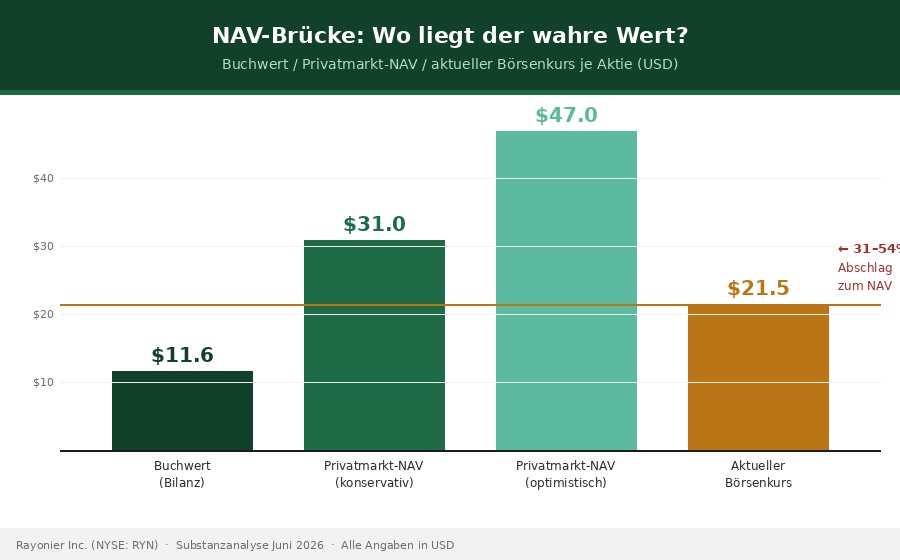
Der Aktienmarkt impliziert bei einem Kurs von ~$21,50 gerade mal rund $4.640 pro Hektar, ein Abschlag von 30 bis 55 Prozent auf den Privatmarktpreis desselben Assets. Das ist keine Meinung. Das ist eine messbare, dokumentierte Preisdifferenz zwischen zwei Märkten für dasselbe physische Gut.
Was das Unternehmen verdient — Q1/2026
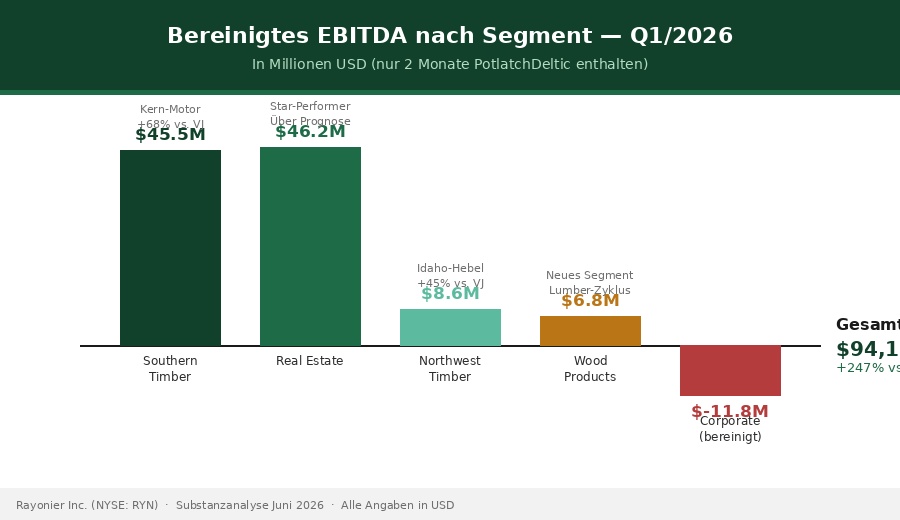
Das bereinigte EBITDA lag im ersten Quartal bei $94,1 Millionen — ein Anstieg von 247% gegenüber Q1/2025, wobei die PotlatchDeltic-Zahlen nur für zwei Monate enthalten sind. Der ausgewiesene GAAP-Verlust von $12,4 Mio. sieht schlimmer aus als er ist: Er wird fast vollständig durch $69,5 Mio. einmalige Fusionskosten erklärt, die nicht wiederkehren. Das bereinigte Pro-forma-Ergebnis lag bei +$17,4 Mio.
Die vier Segmente: Southern Timber ($45,5 Mio. EBITDA, +68% ggü. Vorjahr), Real Estate ($46,2 Mio., über Prognose), Northwest Timber ($8,6 Mio.) und das neue Wood Products ($6,8 Mio.). Das Real-Estate-Segment ist der eigentliche Star — mit Jahresprognose $180–200 Mio. EBITDA.
Was ist das Unternehmen wirklich wert?
Für Forst-REITs ist das KGV kein sinnvoller Bewertungsrahmen — entscheidend ist der Nettovermögenswert (NAV): Was würden die Einzelteile im Privatmarkt einbringen?
Das südliche Forstland allein hat im Privatmarkt einen Wert von $7–8,5 Milliarden, in der Bilanz steht es (nach Abschreibungen) mit $2,76 Mrd. Eine massive stille Reserve. Die Solar- und CCS-Optionalität trägt $0,3–0,9 Mrd. zusätzlichen Wert, der überhaupt nicht im Buchwert erfasst ist. Nach Abzug der Nettoverschuldung von ~$1,4 Mrd. ergibt sich ein NAV-Eigenkapitalwert von $31 bis $47 pro Aktie, gegenüber einem Börsenkurs von $21,50. Abschlag: 31 bis 54 Prozent.
Warum Forstland anders ist als alles andere
Das meist übersehene Qualitätsmerkmal: Das investierte Kapital wächst biologisch von selbst. Eine Goldunze ist nächstes Jahr noch eine Goldunze. Eine Loblolly-Kiefer in Georgia ist nächstes Jahr um 1–2 m³ Holzvolumen gewachsen, ohne Kapital, ohne Entscheidung, ohne Technologie. Laut NCREIF zeigt Forstland eine 82,3-prozentige Korrelation zur Inflation über lange Zeiträume.
Dazu kommt die Lagerflexibilität: Holz kann "auf dem Stamm gelagert" werden. Wenn Preise niedrig sind, erntet man weniger und wartet. Diese Option existiert bei Öl, Weizen oder Halbleitern nicht.
Vier Einnahmeströme aus einem Hektar
Das strategisch Stärkste an Rayonier: Jeder Hektar kann gleichzeitig vier Dinge tun.
Holzernte: klassisches Kerngeschäft, ca. $162 Mio. EBITDA/Jahr annualisiert.
HBU-Immobilien: Wildlight (Florida), Heartwood (Georgia), Chenal Valley (Arkansas): Grundstücke für Wohngebiete mit 3–10× Forstlandpreis, Prognose $180–200 Mio. EBITDA 2026.
Solar-Land: 80.000 Morgen in der Pipeline, 35.000 bis 2028 reifend; bereits $24.000+/ha erzielt.
Carbon Capture (CCS): 154.000 Morgen Untergrundpacht für CO₂-Speicherung, geologisch einzigartig und durch US-Steueranreize (Section 45Q) langfristig wirtschaftlich.
Die großen Rückenwindthemen
Drei Dinge können den Kurs stark nach oben drücken, und alle drei sind nicht "ob", sondern "wann":
Erstens das strukturelle US-Wohnraumdefizit von 3,8–4,5 Millionen Einheiten. Jeder neue Einfamilienhausbau verbraucht ~36 m³ Schnittholz. Wenn der angestaute Nachfragedruck sich entlädt, trifft er auf ein durch Mühlen-Schließungen knappes Angebot. Zweitens die kanadischen Import-Zölle von ~35,9% auf Weichholz — Rayonier ist vertikal integriert (Bäume + eigene Sägewerke) und profitiert direkt. Drittens Mass Timber im Hochhausbau — neue US-Bauvorschriften erlauben Holzkonstruktionen bis 18 Stockwerke, ein strukturell neuer Markt mit 4,8% CAGR bis 2030.
Plus: Die $40 Mio. jährlichen Merger-Synergien sind noch kein einziger Dollar in der GuV angekommen. Bei 10× EBITDA-Multiple entspricht das $400 Mio. unsichtbarem Enterprise Value, der beim aktuellen Kurs vollständig fehlt.
Die Risiken
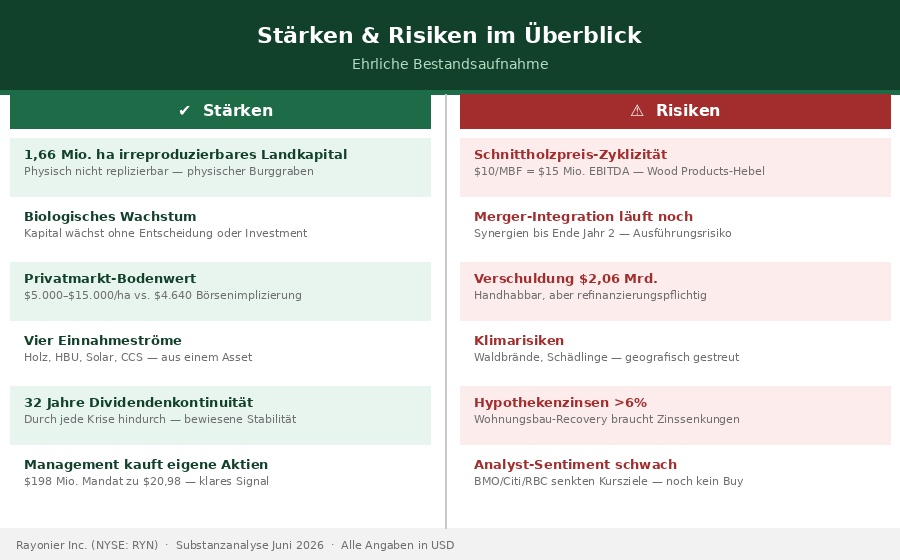
Schnittholzpreis-Zyklizität ist real: Jede $10-Veränderung/MBF = $15 Mio. EBITDA. Das Wood-Products-Segment leidet in der aktuellen Tiefphase. Die Merger-Integration läuft noch zwei Jahre. Die Bruttoverschuldung von $2,06 Mrd. muss refinanziert werden (davon $200 Mio. bereits in Q2 aus eigenen Mitteln getilgt). Klimarisiken durch Waldbrände bestehen, 10.000 Morgen brannten in Georgia in Q1/2026. Und der Analysten-Konsensus ist nur "Hold", mit BMO, Citi und RBC, die Kursziele gesenkt haben.
Aber: Kein Risiko davon ist existenziell. Der Bodenwert des Landportfolios bildet eine harte Bewertungsuntergrenze. Ein Forstunternehmen mit 1,66 Millionen Hektar geht nicht pleite, es wartet.
Was das Management signalisiert
CEO Mark McHugh hat in den letzten drei Jahren konsequent teuer verkauft (Neuseeland für $710 Mio. zu 18× EBITDA) und günstig gekauft (eigene Aktien zu $20,98 mit $198 Mio. verbleibendem Mandat). Beim REITweek im Juni 2026 sagte er öffentlich, Aktienrückkauf sei derzeit "der beste Weg, Forstland-Assets zu kaufen", eine bemerkenswert direkte Aussage über die eigene Unterbewertung.
Kursziele und Einstiegszonen
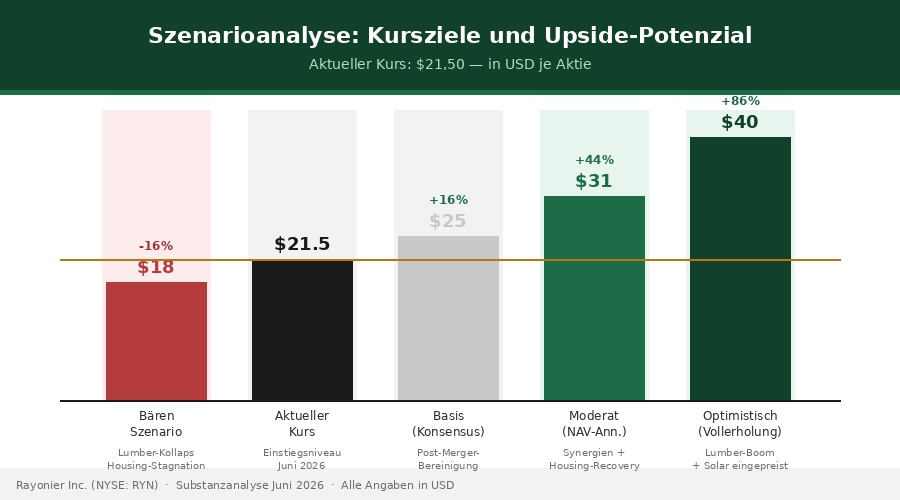
Basis-Szenario (Analysten-Konsensus):
$25 (+16%): post-Merger-Bereinigung, Lumber-Stabilisierung. Moderat (NAV-Annäherung): $31 (+44%): Synergien in der GuV, Wohnungsbau zieht an. Optimistisch:
$38–42 (+77–95%): Lumber-Recovery, Solar-Optionalität wird eingepreist. Immer noch unter dem 2022-Höchstkurs von $40.
Zone 1 ($20–23): Aktuelles Niveau, starkes Einstiegsfenster.
Zone 2 ($17–19): Falls Schnittholz weiter fällt, aggressiv aufstocken.
Zeitrahmen: 3–5 Jahre. Das ist kein Trade.
Fazit
Die fünf Pfeiler der Thesis in einem Satz: Man kauft 1,66 Millionen Hektar irreproduzierbares, biologisch wachsendes Landkapital mit einem Abschlag von 30–55% auf den Privatmarktpreis, vier Einnahmeströmen aus demselben Asset, $400 Mio. unsichtbarem Synergiewert und 32 Jahren ununterbrochener Dividendenhistorie, und wird dabei mit ~5% Rendite bezahlt, während man wartet.
Der Markt preist kurzfristige Unsicherheiten. Der Privatmarkt preist, was das Land wert ist. Diese Differenz ist die Opportunity.