A Copart (ticker CPRT na Nasdaq) é uma empresa norte‑americana líder global em leilões online de veículos usados e danificados, atuando como intermediária entre vendedores (principalmente seguradoras, bancos, locadoras e frotistas) e compradores no mundo inteiro. O negócio é intensivo em tecnologia, com plataforma digital que permite participação remota em leilões e gestão integrada de todo o ciclo do veículo, do sinistro à revenda ou sucata.
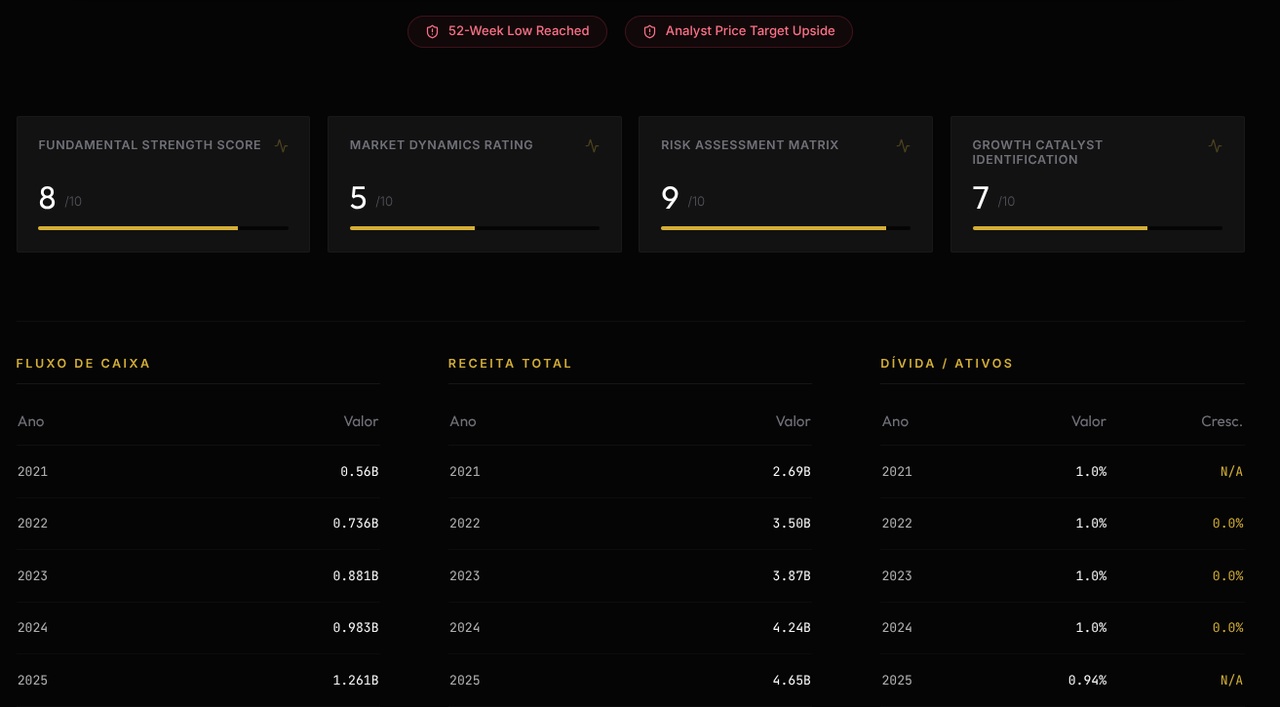
Fundamental Strength Score 8/10
A Copart ($CPRT (+5,55%) ) demonstra uma robusta saúde financeira.
Free Cash Flow tem crescido consistentemente nos últimos cinco anos, atingindo $1.261 mil milhões em 2025.
A receita também apresentou um crescimento sólido, passando de $2.69 mil milhões em 2021 para $4.65 mil milhões em 2025.
O P/E ratio atual de 23.45, embora não seja o mais baixo historicamente, está abaixo da média dos últimos 5 e 10 anos, sugerindo uma avaliação potencialmente mais atrativa.
Market Dynamics Rating 5/10
Ação da Copart tem enfrentado desafios, com uma queda de -31.78% no último ano e atingindo uma mínima de 52 semanas a $38.17 hoje à hora da publicação.
O sentimento de mercado é misto, com uma classificação de consenso de 'Manter' por parte dos analistas, baseada em 3 classificações de compra, 6 de manutenção e 2 de venda. Níveis de suporte chave encontram-se em $38.40 e $39.07, resistências estão em $39.51 e $39.98.
Risk Assessment Matrix 9/10
O risco associado à Copart é considerado baixo, principalmente devido à sua forte estabilidade financeira.
A empresa possui um Altman Z-Score impressionante de 26.53, indicando uma saúde financeira muito sólida e baixa probabilidade de falência.
A baixa relação Dívida/Ativos (0.94%) minimiza o risco financeiro.
Os riscos de mercado são mitigados pela liquidez da ação e movimentos controlados.
Growth Catalyst Identification7/10
A Copart opera num modelo de negócio resiliente, focado em leilões de veículos salvados, com uma forte posição de mercado.
O crescimento contínuo da receita e do Free Cash Flow demonstra a capacidade da empresa de expandir as suas operações e gerar valor.
A expansão da sua rede de terrenos e a qualidade dos serviços impulsionam o volume de veículos.
A inovação na sua plataforma de licitação virtual (VB3) continua a ser um motor de crescimento
Valuation Analysis (DCF & Multiples)
A análise de avaliação, baseada nas estimativas dos analistas, sugere um potencial de valorização significativo.
O preço atual de $38.17 está abaixo do preço-alvo mediano de $48.18, indicando um potencial de subida de +26.23% no cenário base.