
Bei dem nächsten Wert handelt es sich um $JEF (+1,85 %)
I. Der Deep Dive: Innerer Wert (Intrinsic Value)
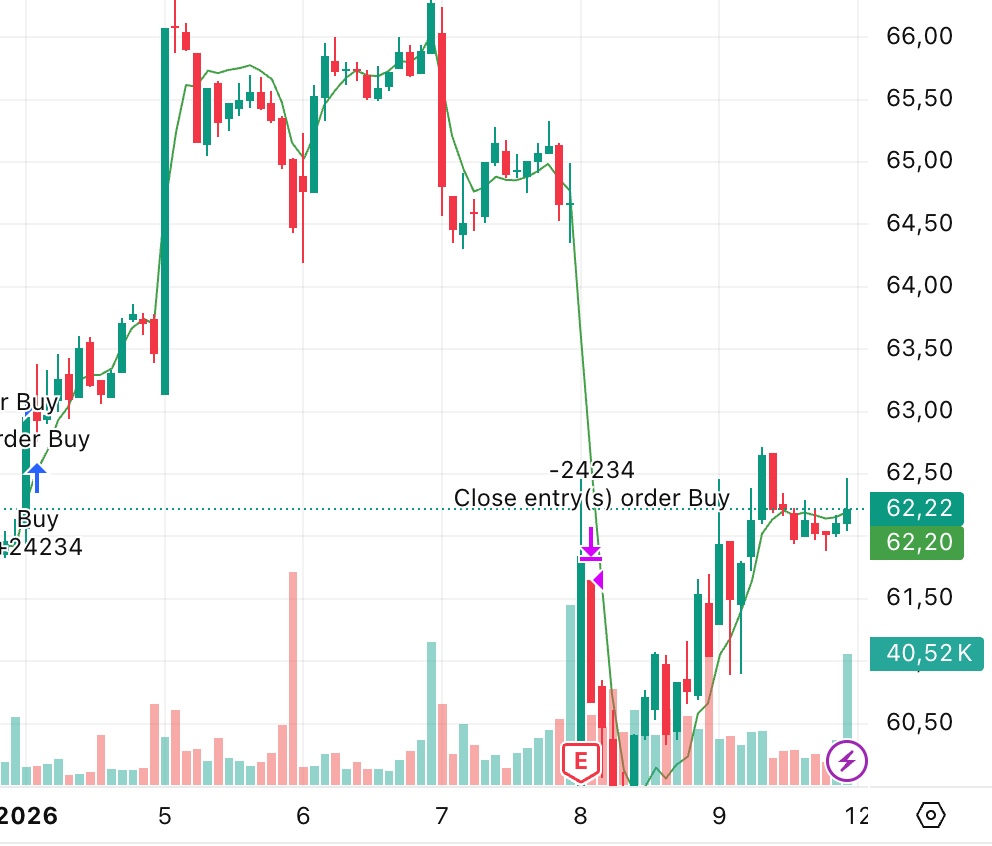
Die Bewertung von Jefferies ist derzeit ein Paradebeispiel für eine Unterbewertung durch Sondereffekte. Während der Aktienkurs bei ca. 62,20 $ konsolidiert, sprechen die fundamentalen Modelle eine andere Sprache.
1. DCF-Modell (Discounted Cash Flow)
Basierend auf den Cashflow-Prognosen für 2026 (Wachstumsrate ca. 12,4 % p.a.) ergeben sich zwei Szenarien:
- Base Case: Der faire Wert liegt bei ca. 121,84 $.
- Bull Case (Alpha Spread): Bei optimistischer Annahme der IPO-Welle wird der Wert sogar auf 131,14 $ taxiert.
- Realitäts-Check: Selbst konservativere Modelle (Simply Wall St) sehen einen fairen Wert von mindestens 70,00 $ bis 77,00 $.
2. Relative Bewertung (Multiples)
- KGV (P/E Ratio): Mit ca. 20,4x liegt Jefferies deutlich unter dem Branchenschnitt für US-Kapitalmärkte (25,6x).
- KBV (Price-to-Book): Jefferies handelt nahe seinem Buchwert (ca. 1,2x), während die Rentabilität der Investmentbanking-Sparte ein Multiple von 1,5x bis 1,8x rechtfertigen würde.
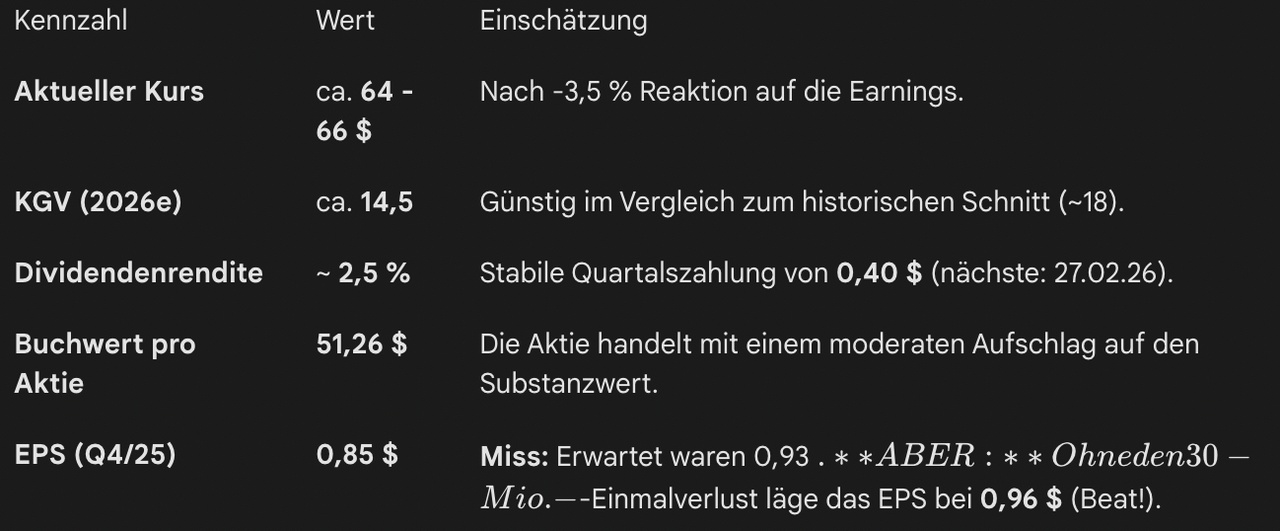
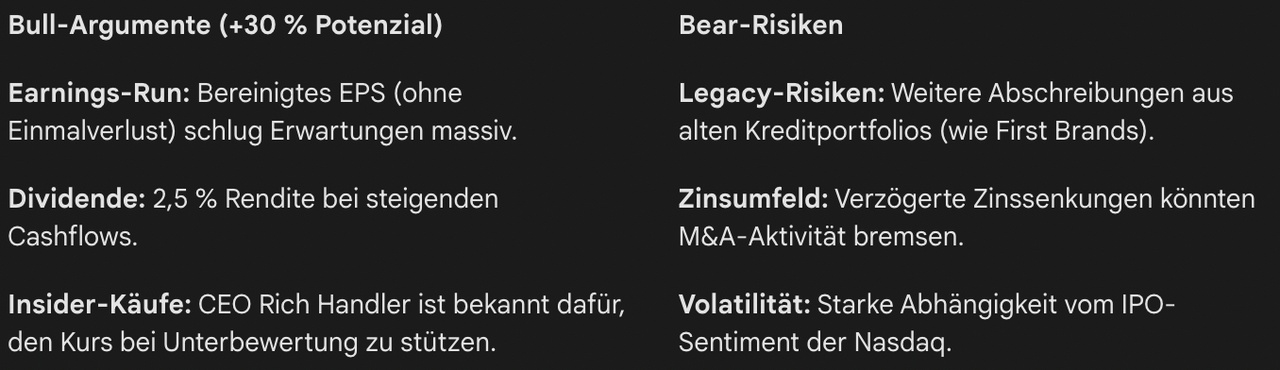
Zusammenfassung: Die Aktie ist nach dem DCF-Modell um fast 50 % unterbewertet. Der Markt zahlt derzeit für jeden Dollar Gewinn bei Jefferies deutlich weniger als bei der Konkurrenz.
II. Projekt-Pipeline: Die Motoren für 2026
Jefferies ist kein bloßer Zuschauer, sondern der „Architekt“ hinter den größten Deals des kommenden Quartals.
1. Das SMBC-Megaprojekt (Allianz-Integration)
Dies ist der wichtigste interne Werttreiber. Die strategische Allianz mit der japanischen Sumitomo Mitsui Banking Corp (SMBC) ist nun voll operativ:
- Kapitalhebel: Jefferies hat Zugriff auf 2,5 Mrd. $ an Kreditfazilitäten der SMBC.
- Marktanteile: Dies ermöglicht es Jefferies, bei großen M&A-Mandaten (Multi-Milliarden-Deals) als Finanzier aufzutreten – ein Bereich, der früher den „Bulge Bracket“ Banken (JP Morgan, Goldman) vorbehalten war.
2. Die „IPO-Renaissance“ (Equity Underwriting)
Jefferies hat sich als die Go-to-Bank für Tech- und Wachstumsfirmen positioniert. In der Pipeline für das 1. Halbjahr 2026 stehen:
- Fintech & Krypto: Vorbereitung der Börsengänge von Circle (USDC) und eToro (Nachfolgemandate).
- Healthcare: Über 9,4 Mrd. $ an ausstehenden Transaktionen allein im Sektor Gesundheit (Advisory & IPOs).
- Indien-Fokus: Jefferies begleitet derzeit massive Kapitalerhöhungen und IPOs im indischen Markt, der als der wachstumsstärkste für 2026 gilt.
3. Defense & Aerospace Picks
Passend zu meinen Beständen ($RDW (-5,24 %)
Redwire, $VOYG (-2,74 %)
Voyager) hat Jefferies gerade (Januar 2026) seine Top-Picks veröffentlicht:
- Leidos ($LDOS (+4,41 %)
) und L3Harris ($LHX (+2,65 %)
) sind ihre Favoriten für 2026. Jefferies hält hier die führenden Beratungs- und Analyse-Mandate.
Natürlich auch hier eine erste KI-Analyse, für eine Ausführlichere fehlt neben dem Studium momentan die Zeit. Werde mich in den nächsten Wochen aber mal ran trauen:)
Ich denke ich setze bei dem Wert am Montag mal eine erste Tranche. Gerade die IPO Welle dürfte interessant werden! Ganz nach dem Motto Eins, Zwo Risiko!


