AppLovin ($APP (-0,39 %)) ist keine klassische Ad-Tech-Aktie, sondern eine strukturelle Wette auf die KI-Monetarisierung des mobilen Internets — und zunehmend darüber hinaus.
Werbung ist hier nur das Vehikel. Der eigentliche Wert entsteht durch AXON, ein selbstlernendes KI-Modell, das mit jedem Datenpunkt besser wird und einen Netzwerkeffekt erzeugt, den kein Wettbewerber replizieren kann.
Daten statt Bauchgefühl, Performance statt Reichweite, Cashflow statt Wachstum um jeden Preis.
⚙️ Was macht AppLovin?
➡️ Core Business — KI-Werbeplattform:
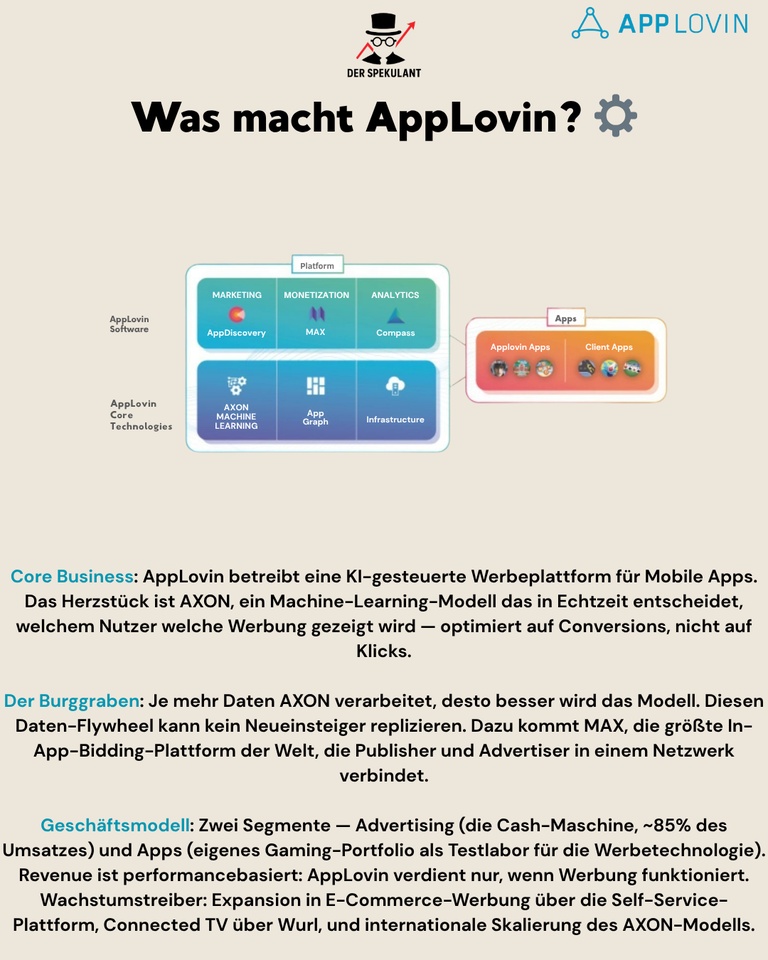
AppLovin betreibt eine KI-gesteuerte Werbeplattform für Mobile Apps. Das Herzstück ist AXON, ein Machine-Learning-Modell das in Echtzeit entscheidet, welchem Nutzer welche Werbung gezeigt wird — optimiert auf Conversions, nicht auf Klicks.
→ Technologieführerschaft + datengetriebener Burggraben.
➡️ MAX — die Bidding-Infrastruktur:
MAX ist die weltweit größte In-App-Bidding-Plattform. Publisher maximieren ihre Werbeerlöse durch Echtzeit-Auktionen. Je mehr Publisher, desto attraktiver für Advertiser — ein klassischer Netzwerkeffekt.
→ Plattform-Dominanz + Winner-takes-most-Dynamik.
➡️ Apps als Testlabor:
Das eigene Gaming-Portfolio (~15% des Umsatzes) dient als Live-Testumgebung für die Werbetechnologie. Neue AXON-Features werden intern validiert, bevor sie extern ausgerollt werden.
→ Innovationsvorsprung + First-Party-Daten.
➡️ Expansion in E-Commerce & CTV:
Die Self-Service-Plattform öffnet den adressierbaren Markt weit über Mobile Gaming hinaus. E-Commerce-Werbung ($200+ Mrd. Markt) und Connected TV über Wurl sind die nächsten Wachstumsfelder.
→ TAM-Verdopplung + neue Umsatzströme.
📊 Zahlen & Wachstum (Q4 2025 — gemeldet 11.02.26)
📈 Umsatz (Q4 2025):
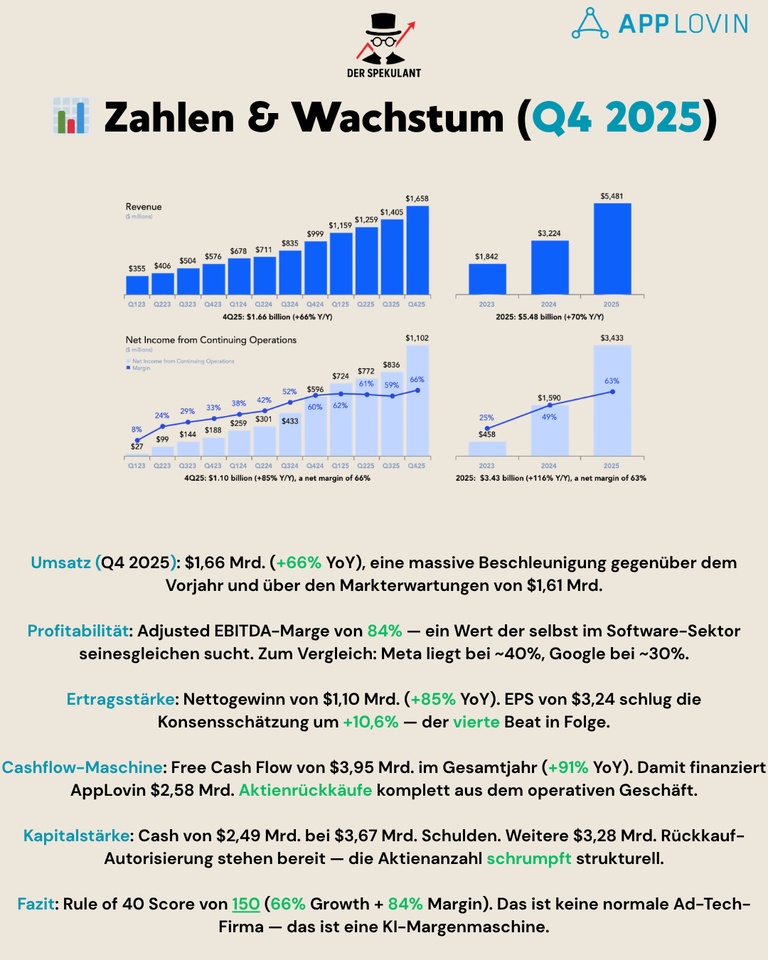
$1,66 Mrd. (+66% YoY), eine massive Beschleunigung gegenüber dem Vorjahr und über den Markterwartungen von $1,61 Mrd.
📊 Profitabilität:
Adjusted EBITDA-Marge von 84% — ein Wert der selbst im Software-Sektor seinesgleichen sucht. Zum Vergleich: Meta liegt bei ~40%, Google bei ~30%.
📈 Ertragsstärke:
Nettogewinn von $1,10 Mrd. (+85% YoY). EPS von $3,24 schlug die Konsensschätzung um +10,6% — der vierte Beat in Folge.
💰 Cashflow-Maschine:
Free Cash Flow von $3,95 Mrd. im Gesamtjahr (+91% YoY). Damit finanziert AppLovin $2,58 Mrd. Aktienrückkäufe komplett aus dem operativen Geschäft.
💎 Kapitalstärke:
Cash von $2,49 Mrd. bei $3,67 Mrd. Schulden. Weitere $3,28 Mrd. Rückkauf-Autorisierung stehen bereit — die Aktienanzahl schrumpft strukturell.
Fazit: Rule of 40 Score von 150 (66% Growth + 84% Margin). Das ist keine normale Ad-Tech-Firma — das ist eine KI-Margenmaschine.
🟢 Die Chancen
🟢 KI-Flywheel mit Netzwerkeffekt:
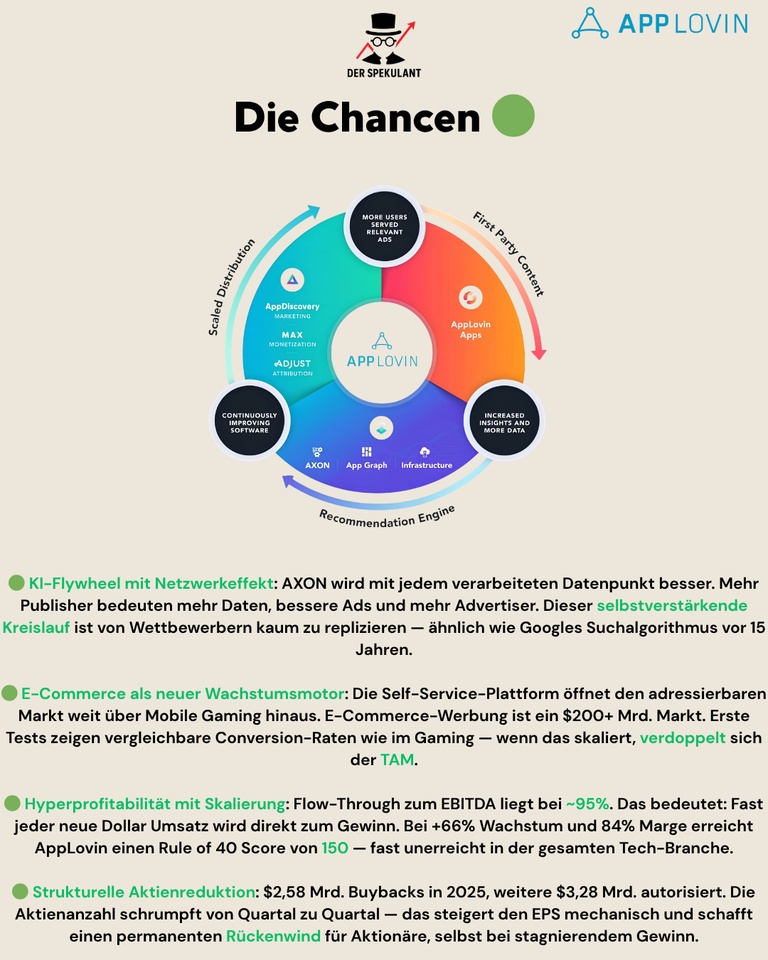
AXON wird mit jedem verarbeiteten Datenpunkt besser. Mehr Publisher bedeuten mehr Daten, bessere Ads und mehr Advertiser. Dieser selbstverstärkende Kreislauf ist kaum zu durchbrechen — ähnlich wie Googles Suchalgorithmus vor 15 Jahren.
🟢 E-Commerce als neuer Wachstumsmotor:
Die Self-Service-Plattform öffnet einen $200+ Mrd. Markt. Erste Tests zeigen vergleichbare Conversion-Raten wie im Gaming — wenn das skaliert, verdoppelt sich der TAM.
🟢 Hyperprofitabilität mit Skalierung:
Flow-Through zum EBITDA bei ~95%. Fast jeder neue Dollar Umsatz wird direkt zum Gewinn. Bei +66% Wachstum und 84% Marge gleichzeitig — das schaffen weltweit nur eine Handvoll Unternehmen.
🟢 Strukturelle Aktienreduktion:
$2,58 Mrd. Buybacks in 2025, weitere $3,28 Mrd. autorisiert. Die schrumpfende Aktienanzahl steigert den EPS mechanisch und schafft permanenten Rückenwind für Aktionäre.
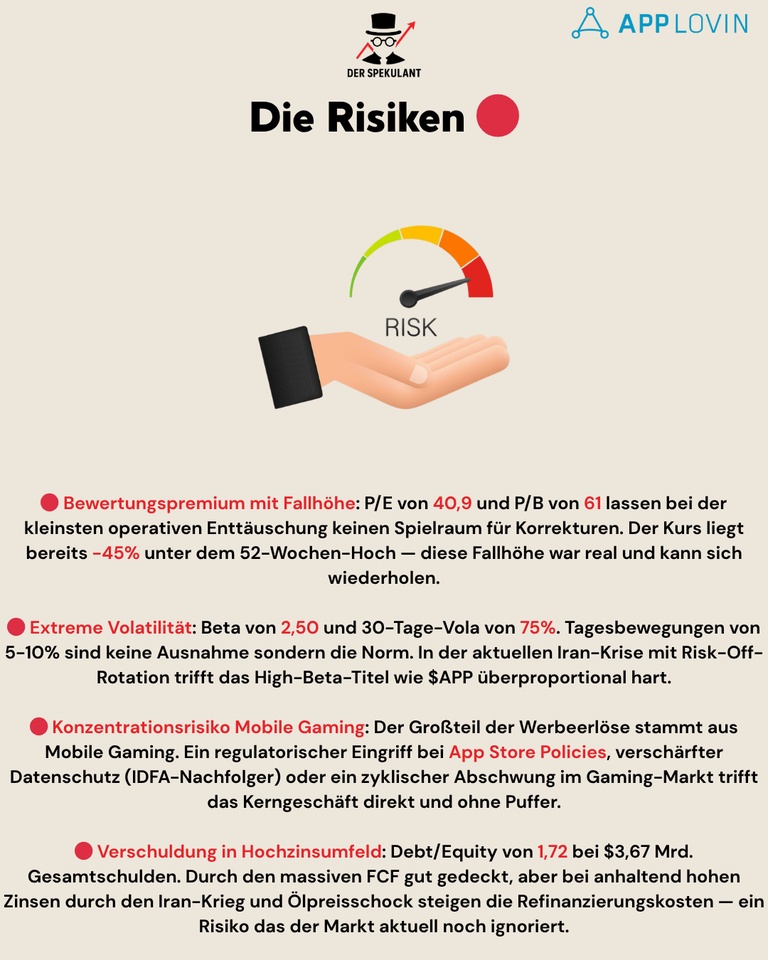
🔴 Die Risiken
⚠️ Bewertungspremium mit Fallhöhe:
P/E von 40,9 und P/B von 61 lassen bei der kleinsten Enttäuschung keinen Spielraum. Der Kurs liegt bereits -45% unter dem 52W-Hoch — diese Fallhöhe war real und kann sich wiederholen.
⚠️ Extreme Volatilität:
Beta von 2,50 und 30-Tage-Vola von 75%. Tagesbewegungen von 5-10% sind die Norm. In der aktuellen Iran-Krise trifft Risk-Off High-Beta-Titel wie $APP überproportional hart.
⚠️ Konzentrationsrisiko Mobile Gaming:
Der Großteil der Werbeerlöse stammt aus Mobile Gaming. Regulatorische Eingriffe bei App Store Policies, verschärfter Datenschutz oder ein Abschwung im Gaming-Markt treffen das Kerngeschäft direkt.
⚠️ Verschuldung in Hochzinsumfeld:
Debt/Equity von 1,72 bei $3,67 Mrd. Gesamtschulden. Durch den massiven FCF gut gedeckt, aber bei anhaltend hohen Zinsen durch den Ölpreisschock steigen die Refinanzierungskosten.
💡 Fazit & Ausblick
AppLovin ist keine klassische Ad-Tech-Aktie, sondern eine strukturelle Wette auf die KI-Monetarisierung des mobilen Internets.
🔹 Kurzfristig:
Sensibel für Tech-Sentiment, Bewertungskorrekturen und den Iran-Krieg bedingte Risk-Off-Rotation. Bei Beta 2,50 verstärkt APP jede Marktbewegung.
🔹 Langfristig:
Ein KI-Flywheel mit Netzwerkeffekten, extremer Profitabilität und einem adressierbaren Markt der gerade erst geöffnet wird.
🎯 Investment-Case:
Hebel auf KI-Werbung + Mobile Monetarisierung + E-Commerce-Expansion + Strukturelle Buybacks → operativ hochprofitabel, datengetrieben skalierbar, langfristig eine der spannendsten KI-Plattformen am Markt.
💬 Community-Frage:
👉 KI-Werbemonopol mit 84% Marge als langfristiger Compounder
oder
👉 bei Beta 2,50 und -45% vom Hoch aktuell zu riskant für einen Einstieg?
Bin gespannt auf eure Einschätzung 👇
🗞️ Newsletter: derspekulant.beehiiv.com