

Hallo meine Lieben,
heute möchte ich euch einen KI Profiteur vorstellen, aus einem Bereich wo ihn viele von euch nicht vermuten würden.
Eure Meinung, und die der Prompts, interessiert mich brennend.
LandBridge verwandelt sein Land in Texas in eine Cashflow-Maschine für die Ära der Künstlichen Intelligenz!
Wer im Goldrausch wirklich reich wurde, war selten der Goldsucher selbst, sondern derjenige, dem das Land gehörte, auf dem gegraben wurde. Genau dieses Prinzip wendet LandBridge im texanischen Permian-Becken an, nur dass heute nicht mehr Gold gegraben wird, sondern Öl, Wasser und zunehmend auch Rechenleistung.
Landbesitzunternehmen aus dem Energiesektor mit neuer Dienstleistung im Bereich von Rechenzentren
Die LandBridge Company (LB) wurde im Jahr 2008 gegründet und hat sich seitdem als bedeutender Akteur im Bereich Logistik & Transport sowie Ressourcenentwicklung (vor allem Öl und Gas) etabliert. Das Unternehmen wurde mit der Vision gegründet, Landressourcen effizient zu nutzen und nachhaltige Lösungen für Industrien wie Energie, Logistik und Immobilien zu schaffen. Ein bedeutender Meilenstein war der Börsengang am 28. Juni 2024. Der Hauptsitz des Unternehmens befindet sich in Texas.
LandBridge bietet eine Vielzahl von Dienstleistungen an, die darauf abzielen, die Bedürfnisse der Energie- und Industriebranchen zu erfüllen. Das Unternehmen besitzt über 315.000 Acres Landfläche im und um das Delaware-Becken in Texas und New Mexico, einer aktiven Region der Vereinigten Staaten für die Erschließung und Förderung von Erdöl und Erdgas. Seine Landfläche erstreckt sich über drei separate Gebiete, nämlich die Gebiete „Stateline“, „Northern“ und „Southern“. Die „Stateline Position“ umfasst rund 169.000 Acres Landfläche, die sich hauptsächlich in den Countys Loving, Reeves und Winkler in Texas sowie im Lea County in New Mexico in der Nähe und entlang der Staatsgrenze zwischen Texas und New Mexico befinden. Die „Northern Position“ umfasst Landflächen in den Countys Eddy und Lea in New Mexico sowie im Andrews County in Texas und besteht aus rund 61.000 Acres Landfläche sowie weiteren 33.000 Acres Landfläche. Das südliche Gebiet umfasst rund 87.000 Acres in den Counties Reeves, Ward und Pecos in Texas im Delaware-Becken.
Neben dem Energiethema unterstützt das Unternehmen auch andere kommerzielle und industrielle Entwicklungen auf seinen Ländereien, einschließlich Solarenergieerzeugung, Datenzentren und Abfallentsorgungseinrichtungen.
Zu den Hauptkonkurrenten zählen Unternehmen wie Cushman & Wakefield, ein globaler Immobiliendienstleister, der ähnliche Landmanagement- und Beratungsdienste anbietet, sowie CBRE, das ebenfalls in der kommerziellen Immobilien- und Infrastrukturbranche tätig ist. Außerdem ist Texas Pacific Land Corporation (TPL) zu nennen. Hierbei handelt es sich um ein börsennotiertes Unternehmen aus Texas, das ebenfalls erhebliche Flächen im Permian Basin besitzt und verwaltet.
LandBridge wird vom reinen Landbesitzer zum Multi‑Asset‑Play: Energie + Solar + Data‑Center‑Infrastructure. Der Markt spielt das Thema → relative Stärke.
🔥 LandBridge 2026 – Die wahre Bedeutung der Solar‑ und Rechenzentrums‑Deals
1) Western Midstream + DESRI → LandBridge wird zum Energie‑Infrastruktur‑Player
Die Vereinbarungen mit Western Midstream Partners LP und DESRI sind nicht einfach „irgendwelche Projekte“. Sie markieren eine strategische Neupositionierung des Unternehmens.
Was Western Midstream bedeutet
Western Midstream ist einer der größten Midstream‑Akteure im Permian Basin. Wenn LandBridge mit ihnen Verträge schließt, heißt das:
- LandBridge wird Teil der Pipeline‑ und Infrastruktur‑Wertschöpfung
- Landrechte werden dauerhaft monetarisiert
- Es entstehen langfristige, wiederkehrende Cashflows
- LandBridge wird für Öl‑&‑Gas‑Player unverzichtbar
Das ist ein klassischer „Moat Builder“.
Was DESRI bedeutet
DESRI ist ein führender Entwickler erneuerbarer Energieprojekte. Der Deal über 26.000 Hektar Solarfläche ist:
- gigantisch (vergleichbare Solarparks liegen bei 500–2.000 ha)
- ein Jahrzehnt‑Cashflow‑Treiber
- ein ESG‑Boost, der institutionelle Investoren anzieht
- ein zweites Geschäftsmodell neben Öl & Gas
Interpretation: LandBridge wird zu einem Energie‑Landlord, der sowohl fossile als auch erneuerbare Infrastruktur auf seinen Flächen zulässt — und daran verdient.
2) Einstieg in Rechenzentren → der Gamechanger für die Bewertung
Der erste Mietvertrag im Rechenzentrumsmarkt + 8 Mio. USD Anzahlung ist der Punkt, der die Wall Street elektrisiert.
Warum?
Rechenzentren brauchen genau das, was LandBridge besitzt:
- riesige, zusammenhängende Flächen
- Energieanschlüsse
- Wasserrechte
- Nähe zu Pipelines
- politische Stabilität (Texas/New Mexico)
- niedrige regulatorische Hürden
LandBridge hat all das — und zwar in Monopolqualität.
Was die 8 Mio. USD Anzahlung wirklich bedeuten
Das ist kein kleiner Pilot. Das ist ein Commitment eines großen Players, der LandBridge als Standort für AI‑/Cloud‑Infrastruktur akzeptiert.
Das öffnet drei neue Einnahmequellen:
Land‑Lease für Rechenzentren
Energie‑Lease (Solar + Gas)
Infrastruktur‑Lease (Wasser, Kühlung, Leitungen)
Das ist ein komplett neues Geschäftsmodell mit extrem hohen Margen.
3) Warum diese beiden Themen 2026 die Story dominieren
Die Wall Street liebt Unternehmen, die:
- monopolartige Assets besitzen
- mehrere Megatrends gleichzeitig spielen
- skalierbare, wiederkehrende Cashflows aufbauen
- nicht zyklisch sind
- AI‑Exposure haben
- Energie‑Exposure haben
LandBridge erfüllt 2026 alle sechs Kriterien.
Darum ist die Aktie stark.
Darum ist die Konsolidierung bullisch.
Darum wird LandBridge 2026 anders bewertet als 2024/2025.
🎯 Kerntakeaway
LandBridge ist 2026 kein Öl‑&‑Gas‑Landbesitzer mehr.
Es ist ein Multi‑Asset‑Infrastrukturunternehmen, das gleichzeitig Solar, Midstream und Rechenzentren monetarisiert.
Die beiden Deals + der Data‑Center‑Einstieg sind die strategische Transformation, die die Bewertung langfristig verändert.
Finanzergebnisse für das zweite Quartal 2026
- Umsatz von 66,8 Millionen US-Dollar, was einem Anstieg von 41 % im Jahresvergleich und 31 % im Quartalsvergleich entspricht
- Nettogewinn von 31,0 Millionen US-Dollar, was einem Anstieg von 68 % im Jahresvergleich und 74 % im Quartalsvergleich entspricht, und einer Nettogewinnmarge von 46 %
- Bereinigtes EBITDA(1) von 59,8 Millionen US-Dollar, was einem Anstieg von 41 % im Jahresvergleich und 33 % im Quartalsvergleich entspricht, und einer bereinigten EBITDA-Marge(1) von 89 %
- Cashflow aus laufender Geschäftstätigkeit von 41,4 Millionen US-Dollar, was einem Anstieg von 11 % im Jahresvergleich und 1 % im Quartalsvergleich entspricht
- Free Cashflow(1) von 40,2 Millionen US-Dollar, was einem Anstieg von 11 % im Jahresvergleich entspricht
- Operativer Cashflow-Marge von 62 % Free Cashflow-Marge(1) von 6
- Angekündigte vierteljährliche Bardividende von 0,12 US-Dollar pro Aktie
Jüngste Highlights
- LandBridge verzeichnet weiterhin wachsende und beschleunigte Dynamik in seiner West-Texas-Digitalinfrastruktur-These:
- LandBridge befindet sich derzeit in LOI-, Options- oder Endstadienverhandlungen mit 7 Strom- und Digitalinfrastrukturpartnern, was ein Potenzial von über 10 GW Stromerzeugung darstellt. Abschluss einer Vereinbarung zum Erwerb von 560 Acres Eigentumsfläche unter der Northern Delaware Basin Mülldeponie in Lea County, New Mexico, für eine Gesamtsumme von 20 Millionen US-Dollar. Die Transaktion wird voraussichtlich im dritten Quartal 2026 abgeschlossen.
- 1) Bekanntgabe, dass der Vorstand einstimmig die Umwandlung und Verlagerung des Unternehmens von einer Delaware Limited Liability Company zu einer Texas Corporation nach der positiven Empfehlung des zuvor angekündigten Sonderausschusses unabhängiger Direktoren genehmigt hat.
LandBridge Aktie auf Rekordhoch: Barron’s-Bericht und Umstrukturierung beflügeln Kurs
- Investing.com
- 20. Aug. 2026
LandBridge könnte sich nach Ansicht eines erfahrenen Investors zu einem der attraktivsten Vehikel für ein konzentriertes Engagement im US-Energiesektor entwickeln. Das Unternehmen kombiniert strategisch gelegene Midstream-Infrastruktur mit einem erheblichen Landbesitz und einer Bilanz ohne Verschuldung
Earnings Call: LandBridge meldet Rekordumsatz für Q2 2026 – Aktie legt um 4,7 % zu
- Investing.com
- 06. Aug. 2026
05. August 2026 um 16:10 Uhr
LandBridge gibt Ergebnisse des zweiten Quartals 2026 bekannt
02. April 2026 um 08:30 Uhr
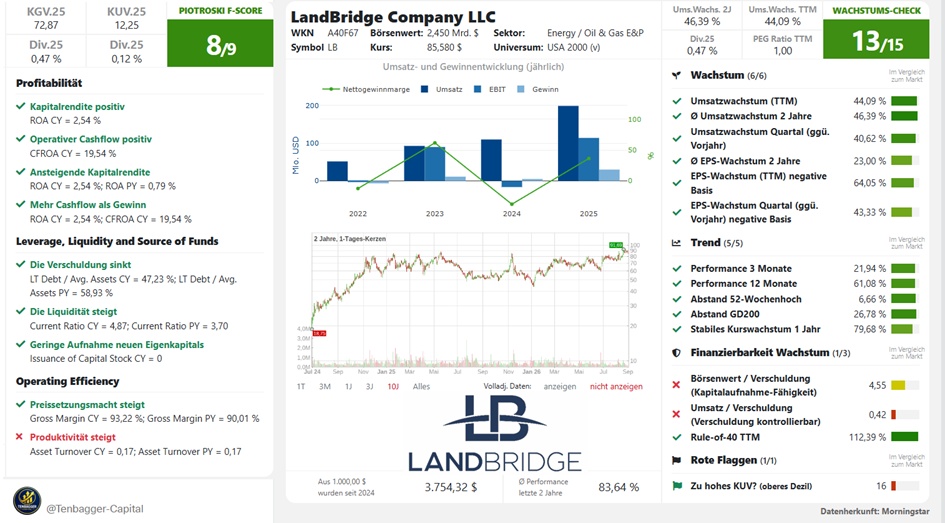
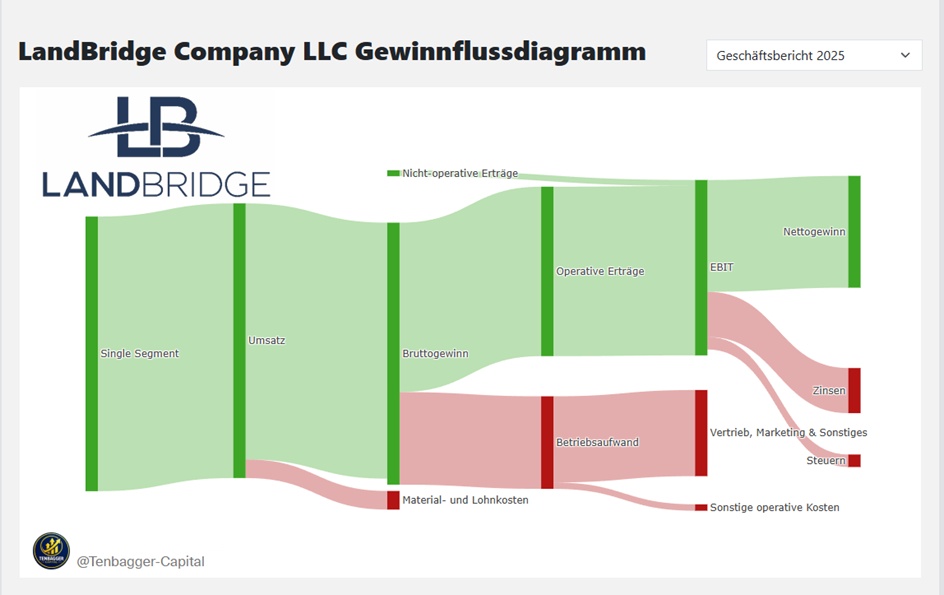
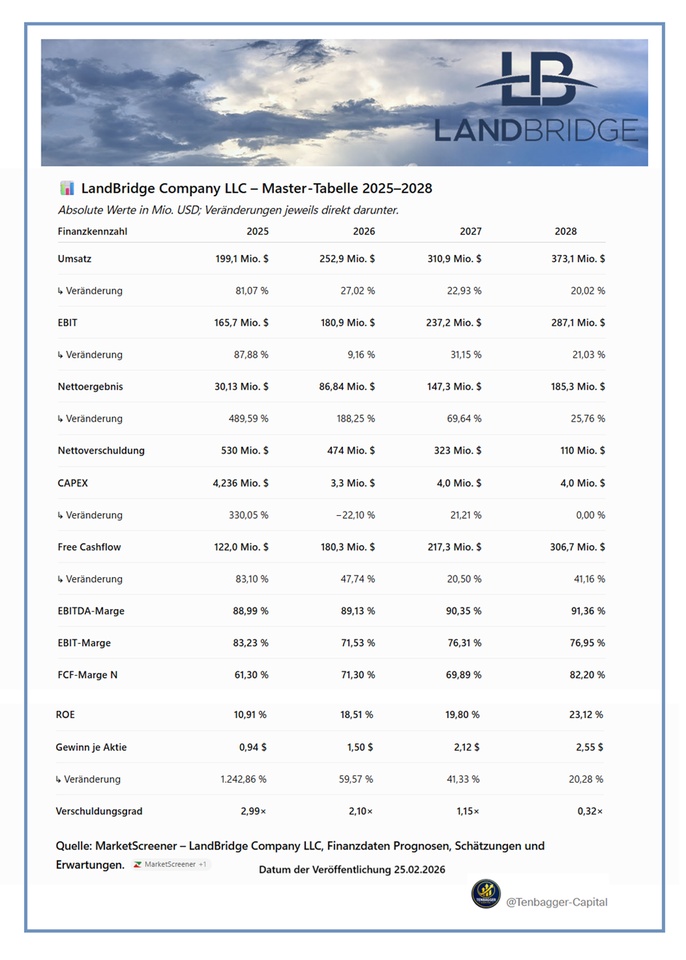
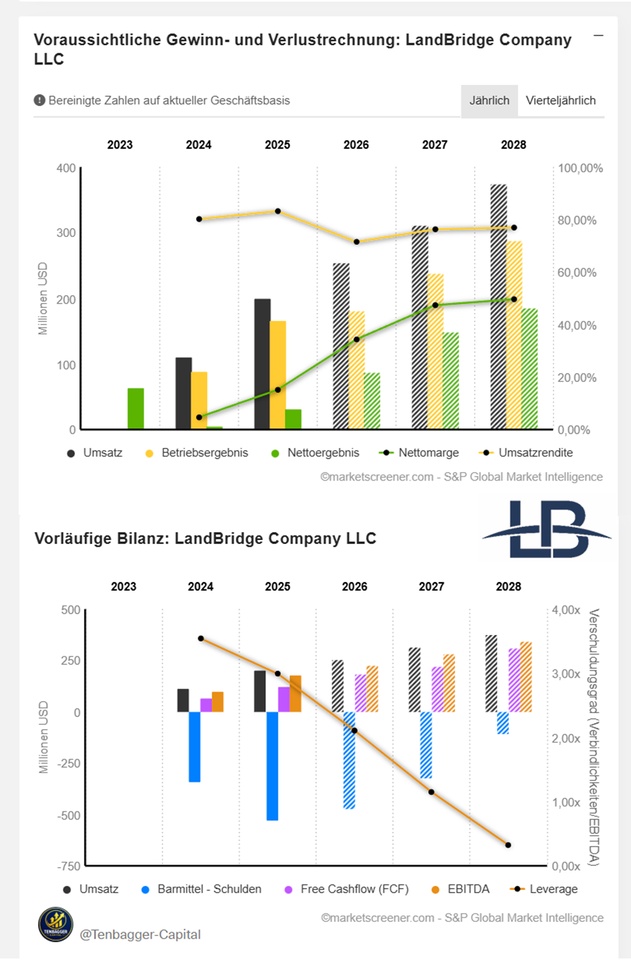
🔎 Entwicklung auf einen Blick – LandBridge Company LLC
Umsatz:
199,1 → 252,9 → 310,9 → 373,1 Mio. $
➡️ kontinuierliches Wachstum von rund 20–27 % pro Jahr.
EBIT:
165,7 → 180,9 → 237,2 → 287,1 Mio. $
➡️ Nach dem moderateren Anstieg 2026 beschleunigt sich das EBIT-Wachstum wieder deutlich.
Nettoergebnis:
30,13 → 86,84 → 147,3 → 185,3 Mio. $
➡️ massiver Gewinnsprung über den gesamten Zeitraum.
Free Cashflow:
122,0 → 180,3 → 217,3 → 306,7 Mio. $
➡️ Besonders stark: Der FCF wächst schneller als der Umsatz und erreicht 2028 eine außergewöhnlich hohe Größenordnung.
Nettoverschuldung:
530 → 474 → 323 → 110 Mio. $
➡️ Schuldenabbau um rund 79 % bis 2028.
Verschuldungsgrad:
2,99× → 2,10× → 1,15× → 0,32×
➡️ Die Bilanz soll sich damit dramatisch verbessern.
FCF-Marge:
61,30 % → 71,30 % → 69,89 % → 82,20 %
➡️ Extrem hohe Cashflow-Generierung.
ROE:
10,91 % → 18,51 % → 19,80 % → 23,12 %
➡️ Die erwartete Eigenkapitalrendite steigt kontinuierlich.
⭐ Mein Gesamtbild
LandBridge zeigt in den MarketScreener-Prognosen eine sehr starke Kombination aus Wachstum + Cashflow + Entschuldung:
📈 Umsatz wächst
📈 Gewinne wachsen stark
💰 FCF steigt überproportional
📉 Nettoverschuldung fällt massiv
📉 Verschuldungsgrad fällt von 2,99× auf 0,32×
📈 ROE steigt auf über 23 %
Der entscheidende Punkt: Die Story wird nicht nur von Umsatzwachstum getragen. Gleichzeitig soll die Cashflow-Generierung massiv zunehmen und die Verschuldung nahezu verschwinden. Das macht die Prognose bis 2028 fundamental ausgesprochen interessant.
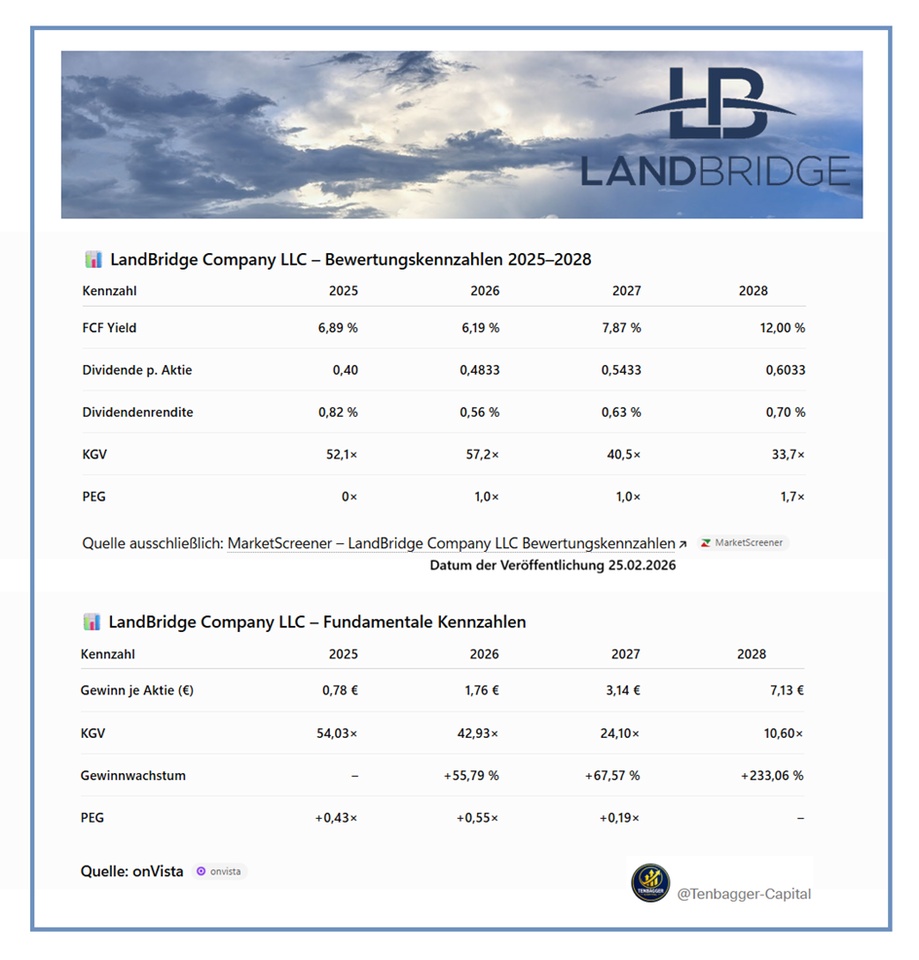
🔎 Entwicklung (Quelle onVista)
EPS: 0,78 € → 7,13 €
KGV: 54,03× → 10,60×
Gewinnwachstum: bis +233,06 % im Jahr 2028
PEG: 2027 mit 0,19× besonders niedrig.
Damit ist die Entwicklung auf Basis dieser onVista-Zahlen sehr stark: Der Gewinn je Aktie steigt massiv, während sich das KGV gleichzeitig deutlich reduziert.
Hinweis: onVista kann seine Schätzwerte laufend aktualisieren. Deine Tabelle entspricht daher exakt dem von dir bereitgestellten Screenshot.
🔎 Entwicklung auf einen Blick (Quelle Market Screener)
- FCF Yield: 6,89 % → 12,00 % → sehr deutliche Verbesserung.
- Dividende je Aktie: 0,40 → 0,6033 → kontinuierliches Wachstum.
- KGV: 52,1× → 57,2× → 40,5× → 33,7× → Bewertung wird trotz steigender Gewinne günstiger.
- PEG: 0× → 1,0× → 1,0× → 1,7×.
- Dividendenrendite: bleibt mit 0,56–0,82 % niedrig.
Kurzfazit: Bei LandBridge ist besonders die Kombination aus steigendem FCF Yield und deutlich fallendem KGV bis 2028 interessant. Die Aktie bleibt aber auch 2028 mit 33,7× Gewinn hoch bewertet.
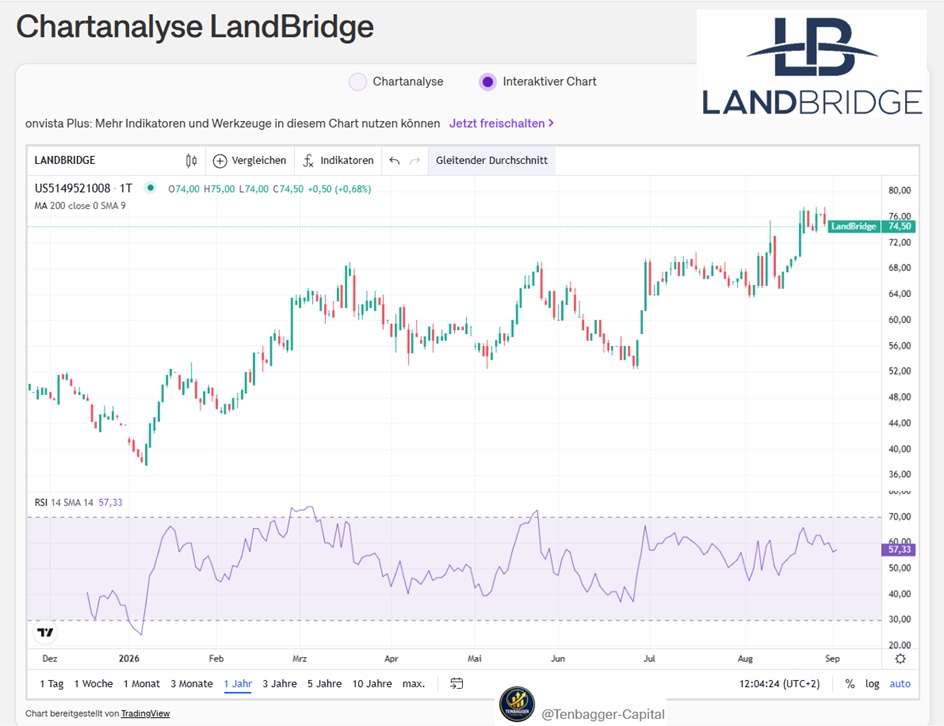
02.09.2026 13:13:52 •
gettex (EUR)
74,50 EUR


