

Unsere bisherige Serie rund um unsere Anlagestrategie ist inzwischen abgeschlossen. Trotzdem möchten wir euch auch weiterhin freitags interessanten und hoffentlich hilfreichen Content bieten.
Deshalb wollen wir künftig immer mal wieder zwei Unternehmen aus einem ähnlichen Markt- oder Themenbereich direkt miteinander vergleichen.
Dabei schauen wir unter anderem auf Geschäftsmodell, Bewertung, Dividende, Chancen, Risiken und mögliche Einstiegsbereiche.
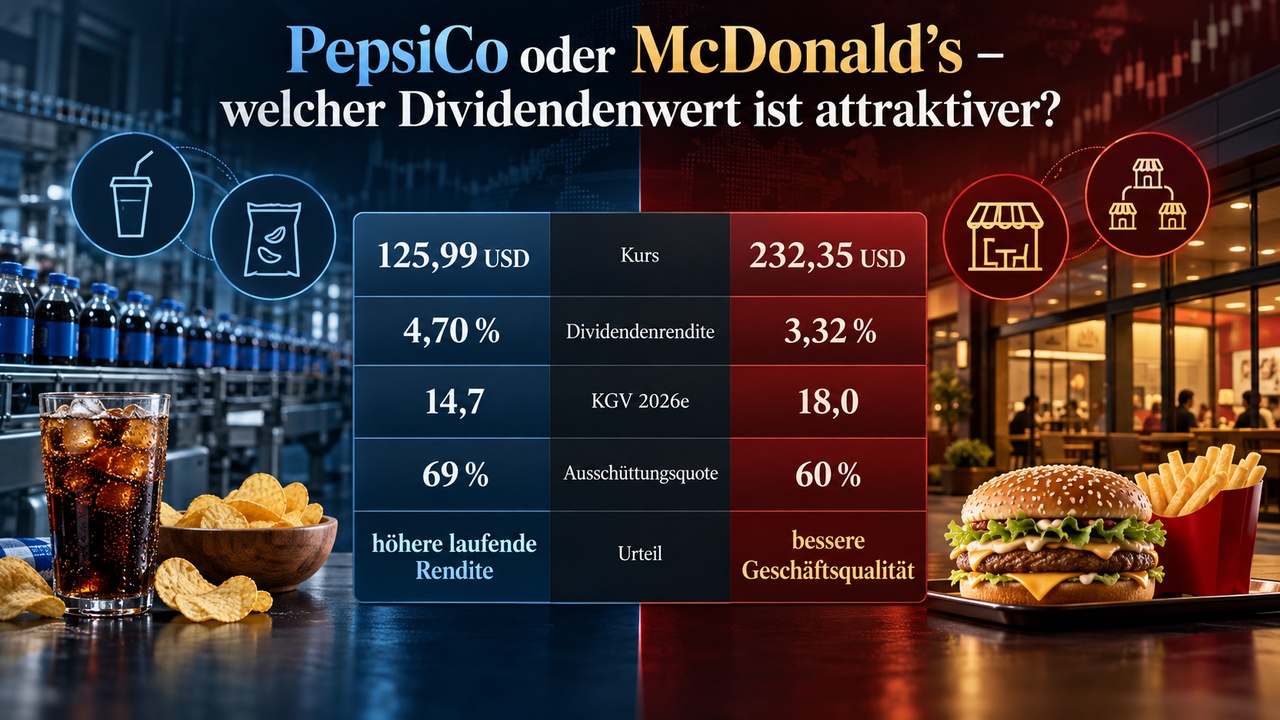
Den Anfang machen heute PepsiCo $PEP (-0,67 %) und McDonald’s $MCD (-0,25 %) – zwei bekannte Qualitätsunternehmen aus dem defensiven Konsumbereich, deren Aktien zuletzt deutlich unter Druck geraten sind. Welche Aktie erscheint aktuell attraktiver, wo liegen die jeweiligen Stärken und Schwächen und lohnt sich bei den heutigen Dividendenrenditen bereits ein Einstieg?
Ich selber bin am Überlegen hier einzusteigen, gebe aber hier keine Handelsempfehlung ab :)
Geschäftsmodelle und Wettbewerbsvorteile
PepsiCo
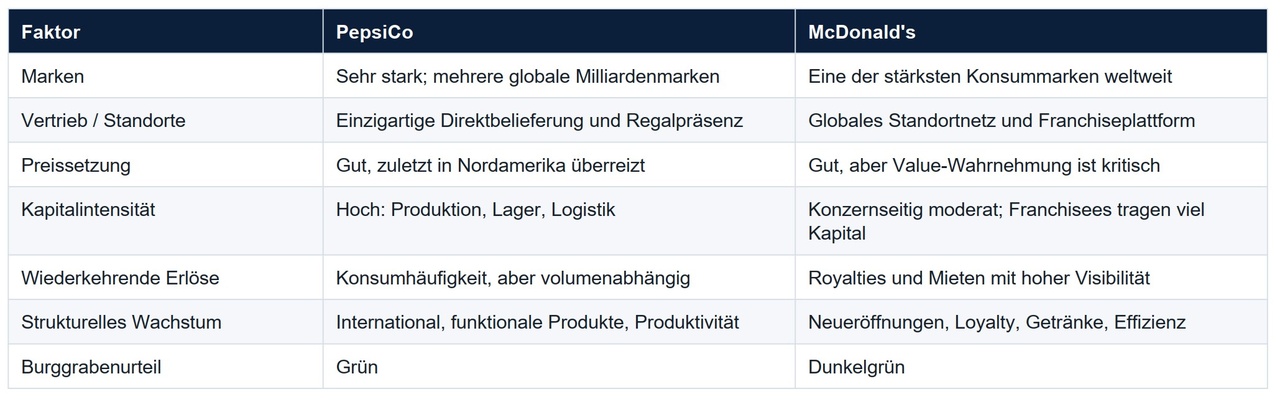
PepsiCo verbindet globale Getränke mit salzigen Snacks und weiteren Convenience-Produkten. Die Stärke besteht nicht nur aus Marken wie Pepsi, Gatorade, Lay's, Doritos und Cheetos, sondern auch aus Produktion, Logistik, Direktbelieferung und Regalpräsenz. Händler können auf diese Produkte kaum verzichten. PepsiCo verteilt Marketing- und Logistikkosten über mehrere Kategorien und profitiert von hoher Wiederkaufsfrequenz sowie globaler Reichweite.
McDonald's
McDonald's ist wirtschaftlich weniger ein Restaurantbetreiber als ein globaler Franchisegeber und Immobilienpartner. Das Unternehmen erzielt wiederkehrende Gebühren und Mieten, während Franchisenehmer einen großen Teil der Investitionen und des operativen Risikos tragen. Marke, Standortnetz, Einkaufsmacht, digitale Plattform, Immobilienzugang und standardisierte Abläufe bilden einen außergewöhnlich schwer kopierbaren Burggraben.
Warum sind beide Aktien gefallen
PepsiCo
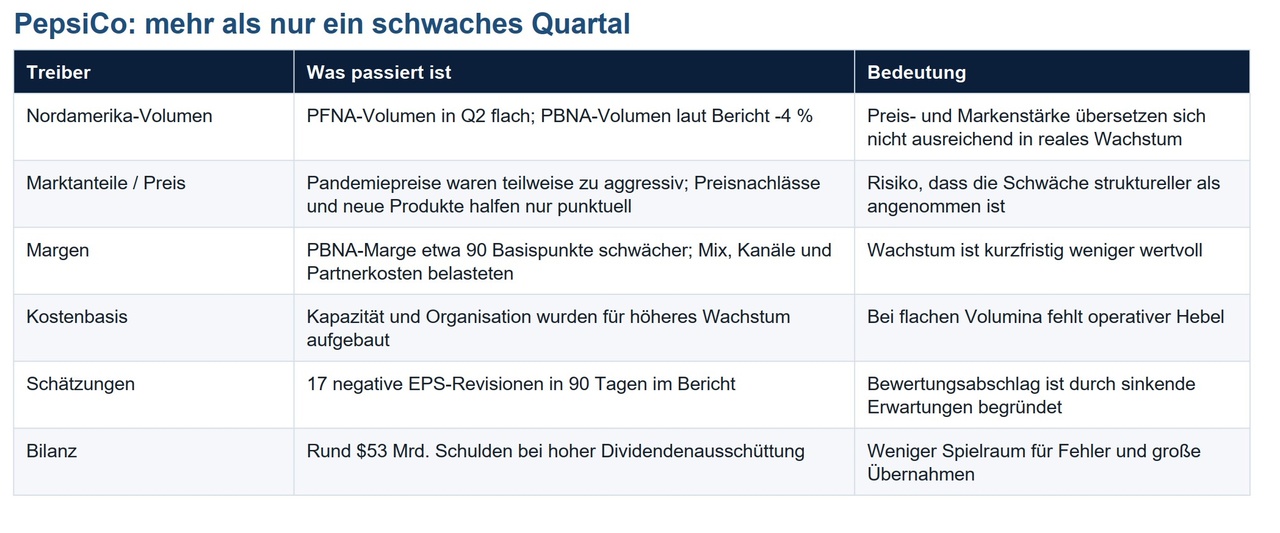
Der Rückgang ist nicht nur die Reaktion auf ein einzelnes schwaches Quartal. Das Kernproblem liegt in Nordamerika. In den Snacks stagnierte das Volumen, bei den Getränken war es rückläufig. Nach den kräftigen Preiserhöhungen der Pandemiezeit reagierten Verbraucher preissensibler, während Rabatte und neue Produkte den Absatz bislang nur punktuell stabilisierten. Gleichzeitig wurden Kapazitäten und Kostenstrukturen für stärkeres Wachstum aufgebaut. Bei flachen Volumina fehlt dadurch operativer Hebel.
McDonald's
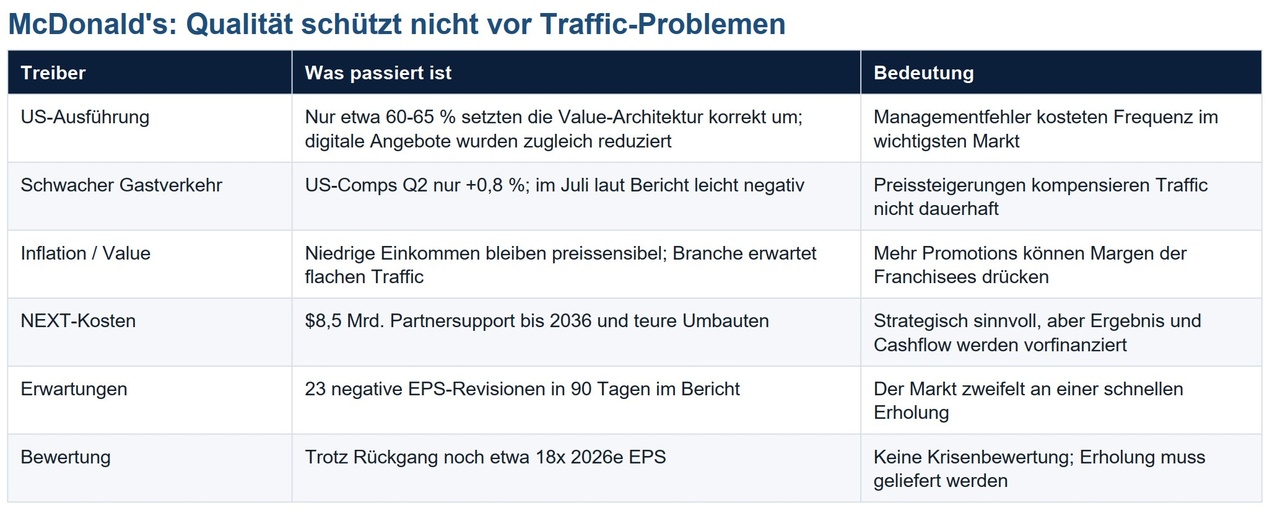
Bei McDonald's ist die Schwäche stärker eine Mischung aus nachlassendem Kundenverkehr, Ausführungsfehlern und hohen Zukunftsinvestitionen. In den USA wurde die Value-Architektur nicht in allen Restaurants korrekt umgesetzt, während digitale Angebote gleichzeitig zurückgefahren wurden. Preisbewusste Kunden reagierten empfindlich. Hinzu kommt das langfristige NEXT-Programm, für das McDonald's seine Partner bis 2036 mit insgesamt 8,5 Mrd. USD unterstützen will.
Wichtig:
Weder PepsiCo noch McDonald's ist ein verlustreiches Unternehmen.
Die Kursverluste beruhen vor allem auf enttäuschten Wachstumserwartungen, schwacher Volumen- beziehungsweise Traffic-Dynamik und einer niedrigeren Bewertung der künftigen Gewinne.
PepsiCo Finanzqualität und Dividende
Dividendencheck PepsiCo
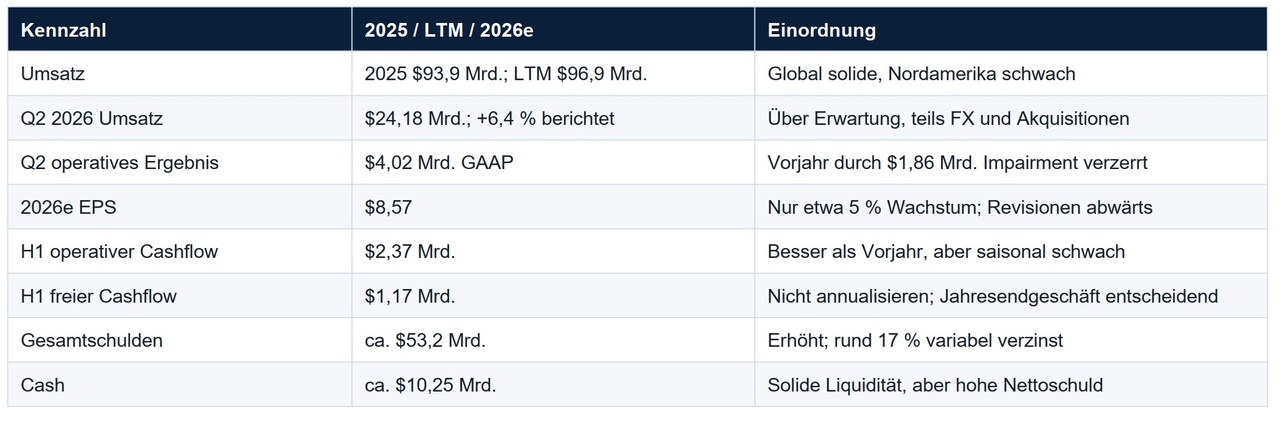
Die Dividende ist grundsätzlich sicher, solange sich das operative Geschäft stabilisiert. PepsiCo plant für 2026 rund 7,9 Mrd. USD Dividenden und etwa 1,0 Mrd. USD Aktienrückkäufe. Ohne bessere Volumen- und Cashflowentwicklung sind kräftige künftige Erhöhungen allerdings unwahrscheinlich.
Wichtigste Chancen bei PepsiCo
- Das internationale Geschäft entwickelt sich robuster als Nordamerika.
- Gemeinsame Logistik und Produktivitätsprogramme können Kosten senken.
- Siete, poppi und funktionale Produkte verbessern das Portfolio.
- Aktivistischer Druck kann Portfoliofokus und Kapitalallokation beschleunigen.
- Eine Normalisierung der US-Volumina hätte bei der niedrigen Bewertung starken Ergebnishebel.
McDonald's Finanzqualität und Dividende
Dividendencheck McDonald's
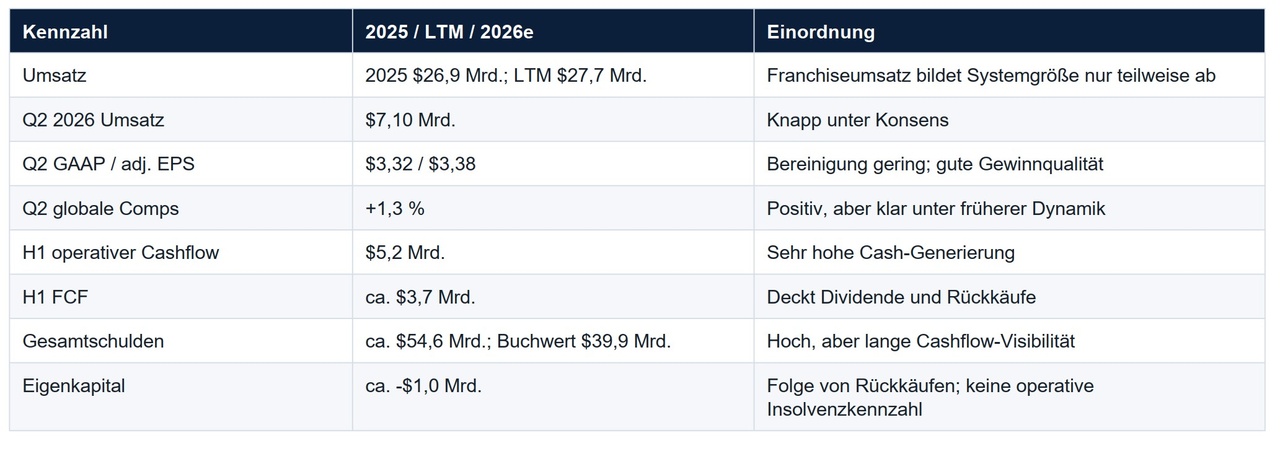
Die Dividende von McDonald's ist trotz der hohen Verschuldung besser abgesichert. Das negative bilanzielle Eigenkapital ist hauptsächlich das Ergebnis jahrzehntelanger Ausschüttungen und Aktienrückkäufe und nicht Ausdruck eines verlustreichen Geschäfts. Entscheidend bleiben Zinsdeckung, Laufzeiten und die wirtschaftliche Gesundheit der Franchisenehmer.
Wichtigste Chancen bei McDonald's
- Neue Restaurants können ab 2027 rund 2,5 Prozent zum jährlichen Systemwachstum beitragen.
- Loyalty und digitale Bestellungen erhöhen Wiederkaufsrate und Personalisierung.
- Das Getränkekonzept bietet zusätzliche Tageszeiten und Umsatzanlässe.
- NEXT soll Beschaffung und Abläufe vereinfachen und langfristig die Marge stärken.
- Eine bessere Value-Ausführung kann die US-Gastfrequenz relativ schnell stabilisieren.
Bewertung
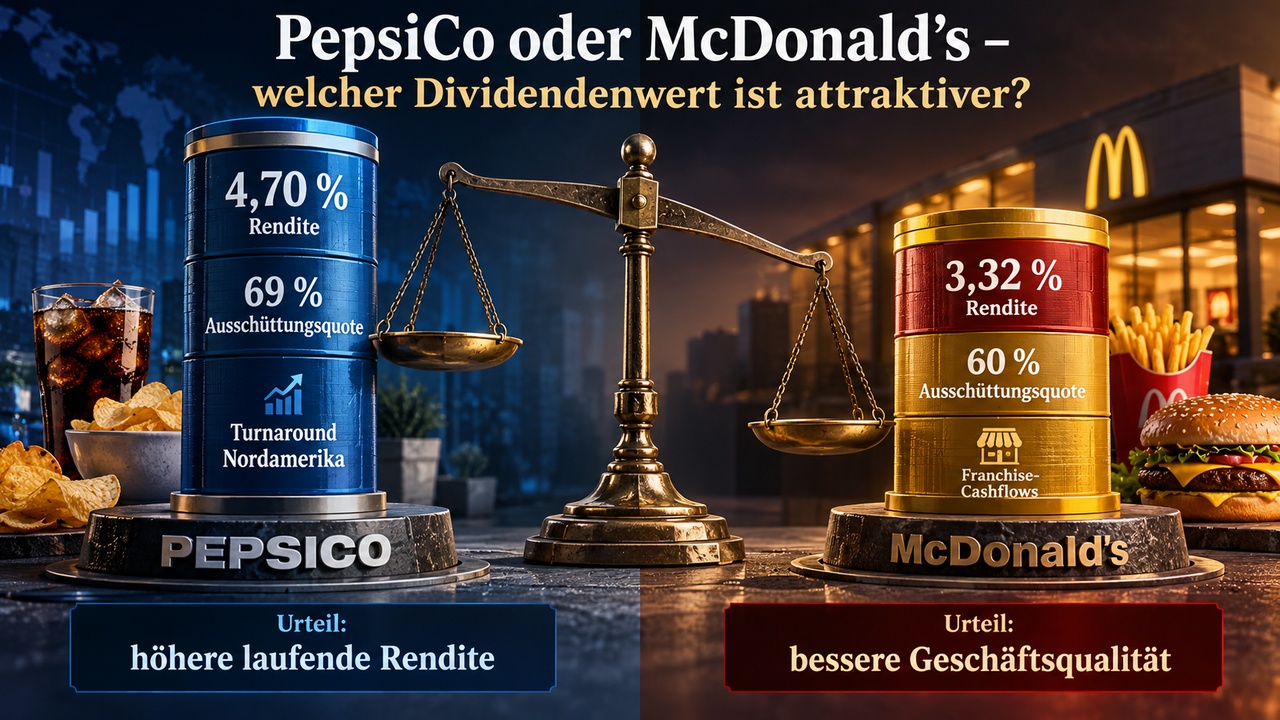
Der Marktpreis liegt bei beiden Aktien ungefähr im Bereich des konservativen Basisszenarios. PepsiCo bietet rechnerisch etwas mehr Aufwärtspotenzial, McDonald's dafür die robustere Cashflowqualität. Das Bear-Risiko bleibt erheblich, falls Volumen, Gastfrequenz oder Margen länger unter Druck stehen.
Charttechnik und Einstieg PepsiCo
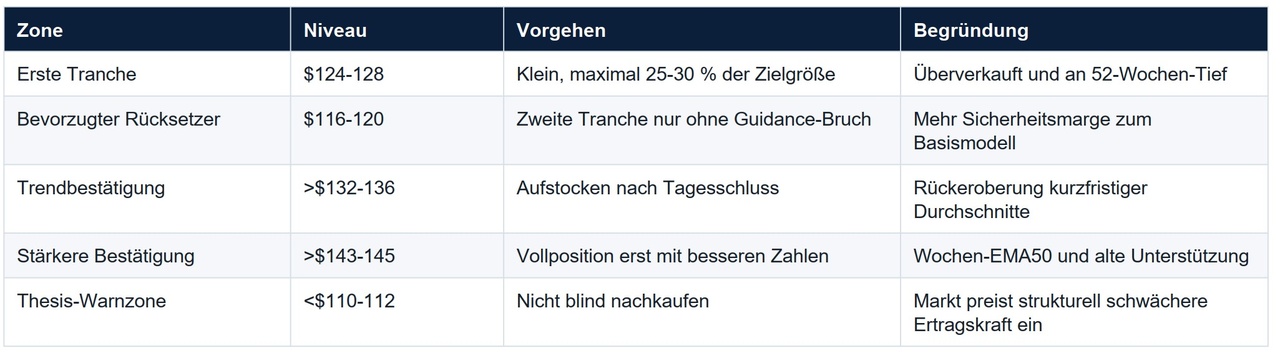
PepsiCo befindet sich im intakten Abwärtstrend. Tages- und Wochenkurs liegen unter den relevanten 50- und 200-Perioden-Durchschnitten. Ein Tages-RSI um 24 und ein Wochen-RSI um 30 zeigen starke Überverkauftheit, aber noch keinen bestätigten Boden. Der MACD bleibt negativ.
Bei einer reinen Rebound-Position liegen mögliche erste Gewinnmitnahmen bei 139 bis 145 USD und eine zweite Zone bei 152 bis 160 USD. Ein fundamentaler Thesisbruch wären eine erneute Guidance-Senkung, anhaltende Marktanteilsverluste, dauerhaft unzureichende Dividendendeckung oder weiter steigende Nettoverschuldung trotz schwachen Wachstums.
Charttechnik und Einstieg McDonald's
McDonald's ist technisch noch stärker ausverkauft. Tages- und Wochen-RSI liegen ungefähr bei 24 beziehungsweise 23. Der Kurs notiert deutlich unter den relevanten gleitenden Durchschnitten, der MACD bleibt negativ und im Wochenchart ist noch keine belastbare Umkehrformation erkennbar.
Bei einer reinen Rebound-Position liegt eine erste Reduzierungszone zwischen 255 und 270 USD. 282 bis 295 USD wäre ohne klar verbesserte US-Gastfrequenz und bestätigte NEXT-Ökonomie eine zweite Bewertungszone. Ein Thesisbruch wären dauerhaft negative Gästezahlen, deutlich schwächere Franchisee-Ökonomie, unerwartet höherer Partnersupport oder eine Dividende, die nur noch durch zusätzliche Verschuldung gedeckt wird.
Priorisierte Risiken
Bei beiden Unternehmen bestehen einige Risiken, die man vor einem möglichen Einstieg berücksichtigen sollte.
Ein wesentliches Risiko ist die weiterhin hohe Preissensibilität der Verbraucher.
Die Wahrscheinlichkeit dafür schätzen wir als hoch ein, ebenso die möglichen Auswirkungen. Betroffen wären sowohl PepsiCo als auch McDonald’s, da beide Unternehmen darauf angewiesen sind, Preissteigerungen durchzusetzen, ohne dabei zu viele Kunden oder Absatzmengen zu verlieren.
Bei PepsiCo liegt ein besonderes Risiko im nordamerikanischen Geschäft. Sollte der Turnaround dort nicht gelingen, könnten Absatzvolumen, Marktanteile und Margen länger unter Druck bleiben. Die Wahrscheinlichkeit dafür ist mittel bis hoch, die möglichen Auswirkungen wären hoch.
Bei McDonald’s besteht dagegen das Risiko, dass die Franchisenehmer die Investitionen und Umbauten im Rahmen der NEXT-Strategie nicht im geplanten Umfang finanzieren können. Die Wahrscheinlichkeit dafür ist derzeit mittel, die möglichen Auswirkungen wären jedoch hoch. In diesem Fall müsste McDonald’s seine Partner möglicherweise stärker unterstützen, was den eigenen Cashflow belasten würde.
Ein weiteres Risiko sind steigende Rohstoff-, Lohn-, Energie- und Verpackungskosten. Die Wahrscheinlichkeit dafür ist mittel bis hoch, ebenso die mögliche Belastung. PepsiCo wäre vor allem über Rohstoffe, Produktion, Transport und Verpackungen betroffen, McDonald’s insbesondere über Lebensmittelpreise, Löhne und die wirtschaftliche Situation seiner Franchisenehmer.
Auch die hohe Verschuldung beider Unternehmen sollte nicht unterschätzt werden. Sollten die Zinsen länger auf einem hohen Niveau bleiben, könnten Refinanzierungen teurer werden und den finanziellen Spielraum einschränken.
Die Wahrscheinlichkeit dieses Risikos ist mittel, die möglichen Auswirkungen sind mittel bis hoch. Betroffen wären beide Unternehmen.
Veränderte Gesundheitstrends und der zunehmende Einsatz von Medikamenten zur Gewichtsreduktion wie GLP-1-Präparaten könnten das Konsumverhalten langfristig verändern. Die Wahrscheinlichkeit und die möglichen Auswirkungen schätzen wir jeweils als mittel ein.
PepsiCo könnte davon stärker betroffen sein, da ein geringerer Konsum von Snacks und zuckerhaltigen Getränken einen größeren Teil des Portfolios treffen würde.
McDonald’s ist stärker von regulatorischen Risiken betroffen. Dazu gehören beispielsweise strengere Vorgaben für Werbung, Ernährung, Arbeitsbedingungen sowie der mögliche Einsatz automatisierter oder personalisierter Preisgestaltung.
Die Wahrscheinlichkeit und die Auswirkungen schätzen wir jeweils als mittel ein.
Schließlich bestehen bei beiden Unternehmen Währungs- und geopolitische Risiken.
Da PepsiCo und McDonald’s weltweit tätig sind, können ungünstige Wechselkurse, Handelskonflikte, Lieferkettenprobleme oder politische Spannungen die Ergebnisse belasten. Sowohl die Wahrscheinlichkeit als auch die möglichen Auswirkungen schätzen wir derzeit als mittel ein.
Klare Schlussentscheidung
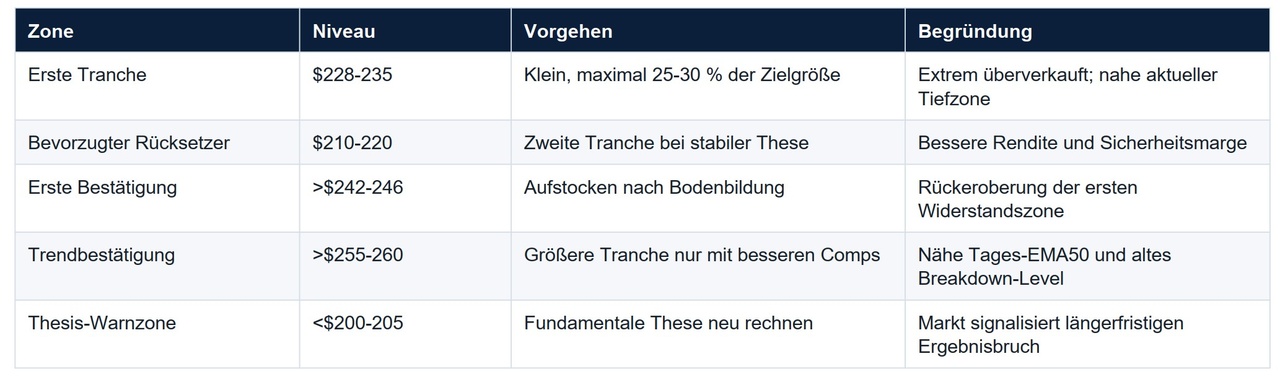
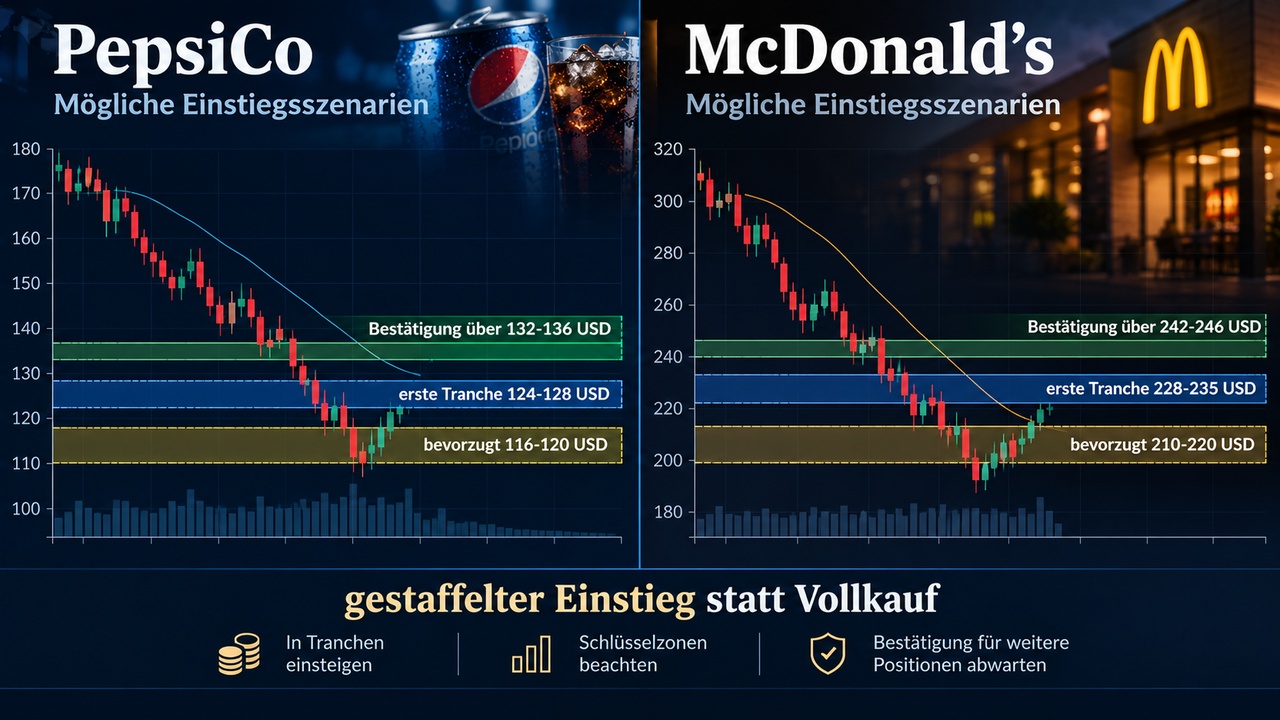
McDonald's $MCD (-0,25 %) ist der bevorzugte Kauf. Die Aktie verbindet eine inzwischen attraktive Dividendenrendite mit besserer Ausschüttungsdeckung, einem kapitalleichteren Geschäftsmodell und einem nachvollziehbaren langfristigen Wachstumspfad. Der Kurs um 232 USD ist für eine erste kleine Tranche vertretbar. Die überzeugendere Sicherheitsmarge liegt bei 210 bis 220 USD oder nach einer bestätigten Bodenbildung oberhalb von 242 bis 246 USD.
PepsiCo $PEP (-0,67 %) ist bei 124 bis 128 USD ebenfalls interessant, vor allem für laufendes Einkommen. Die höhere Rendite entschädigt jedoch für den unsichereren Nordamerika-Turnaround und den engeren Cashflowpuffer. Vor den Q3-Zahlen sollte eine Position deshalb nur klein eröffnet oder zunächst abgewartet werden.
und natürlich alle anderen :)


