Guten Morgen meine Lieben,
gestern bin ich ja bei CECO $CECO (+1,9 %) eingestiegen.
Deshalb wollte ich euch heute noch einmal meine Beweggründe erklären.
CECO befand sich schon länger auf meiner Watch, weil ich meiner Meinung nach in deren Geschäftsmodell viel Potential sehe.
Zu CECO gab es ja von mir auch schon eine Unternehmensvorstellung.
Wieso investiere ich gerade jetzt, obwohl der komplette Markt doch gerade etwas verrückt spielt. Und bei CECO Unsicherheit wegen der Fusion besteht.
CECO Environmental kündigt strategische Fusion mit der Thermon Group an und schafft damit einen globalen Industrieführer bei der Bereitstellung missionskritischer Umwelt- und Wärmelösungen
24. Februar 2026
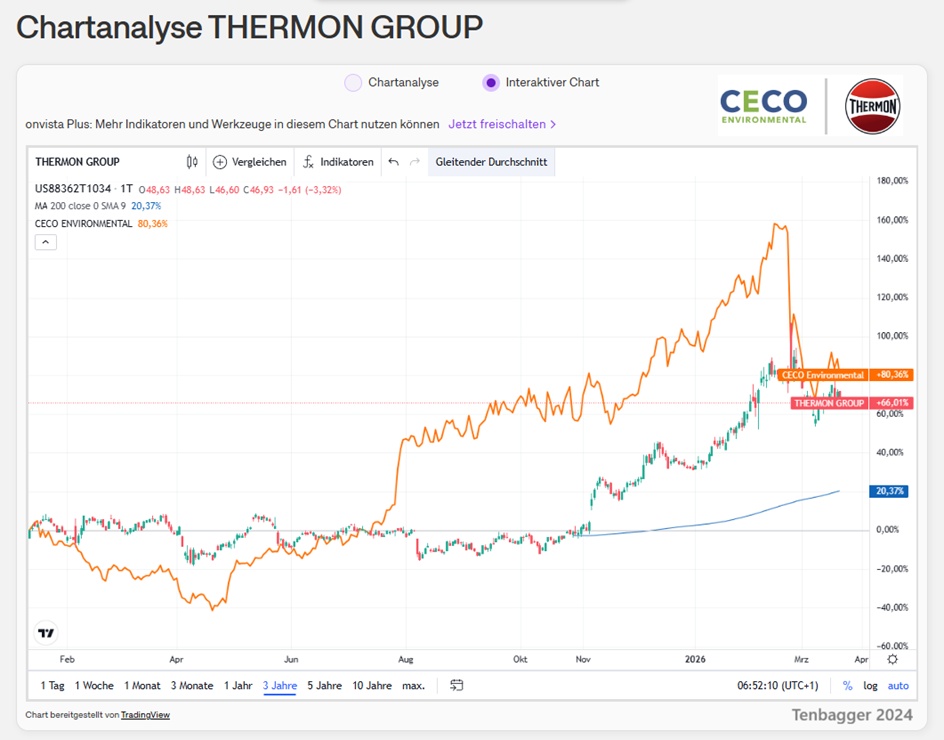
Das Unternehmen hat nach der Bekanntgabe der Fusion bis heute fast 30% Kursverlust gehabt. Obwohl sehr gute Zahlen vorgelegt wurden.
Weil es vielleicht menschlich ist, sofort die Risiken zu sehen und skeptisch zu sein.
(Vielleicht liegt es in der Evolution, und könnte mit Verlustängsten begründet sein)
⚠️ Risiken
- Verwässerung: CECO gibt Aktien aus, wodurch bestehende Aktionäre verwässert werden (CECO hält nach Fusion 62,5 %).
- Finanzierungsrisiken: Die Transaktion enthält einen Cash‑Anteil → potenziell höhere Verschuldung.
- Integrationsrisiko: Zwei Unternehmen mit unterschiedlichen Kulturen und Systemen müssen zusammengeführt werden.
Doch ich sehe die Vorteile, ganz klar überwiegen. Und deshalb habe ich jetzt den Kursrutsch zum Einstieg genutzt.
"NO RISK, NO FUN"
🔹 Kernaussagen der Fusion CECO – Thermon
🧩 Strategische Bedeutung
- CECO und Thermon fusionieren zu einem globalen Industrieführer für Umwelt‑, Prozessheizungs‑ und Wärmelösungen.
- Transaktionswert: ca. 2,2 Mrd. USD (Aktien + Bargeld).
- Das kombinierte Unternehmen bleibt unter dem Namen CECO Environmental bestehen.
🚀 Industrielle & technologische Vorteile
- Ergänzt CECOs Umwelt- und Emissionslösungen um Thermons starke Position in Prozessheizung, Heat Tracing und Temperaturmanagement.
- Stärkt die Präsenz in langfristigen Wachstumstrends wie Energiewende, Dekarbonisierung, Infrastruktur, industrielle Transformation.
- Bietet Kunden eine breitere Palette missionskritischer Lösungen (Luftqualität, Emissionskontrolle, Wasseraufbereitung, thermisches Management).
💰 Finanzielle Effekte
- Erwartete Kostensynergien: ~40 Mio. USD jährlich innerhalb von 36 Monaten.
- Höhere Diversifikation durch stärkeren Anteil an Aftermarket- und Kurzzyklusgeschäft.
- Erwartetes zweistelliges nachhaltiges Wachstum durch breitere Marktpräsenz.
👥 Unternehmensstruktur & Führung
- CEO bleibt Todd Gleason (CECO).
- Der neue Vorstand enthält zwei Thermon‑Direktoren.
- Eigentumsverteilung nach Abschluss: CECO 62,5 %, Thermon 37,5 %.
📈 Angebot für Thermon-Aktionäre
Drei Wahlmöglichkeiten pro Aktie (mit Allokationsmechanismen):
- 10 USD Cash + 0,6840 CECO-Aktien (Standard, wenn keine Wahl getroffen wird).
- 63,89 USD Cash.
- 0,8110 CECO-Aktien.
- Impliziter Wert der Standardoption: 63,13 USD pro Aktie (26,8 % Aufschlag).
📅 Zeitplan
- Abschluss der Transaktion erwartet Mitte 2026, vorbehaltlich regulatorischer und Aktionärsfreigaben.
👍 Positiv
- Massive Portfolio‑Erweiterung: Thermon stärkt CECO in Prozessheizung, Temperaturmanagement und Heat Tracing — alles Bereiche mit strukturellem Wachstum (Energiewende, Dekarbonisierung, Infrastruktur).
- Höhere Diversifikation: Mehr Aftermarket‑Umsätze → stabilere Cashflows.
- Skaleneffekte: 40 Mio. USD Synergien verbessern Margen und Cashflow.
- Stärkere Marktposition: CECO wird zu einem globalen Anbieter für Umwelt‑ und thermische Lösungen — ein attraktives, wachsendes Segment.
- 🎯 Fazit für CECO‑Aktionäre
- Langfristig potenziell sehr wertsteigernd — aber Integration und Verschuldung müssen sauber gemanagt werden.
🟧 Strategische Gesamtwirkung
🌍 Industrieposition
- Das neue CECO wird zu einem führenden Anbieter für Umwelt‑, Emissions‑ und thermische Lösungen.
- Starke Exposure zu Energiewende, Infrastruktur, Dekarbonisierung, Industrialisierung — alles langfristige Wachstumstreiber.
💵 Finanzielle Wirkung
- Synergien + breitere Kundenbasis + Aftermarket‑Anteil → stabilere, höhere Margen.
- Potenzial für zweistelliges Wachstum, wie CECO selbst betont
Als kurzfristigen GAMECHANGER sehe ich noch, dass beide Unternehmen die ÖL- und Gasindustrie bedienen.
Des weiteren bedient Thermon noch die Halbleiterindustrie.
Meine Lieben,
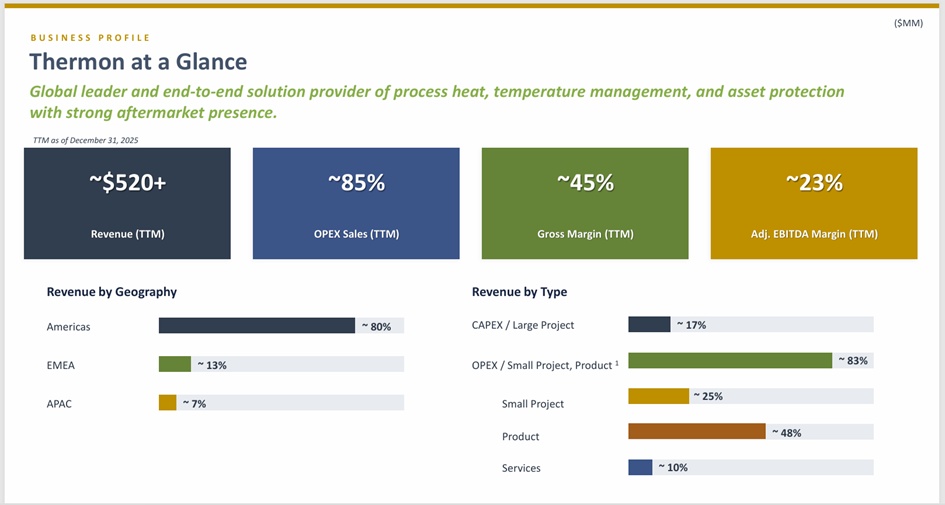
deshalb möchte ich euch jetzt im nächsten Teil noch die Thermon Group kurz vorstellen.
Ich möchte euch bitten eure Meinung zu meiner neuen Investition gerne in den Kommentaren zu schreiben.
Teilt ihr hier meine Einschätzung, dass die Chancen und Synergien der Fusion größer sind, als das Risiko?
Hier haben sich zwei Champions gefunden.
Weltmarktführer in der industriellen Prozessheizung
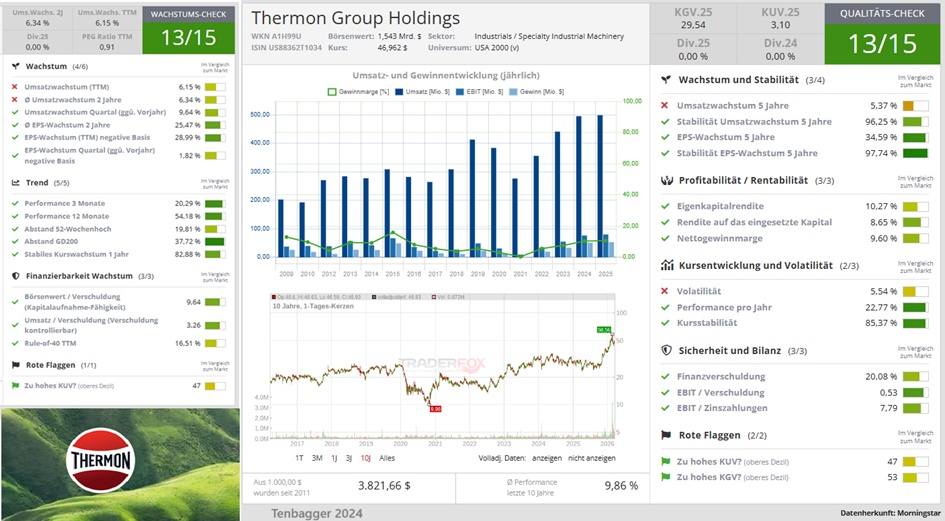
Thermon Group Holdings, Inc. bietet Lösungen für die industrielle Prozessbeheizung an. Das Unternehmen hat sich auf die Bereitstellung von Komplettlösungen für die Durchflusssicherung, Prozessbeheizung, Temperaturerhaltung, Frostschutz und Umweltüberwachung spezialisiert. Die fortschrittlichen industriellen Heiz- und Filtrationslösungen des Unternehmens umfassen verschiedene Kategorien, wie z.B. Umwelterwärmung (unter den Markennamen Ruffneck, Norsemen und Catadyne), Prozesswärme (unter dem Markennamen Caloritech), Filtration (unter dem Markennamen 3L Filters), Schienen- und Transitverkehr (unter den Markennamen Hellfire, Velocity, ArcticSense und anderen) und Heizkessel (unter den Markennamen Vapor Power, Precision Boilers und Caloritech). Das Unternehmen bietet eine umfassende Produktpalette an, zu der Heizgeräte, Elektroden- und Gaskessel, Heizkabel, industrielle Heizdecken und verwandte Produkte, temporäre Stromversorgungslösungen und Rohrbündel gehören. Außerdem bietet es Dienstleistungen an, zu denen Engineering-, Installations- und Wartungsdienste gehören, sowie Software, zu der Auslegungsoptimierung und drahtlose und Netzwerkkontrollsysteme gehören.
Mitarbeiterzahl: 1.568
CECO Environmental + Thermon Group — Strategic Combination
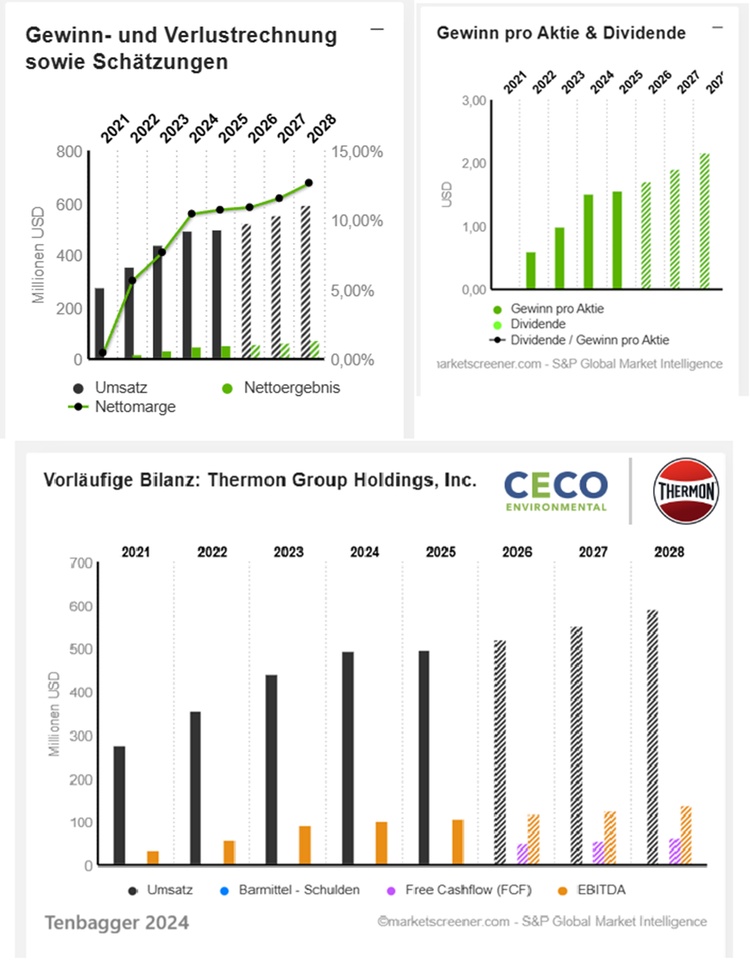
USD in Millionen
Schätzungen
Jahr Umsatz Veränderung
2025 498,2 0,72 %
2026 523,3 5,03 %
2027 554,4 5,95 %
2028 591,2 6,64 %
Jahr EBIT Veränderung
2025 79,76 5,82 %
2026 82,78 3,8 %
2027 94,71 14,4 %
2028 107,7 13,68 %
Jahr Nettoergebnis Veränderung
2025 53,52 3,74 %
2026 57,11 6,72 %
2027 64,24 12,49 %
2028 74,76 16,36 %
Nettoverschuldung nicht vorhanden
Jahr Free Cashflow Veränderung
2026 52,1
2027 56,1 7,68 %
2028 64,6 15,15 %
Jahr EBITDA-Marge EBIT-Marge
2025 21,92 % 16,01 %
2026 22,57 % 15,82 %
2027 22,71 % 17,08 %
2028 23,68 % 18,21 %
Jahr Gewinn p Aktie Veränderung
2025 1,57 3,97 %
2026 1,718 9,43 %
2027 1,914 11,41 %
2028 2,17 13,38 %
Jahr KGV PEG
2025 17,7x 4,45x
2026 27,3x 2,9x
2027 24,5x 2,1x
2028 21,6x 1,6x
Marktwert 1.542
Anzahl der Aktien (in Tausend) 32.848
Datum der Veröffentlichung 22,05,2025