7Mon.·

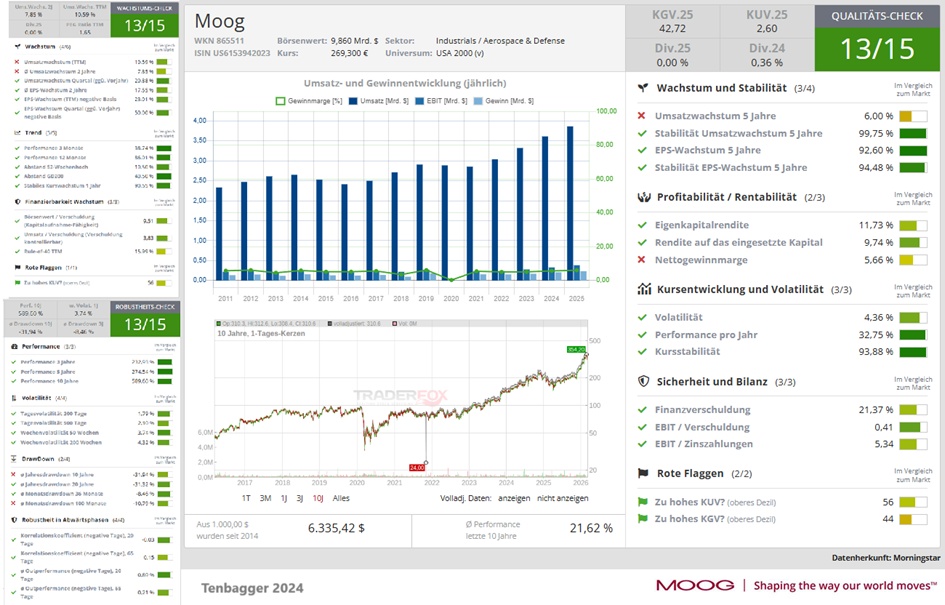
Dreimal 13 Punkte, Alles im 🟢grünen Bereich🟢. Nachtarbeit für die Community

Hallo meine Lieben,

ich habe euch ja die letzte Zeit ein paar spannende Satellitenbetreiber und Weltraumaktien vorgestellt.


Und gestern konnte ich in Kommentaren lesen, dass es in diesem Bereich sehr schwierig ist gute Margen, und konstante Gewinne einzufahren. Und die Kosten teilweise alles wieder auffressen.

Oft arbeiten die Unternehmen erst gar nicht profitabel.


Hier zu investieren hat Chancen aber auch nicht zu unterschätzende Risiken.


Nun habe ich zu dem Kommentar in meinem jugendlichen Leichtsinn, einfach mal geschrieben.


Morgen liefere ich euch ein Unternehmen aus dem Sektor, welches konstant und über Jahre hinweg:


  • Umsätze und Gewinne steigern kann
  • schon lange profitabel ist
  • der Verschuldungsgrad lächerlich gering ist
  • EBIT-Marge und ROE im zweistelligen Bereich liegen, und gesteigert werden


Oh Je, was hatte ich nur gemacht 🙈.


Erst begann ich bei den Satellitenbetreibern. Doch schnell hatte ich den Gedanken.


"Du solltest bei deinen geliebten Schaufellieferanten suchen"


Von Betreibern hatte ich ja nichts gesagt, und die Rede war vom Sektor. Doch selbst im Sektor ein Unternehmen zu finden welches alle Voraussetzungen erfüllt. Sollte zur Nachtarbeit werden 😭.


Meine Lieben,

um so glücklicher bin ich darüber ein Unternehmen gefunden zu haben.

Welches im Traderfox-Check nur so glänzt.


Und selbst noch bei Robustheit punkten kann, was eher eine Seltenheit ist.

(Das bedeutet eine Aktie um ruhig zu schlafen, und das in dem Sektor)


Um so neugieriger bin ich jetzt auf eure Kommentare, und hoffe meine kleine Nachtarbeit macht euch etwas Freude.
attachment


$MOG.A (+0,61 %)

Moog Inc. ist ein weltweit tätiges Unternehmen, das Präzisionssteuerungskomponenten und -systeme entwickelt, herstellt und integriert. Zu den Segmenten des Unternehmens gehören Raumfahrt und Verteidigung, Militärflugzeuge, Verkehrsflugzeuge und Industrie. Das Segment Raumfahrt und Verteidigung stellt kritische Verteidigungskomponenten und Bewegungssteuerungssysteme her, die in Verteidigungsfahrzeugplattformen, Raketensystemen, Marineschiffen und U-Booten zum Einsatz kommen. Das Segment Militärflugzeuge entwirft, fertigt und integriert primäre und sekundäre Flugsteuerungen, missionskritische Betätigungssysteme und Produkte für verschiedene militärische Starrflügler und Drehflügler. Das Segment Verkehrsflugzeuge entwirft, fertigt und integriert primäre und sekundäre flugkritische Steuerungssysteme und Produkte für verschiedene Verkehrsflugzeuge, darunter Großraumflugzeuge, Schmalrumpfflugzeuge, Geschäftsflugzeuge und Regionalflugzeuge. Das Segment Industrie bietet maßgeschneiderte, leistungsstarke Bewegungssteuerungskomponenten und -systeme für industrielle Automatisierung, Medizin, Simulation und Test sowie Energieanwendungen.

Mitarbeiterzahl: 13.500


Erfolgsgeschichte geht weiter! Raketenauftrag, Rekordquartal und ein Hightech-Portfolio für die Zukunft!

Präzision, die sich nicht ersetzen lässt


Moog (ISIN: US6153942023) ist ein Musterbeispiel dafür, wie technologische Tiefe und Spezialisierung über Jahrzehnte hinweg Wert schaffen können. Das Unternehmen entwickelt hochpräzise Antriebs-, Steuerungs- und Regelungssysteme, die dort eingesetzt werden, wo Fehler keine Option sind: in Flugzeugen, Satelliten, militärischen Anwendungen, medizinischen Geräten und anspruchsvollen Industrieanlagen.

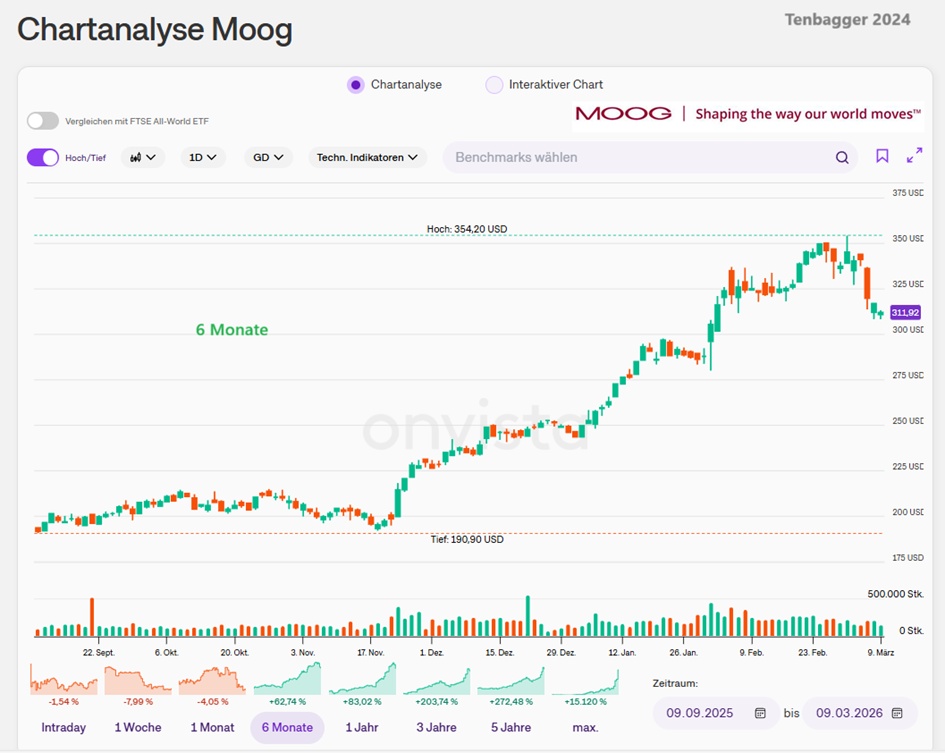
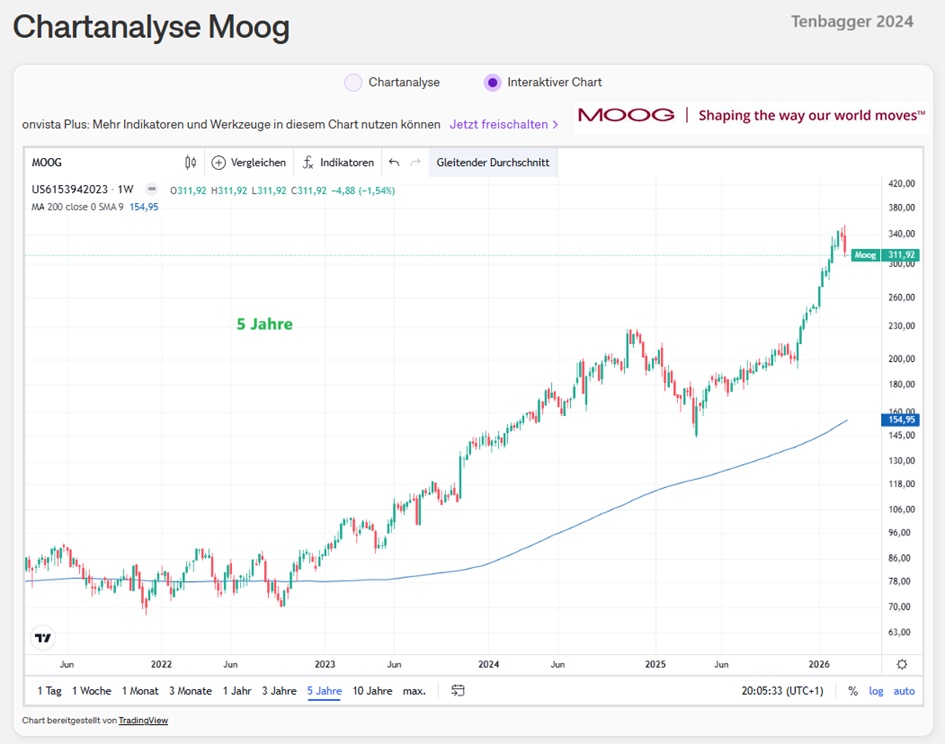
Der langfristige Kursaufschwung begann am 2. November 1992 bei rund 1,19 USD. Mit dem Rekordhoch von 248,86 USD am 11. Dezember 2025 hat sich der Aktienkurs seitdem um gut das 200-Fache erhöht. Ein Investment von 10.000 EUR wäre heute – rein rechnerisch – fast 2,1 Mio. EUR wert.

Zum Dauerläufer wurde Moog, weil das Unternehmen über Jahrzehnte hinweg konsequent in genau jenen Nischen gewachsen ist, in denen Eintrittsbarrieren besonders hoch sind. Kunden aus der Luft- und Raumfahrt oder der Medizintechnik wechseln ihre Zulieferer nicht leichtfertig. Zertifizierungen, Sicherheitsstandards und jahrzehntelange Produktzyklen sorgen dafür, dass einmal etablierte Anbieter tief in den Systemen ihrer Kunden verankert sind.

Dass diese Faktoren weiterhin wirken dürften, spricht vieles dafür. Die zunehmende Automatisierung, steigende Anforderungen an Präzision und Zuverlässigkeit sowie wachsende Investitionen in Verteidigungs- und Raumfahrtprogramme stärken Moogs Marktposition. Der Burggraben ist nicht spektakulär – aber extrem langlebig.


Meine Lieben, was wir auch an der tollen Bewertung, in allen Kategorien des Traderfox-Check sehen können.
attachment


Moog IR Presentation 2025

attachment


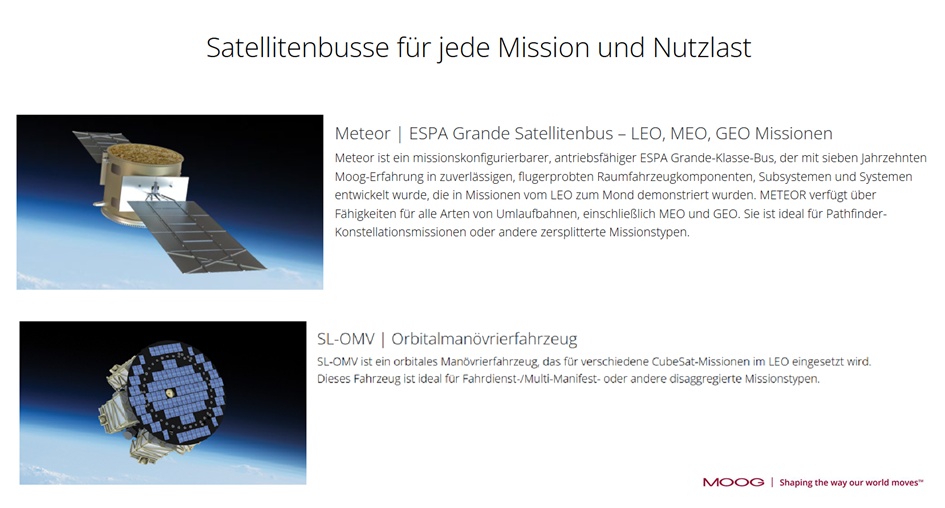
Beliebte Produkte


attachment


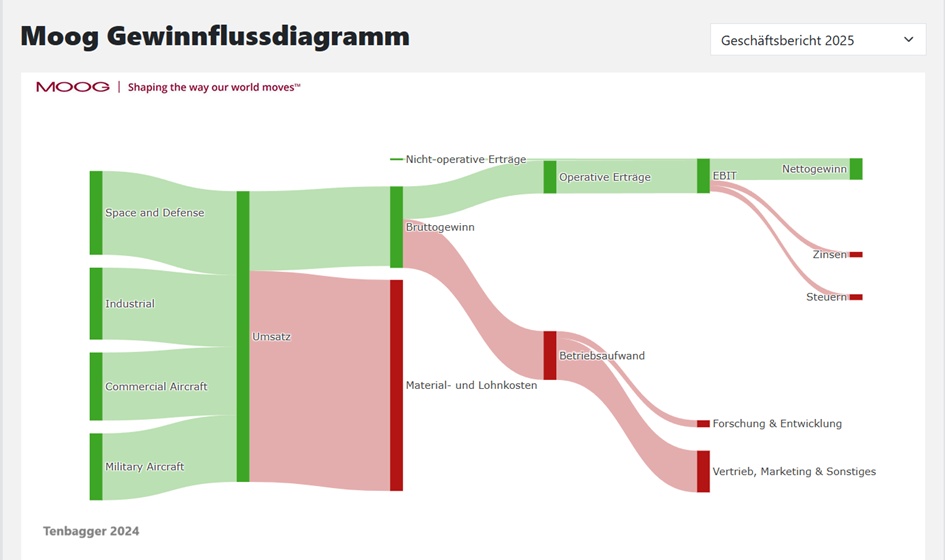
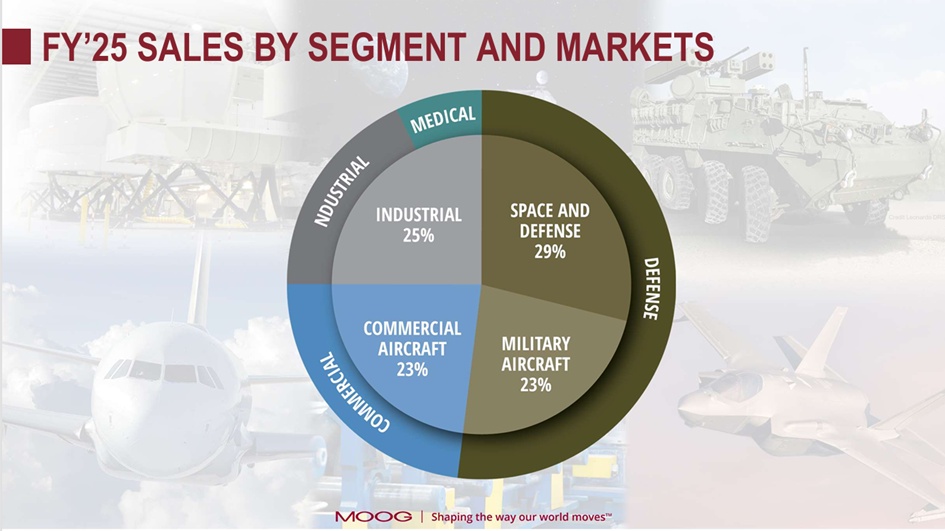
Umsatzverteilung nach Geschäftsbereich:

(USD)

2024 2025

Space a Defense 1,02 Mrd. 1,11 Mrd.

Industrial 991 Mio. 956 Mio.

Commercial Aircraft 788 Mio. 904 Mio.

Military Aircraft 812 Mi. 888 Mio.
attachment


INDUSTRIEN


Luft- und Raumfahrt & Verteidigung

Industriell

Medizinische Medizin

Medizinische Ultraschallmessung


Geografische Umsatzverteilung:

(USD)

2024 2025

USA 2,32 Mrd. 2,43 Mrd.

Other 1,13 Mrd. 1,18 Mrd.

Germany 165 Mio. 247 Mio.


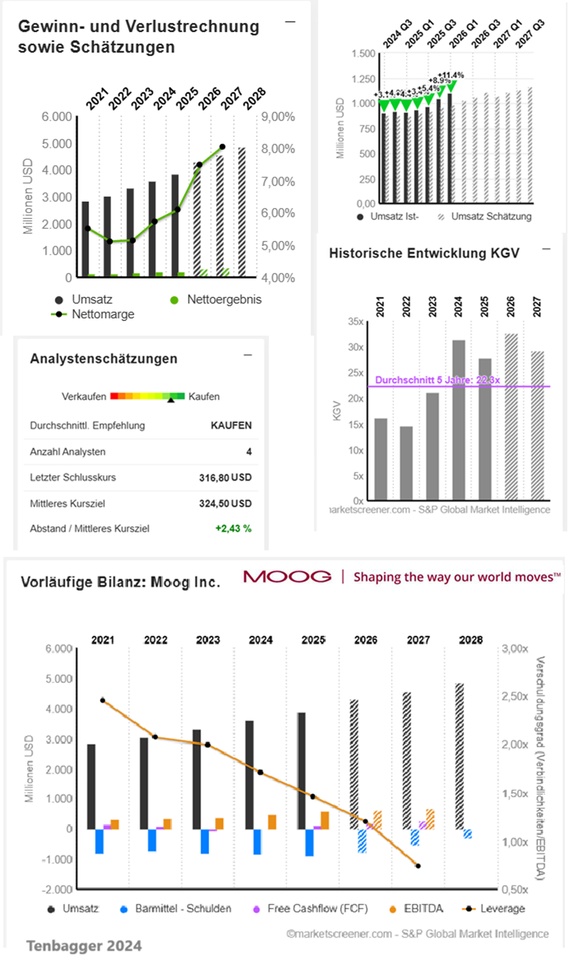
USD in Millionen

Schätzungen

Jahr Umsatz Veränderung

2025 3.861 6,97 %

2026 4.303 11,45 %

2027 4.560 5,99 %

2028 4.860 6,57 %


Jahr EBIT Veränderung

2025 440,1 14,81 %

2026 553,6 25,8 %

2027 607,3 9,7 %

2028 647,9 6,67 %


Jahr Nettoergebnis Veränderung

2024 207,2 21,18 %

2025 235 13,42 %

2026 321,5 36,8 %

2027 366,9 14,1 %


Jahr Nettoverschuldung CAPEX

2025 883 144,7

2026 753 154,4

2027 511 160

2028 282


Jahr Free Cashflow Veränderung

2024 21,33 157,1 %

2025 128,4 501,87 %

2026 193,1 50,44 %

2027 281,8 45,93 %


Jahr EBIT-Marge ROE Verschuldungsgrad

2024 10,62 % 11,85 % 1,71x

2025 11,4 % 14,59 % 1,46x

2026 12,87 % 29,81 % 1,2x

2027 13,32 % 29,34 % 0,74x

2028 13,33 % 28,39 %


Jahr Gewinn p Aktie Veränderung

2024 6,4 19,85 %

2025 7,33 14,53 %

2026 9,675 31,99 %

2027 10,82 11,89 %


Jahr Dividende Rendite

2024 1,11 0,55 %

2025 1,15 0,56 %

2026 1,2 0,38 %

2027 1,23 0,39 %

2028 1,26 0,4 %


Jahr KGV KBV PEG

2024 31,4x 3,49x 1,6x

2025 27,9x 3,29x 1,9x

2026 32,7x 4,45x 1x

2027 29,3x 3,85x 2,5x

Marktwert 10.138

Anzahl der Aktien (in Tausend) 31.726

Datum der Veröffentlichung 21,11,2025
attachment
attachment
attachment


@Get_Rich_or_Die_Tryin

$MOG.A (+0,61 %)

55
25 Kommentare

Profilbild
"Moin Herr Tenbagger,
erstmal Respekt für die saubere Ausarbeitung! Du hast dir da mit Moog Inc. (MOG.A) definitiv keine Luftnummer ausgesucht, sondern ein echtes Traditionsunternehmen mit Burggraben. Die Story, die du beschreibst (Auftragsbestand, Rüstungs-Boom, alternde Flugzeuge), stimmt inhaltlich absolut.
Lass uns das Ganze aber mal ganz ruhig und objektiv betrachten und die Aktie mit den aktuellen Zahlen von heute durch meine Filter jagen.
1. Die harten Bewertungskennzahlen
Um ein Gefühl dafür zu bekommen, wie "teuer" die Story aktuell ist, hier die nackten Fakten (Stand März 2026):
* KGV (Price-Earnings Ratio): ~39,2
* KCV (Price-Cashflow Ratio): ~24,6
* KUV (Price-Sales Ratio): ~2,5
* KBV (Price-Book Value Ratio): ~4,4
* Dividendenrendite: 0,38 %
2. Der Realitäts-Check mit meinen Formeln
A) Core Quality Formula (Qualitatives Wachstum)
* Umsatzwachstum: ca. 7 % (Geschäftsjahr 2025: von 3,6 Mrd. auf 3,86 Mrd. USD)
* Operative Marge: 13,0 % (bereinigte Marge für 2025)
* Mein Score: 7 + 13 = 20
* Urteil: Solide (15-25). Moog ist qualitativ gut unterwegs und das Management schafft es, die Margen leicht zu steigern. Aber es ist eben ein sehr kapitalintensives Geschäft und kein margenstarkes Software-Unternehmen.
B) Cashflow Quality Formula (Die Cash-Maschine?)
* Der Free Cashflow (FCF) lag 2025 bei rund 128 Mio. USD.
* Bei einer aktuellen Marktkapitalisierung von ca. 10,1 Mrd. USD ergibt das eine FCF-Yield von extrem mageren ~1,26 %.
* Urteil: Mein Ziel für eine echte Cash-Maschine liegt bei > 5 %. Hier ist Moog sehr schwach. Die Firma muss viel Geld im operativen Betrieb binden und investieren, weshalb für die Aktionäre (gemessen am Aktienkurs) wenig freie Liquidität übrig bleibt.
C) Dividenden-Filter
* Die Rendite von 0,38 % reißt meine absolute Mindestanforderung (>= 3,5 %) gnadenlos.
* Urteil: Komplett durchgefallen.
💡 Fazit: Ein tolles Unternehmen, aber keine gute Aktie (für mich)
Herr Tenbagger, du hast die Firma super analysiert. Moog ist der klassische "Schaufelverkäufer" für die Luftfahrt und Rüstung. ABER: Der Markt weiß das schon!
Mit einem KGV von knapp 40 ist dieser Industrie-Wert an der Börse aktuell so teuer bewertet wie eine gehypte Tech-Rakete. Wenn die Rüstungsbudgets oder der Flugzeugbau auch nur kurz stottern, ist bei dieser Bewertung extrem viel Fallhöhe drin.
Um ein "Tenbagger" zu werden, müsste sich der Wert der Firma auf über 100 Milliarden Dollar verzehnfachen. Bei 7 % Umsatzwachstum dauert das Jahrzehnte.
Für mein Depot ist die Aktie ein klares Nein, da die Dividende praktisch nicht existiert und der Free Cashflow die teure Bewertung nicht rechtfertigt. Für dich ist es ein grundsolider Wert, wenn du den Preis ignorierst – aber ein Tenbagger wird das hier wohl eher nicht mehr.
Mach weiter so, die Analysen kriegen immer mehr Hand und Fuß!"
•
8
•
Profilbild
@Raketentoni Qualität hat seinen Preis
•
1
•
Profilbild
@Tenbagger2024 aber Quantität hat auch ihre eigene Qualität 😂
•
1
•
Profilbild
@Raketentoni du solltest Herr Prompt zum Ehrenamtlichen Aktienberater ausbauen. Hierzu sollte er zu Beginn aber seine Klienten sehr genau befragen. Nach Risikobereitschaft, Anlageverhalten ob Wachstum oder Dividende usw. Um genau auf die Bedürfnisse eingehen zu können
•
1
•
Profilbild
@Tenbagger2024 ja das ist eine gute idee, werd ich mich am we mal dran setzten 👍😬
••
Profilbild
@Raketentoni das wird bestimmt Mega werden 😘
••
Profilbild
@Raketentoni
Könnte dein Mister Prompt mal Siemens analysieren?
Da wäre mir sehr geholfen. Ist meine Größte Position und durch den Kursrückgang juckt es mich in den Fingern vielleicht sogar nochmal nachzulegen.
Vielen Dank
••
Profilbild
@capital_captain_2693 mache ich dir nachher fertig
•
2
•
Profilbild
@capital_captain_2693

Wenn die größte Position im Depot fällt und die Finger jucken, nachzukaufen, ist ein kühler Kopf gefragt. Der Kurs ist vom 52-Wochen-Hoch bei knapp 276 € auf aktuell rund 230 € zurückgekommen.

Hier ist eine objektive und präzise Analyse der aktuellen Situation bei Siemens (Stand März 2026), damit du eine fundierte Entscheidung treffen kannst:

### 🏭 Fundamental-Check: Siemens AG

**Kurs:** ~230 € | **Marktkapitalisierung:** ~177 Mrd. € | **KGV 2026e:** ~19 bis 20

#### 1. Operative Stärke (Zahlen für Q1 2026)

Die jüngsten Zahlen zum Auftakt des Geschäftsjahres 2026 (veröffentlicht im Februar) zeigen, dass Siemens operativ hervorragend dasteht:

* **Wachstum:** Der Umsatz stieg um 4 % auf 19,1 Mrd. € (auf vergleichbarer Basis sogar um 8 %).
* **Profitabilität:** Die Gewinnmarge im industriellen Geschäft (Industrial Business) liegt bei herausragenden **15,6 %**. Die Sparten *Digital Industries* und *Smart Infrastructure* waren hier die stärksten Treiber.
* **Ausblick:** Das Management ist so zuversichtlich ins Jahr gestartet, dass die Prognose für den Gewinn je Aktie (EPS) nach dem starken Quartal sogar leicht angehoben wurde.

#### 2. Dividende & Bewertung

* **Dividende:** Die Ausschüttung wurde für 2026 auf **5,35 €** pro Aktie angehoben. Beim aktuellen Kurs entspricht das einer Rendite von ca. **2,38 %**.
* **Bewertung:** Ein KGV von knapp 20 ist für ein klassisches Industrieunternehmen sportlich. Es spiegelt jedoch wider, dass der Markt Siemens zunehmend als Technologie- und Softwarekonzern bewertet, der durch Automatisierung und die Ausrüstung von Rechenzentren massiv vom KI-Boom profitiert.

#### 3. Warum fällt der Kurs aktuell?

Wenn die Zahlen so gut sind, warum dann der Rücksetzer?
Die Aktie war mit über 270 € schlichtweg sehr heiß gelaufen und zum Teil überbewertet. Der aktuelle Rückgang um knapp 10 % auf Monatssicht ist eine gesunde Marktkonsolidierung. Zudem gab es zuletzt marktbreite "KI-Sorgen", die den gesamten Hardware- und Industriesektor temporär unter Druck gesetzt haben.

---

### 💡 Fazit & Klartext zur Nachkauf-Idee

**Das Unternehmen liefert absolut ab, aber solltest du nachkaufen?**
Mein Rat für dich: **Lass die Finger still.**

Hier ist der wichtigste Grund: Du schreibst selbst, dass Siemens bereits deine **größte Position** ist. Wenn du jetzt in die Schwäche hinein nachkaufst, blähst du dein "Klumpenrisiko" weiter auf. Ein gesundes Depot braucht Diversifikation. Selbst das beste Unternehmen der Welt kann in schwieriges Fahrwasser geraten, beispielsweise durch schwächere Phasen in einzelnen Märkten wie China oder Europa.

**Die Strategie:**
Nutze den Kursrückgang nicht als Rechtfertigung, um deine Depot-Gewichtung aus dem Gleichgewicht zu bringen. Kassier die solide Dividende von 5,35 €, freu dich über ein hervorragend geführtes Qualitätsunternehmen in deinem Portfolio und nutze dein frisches Kapital, um andere Sektoren aufzubauen, die dir vielleicht noch fehlen.

Möchtest du, dass ich dir ein paar spannende Anlageideen aus anderen Branchen heraussuche, die dein Depot sinnvoll ergänzen könnten?
•
2
•
Profilbild
•
1
•
@Tenbagger2024 Danke für den tollen Beitrag und die Arbeit. Wurd der Watchlist hinzugefügt.
•
1
•
Alle 2 weiteren Antworten anzeigen
Profilbild
Sehr gutes Unternehmen. Bisschen teuer im Moment könnte mir ein Kauf vorstellen bei KGV von 15 also zum jetzigen halben Preis 😅 aber nichtsdestotrotz würde ich das im Auge behalten.
•
2
•
Profilbild
@TechNav danke, na klar, die geopolitischen Unsicherheiten treiben den Preis. Außerdem noch der Börsengang von space X. Das puscht den ganzen Sektor. Mal schauen ob eine Korrektur kommt
•
3
•
Profilbild
Wann schläfst Du? Bist Du investiert?
•
2
•
Profilbild
@Crash-Propheteus nein , gestern ja erst gefunden. Bin in dem Sektor schon viel investiert, ansonsten würde ich bei einer Korrektur reingehen. Die Community raubt mir den Schlaf 🙈😂
•
3
•
Profilbild
Wenn ich nicht gerade auf die Ausgliederung der Honeywell Aerospace Sparte warten würde, wäre das definitiv ein interessanter Pick für mich in dem Sektor. Danke für die Vorstellung 🙏😊
•
2
•
Profilbild
Guten Abend, vielen lieben Dank für die Vorstellung. Interessantes Unternehmen was du da mal wieder ausgegraben hast! Das Unternehmnen ist in spannenden Segmenten tätig und relativ breit diversifiziert. In Zukunft ist da sicherlich auch noch einiges drin. Wie du vermutlich schon denken könntest, ist das Wachstum für mich nicht hoch genug. Die Bewertung ist meiner Meinung gerechtfertigt, nach oben hin wird die Luft aber schon dünner. Aktuell für mic also eher kein Investment... Schönen Abend dir noch 😊
•
2
•
Profilbild
@Klein-Anleger wieso ist $PNG heute so toll gestiegen?
•
1
•
Profilbild
@Tenbagger2024 Naja, nach und nach wird jetzt die Übernahme eingepreist:
-> Der Umsatz verdreifacht sich. Der Gewinn steigt ja auch deutlich und das muss erst noch eingepreist werden. Ich denke bis ich Ende 2026 sind, die zehn Euro nicht unrealistisch pro Aktie. 🚀😊
•
2
•
Profilbild
Sieht top aus! Danke für die Vorstellung.

Margen sehen solide aus für Industrie, für stark in der Nische dürften die sogar fast noch etwas besser sein. Aber insgesamt solides Profil, das gefällt.👍🏻

Was ich mag: die Segmentverteilung, die nahezu ausgeglichen über alle Bereiche ist. Die Umsatzrückgänge im Industrials Segment können durch die Zuwächse in den anderen Segmenten mehr als überkompensiert werden, das ist sehr gut auf jeden Fall.

Spannendes Unternehmen, Bewertung dürfte natürlich etwas (deutlicher) zurückkommen bevor ich hier einen Einstieg erwägen würde.

Mir gefällt die Gesamtkonstellation, obwohl das Margenprofil und das Ausschüttungsprofil eher weniger den Anforderungen meines Portfolios entspricht.🫣 Landet auf der Watch, mein Lieber.🫶🏻
•
1
•
Profilbild
@Get_Rich_or_Die_Tryin sehr gerne mein Lieber. Was mir auch gefällt ist die gute und solide Historie. Das spricht für Qualität und Burggraben
•
1
•
Profilbild
Mega, danke dir! ✌🏼
•
1
•
Mein lieber. Die Moog I
•
1
•
Werde Teil der Community