

Schön, dass ihr wieder im Wintergarten vorbeischaut! Kaffee steht bereit. Heute kümmern wir uns um ein Unternehmen, das mit ungebetenen Gästen Geld verdient. Keine Sorge: Gemeint sind weder die Schwiegereltern noch der Nachbar mit dem Laubbläser, sondern Schädlinge.
Rentokil Initial $RTO (+0,22 %) gehört zu den großen Namen der Schädlingsbekämpfung und Hygiene. Eigentlich ein wunderbar unspektakuläres Geschäft: Restaurants, Lebensmittelbetriebe und Lagerhallen können einen Schädlingsbefall schließlich nicht einfach bis zum nächsten Konjunkturaufschwung aussitzen.
Die Aktie war zuletzt trotzdem alles andere als langweilig. Nach erheblichen Problemen rund um das Nordamerikageschäft gibt es jetzt neue Hoffnung. Reicht das für eine nachhaltige Erholung – oder wurde nur kurz die Fliegenklatsche gegen den Abwärtstrend ausgepackt?
Am **22.10.2026** meldete Rentokil für Q3 **1,890 Mrd. USD Umsatz**, berichtet **+4,4 %**, organisch **+3,4 %**. Nordamerika Pest Control Services wuchs organisch **2,4 %**.
Der Gewinnausblick bleibt im Rahmen der Markterwartungen; zusätzlich wurden **200 Mio. USD Aktienrückkäufe** beschlossen.
Mit seinem wiederkehrenden, vergleichsweise konjunkturunabhängigen Geschäft kann Rentokil grundsätzlich als defensiver Anker im Depot wirken – gerade in unruhigen Zeiten.
Das ist einer der Gründe, wieso ich Denke, das wir über diese Aktie mal sprechen sollten.
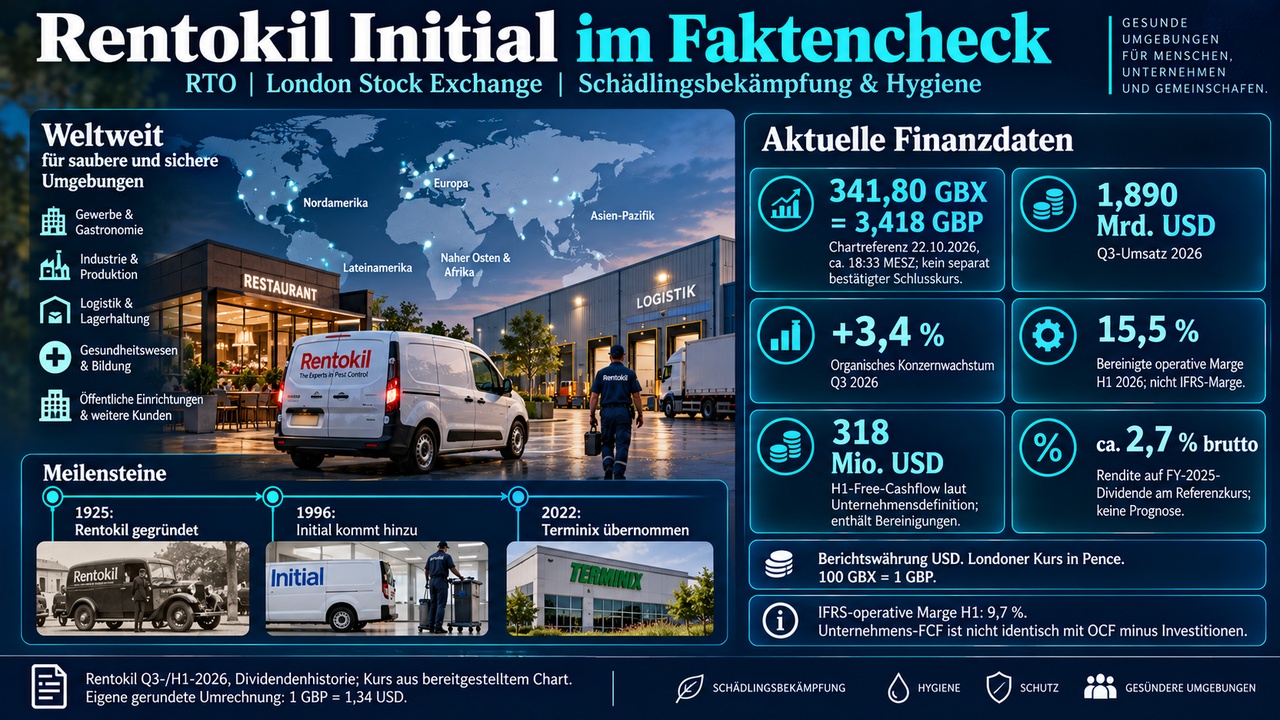
**Stand: 22.10.2026.** Rechenbasis: 341,80 Pence beziehungsweise 3,418 GBP , Aufnahme ca. 18:33 Uhr MESZ; kein separat bestätigter Schlusskurs.
## 1. Geschäftsmodell – was macht Rentokil überhaupt?
Rentokil wurde 1925 gegründet. Die Marke Initial kam 1996 über die Übernahme von BET hinzu; 2022 folgte der große US-Schädlingsbekämpfer Terminix.
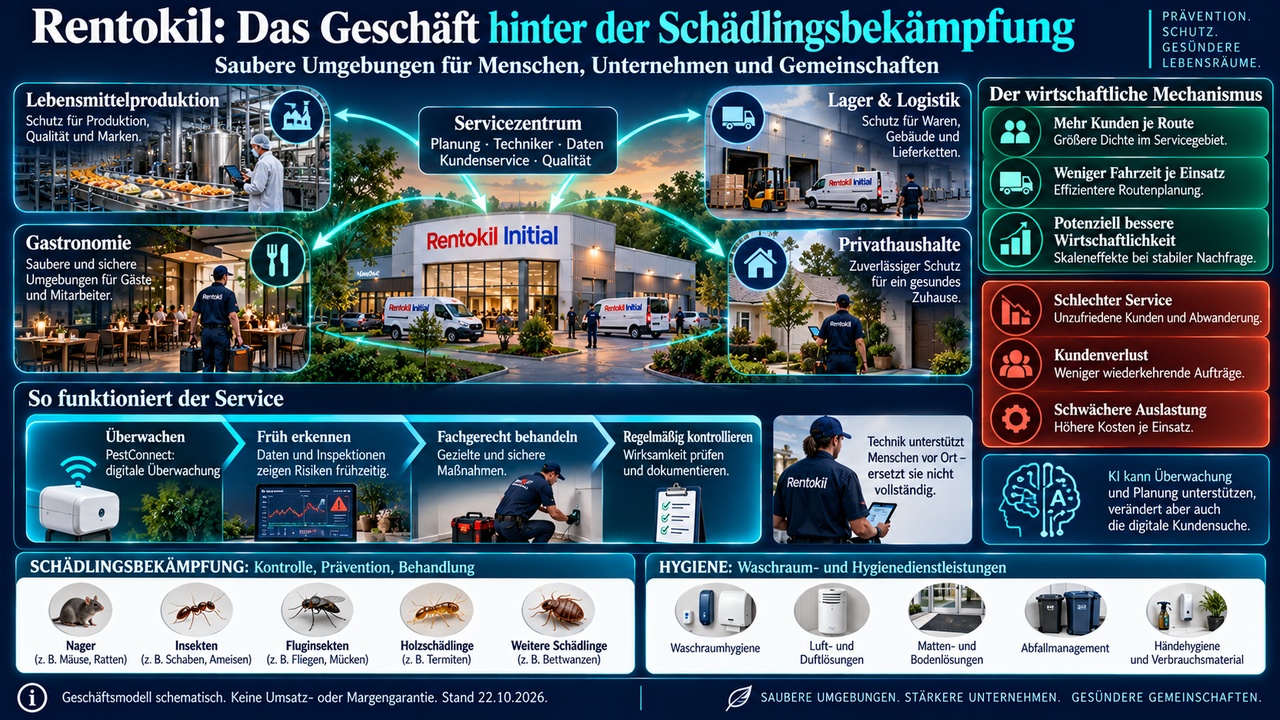
Heute stehen vor allem Schädlingsbekämpfung sowie Hygiene- und Waschraumdienstleistungen im Mittelpunkt. [1]
Verdient wird mit regelmäßigen Kontrollen und Dienstleistungen, ergänzend mit einzelnen Einsätzen.
Der Charme liegt in wiederkehrendem Bedarf: Eine einmal vertriebene Maus unterschreibt leider keine lebenslange Unterlassungserklärung.
Das Modell ist defensiver als viele zyklische Konsumgeschäfte. Es bleibt aber ein personal- und serviceintensives Geschäft, keine Softwarelizenz mit automatisch steigender Marge.
## 2. Marktstellung & Burggraben – Größe hilft, guter Service entscheidet
Markenbekanntheit, Fachwissen und ein dichtes Niederlassungsnetz sind Vorteile. Viele Kunden auf einer kompakten Route bedeuten weniger Fahrzeit und bessere Auslastung. Firmenkunden schätzen zudem dokumentierte Kontrollen und zuverlässige Abläufe.
Der Burggraben besteht deshalb nicht aus einem einzigen Patent, sondern aus lokaler Dichte, Vertrauen und guter Durchführung.
Genau da liegt auch die Schwachstelle: Ein großer Name schützt nicht, wenn Termine ausfallen oder Kunden unzufrieden sind. Der nächste regionale Anbieter ist oft nicht weit entfernt.
Mein Urteil: gutes Grundgeschäft mit Skalenvorteilen, aber kein unangreifbares Monopol.
## 3. Core Quality Formula – Umsatzwachstum plus operative Marge
Für H1 2026 ergibt sich auf berichteter Basis: 6,7 % Umsatzwachstum plus 9,7 % operative Marge = **16,4 Punkte**.
Mit währungsbereinigtem Wachstum von 4,5 % und bereinigter Marge von 15,5 % wären es **20,0 Punkte** – eine andere Basis, kein identisches Ergebnis. [2]
Die Spanne zeigt, warum ich nicht einfach die schönste Kennzahl auswähle.
Rentokil verdient Geld, muss aber noch beweisen, dass die operative Verbesserung nach tatsächlichen Kosten beim Aktionär ankommt. Das ist aktuell eher eine Erholungsgeschichte als ein makelloser Qualitätswachstumswert.
## 4. Cashflow Quality Formula – es kommt Geld herein, aber nicht alles ist frei
H1 2026: operativer Cashflow 427 Mio. USD, Sach- und immaterielle Investitionen zusammen 90 Mio. USD. Einfacher FCF: **337 Mio. USD**. Nach 94 Mio. USD Leasingzahlungen bleiben **243 Mio. USD**.
Die Unternehmensdefinition erreicht **318 Mio. USD**, unter anderem durch Hinzurechnung von 70 Mio. USD Sonderzahlungen. [2]
Die Cash-Generierung ist ein Pluspunkt. Wiederkehrend anfallende „Sonderkosten“ würde ich trotzdem nicht dauerhaft ignorieren. Und Verkaufserlöse sind kein Beweis für bessere operative Ertragskraft: Ein verkauftes Geschäft liefert danach keine laufenden Gewinne mehr.
5. Dividenden-Filter – nette Beigabe, keine Hochdividendenmaschine
Für 2025 wurden insgesamt **12,39 US-Cent je Aktie** ausgeschüttet.
Am Referenzkurs entspricht das mit der genannten Umrechnung rund **2,7 % brutto**.
Die Dividende wird normalerweise zweimal jährlich gezahlt. Wegen der Umstellung auf US-Dollar sind historische Pence-Beträge nicht ohne Umrechnung direkt vergleichbar. [3]
Für mich ist die Dividende eine Ergänzung zur möglichen Erholung, nicht der Hauptkaufgrund. Wer einen hohen laufenden Ertrag sucht, wird hier nicht automatisch glücklich. Entscheidend bleibt, dass Ausschüttung, Schuldenabbau und notwendige Investitionen zusammenpassen.
## 6. KGV – günstiger geworden, aber nicht automatisch billig
Die rückblickenden Anbieterwerte sind nicht einheitlich:
Der aktuelle Marktdatenabruf nennt etwa 24.
Unterschiedliche Ergebnisbasen lassen sich nicht einfach gleichsetzen. [4]
Setzt man die genannten geschätzten 0,28 USD EPS für 2026 an, ergibt sich nach Umrechnung ein KGV von ungefähr **16,4**. Das ist eine bedingte Konsensrechnung, keine bestätigte IFRS-Prognose.
Meine Lesart: Die Aktie verlangt keine perfekte Entwicklung mehr. Sie verlangt aber durchaus, dass sich die Erträge stabilisieren. Ein niedrigeres Multiple allein repariert keinen schwachen Servicebetrieb.
## 7. KCV – ein nützlicher zweiter Blick
Auf Basis des operativen Cashflows aus dem fortgeführten Geschäft von **872 Mio. USD für 2025** ergibt sich am heutigen Referenz-Börsenwert ein KCV von ungefähr **13,2**.
Das ist bewusst eine FY-2025-Rechnung und kein behaupteter aktueller Zwölfmonatswert. [5]
Wichtig: KCV berücksichtigt Investitionen und Leasingbedarf noch nicht vollständig.
Für die tatsächliche Ausschüttungsfähigkeit ist deshalb der Blick auf den verbleibenden Cashflow wichtiger als diese einzelne Kennzahl.
## 8. KUV – der Umsatz allein ist nicht die Lösung
Mit **6,908 Mrd. USD Umsatz aus fortgeführten Aktivitäten für 2025** liegt das KUV überschlägig bei **1,7**. Währung und Bezugsbasis sind dabei dieselben wie bei den übrigen Rechnungen. [5]
Das wirkt nicht überzogen. Entscheidend ist trotzdem, wie viel von diesem Umsatz übrig bleibt. Ein Umsatz-Euro mit hoher Kundenbindung und kurzen Fahrwegen ist wirtschaftlich wertvoller als einer, der mit teurer Neukundenwerbung und Nachbesserungen erkauft wird.
## 9. KBV – der Buchwert ist kein Schädlingsschutz fürs Depot
Mit rund **5,5 Mrd. USD Eigenkapital zum 30.06.2026** ergibt sich ein KBV von ungefähr **2,1**. [2]
Bei einem Übernahmekonzern ist das kein verlässlicher Liquidationswert:
Goodwill und erworbene Kundenbeziehungen sind keine frei verfügbare Kasse. Der Wert solcher Vermögenspositionen hängt davon ab, ob die übernommenen Geschäfte tatsächlich ordentlich verdienen.
Deshalb wäre „nahe am Buchwert“ für mich hier kein eigenständiges Kaufargument.
## 10. Aktuelle Zahlen & Katalysatoren – das heutige Update zählt
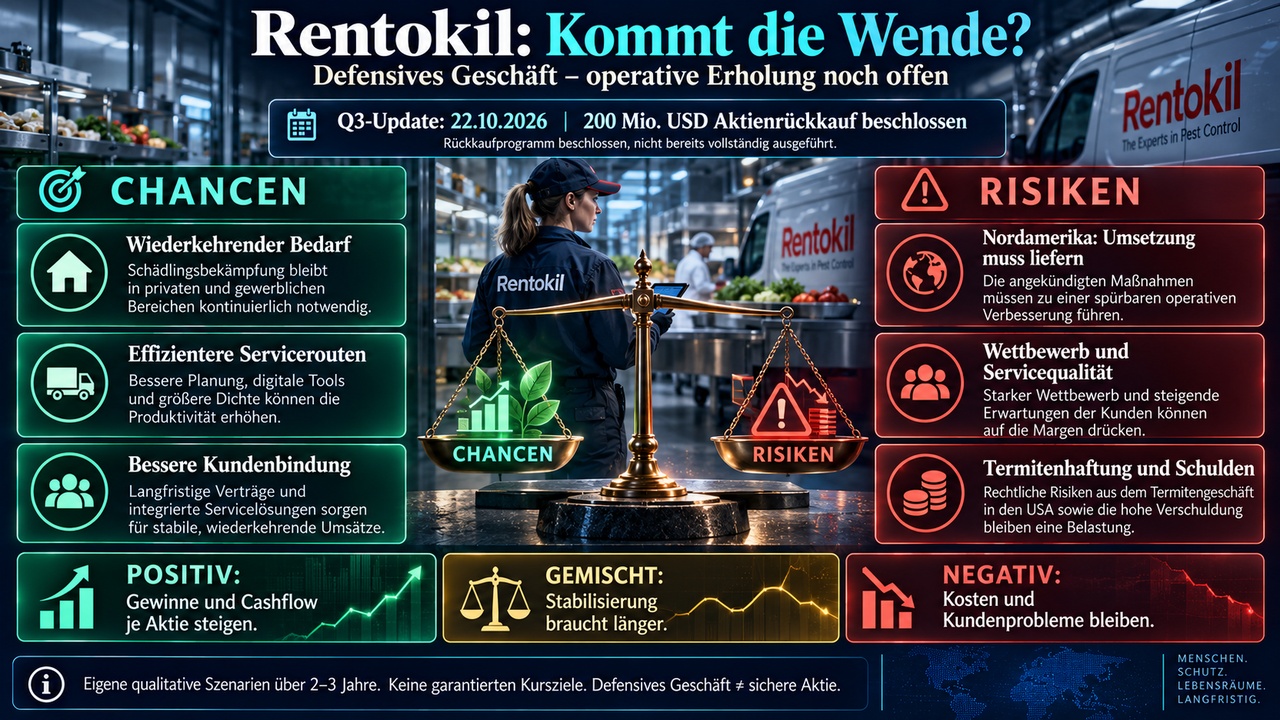
Am **22.10.2026** meldete Rentokil für Q3 **1,890 Mrd. USD Umsatz**, berichtet **+4,4 %**, organisch **+3,4 %**. Nordamerika Pest Control Services wuchs organisch **2,4 %**.
Der Gewinnausblick bleibt im Rahmen der Markterwartungen; zusätzlich wurden **200 Mio. USD Aktienrückkäufe** beschlossen. [6]
Das ist ein konstruktives Signal, keine vollständige Entwarnung. Rückkäufe können den Gewinn je Aktie unterstützen, ersetzen aber keine gesunde Geschäftsentwicklung.
Meine Interpretation: Der Markt sieht wieder eine glaubwürdigere Chance auf Stabilisierung.
## 11. Wettbewerb & Risiken – die größten Gegner sitzen nicht nur in der Mäusefalle
Zu den wichtigen Wettbewerbern gehört Rollins mit Orkin, daneben zahlreiche regionale Anbieter und kapitalstarke Übernahmeplattformen. Rentokil muss Kunden nicht nur gewinnen, sondern mit verlässlichem Service halten.
Drei Risiken bleiben für mich zentral: die Umsetzung der Nordamerika-Neuordnung,
Verschuldung und Altlasten aus dem Termitengeschäft.
Die entsprechende Gesamtrückstellung betrug Ende Juni **392 Mio. USD**; die Reportangabe von 201 Mio. USD bezeichnet dagegen die zusätzliche Zuführung 2025, nicht den damaligen Gesamtbestand. Das frühere Ziel einer Nordamerika-Marge von 20 % für 2027 wurde zurückgenommen. [2]
KI ersetzt den Techniker vor Ort kaum. Sie kann aber verändern, welche Firma bei einer Kundensuche überhaupt gefunden wird. Das ist ein Vertriebsrisiko, kein Beweis für das Ende der Schädlingsbekämpfung.
## 12. Zukunftsaussichten – drei mögliche Wege
**Positiv:** Kundenbindung und Neukundengewinnung verbessern sich, die Abläufe werden effizienter und der Cashflow je Aktie steigt. Dann kann sich neben den Gewinnen auch die Bewertung erholen.
**Gemischt:** Das Geschäft stabilisiert sich, die Verbesserung dauert aber länger. Dividenden und kleine Fortschritte helfen, während der große Kursaufschwung ausbleibt.
**Negativ:** Kundenprobleme, Wettbewerb und zusätzliche Belastungen zehren die Einsparungen auf. Dann wäre die niedrige Bewertung keine Gelegenheit, sondern eine angemessene Warnung.
Das sind eigene qualitative Szenarien für die kommenden zwei bis drei Jahre, keine Wahrscheinlichkeiten oder ausgerechneten Kursziele. „Defensives Geschäft“ und „sichere Aktie“ sind zwei unterschiedliche Dinge.
## 13. Charttechnik – Tageschart jubelt, Wochenchart bleibt vorsichtig
Der Wochenchart ist für mich die wichtigere Orientierung.
Bei **341,80 Pence** liegt der Kurs noch unter der 50-Wochen-EMA um **395 Pence** und der 200-Wochen-EMA um **429 Pence**.
Der Wochen-RSI um **40,7** zeigt Erholung, aber noch keine starke langfristige Trendstruktur.
Im Tageschart sieht es freundlicher aus:
Die EMA50 um **331,6 Pence** wurde zurückerobert. Die EMA200 liegt jedoch noch bei **391,1 Pence**, der Tages-RSI nach dem Sprung bei **72,2**.
Meine Lesart: ein ernst zu nehmender Erholungsimpuls, noch keine fertig bestätigte langfristige Wende. Nach einem solchen Sprung muss man nicht sofort mit dem Einkaufswagen hinterherrennen.
14. Bargain Hunter’s List – wo wird es für mich interessant?
Ich würde zunächst beobachten, ob ein Rücklauf in Richtung **320–330 Pence** aufgefangen wird. Ein höheres Tief mit anschließender Erholung wäre überzeugender als ein einzelner grüner Tag.
Mehr charttechnische Bestätigung sehe ich über **350–355 Pence**, danach um **365–370 Pence**. Ein solcher Ausbruch verbessert den Chart, macht die Bewertung aber nicht automatisch günstiger.
Unter **300 Pence**, spätestens bei einem nachhaltigen Bruch der Tiefzone um **293–295 Pence**, müsste der Bodenversuch neu bewertet werden. Das sind Beobachtungsmarken, keine garantierten Stop-Ausführungen.
Für eine langfristige Halteentscheidung würde ich vor allem prüfen: Bleiben Kunden, verbessern sich Service und Cashflow, und werden die finanziellen Lasten beherrschbarer? Eine gebrochene Geschäftsthese ist wichtiger als eine vorübergehend rote Kerze.
## 15. Mein persönliches Fazit
Rentokil ist für mich **eine interessante Turnaround-Aktie mit defensivem Kerngeschäft – aber noch kein zurückgelehnter Qualitätskauf**.
Die Firma bedient einen dauerhaften Bedarf, verdient Geld und hat Ansatzpunkte zur Verbesserung. Dagegen stehen operative Baustellen und eine noch nicht überzeugend abgeschlossene Erholung in Nordamerika.
Für geduldige, risikobereite Anleger kann ein kleiner, gestaffelter Einstieg nachvollziehbar sein. Ich würde dem heutigen Kurssprung aber nicht blind hinterherlaufen, sondern lieber eine Stabilisierung oder einen vernünftigen Rücklauf sehen.
**Kurz gesagt: auf die engere Beobachtungsliste – ja. Nach einem starken Tag sofort die volle Position kaufen – für mich nein.**
Die Kammerjäger können Schädlinge beseitigen. Die Baustellen im eigenen Unternehmen müssen sie trotzdem selbst ausräumen.
Wie seht ihr Rentokil: spannender Erholungskandidat oder zu viele Probleme unter dem Teppich?
Grüße aus Dänemark
Raketentoni
Allgemeine Information und persönliche Einschätzung, keine individuelle Anlageberatung.
## Quellen und Rechenbasis
[1] [Rentokil Initial: Unternehmensgeschichte](https://www.rentokil-initial.com/about-us/our-story-so-far.aspx).
[2] [Rentokil Initial: Halbjahresbericht 2026](https://www.rentokil-initial.com/~/media/Files/R/Rentokil/documents/2026-interim-result-statement.pdf), insbesondere IFRS-/bereinigte Ergebnisse, Cashflow-Überleitung, Eigenkapital und Rückstellungen.
[3] [Rentokil Initial: Dividenden und Historie](https://www.rentokil-initial.com/investors/shareholder-centre/dividends.aspx).
[4] [StockAnalysis: Londoner Originalaktie](https://stockanalysis.com/quote/lon/RTO/) sowie der bereitgestellte InvestingPro-Report vom 19.10.2026. Dessen Schätz-EPS werden ausdrücklich nur als bedingte Annahme genutzt. Unterschiedliche Ergebnisbasen und Zeitpunkte nicht als exakt vergleichbar behandeln.
[5] [Rentokil Initial: Jahresergebnis 2025](https://www.rentokil-initial.com/~/media/Files/R/Rentokil/documents/2025-prelims-statement.pdf), fortgeführte Aktivitäten.
[6] [Rentokil Initial: Q3-Trading-Update vom 22.10.2026](https://www.rentokil-initial.com/~/media/Files/R/Rentokil/documents/2026-q3-trading-update-statement.pdf).
FX-Gegenprüfung: [GBP/USD am Abrufstag](https://alanchand.com/en/exchange-rates/gbp-usd), 1,3407; Rechnungen bewusst gerundet mit 1,34. Börsenwert aus 3,418 GBP und rund 2,516 Mrd. Aktien: 8,60 Mrd. GBP / 11,52 Mrd. USD. KGV-Schätzrechnung: 3,418 × 1,34 / 0,28. KCV: 11,52 / 0,872. KUV: 11,52 / 6,908. KBV: 11,52 / ca. 5,516. Keine zukünftigen Rückkäufe vorweggenommen.
und natürlich alle anderen :)


