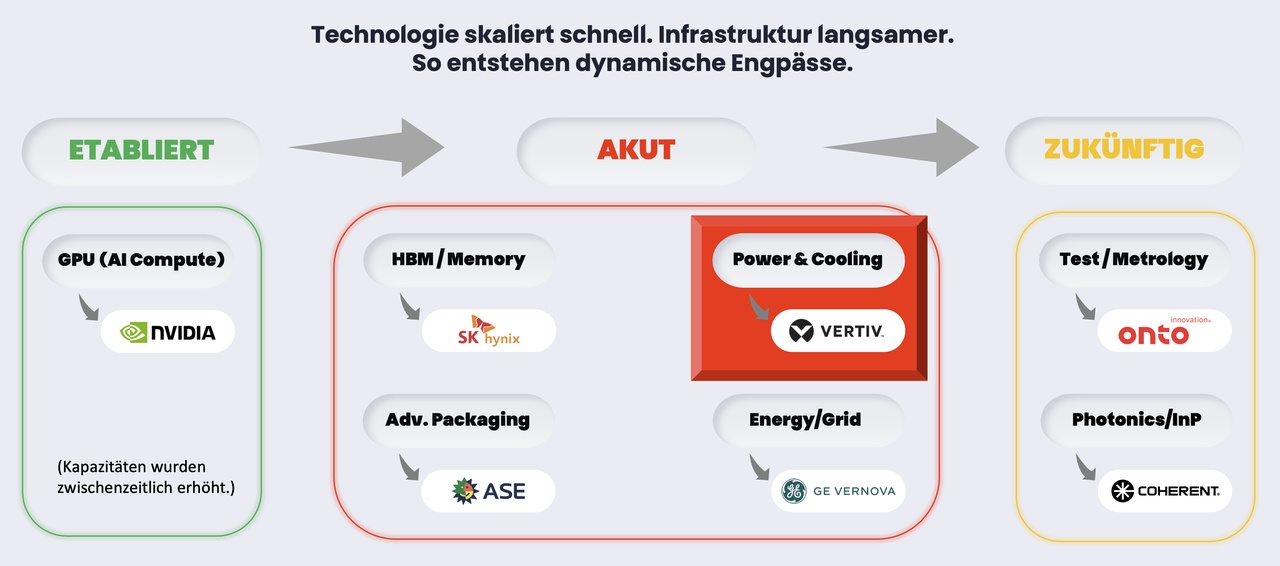
Gestern ging es in meinem Post um HBM/Memory und die Frage, warum der Engpass im AI-Bereich nicht mehr nur bei den GPUs selbst liegt. Während viele noch auf Compute schauen, verschiebt sich der Druck längst weiter in die Infrastruktur. Denn HBM bleibt nicht der einzige akute Engpass.
Parallel werden inzwischen auch Themen wie Power & Cooling, Advanced Packaging oder Energy/Grid kritischer. Heute geht es um Power & Cooling.
Der Hintergrund ist eigentlich simpel: Moderne AI-Systeme benötigen immer mehr Energie auf immer kleinerem Raum. Dadurch steigen Leistungsdichte, Wärmeentwicklung und Strombedarf massiv an. Rechenzentren stoßen deshalb nicht nur an Grenzen bei Chips oder Speicher, sondern zunehmend beim Betrieb der Systeme selbst.
Dort sitzen die Unternehmen, die ich aktuell spannend finde.
Für mich sind $VICR (-1,68 %) (Vicor) und $MPWR (-0,49 %) (Monolithic Power Systems) interessante Beispiele auf der Power-Seite. Bei Cooling und Infrastruktur schaue ich vor allem auf $VRT (+0,02 %) (Vertiv), $MOD (-1,22 %) (Modine Manufacturing) und $POWL (+0,3 %) (Powell Industries).
Das Spannende daran: Der Engpass liegt damit nicht mehr nur in der Technologie selbst, sondern in der Fähigkeit, diese Systeme überhaupt stabil mit Energie zu versorgen und thermisch beherrschbar zu machen.
Und auch diese Verschiebung dürfte nicht das Ende sein. Danach werden wahrscheinlich andere Teile der Infrastruktur stärker unter Druck geraten. Deshalb betrachte ich Engpässe nicht statisch, sondern als dynamische Bewegung entlang des Technologie-Stacks.