
Zusammenfassung
Die Deutz Aktie schloss am 10.11.2026 bei 10,02 EUR (Xetra) und liegt damit rund 25 % unter ihrem 52-Wochen-Hoch von 13,35 EUR aus dem September. Im dritten Quartal stieg der Umsatz um 12,3 % auf 553,9 Mio. EUR, der Auftragseingang sprang um 34,2 % auf 631,2 Mio. EUR, und das bereinigte EBIT erreichte 38,5 Mio. EUR bei einer Marge von 7,0 %. Trotzdem gab die Aktie nach den Zahlen vom 05.11.2026 nach, denn zwei Kapitalmaßnahmen und die Rekord-Übernahme des Spezialfahrzeugbauers FFG verändern das Unternehmen grundlegend: Deutz wird vom Motorenbauer zum Rüstungs- und Energie-Konzern, zahlt dafür aber mit neuen Aktien und mehr Schulden. Im Schnitt der fünf belegten Analystenhäuser liegt das Kursziel bei 15,28 EUR, die Spanne reicht von 12,40 bis 18,00 EUR. Charttechnisch hängt für mich alles an der Trendlinie bei 9,09 EUR. Der Fair Value laut Aktienfinder liegt bei 12,57 EUR und damit rund 25 % über dem Kurs.
Die wichtigsten Punkte
- Q3 2026: Umsatz 553,9 Mio. EUR (+12,3 %), Auftragseingang 631,2 Mio. EUR (+34,2 %), bereinigtes EBIT 38,5 Mio. EUR (Marge 7,0 %)
- 9M 2026: Umsatz 1.669,2 Mio. EUR, bereinigtes EBIT 118,2 Mio. EUR (+36,0 %), Marge 7,1 % nach 5,8 % im Vorjahr
- Prognose 2026: Umsatz 2,3 bis 2,5 Mrd. EUR, bereinigte EBIT-Marge am oberen Ende von 6,5 bis 8,0 %
- Kapitalmaßnahmen: Barkapitalerhöhung am 15.09.2026 (15,26 Mio. Aktien zu 11,70 EUR, rund 179 Mio. EUR) und Sachkapitalerhöhung für FFG Anfang November 2026
- Bewertung: Fair Value laut Aktienfinder 12,57 EUR (+25 %), 52-Wochen-Spanne 7,33 bis 13,35 EUR
Welche Kennzahlen hat die Deutz Aktie aktuell?
- Kurs (Xetra): 10,02 EUR (+1,6 %), Schluss 10.11.2026
- 52-Wochen-Hoch: 13,35 EUR (intraday), 52-Wochen-Tief: 7,33 EUR
- Ø-Kursziel (5 Häuser): 15,28 EUR (+52 %)
- Fair Value (Aktienfinder): 12,57 EUR (+25 %)
- Umsatz Q3: 553,9 Mio. EUR (+12,3 %), Auftragseingang Q3: 631,2 Mio. EUR (+34,2 %)
- Periodenergebnis Q3: knapp 7 Mio. EUR (−44 %)
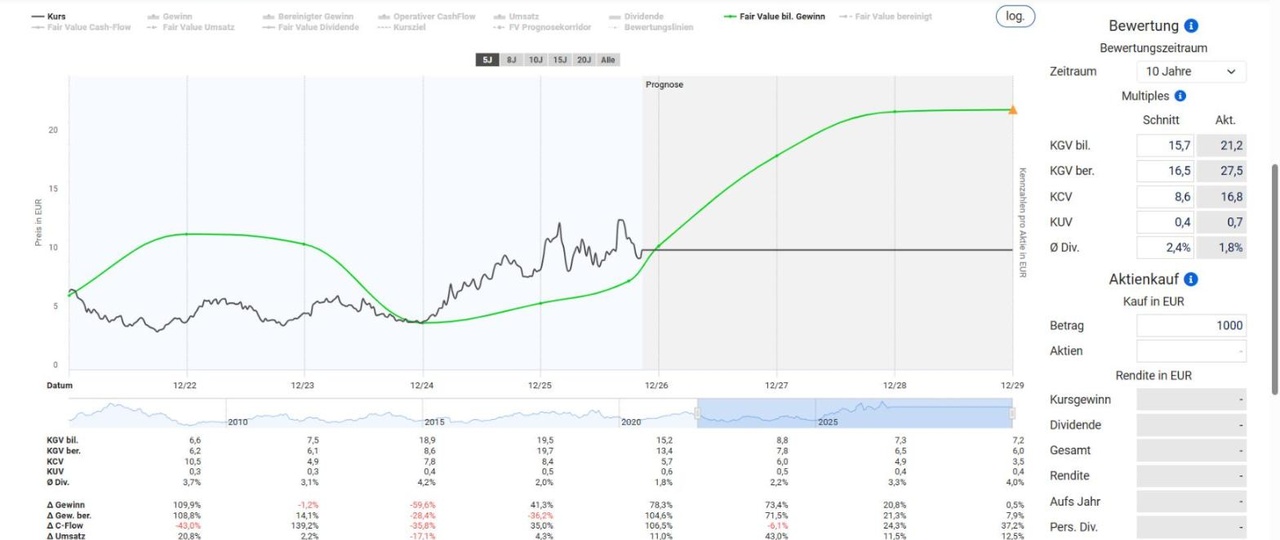
- KGV (Aktienfinder, bilanziell / bereinigt): 21,2 / 27,5 (Schnitt 15,7 / 16,5)
- Dividende: 0,18 EUR für 2025 (Rendite ca. 1,8 %)
- Nächste Zahlen: Jahresergebnis 2026 am 30.03.2027 laut Finanzkalender
Welche Nachrichten bewegen die Deutz Aktie aktuell?
Die Deutz Aktie bewegen vor allem drei Themen: die Quartalszahlen vom 05.11.2026, die Analystenmeldungen danach und die Kapitalmaßnahmen rund um die FFG-Übernahme. Am 15.09.2026 platzierte Deutz per Barkapitalerhöhung 15.263.810 neue Aktien zu 11,70 EUR und nahm rund 179 Mio. EUR brutto ein. Davon getrennt gab es Anfang November 2026 die Sachkapitalerhöhung für den FFG-Erwerb: Die Eigentümer des Flensburger Fahrzeugbauers erhalten neue Deutz-Aktien und werden mit bis zu 29,9 % Ankeraktionäre. Die Kursreaktion auf die Zahlen war zwiespältig: Am 05.11.2026 sprang die Aktie bis auf 10,18 EUR, schloss aber bei 9,50 EUR, am 06.11.2026 lag der Schlusskurs bei 9,25 EUR.
- 09.11.2026: Die Deutsche Bank startet mit Buy und 14,50 EUR Kursziel und sieht Deutz als Verteidigungswert, der als Motorenbauer falsch bewertet sei.
- 06.11.2026: Warburg Research (MPCM) senkt das Ziel von 19,00 auf 18,00 EUR (Buy), Berenberg bestätigt Buy mit 16,50 EUR.
- 05.11.2026: Q3-Zahlen mit Auftragseingang +34 %, das Periodenergebnis sank um 44 % auf knapp 7 Mio. EUR.
- 05.11.2026: Die DZ Bank bleibt bei Kaufen, senkt den fairen Wert aber von 16,00 auf 15,00 EUR.
- 05.11.2026: Laut Börsen-Zeitung sollen in den nächsten zwei Jahren bis zu 300 weitere Stellen im Motorengeschäft wegfallen.
- Anfang 11/2026: FFG-Übernahme vollzogen, Kaufpreis rund 1,6 Mrd. EUR.
- 24.09.2026: Absichtserklärung mit Hypercraft zu unbemannten Bodenfahrzeugen.
Der Haken: Obwohl der Auftragseingang im Quartal um 34 % zulegte, wurde die Umsatzprognose nicht angehoben. Der Markt zahlt für Rüstungsfantasie derzeit hohe Aufschläge, wie ein Blick auf meine Analyse zur Rheinmetall Aktie zeigt.
Was macht Deutz und womit verdient das Unternehmen sein Geld?
Deutz baut Motoren und Antriebssysteme, verdient sein Geld aber längst auch mit Service, Stromerzeugung und Verteidigung. Im ersten Halbjahr 2026 erzielte Engines mit 642,4 Mio. EUR den größten Umsatz, aber nur 3,8 % bereinigte EBIT-Marge. Service kam auf 298,2 Mio. EUR Umsatz und 17,2 % Marge, Energy auf 116,5 Mio. EUR bei 10,6 %, Defense & Other auf 52,1 Mio. EUR bei 10,0 %. NewTech setzte nur 6,1 Mio. EUR um und verlor 13,5 Mio. EUR beim bereinigten EBIT. Mit FFG kauft Deutz für rund 1,6 Mrd. EUR den größten Zukauf der Firmengeschichte, FFG hatte 2025 rund 760 Mio. EUR Umsatz. Wer verstehen will, wie ein Antriebsspezialist an Militärfahrzeugen verdient, findet bei der RENK Aktie den engsten Vergleich.
Fundamentalanalyse: Wie bewertet ist die Deutz Aktie nach dem FFG-Umbau?
Der Aktienfinder-Vergleich zeigt ein bilanzielles KGV von 21,2 gegenüber einem Schnitt von 15,7, beim bereinigten KGV stehen 27,5 gegen 16,5. Die Zahlen sind noch nicht um die vollen FFG-Aktien bereinigt. Laut Aktienfinder-Schaubild liegt der Fair Value bei 12,57 EUR und damit rund 25 % über dem Kurs von 10,02 EUR.
- Margen: Das bereinigte EBIT stieg in neun Monaten um 36,0 % auf 118,2 Mio. EUR, die Marge von 5,8 % auf 7,1 %.
- Verschuldung: Die Nettofinanzposition lag zum 30.06.2026 bei −520,5 Mio. EUR, noch vor dem FFG-Vollzug. Zur Finanzierung sind laut Management rund 1 Mrd. EUR besicherte Schulden und rund 600 Mio. EUR in Aktien vorgesehen. Die Verschuldung nach Vollzug ist noch nicht veröffentlicht.
- Cashflow: Der freie Cashflow vor Zukäufen war im ersten Halbjahr mit −29,7 Mio. EUR negativ, für das Gesamtjahr stellt Deutz einen hohen zweistelligen Millionenbetrag in Aussicht.
- Segmente: Service und Energy (Ziel über 300 Mio. EUR Umsatz 2026) sollen die Abhängigkeit vom zyklischen Motorengeschäft senken. Wie ein Energiekonzern vom Strombedarf profitiert, zeigt meine Analyse zur Siemens Energy Aktie.
- Ausblick: Für 2027 erwartet Deutz von FFG mehr als 1 Mrd. EUR Zusatzumsatz bei über 20 % bereinigter EBITDA-Marge, mittelfristig 4 Mrd. EUR Umsatz und 10 % Marge im Jahr 2030.
Deutz Aktie Kursziele und Prognose 2026
Die Analysten sehen für die Deutz Aktie im Schnitt ein Kursziel von rund 15,28 EUR, charttechnisch entscheidet aber zuerst die Trendlinie bei 9,09 EUR. Rüstungsfantasie treibt viele Aktien der Branche, wie auch meine Analyse zur Hensoldt Aktie zeigt, bei Deutz bremsen aber Verwässerung und Verschuldung.
Wichtige Kursmarken
- 52-Wochen-Hoch: 13,35 EUR (intraday), 52-Wochen-Tief: 7,33 EUR
- Aktueller Kurs: 10,02 EUR (Xetra-Schluss 10.11.2026)
- Erster Widerstand: 12,64 EUR (letzte Hochs)
- Zweiter Widerstand: Allzeithoch laut Chart knapp 14 EUR
- Kritische Marke nach unten: 9,09 EUR (Trendlinie, bei nachhaltigem Bruch Rückfallziel 7,68 EUR)
Analysten-Kursziele
- Durchschnitt: 15,28 EUR (fünf Häuser, +52 % zum Kurs)
- Warburg Research (MPCM): Buy, 18,00 EUR (06.11.2026)
- Berenberg: Buy, 16,50 EUR (06.11.2026)
- DZ Bank: Kaufen, fairer Wert 15,00 EUR (05.11.2026)
- Deutsche Bank: Buy, 14,50 EUR (09.11.2026)
- Bernstein: Outperform, 12,40 EUR (15.10.2026)
Chartanalyse
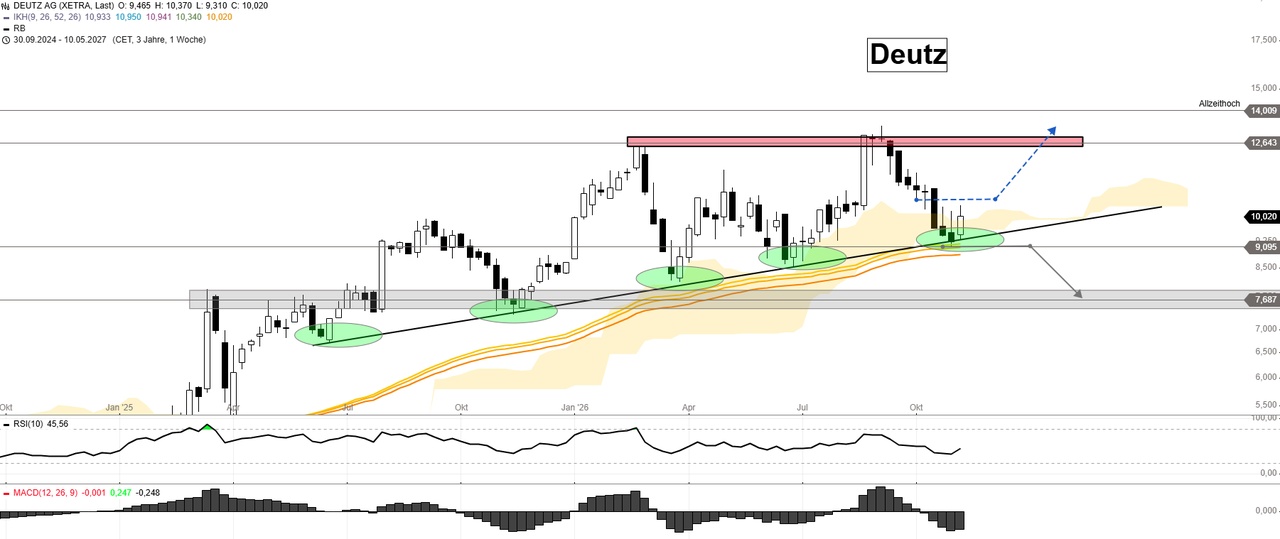
Im Wochenchart hängt bei der Deutz Aktie alles an einer einzigen Trendlinie. Sie verbindet die Tiefs seit dem Frühjahr 2025 und wurde seither mehrfach getestet, der letzte Berührungspunkt liegt direkt bei den aktuellen 10,02 EUR. Am 06.11.2026 testete die Aktie mit einem Tagestief von 9,095 EUR genau diese Zone und drehte wieder nach oben. Alles oberhalb von 9,09 EUR gilt als bullisch zu bewerten.
Das wahrscheinlichere Szenario (blauer Pfeil): Nach einer kurzen Konsolidierung löst sich der Kurs nach oben und steuert den Widerstand bei 12,64 EUR an. Gelingt der Sprung darüber, rückt das Allzeithoch von knapp 14 EUR in Reichweite.
Das Gegenszenario (grauer Pfeil): Wird der Bereich um 9,09 EUR nachhaltig unterschritten, ist die Trendlinie gebrochen. Dann muss ein Umweg über wenigstens 7,68 EUR eingeplant werden, dort liegt die nächste Unterstützungszone aus dem Jahr 2025.
Indikatoren: Der RSI steht mit 45,56 im neutralen Bereich, der MACD liegt noch unter der Nulllinie. Eine Bestätigung nach oben liefern die Indikatoren damit noch nicht, die Entscheidung fällt an der Trendlinie.
Fazit: Deutz Aktie – Rüstungs-Wette oder Verwässerungsfalle?
Die Deutz Aktie ist für mich eine Rüstungs-Wette mit Verwässerungsrisiko: Die Geschäftszahlen sprechen für den Umbau, die Aktienzahl und die Schulden bremsen. Oberhalb der Trendlinie bei 9,09 EUR bleibt das Bild bullisch, dann ist der Widerstand bei 12,64 EUR das nächste Ziel, danach das Allzeithoch von knapp 14 EUR. Wird 9,09 EUR nachhaltig unterschritten, muss ich mit einem Rückfall bis mindestens 7,68 EUR rechnen. Das ist mein persönliches Szenario und keine Garantie. Wer beim Thema Antriebe und Wasserstoff nach einem Vergleich sucht, findet ihn in meiner Analyse zur Nel ASA Aktie.
Chancen
- Der Auftragseingang stieg im dritten Quartal um 34,2 % auf 631,2 Mio. EUR.
- Das bereinigte EBIT legte in neun Monaten um 36,0 % zu, die Marge stieg von 5,8 % auf 7,1 %.
- FFG soll 2027 mehr als 1 Mrd. EUR Zusatzumsatz bei über 20 % bereinigter EBITDA-Marge beisteuern.
- Service (17,2 % Marge) und Energy senken die Abhängigkeit vom zyklischen Motorengeschäft.
- Das Ø-Kursziel von 15,28 EUR liegt 52 % über dem Kurs, die Deutsche Bank sieht Deutz als falsch bewerteten Verteidigungswert.
Risiken
- Mit rund 1,6 Mrd. EUR Kaufpreis ist FFG der größte Zukauf der Firmengeschichte, die Integration kann Kosten und Management-Aufmerksamkeit binden.
- Die Nettoverschuldung lag schon Mitte 2026 bei 520,5 Mio. EUR, dazu kommen rund 1 Mrd. EUR besicherte Schulden zur FFG-Finanzierung.
- Barkapitalerhöhung und Sachkapitalerhöhung verwässern die Altaktionäre, die FFG-Eigner halten bis zu 29,9 %.
- Das Kernsegment Engines erzielte im ersten Halbjahr nur 3,8 % Marge, dazu kommen bis zu 300 weitere Stellen im Abbau.
- Der freie Cashflow vor Zukäufen war im ersten Halbjahr negativ, das Periodenergebnis brach im dritten Quartal um 44 % ein.
Quellen
Deutz AG Investor Relations (Unternehmensmitteilungen, EQS-Ad-hoc zur Kapitalerhöhung 15.09.2026); Reuters, AWP/cash.ch und Rental Equipment Register (Zahlen zum dritten Quartal und zu neun Monaten 2026); dpa-AFX über finanzen.net, boerse.de und wallstreet-online (Analystenmeldungen); Börsen-Zeitung (Stellenabbau); Deutz-Pressemitteilungen zum Halbjahr und zur Hauptversammlung; Aktienfinder (Fair Value und Bewertung); Stock3 (Wochenchart); MarketScreener (Finanzkalender); Xetra-Kursdaten.
Keine Anlageberatung – alle Informationen dienen ausschließlich der finanziellen Bildung.
Was haltet ihr aktuell von der $DEZ (-2,29 %) ?
