

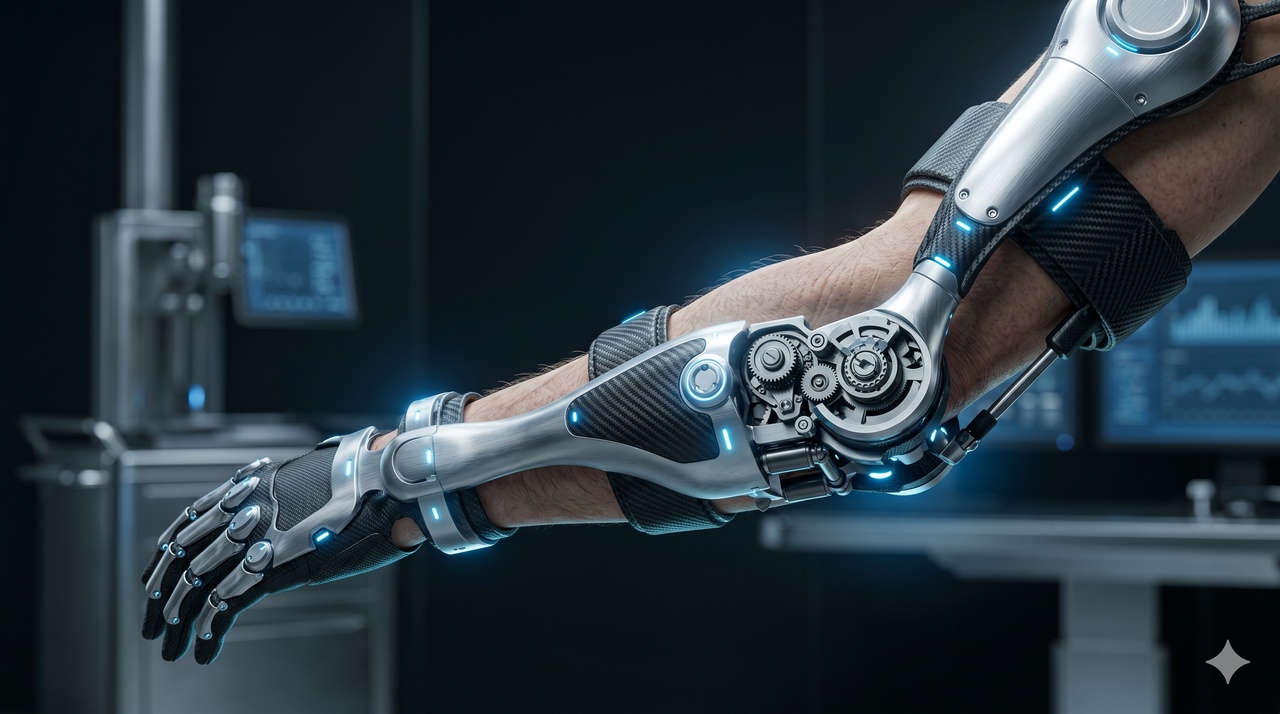
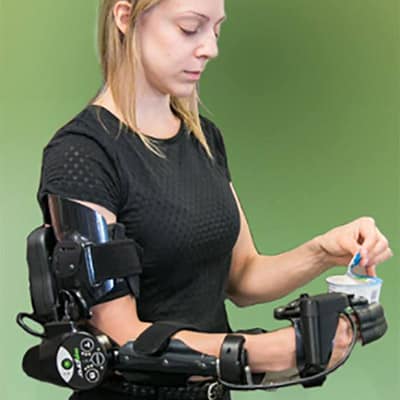
Stell dir vor, dein Arm ist nach einem Schlaganfall „taub“ oder gelähmt. Das Gehirn sendet zwar Befehle, aber die Muskeln im Arm reagieren nicht mehr. Genau hier setzt die Myomo-Technologie (MyoPro) an. Es ist keine reine „Stütz-Schiene“, es ist aktive Mechatronik.
Die Statistik ist leider gnadenlos. Weltweit leben heute knapp 94 Millionen Menschen mit den Folgen eines Schlaganfalls. Jedes Jahr kommen etwa 12 Millionen neue Fälle hinzu. Einer von vier Erwachsenen über 25 Jahren wird in seinem Leben einen Schlaganfall erleiden.
- Der demografische Druck: Unsere Gesellschaften werden älter, und Risikofaktoren wie Bluthochdruck, Diabetes und Bewegungsmangel nehmen global zu. Das bedeutet, dass der Bedarf an effektiven, alltagstauglichen Reha-Lösungen für gelähmte Gliedmaßen nicht etwa abnimmt – er wächst dramatisch.
Kurze Klarstellung: Ich bin seit heute investiert, weil ich die Story geil finde und das ein Zock mit Potenzial ist.
1. Was das Unternehmen macht
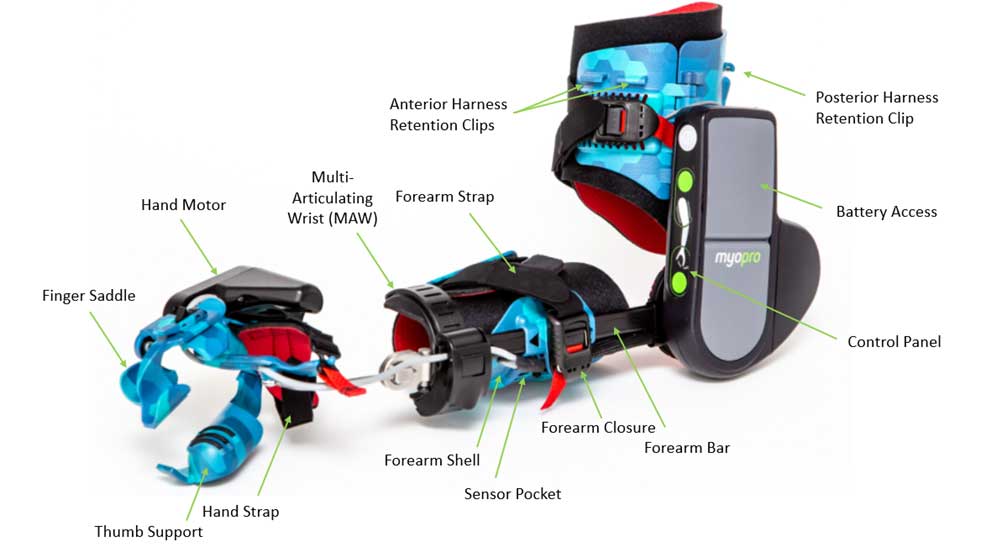
Myomo $MYO (-3,03 %) baut medizinische Robotik, spezialisiert auf die oberen Extremitäten. Ihr Hauptprodukt ist die "MyoPro"-Schiene – ein tragbares Exoskelett. Wenn Patienten durch einen Schlaganfall, MS oder Nervenverletzungen ihren Arm nicht mehr steuern können, liest die MyoPro die verbliebenen, extrem schwachen elektrischen Signale auf der Haut (EMG) aus. Feinste CNC-gefräste Gelenke und winzige Servomotoren übernehmen dann die mechanische Bewegung. Das ist keine Theorie, das Ding holt Patienten buchstäblich aus der Lähmung.
- Der Clou: Sensoren erkennen die Absicht des Patienten – will er die Hand öffnen, den Ellbogen beugen oder etwas greifen? – und winzige, hochpräzise Motoren und Getriebe unterstützen exakt diese Bewegung. Der Patient steuert den Roboter-Arm also mit seinem eigenen Willen. Es ist buchstäblich eine neuronale Brücke zwischen dem, was der Patient möchte, und dem, was er physisch tun kann.
2. Kennzahlen, Daten & Fakten (Real-Time)
- Aktueller Kurs: ~ 1,03 $* Marktkapitalisierung: ~ 35 Mio.$ (Ein absoluter Micro-Cap!)
- Kurs-Gewinn-Verhältnis (KGV): Negativ (aktuell noch keine Gewinne)
- Kurs-Umsatz-Verhältnis (KUV): ~ 1,8
- Kurs-Buchwert-Verhältnis (KBV): ~ 2,5
- Dividendenrendite: 0,0 %
In weiteren aktuellen Meldungen hat Myomo Inc. die Ergebnisse für das erste Quartal 2026 vorgelegt und dabei sowohl die Erwartungen beim Gewinn pro Aktie (EPS) als auch beim Umsatz übertroffen. Das Unternehmen erzielte ein EPS von -0,07 $, was über der Prognose von -0,12 $ lag. Myomo meldete zudem einen Umsatz von 10,1 Millionen $, womit die erwarteten 9,24 Millionen $ übertroffen wurden. Diese Zahlen spiegeln eine positive Geschäftsentwicklung des Unternehmens im Quartal wieder.
3. Check gegen unsere etablierten Formeln
- Kern-Qualitätsformel: Das Umsatzwachstum zieht aktuell steil an (weit über 30 %), aber die operative Marge ist noch tiefrot. Score < 15. *
- Fazit zum AOK-Filter: Fällt als Kern-Investment gnadenlos durch. Das ist ein reiner B-Seiten-Satellit für die Zocker-Ecke. Wir kaufen hier die Erwartung, dass das extreme Umsatzwachstum die rote Marge in den nächsten 24 Monaten ins Plus dreht.
4. ROIC (Return on Invested Capital)
Aktuell negativ. Die Entwicklung der Medizintechnik und der teure Kampf um die Zulassungen haben viel Kapital gebunden. Jetzt beginnt die Phase, in der dieses investierte Kapital endlich Rendite abwerfen muss.
5. SBC-Quote (Stock-Based Compensation) & Verwässerung
Bei Micro-Caps aus dem Medizinbereich ist Verwässerung immer das größte Risiko. Myomo musste in der Vergangenheit oft neue Aktien ausgeben, um das Überleben zu sichern. Durch den neuen Status bei den Krankenkassen (dazu gleich mehr bei Punkt 7) fließen jetzt aber harte Dollar in die Kasse. Das Verwässerungsrisiko ist massiv gesunken.
6. Net Debt / EBITDA-Verhältnis
Das EBITDA ist noch negativ, weshalb diese Kennzahl klassisch nicht greift. Aber: Myomo hat vor Kurzem frisches Kapital eingesammelt und ist bilanziell aktuell solide genug aufgestellt, um die Skalierung der Produktion ohne erdrückende Schuldenlast zu stemmen.
7. Zukunftsaussichten & Konkurrenz
Der Gamechanger: Die US-Gesundheitsbehörde (Medicare) hat die MyoPro offiziell in die Kategorie Part B aufgenommen und bezahlt das Gerät jetzt.
Früher musste Myomo mühsam Privatpatienten finden, heute zahlt der Staat.
Konkurrenz: Andere Firmen bauen ebenfalls Exoskelette, konzentrieren sich aber fast ausschließlich auf die Beine (Querschnittslähmung). Bei den Armen und Händen hat Myomo ein echtes Alleinstellungsmerkmal, fast schon einen Burggraben.
8. Chartanalyse (Letzte Monate)
Typische Penny-Stock-Achterbahn. Die Aktie ist in den letzten 12 Monaten oft wild zwischen 0,60 $und 2,50$ gependelt, getrieben von den Nachrichten rund um die Medicare-Zulassung. Aktuell konsolidiert sie knapp über der wichtigen 1-Dollar-Marke. Diese Marke muss sie zwingend halten, um nicht von der NASDAQ verwarnt zu werden.
9. Management & CEO-Statements
CEO Paul Gudonis hat bewiesen, dass er Durchhaltevermögen hat. Er hat das Unternehmen durch die jahrelange, brutale Mühle der FDA- und Medicare-Zulassungen navigiert. Das Management fokussiert sich jetzt komplett auf den Ausbau der Produktionskapazitäten, um die Wartelisten der Patienten abzuarbeiten.
Nachtrag Danke an @jkb92, es gab vor kurzen Insiderkäufe: https://m.de.investing.com/news/insider-trading-news/myomodirektor-kirk-thomas-f-kauft-aktien-im-wert-von-68242--93CH-3488408?ampMode=1
10. Analysten-Konsensus
Micro-Caps wie $MYO (-3,03 %) werden von den großen Wall-Street-Banken ignoriert. Die wenigen kleinen Boutique-Analysten (wie z. B. H.C. Wainwright), die den Wert covern, schreien aktuell "Strong Buy" mit Kurszielen zwischen 3,00 $und 5,00$.
11. Schnäppchenjäger-Liste (Einstiegszonen)
- Aktuell (~ 1,03 $): Perfekter spekulativer Einstieg für Spielgeld. Der fundamental wichtigste Knoten (die Bezahlung durch Krankenkassen) ist geplatzt.
- Support-Zone: Bei 0,80 $ liegt ein harter Boden. Fällt sie nachhaltig darunter, ist die Story charttechnisch erst mal kaputt.
12. Mögliche Replacements (Alternativen)
Wer an den Robotik-Trend in der Medizin glaubt, aber lieber in Beine statt in Arme investieren will, schaut sich Lifeward (LFWD) IL0011331076 an.
Notiert ebenfalls im einselligen Dollar Bereich.
13. Detaillierter Bericht (Mein Fazit)
Myomo ist ein intelligenter Hardware-Zock. Das Unternehmen hat die "Todeszone" für kleine Medizintechnikfirmen – die Suche nach der behördlichen Kostenerstattung – erfolgreich überlebt. Jetzt geht es an die Umsetzung. Die Nachfrage nach mechatronischen Hilfsmitteln bei Schlaganfallpatienten ist gigantisch.
Wir haben hier eine Technologie, die ein echtes menschliches Leid lindert, eine riesige und wachsende Zielgruppe hat und endlich den Sprung in die staatliche Kostenerstattung geschafft hat. Das ist keine „Story ohne Substanz“ – das ist Medizin-Robotik, die jetzt den Sprung in die Skalierung macht. Ein hochspannender Zock, der fundamental das Potenzial hat, vom Penny-Stock zur echten MedTech-Größe zu wachsen.
Für ein begrenztes Spielgeld-Budget auf der B-Seite ein absoluter Top-Kandidat.
- State-Funded Recovery: Mit der Zulassung durch die US-Krankenkassen (Medicare) ist Myomo vom „Nischen-Gadget für Reiche“ zum anerkannten medizinischen Standardprodukt für den häuslichen Gebrauch aufgestiegen.
- Wirtschaftlichkeit: Für die Krankenkassen ist das sogar profitabel. Ein Patient, der mit MyoPro wieder selbstständig essen, sich waschen oder einfache Dinge greifen kann, braucht weniger teure Pflegekräfte und ist weniger abhängig von externer Hilfe.
und natürlich alle anderen :)


