Summary
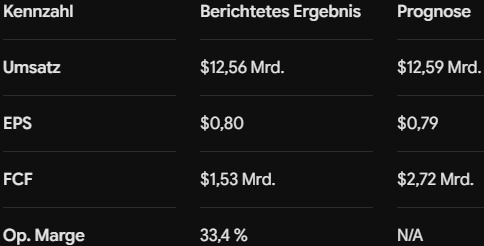
- Netflix verfehlte knapp die Umsatzziele, der Free Cash Flow deutlich unter der Erwartung, belastet durch den gescheiterten $WBD-Deal & höhere Steuern.
- Die FY26-FCF-Prognose wurde gesenkt, während das internationale Growth weiterhin das Wachstum in der UCAN-Region übertrifft.
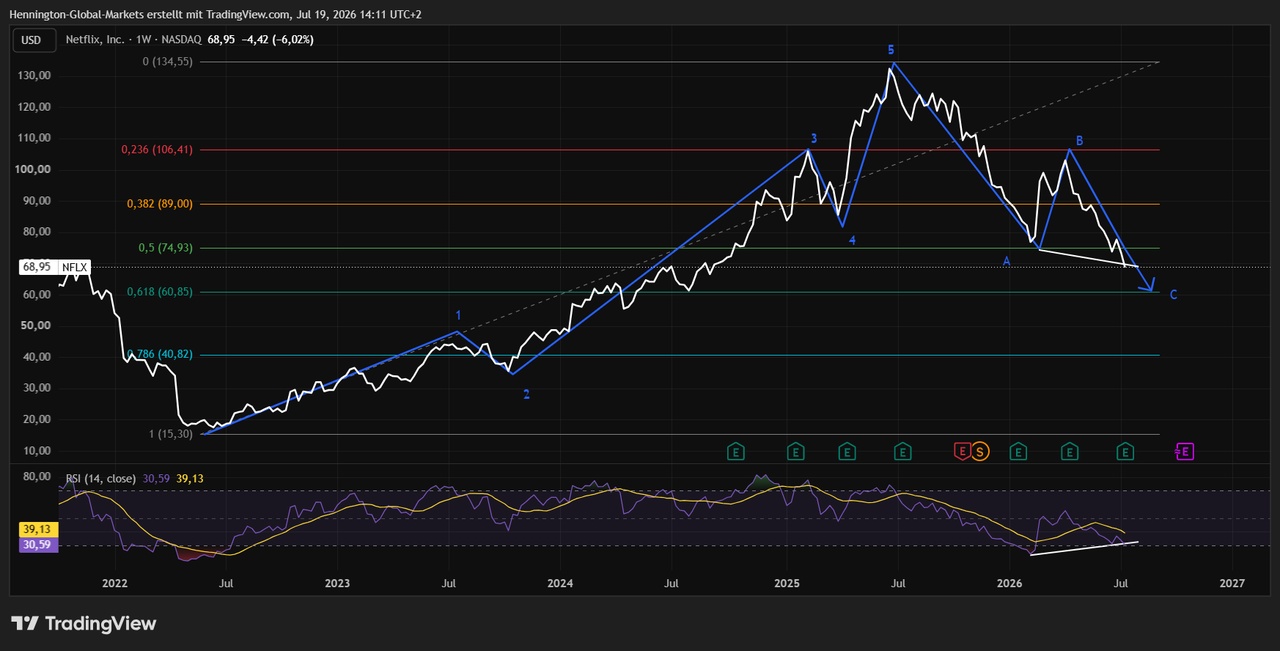
- Der Kurs befindet sich in der „C“-Korrekturwelle, wobei das 0,618-Fibonacci-Retracement bei 231,32 als zentrales technisches Unterstützungsniveau im Chart definiert ist. Einstieg bei ca. 60 USD.
Warum fiel die Aktie?
Im großen ganzen war das Quartalsergebnis in Ordnung, schwach, aber oaky. 12,56 Milliarden USD an Umsatz, was nicht den Estimates entsprach, EPS von 0,80 USD und eine operative Marge von 33%. Das große Problem war vor allem beim Free Cash Flow, der bei 1,53 Milliarden USD lag, aber der Markt mit rund 2,72 Milliraden USD rechnete. Die erhebliche Verfehlung beim FCF ist primär auf höhere Steuerzahlungen und die WBD-Kündigungsgebühr zurückzuführen.
Während das Wachstum in UCAN mit +10 % J/J moderat ausfiel, übertrafen die internationalen Segmente (EMEA +14 %, LATAM +21 %, APAC +16 %). Auf der Guidance Seite wurde gut zurückgefahren. Die Umsatzwachstumsprognose für das Gesamtjahr 2026 wurde auf 13–14% gesenkt und der FCF auf ca. 12,5 Milliarden USD (statt 13,09 Milliarden USD).
Chart Analyse
Der Aufwärtstrend (Wellen 1–5) wurde bei ca. 130 USD vollendet. Die ABC Korrekturstruktur zeigt, dass sich $NFLX (+0,2 %) dem Punkt C nähert, deren primäres technisches Ziel das Fibonacci-Retracement von 0,618 bei ca. 60,85 USD markiert. Dieses Niveau fungiert als entscheidende Support Linie, an der nach der eine Stabilisierung des Marktes wahrscheinlich ist. Einstieg bei ca. 60 USD.