
Die RENK Aktie ist charttechnisch fest in Bärenhand: Der Augsburger Spezialist für Panzer- und Marinegetriebe schloss am 06.11.2026 auf Xetra bei 34,20 EUR und notierte am 09.11.2026 nachmittags bei rund 35,5 EUR – rund 61 % unter dem Allzeithoch von 90,28 EUR aus dem Oktober 2025. Dabei liefert das Unternehmen operativ Rekorde: Nach neun Monaten 2026 stieg der Auftragseingang um 33,6 % auf 1.664,4 Mio. EUR, der Auftragsbestand erreichte mit 7,6 Mrd. EUR ein neues Allzeithoch, das bereinigte EBIT wuchs um 12,7 % auf 158,8 Mio. EUR. Der Haken: Der Umsatz legte nur um 5,8 % auf 982,0 Mio. EUR zu, der freie Barmittelzufluss enttäuschte, und nach dem Verkauf der Gleitlagersparte an Miba hat RENK im Oktober die Jahresprognose auf rund 1,4 Mrd. EUR Umsatz und 240 bis 255 Mio. EUR bereinigtes EBIT gekappt. Am Tag der Zahlen zog zudem die Gewinnwarnung von Rheinmetall den ganzen Sektor nach unten. Die Analysten sehen im Schnitt rund 60 EUR. Im Vergleich zu Rheinmetall und Hensoldt wächst RENK aber am langsamsten – für mich ist die Aktie deshalb kein Kauf. Erst über 38,70 EUR wäre eine nachhaltige Erholung bis 50,58 EUR möglich, fällt die Marke von 31 EUR, rückt das Allzeittief bei 17,32 EUR in den Fokus.
Die wichtigsten Punkte
- 9M 2026: Auftragseingang 1.664,4 Mio. EUR (+33,6 %), Umsatz 982,0 Mio. EUR (+5,8 %), bereinigtes EBIT 158,8 Mio. EUR (+12,7 %), Marge 16,2 %
- Auftragsbestand 7,6 Mrd. EUR (Rekord), Book-to-Bill 1,7
- Prognose 2026 nach Gleitlager-Verkauf gesenkt: rund 1,4 Mrd. EUR Umsatz, 240 bis 255 Mio. EUR bereinigtes EBIT
- Peer-Vergleich: Umsatzwachstum 9M nur +5,8 % (Hensoldt +21 %, Rheinmetall +38 %)
- Analysten: Ø-Kursziel rund 60 EUR, Spanne 50 bis 73 EUR (sechs Häuser)
- Chartmarken: Widerstand 38,70 EUR, Erholungsziel 50,58 EUR, Unterstützung 31 EUR, Allzeittief 17,32 EUR
Welche Kennzahlen hat die RENK Aktie aktuell?
Die RENK Aktie schloss am 06.11.2026 auf Xetra bei 34,20 EUR (−2,85 %) und notierte am 09.11.2026 nachmittags bei rund 35,5 EUR.
Damit ist RENK an der Börse nur noch rund 3,5 Mrd. EUR wert und liegt rund 61 % unter dem Allzeithoch von 90,28 EUR. Seit Jahresbeginn hat die Aktie rund 34 % verloren (Xetra-Schlusskurs Ende 2025: 53,62 EUR). Alle Kurse beziehen sich auf den Xetra-Handel in Euro.
Welche Nachrichten bewegen die RENK Aktie aktuell?
Die RENK Aktie bewegen aktuell drei Themen: die Neunmonatszahlen vom 05.11.2026, die gekappte Jahresprognose nach dem Verkauf der Gleitlagersparte und die Gewinnwarnung des Branchenriesen Rheinmetall.
Am Tag der Zahlen rutschte die Aktie auf Xetra um rund 6 % auf 34,92 EUR ab, obwohl Analysten die Zahlen als weitgehend im Rahmen der Erwartungen bewerteten. Am 06.11.2026 ging es weiter abwärts auf 34,20 EUR. Wie schnell die Stimmung im ganzen Rüstungssektor kippen kann, zeigt der Prognose-Schock in meiner Analyse zur Rheinmetall Aktie – die Gewinnwarnung vom 04.11.2026 hat auch RENK mit in die Tiefe gerissen.
Was sagt das RENK-Management zu den Neunmonatszahlen?
CEO Dr. Alexander Sagel sieht RENK auf Kurs: „Das dritte Quartal zeigt, was die RENK Group auszeichnet“ – das Unternehmen baue seine Kapazitäten systematisch aus und liefere gleichzeitig zuverlässig im vertraglich vereinbarten Takt.
Als Beleg für das Vertrauen der Kunden nennt er die Verlängerung der LEOPARD-2-Getriebeaufträge mit KNDS Deutschland (rund 130 Mio. EUR) und einen Folgeauftrag von Patria (30 Mio. EUR). Der Auftragsbestand von 7,6 Mrd. EUR sei die Basis für deutlich höhere Stückzahlen in den kommenden Jahren.
Was gut lief: Die Sparte Vehicle Mobility Solutions (Panzergetriebe) ist der Motor: Auftragseingang +46,2 % auf 1.321,8 Mio. EUR, Umsatz +12,3 % auf 650,2 Mio. EUR, bereinigtes EBIT +23,4 % auf 129,3 Mio. EUR bei einer Marge von 19,9 %. Konzernweit stieg die bereinigte EBIT-Marge von 15,2 % auf 16,2 %. Im Werk Rheine laufen seit Ende August drei neue Bearbeitungszentren, bis 2030 investiert RENK dort über 20 Mio. EUR.
Der Haken: Außerhalb des Panzergeschäfts schwächelt RENK. Marine & Industry verlor 6,3 % Umsatz, das bereinigte EBIT brach um 17,3 % ein, die Marge fiel auf 10,3 %. Der Konzernumsatz wuchs nur um 5,8 %, der freie Barmittelzufluss blieb laut Deutscher Bank und Stock3 deutlich hinter den Erwartungen zurück. Und um die gekappte Prognose zu schaffen, muss RENK im vierten Quartal rechnerisch rund 500 Mio. EUR Umsatz liefern – deutlich mehr als in jedem der ersten drei Quartale.
Ausblick: Für das fortgeführte Geschäft ohne Gleitlager erwartet RENK 2026 rund 1,4 Mrd. EUR Umsatz und ein bereinigtes EBIT von 240 bis 255 Mio. EUR. Am 08.12.2026 stellt Sagel in London die weitere Strategie vor.
Was macht RENK — und womit verdient das Unternehmen sein Geld?
RENK ist ein Spezialist für Antriebstechnik aus Augsburg und verdient sein Geld vor allem mit Getrieben für Kampfpanzer, Schützenpanzer und Marineschiffe.
Ohne RENK-Getriebe fährt kein Leopard 2, und auch in den USA treibt die Tochter RENK America mit HMPT-Getrieben Kettenfahrzeuge der US-Armee an. Seit dem Börsengang im Februar 2024 ist die Aktie an der Frankfurter Börse gelistet, ein Großteil des Umsatzes stammt inzwischen aus dem Verteidigungsgeschäft.
Vehicle Mobility Solutions (VMS): Das größte und profitabelste Segment liefert Getriebe, Antriebe und Service für Militärfahrzeuge. Nach neun Monaten 2026 erzielte VMS 650,2 Mio. EUR Umsatz bei einer bereinigten EBIT-Marge von 19,9 % und einem Book-to-Bill von 2,0.
Marine & Industry (M&I): Hier entstehen Getriebe für Fregatten, Korvetten und U-Boote sowie für Industrieanwendungen. Das Segment kam auf 250,9 Mio. EUR Umsatz und eine Marge von 10,3 %. Mit der Übernahme von David Brown Defence (jetzt RENK UK Huddersfield Ltd.) baut RENK das Marinegeschäft in Großbritannien aus.
Slide Bearings (Gleitlager): Die Sparte mit 91,7 Mio. EUR Umsatz nach neun Monaten wird an den österreichischen Zulieferer Miba verkauft und ab dem vierten Quartal als nicht fortgeführter Bereich ausgewiesen. RENK wird damit noch stärker zum reinen Rüstungswert.
So verdient RENK Geld: Die Getriebe werden meist über Jahre in Serie geliefert und anschließend über Jahrzehnte gewartet – das Servicegeschäft sorgt für planbare Erlöse. Der Auftragsbestand von 7,6 Mrd. EUR entspricht mehr als dem Fünffachen des Jahresumsatzes. Dass ein riesiges Auftragsbuch allein noch keinen steigenden Kurs garantiert, sondern am Ende Marge und Cashflow zählen, zeigt auch meine Analyse zur Siemens Energy Aktie.
Fundamentalanalyse: Ist die RENK Aktie im Vergleich zu Rheinmetall und Hensoldt günstig?
Fundamental ist die RENK Aktie auf den ersten Blick die günstigste der deutschen Rüstungswerte – doch der Abschlag hat Gründe: RENK wächst im Peer-Vergleich am langsamsten und musste seine Prognose senken.
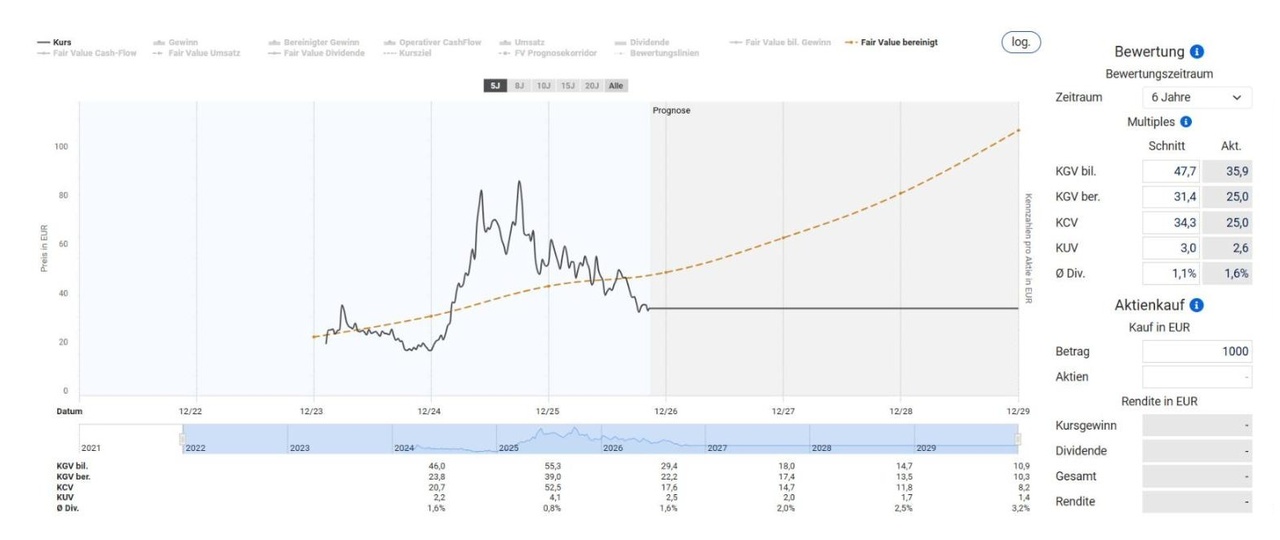
Laut Aktienfinder liegt das bereinigte KGV aktuell bei 25,0 und damit unter dem Schnitt von 31,4. Auf Basis der Analystenschätzungen sinkt es auf 22,2 für 2026 und 17,4 für 2027. Die Fair-Value-Linie auf Basis des bereinigten Gewinns liegt Ende 2026 bei rund 48 EUR und damit über dem aktuellen Kurs. Doch Vorsicht: Die Bewertungshistorie reicht nur bis zum Börsengang im Februar 2024 zurück, und die zugrunde liegenden Gewinnschätzungen wurden mit der Prognosesenkung im Oktober bereits gekürzt.
Peer-Vergleich mit Rheinmetall und Hensoldt:
- Umsatzwachstum 9M 2026: RENK +5,8 %, Hensoldt +21 %, Rheinmetall +38 %
- Auftragseingang 9M 2026: RENK +33,6 %, Hensoldt +77 %
- Prognose 2026: RENK gesenkt (22.10.), Rheinmetall gesenkt (04.11.), Hensoldt angehoben (05.11.)
- Bewertung: RENK KGV 2026e rund 22, Rheinmetall bereinigtes KGV 28,8 (Aktienfinder), Hensoldt KGV 2026e rund 45
- Abstand zum Rekordhoch: RENK rund −61 %, Rheinmetall rund −59 %
Das ist der Kern meiner Einschätzung: RENK ist billiger, weil der Markt dem Unternehmen weniger Wachstum zutraut. Hensoldt hebt die Prognose an und wächst viermal so schnell, Rheinmetall wächst trotz Gewinnwarnung zweistellig. Wer im Rüstungssektor auf Qualität und Momentum setzt, findet bei den Konkurrenten derzeit die stärkeren Argumente. Wie sich ein Konkurrent mit angehobener Prognose charttechnisch schlägt, zeigt meine Analyse zur Hensoldt Aktie.
Wachstum und Margen: Die Profitabilität stimmt. Das bereinigte EBIT stieg nach neun Monaten mit 12,7 % mehr als doppelt so schnell wie der Umsatz, die Marge kletterte auf 16,2 %. Getragen wird das fast ausschließlich vom Panzergeschäft mit 19,9 % Marge, während Marine & Industry auf 10,3 % zurückfiel.
Cashflow: Hier liegt die größte Schwäche des Quartals. Der freie Barmittelzufluss enttäuschte laut Deutscher Bank deutlich, eine konkrete Zahl nennt die Quartalsmitteilung nicht. Der Kapazitätsausbau in Augsburg und Rheine bindet Kapital, das erst mit höheren Stückzahlen zurückfließt.
Portfolio-Umbau: Mit dem Verkauf der Gleitlager an Miba verabschiedet sich RENK vom zivilen Industriegeschäft. Die DZ Bank sieht den Verkaufspreis unter den Erwartungen, das Wachstumsprofil steigt laut DZ Bank auf rund 18,5 %, die Marge verbessert sich dadurch aber nicht.
Aktionäre und Übernahmefantasie: KNDS, der Hersteller des Leopard 2, hält nach mehreren Platzierungen zuletzt rund 10 % an RENK. JPMorgan-Analyst David Perry bezeichnete RENK im Sommer als mögliches Übernahmeziel für größere Branchenkollegen. Ein Angebot gibt es nicht, die Fantasie ist reine Spekulation.
Dividende: Für 2025 schüttete RENK 0,58 EUR je Aktie aus, beim aktuellen Kurs eine Rendite von rund 1,6 %. RENK ist damit klar eine Wachstums- und keine Dividendenaktie.
RENK Aktie Kursziele und Prognose 2026
Die Analysten sehen für die RENK Aktie im Schnitt ein Kursziel von rund 60 EUR und damit rund 69 % Luft nach oben, charttechnisch ist die Aktie aber fest in Bärenhand.
Nach den Neunmonatszahlen haben alle großen Häuser ihre Kaufempfehlungen bestätigt, die Kursziele sind aber deutlich gesunken: JPMorgan sieht nur noch 50 EUR, die DZ Bank hat ihren fairen Wert von 64 auf 56 EUR gekappt. Wie brutal ein einstiger Börsenliebling abstürzen kann, wenn die Wachstumserwartungen bröckeln, zeigt auch meine Analyse zur Novo Nordisk Aktie.
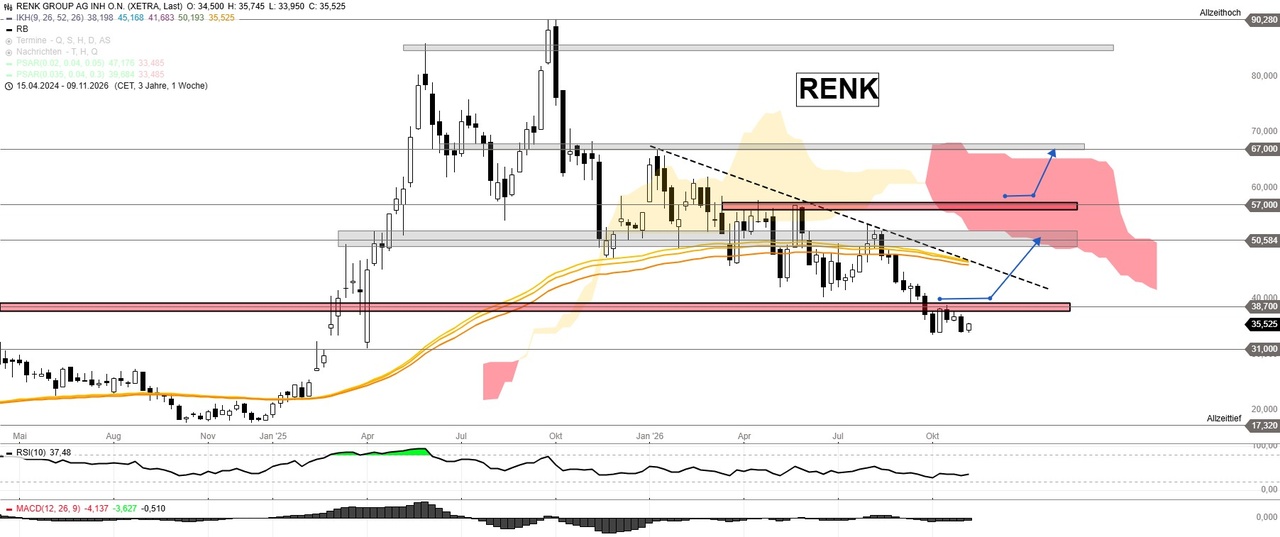
Wichtige Kursmarken:
- 52-Wochen-Hoch: 66,55 EUR (Schlusskurs 10.11.2025)
- Aktueller Kurs: rund 35,5 EUR (Xetra, 09.11.2026 nachmittags; Schlusskurs 06.11.2026: 34,20 EUR)
- Erster Widerstand: 38,70 EUR (roter Widerstandsbereich)
- Zweiter Widerstand: 50,58 EUR (graue Zone, Erholungsziel)
- Weitere Widerstände: 57,00 EUR (roter Widerstand) und 67,00 EUR (graue Zone)
- Kritische Marke nach unten: 31,00 EUR (Unterstützung)
- Ziel bei einem Bruch: Allzeittief 17,32 EUR
- Allzeithoch: 90,28 EUR (Oktober 2025)
Analysten-Kursziele:
- Ø-Kursziel: ca. 60 EUR (Durchschnitt der sechs Häuser aus dpa-AFX-Analysen, finanzen.net Ø 62,86 EUR)
- Deutsche Bank: Buy, 73,00 EUR (06.11.2026)
- Goldman Sachs: Buy, 65,00 EUR (18.09.2026)
- Jefferies: Buy, 60,00 EUR (05.11.2026)
- Barclays: Overweight, 57,00 EUR (22.10.2026, zuvor 60 EUR)
- DZ Bank: Kaufen, fairer Wert 56,00 EUR (05.11.2026, zuvor 64 EUR)
- JPMorgan: Overweight, 50,00 EUR (05.11.2026)
Chartanalyse:
Der Wochenchart der RENK Aktie zeigt ein Bild, das Anleger nur ungern sehen: Nach der beispiellosen Rally vom Allzeittief bei 17,32 EUR bis zum Allzeithoch bei 90,28 EUR im Oktober 2025 ist von der Rüstungseuphorie kaum etwas übrig geblieben. Seit Januar 2026 drückt eine fallende Abwärtstrendlinie jeden Erholungsversuch nach unten, die Hochpunkte werden immer tiefer. Im Oktober 2026 ist die Aktie dann unter den roten Widerstandsbereich bei 38,70 EUR gerutscht und kämpft seither knapp darunter.
Die Indikatoren bestätigen das düstere Bild. Der Kurs notiert unter der Ichimoku-Wolke und deutlich unter den gleitenden Durchschnitten, die bei rund 47 EUR verlaufen. Der RSI(10) steht bei 37,5, der MACD liegt im negativen Bereich. Die RENK Aktie ist damit absolut technisch in Bärenhand – und im Vergleich zur Konkurrenz aus der Peer Group für mich kein Kauf.
Was müsste passieren, damit sich das ändert? Technisch müsste wenigstens die Marke von 38,70 EUR nach oben durchdrungen werden, bevor weitere nachhaltige Erholungen bis 50,58 EUR erreicht werden könnten. Erst darüber kämen die weiteren im Chart markierten Widerstände bei 57,00 EUR und 67,00 EUR ins Spiel. Solange die Aktie unter 38,70 EUR bleibt, haben die Bären das Kommando.
Die entscheidende Marke nach unten liegt bei 31 EUR. Sollte diese Unterstützung nachhaltig fallen, dürfte das Allzeittief von 17,32 EUR wahrscheinlich werden – das wäre noch einmal ein Absturz um rund die Hälfte vom aktuellen Niveau. Genau dieses Risiko macht die Aktie für mich derzeit so unattraktiv.
Chancen und Risiken der RENK Aktie
Chancen:
- ✅ Rekord-Auftragsbestand von 7,6 Mrd. EUR, Book-to-Bill 1,7
- ✅ Panzergetriebe-Sparte VMS mit +46 % Auftragseingang und 19,9 % Marge
- ✅ Getriebelieferant des Leopard 2 und starke Stellung in den USA
- ✅ Niedrigste Bewertung der deutschen Rüstungswerte (KGV 2026e rund 22)
- ✅ Strategie-Update am 08.12.2026 und Übernahmefantasie (KNDS hält rund 10 %)
- ✅ Ausbruch über 38,70 EUR öffnet den Weg bis 50,58 EUR
Risiken:
- ⚠️ Umsatzwachstum 9M nur +5,8 %, deutlich schwächer als Hensoldt und Rheinmetall
- ⚠️ Prognose 2026 nach Gleitlager-Verkauf gesenkt
- ⚠️ Free Cashflow enttäuscht, Kapazitätsausbau bindet Kapital
- ⚠️ Marine & Industry mit sinkendem Umsatz und Ergebnis
- ⚠️ Sektorschwäche nach der Gewinnwarnung von Rheinmetall
- ⚠️ Bruch unter 31 EUR macht das Allzeittief von 17,32 EUR wahrscheinlich
Fazit: RENK Aktie – Erholung oder Absturz auf 17 Euro?
Die RENK Aktie ist für mich absolut technisch in Bärenhand und im Vergleich zur Konkurrenz aus der Peer Group kein Kauf.
Operativ liefert RENK zwar Rekorde beim Auftragseingang und einen Auftragsbestand von 7,6 Mrd. EUR, doch der Umsatz wächst mit 5,8 % deutlich langsamer als bei Hensoldt oder Rheinmetall, die Prognose wurde nach dem Gleitlager-Verkauf gekappt, und der freie Barmittelzufluss enttäuschte. Die niedrige Bewertung ist deshalb kein Schnäppchen-Signal, sondern der Preis für das schwächste Wachstum im Sektor.
Charttechnisch ist der Weg klar vorgezeichnet: Erst wenn die Aktie die Marke von 38,70 EUR nach oben durchdringt, sind nachhaltige Erholungen bis 50,58 EUR möglich. Fällt dagegen die Unterstützung bei 31 EUR nachhaltig, dürfte das Allzeittief von 17,32 EUR wahrscheinlich werden. Bis dahin bleibt RENK für mich ein Fall für die Beobachtungsliste – nicht für das Depot.
Wer im Depot lieber auf Stabilität statt auf Rüstungs-Achterbahn setzt, sollte einen Blick in meine Analyse zur Deutsche Telekom Aktie werfen – dort zählen verlässliche Cashflows statt Fantasie.
Quellen
- RENK Pressemitteilung: 9M 2026 – Auftragseingang steigt um mehr als 30 % (05.11.2026)
- RENK Group Investor Relations: Quartalsmitteilungen, Finanzkalender, Präsentationen
- GlobeNewswire/dpa-AFX: 9M 2026: RENK steigert Auftragseingang um mehr als 30 % (05.11.2026)
- dpa-AFX Analyser via finanzen.net/boerse.de/wallstreet-online: Deutsche Bank (06.11.2026), Jefferies, DZ Bank, JPMorgan (05.11.2026)
- Börsen-Zeitung: Renk ist auf dem Weg zum reinen Rüstungskonzern (Gleitlager-Verkauf an Miba, Prognose, Barclays 57 EUR; 22./23.10.2026)
- Stock3: RENK Q3 besser als befürchtet – jetzt zählt das vierte Quartal (05.11.2026); Goldman Sachs hebt RENK auf Kaufen (18.09.2026)
- aktiencheck.de: RENK Aktie 6 %-Kursrutsch trotz erwartungsgemäßer Zahlen (05.11.2026)
- Unternehmensangaben Rheinmetall (Ad-hoc 04.11.2026, Q3 05.11.2026) und Hensoldt (9M 2026, 05.11.2026)
- Alpha Vantage: Xetra-Kursdaten R3NK.DEX (Wochen- und Tagesdaten), boerse.de: 52-Wochen-Hoch/-Tief, Stand 09.11.2026
- Google Trends, Google Ads Keyword-Planer (Deutschland), Google Search Console, Stand 09.11.2026
- Stock3: Wochenchart RENK Group AG (Xetra, EUR), Stand 09.11.2026
- Aktienfinder: Fairer Wert (bereinigter Gewinn), KGV-Historie und Prognosen RENK Group, Stand 09.11.2026
Keine Anlageberatung – alle Informationen dienen ausschließlich der finanziellen Bildung.
Was haltet ihr aktuell von der $R3NK (-0,64 %)?
