3Mon.·

Studentenzahlen steigen stark, Prognose für Gewinn pro Aktie angehoben

Hallo meine Lieben,


Juan hat mir nach seinem Urlaub von steigenden Studentenzahlen in seinem Heimatland berichtet.


Der Hunger nach Bildung wird immer größer. Und immer mehr Menschen erkennen, dass oft eine gute Bildung der Schlüssel zum Erfolg ist.


Ein gutes Beispiel ist hier "Juan", welcher natürlich sofort in die Recherche gegangen ist. Und uns aus seinem Heimatland Laureate Education $LAUR (+1,26 %)

mitgebracht hat.


Wir würden uns wie immer über eure, und die Meinung der Prompts freuen.


Laureate Education, Inc. betreibt ein Portfolio von Hochschulen, die akademische Abschlüsse verleihen (das Netzwerk der Laureate International Universities), in Mexiko und Peru. Das Netzwerk der Laureate International Universities bietet eine Reihe von Bachelor- und Masterstudiengängen im Rahmen von Präsenz-, Online- und Hybridprogrammen an. Das Unternehmen erbringt seine Bildungsdienstleistungen über zwei berichtspflichtige Segmente: Mexiko und Peru. Es ist Eigentümer der Universidad del Valle de México (UVM) und der Universidad Tecnológica de México (UNITEC) in Mexiko. Außerdem besitzt es die Universidad Peruana de Ciencias Aplicadas (UPC), die Universidad Privada del Norte (UPN) und die Einrichtung CIBERTEC in Peru. Seine Einrichtungen in Mexiko und Peru bieten Studierenden im traditionellen Hochschulbereich eine private Bildungsalternative mit verschiedenen Marken und Preisklassen in jedem Markt und jedem Studiengang. Das Unternehmen bietet verschiedene Studiengänge an, darunter Medizin und Gesundheitswissenschaften, Ingenieurwesen und Informationstechnologie sowie Wirtschaft und Management.


Rekordhoch für Laureate Education


Kurzfassung des Berichts

Die Aktie von Laureate Education (LAUR) hat ein neues Allzeithoch von 37,92 USD erreicht. Das Unternehmen zeigt eine starke Marktperformance:

  • +71,7 % Kursanstieg im letzten Jahr – deutlicher Vertrauensbeweis der Anleger.
  • Marktkapitalisierung: 5,3 Mrd. USD
  • Aktuelles KGV: 19,98 – laut InvestingPro möglicherweise leicht über dem Fair Value.
  • Management kauft aggressiv eigene Aktien zurück, was als positives Signal für die Zukunft gilt.

Zusätzlich meldete Laureate starke Q1‑2026 Ergebnisse:

  • Umsatz über den Erwartungen
  • Verlust pro Aktie geringer als prognostiziert
  • Gründe: effizientes Finanzmanagement und vorteilhafte Wechselkurse

Außerdem wurde Julian Coulter (Google) in den Verwaltungsrat gewählt – ein strategischer Schritt, der zusätzliche Expertise ins Unternehmen bringt.

Rekordhoch für Laureate Education: Aktie steigt auf 37,92 US-Dollar Von Investing.com
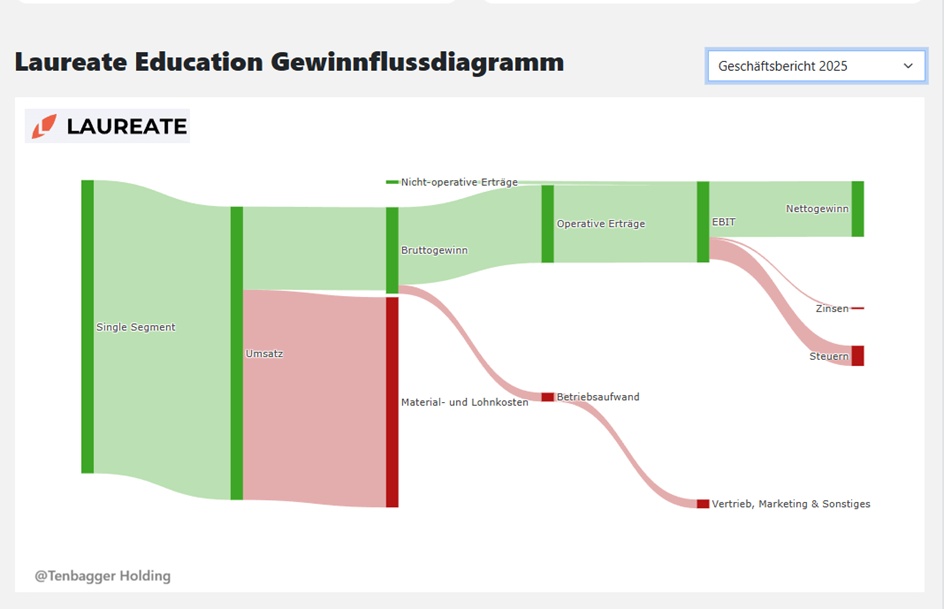
attachment


Geografische Umsatzverteilung:

2025 (USD)

Mexiko 877 Mio.

Peru 824 Mio.

United States 142.000 Tsd.
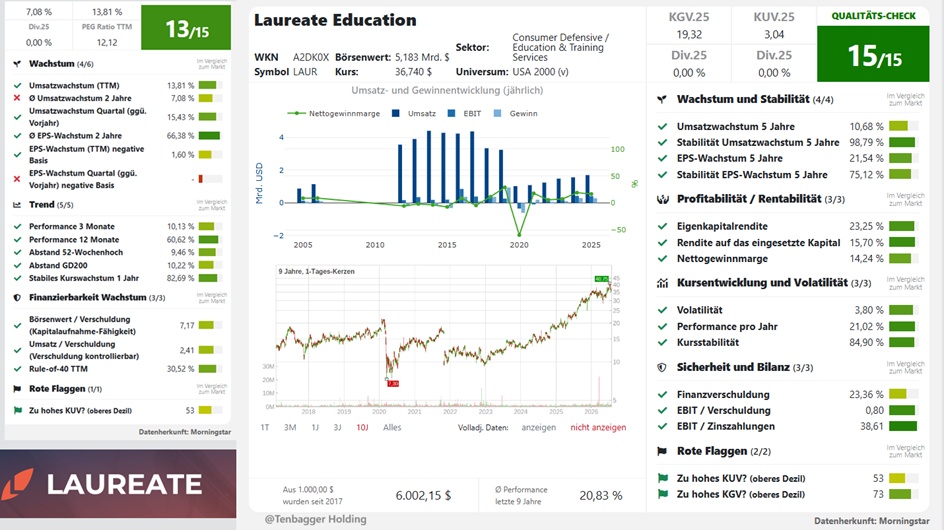
attachment

ACHTUNG:

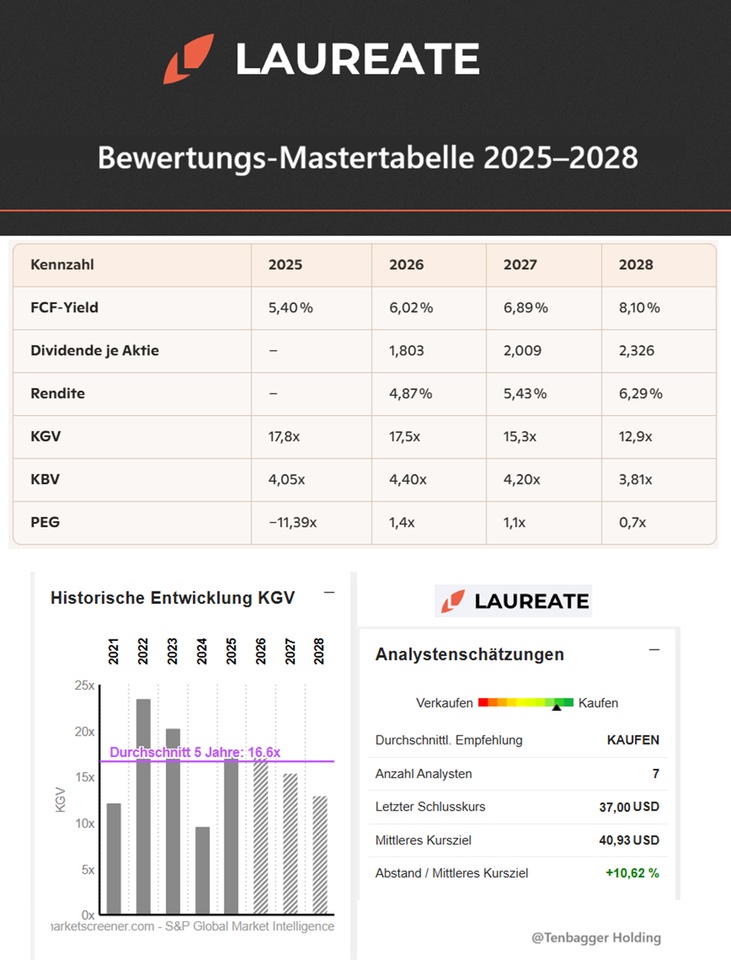
Leider sind die Kennzahlen bei Market Screener nicht aktuell gewesen. Und dadurch teilweise falsch. Das Unternehmen bezahlt keine Dividende. Hier bitte ich euch unbedingt den Kommentar von @Raketentoni zu lesen.


Ich bitte euch die falschen Daten und Unannehmlichkeiten zu entschuldigen.
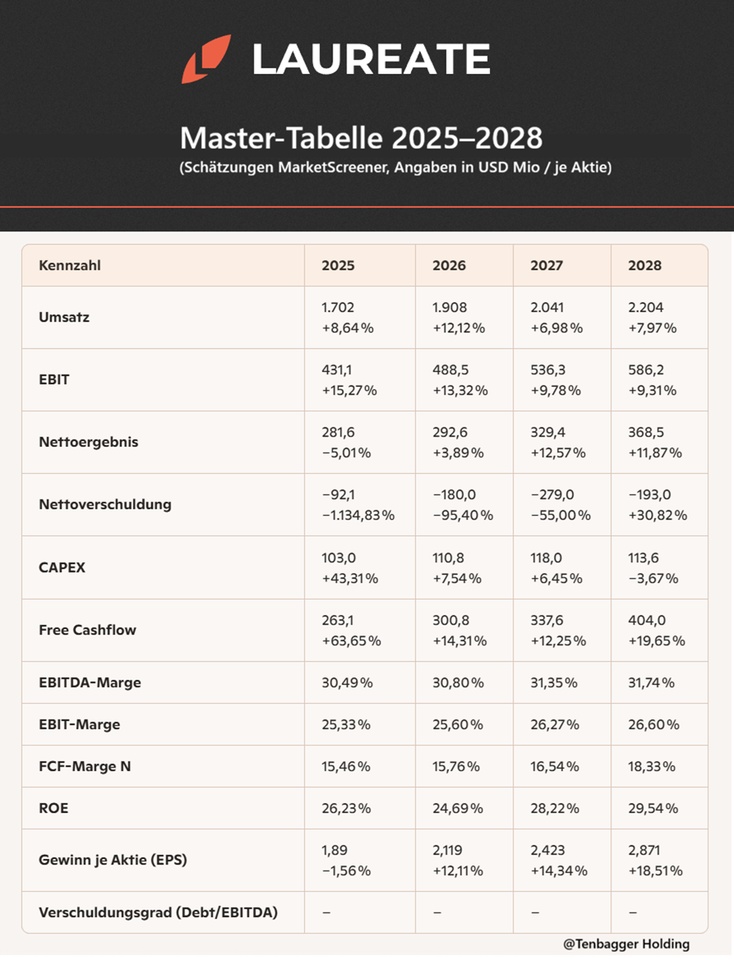
attachment


Juan‑Fazit zu den Finanzkennzahlen (Laureate Education 2025–2028)

Juan lehnt sich zurück, schiebt die Brille hoch und grinst leicht.

**„Laureate liefert ein Bilderbuch‑Wachstum: Umsatz hoch, EBIT hoch, FCF hoch – und das alles mit stabilen, leicht steigenden Margen. Die Firma druckt Cash, ohne Schuldenstress, weil die Nettoverschuldung sogar negativ bleibt. Das gefällt mir.

Der FCF‑Sprung 2028 ist ein echtes Ausrufezeichen – da zeigt das Geschäftsmodell seine Skalierbarkeit. ROE bleibt stark zweistellig, EPS wächst sauber durch.

Für mich sieht das nach einem Qualitäts‑Compounder aus, der nicht laut schreit, sondern Jahr für Jahr solide abliefert.“**
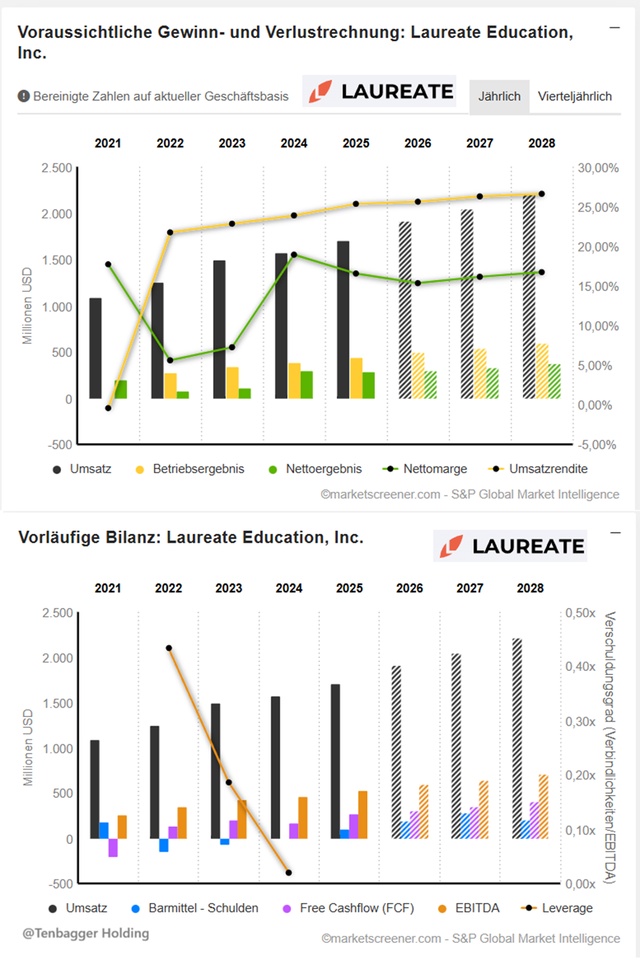
attachment
attachment

Marktwert 4.986

Anzahl der Aktien (in Tausend) 139.987

Datum der Veröffentlichung 19,02,2026


Juan’s Top‑2‑Argumente für Laureate (Bewertung & Wachstum)

1️⃣ Bewertungs‑Entspannung bei gleichzeitigem Ergebniswachstum KGV fällt jedes Jahr, EPS steigt jedes Jahr. Das ist die Art von Setup, bei dem der Markt oft zu spät merkt, dass er eigentlich zu günstig bewertet.

2️⃣ FCF‑Power wird immer stärker eingepreist Der Free‑Cashflow wächst sauber durch, der FCF‑Yield steigt Richtung 8 %. Für Juan ist das das stärkste Qualitäts‑Signal im ganzen Zahlenwerk.
attachment


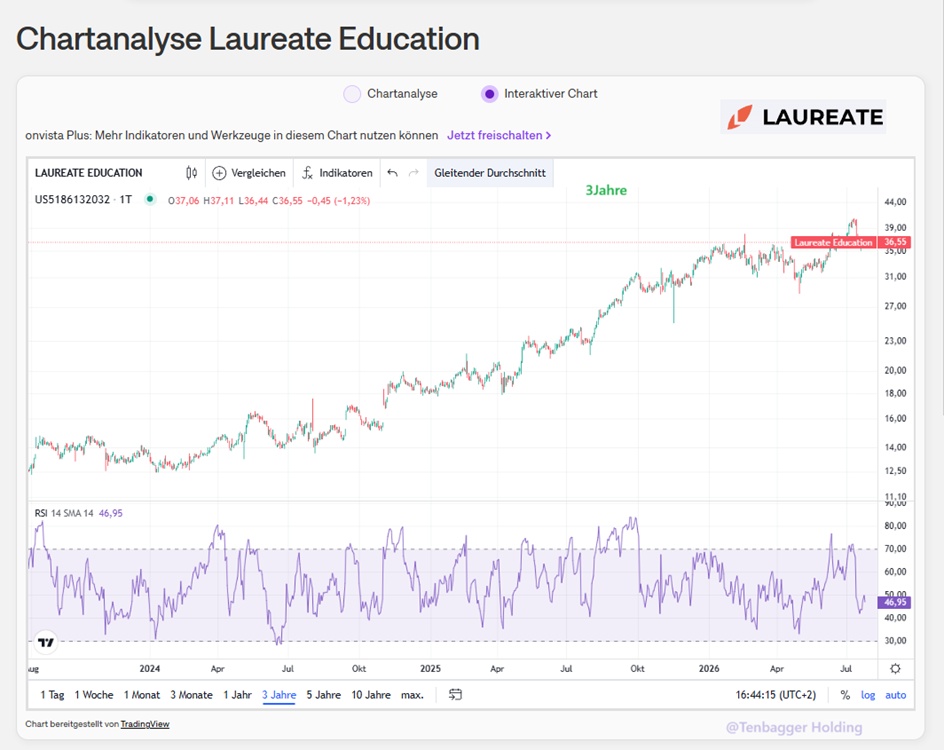
Performance

1 Woche: +1,51 %

1 Monat: +0,41 %

6 Monate: +6,78 %

1 Jahr: +60,80 %

3 Jahre: +194,59 %


27,07,2026, 17:42:08 •

Nasdaq (USD)

37,10 USD


27,07,2026, 17:59:06 •

Lang & Schwarz (EUR)

32,60 EUR


$LAUR (+1,26 %)

24
15 Kommentare

Profilbild
Ich hab den Wert schon vor längerem mal auf dem Zettel gehabt, dann aber im Zuge des ein oder anderen Skandals hinsichtlich gefakter Studentenzahlen etc. im Sektor wieder verworfen. Insgesamt aber spannendes Feld.👍🏻 Danke für deine Vorstellung.🫶🏻
•
8
•
Profilbild
Moin Tenbagger2024 und moin Juan!

Großartiger Einsatz von euch beiden – schön zu sehen, wie Juan direkt im Urlaub die Augen nach spannenden Werten offengehalten hat! Die operative Story von Laureate Education (LAUR) mit dem starken Rückenwind in Peru und Mexiko ist extrem charmant.

Ich habe mir euren Beitrag und die tagesaktuellen Pro-Research-Daten vorgenommen. Hier kommt die komplette, ungeschminkte Analyse und der Faktencheck!

---

## 🔍 Zusammenfassung des Faktenchecks

Eure operative Einordnung (Hochschul-Netzwerk, Aktienrückkäufe, starke Q1-2026-Zahlen) ist absolut treffsicher. Allerdings haben sich bei den Zahlen zwei eklatante Falschinformationen (Dividende & Nettoverschuldung) sowie deutliche Abweichungen bei den Bewertungskennzahlen (PEG & Fair Value) eingeschlichen.

---

## ✅ Was an Juans Analyse STIMMT

* **Geschäftsmodell & Präsenz:** Die Zuordnung der Hochschulen (UVM/UNITEC in Mexiko; UPC/UPN/CIBERTEC in Peru) ist exakt auf den Punkt gebracht.

* **Starke Q1-2026-Ergebnisse:** Laureate hat im ersten Quartal 2026 die Analystenschätzungen beim Umsatz (273 Mio. USD vs. 264 Mio. USD erwartet) und beim Gewinn (bereinigter Verlust je Aktie von -0,17 USD statt -0,20 USD) sauber geschlagen.

* **Performance & Allzeithoch:** Die Aktie ist über das letzte Jahr massiv gestiegen (+59 % bis +71 %) und hat im Sommer 2026 neue Höchststände erreicht.

* **Top-Personalie:** Die Wahl von Julian Coulter (Google) in den Verwaltungsrat ist faktisch korrekt.

* **Aggressive Aktienrückkäufe:** Das Management zieht extrem viele eigene Aktien ein (105 Mio. USD allein im Q1 2026, weitere 76 Mio. USD autorisiert).

* **Hohes KBV:** Das Kurs-Buchwert-Verhältnis ist mit ca. 4,9x bis 5,0x tatsächlich im oberen Bereich.


## ❌ Was FALSCH ist oder den harten Daten WIDERSPRICHT

### 1. Die Dividende (Eklatante Falschinformation)

* **Juans Aussage:** *„Ab 2026 legt Laureate los: Die Dividende steigt jedes Jahr sauber an, und die Rendite klettert von knapp fünf Prozent Richtung über sechs Prozent bis 2028.“*

* **Fakt laut Daten:**
Laureate zahlt aktuell 0,0 % Dividende. Im Pro Research Report wird explizit ausgewiesen: *„Does not pay a dividend to shareholders“*. Die Dividendenrendite steht für 2024, 2025, 2026 und 2027 durchgehend auf **0,0 %**. Das Kapital wird ausschließlich über Aktienrückkäufe an die Aktionäre zurückgegeben.

### 2. Die Nettoverschuldung

* **Juans Aussage:** *„ohne Schuldenstress, weil die Nettoverschuldung sogar negativ bleibt.“*

* **Fakt laut Daten:**
Die Nettoverschuldung ist nicht negativ. Das Unternehmen weist Gesamtschulden (Total Debt) von **722,7 Mio. USD** aus. Der Research-Bericht warnt zudem explizit: *„Short term obligations exceed liquid assets“* (kurzfristige Verbindlichkeiten übersteigen die flüssigen Mittel).

### 3. Das PEG-Ratio

* **Juans Aussage:** *„Der PEG rutscht Richtung 0,7 – das ist normalerweise die Zone... Discount-Preis.“*

* **Fakt laut Daten:**
Das tagesaktuelle PEG-Ratio liegt bei -85,8. Grund dafür sind die negativen kurzfristigen Gewinn-Dynamiken im ersten Quartal. Von einem attraktiven PEG von 0,7 kann aktuell keine Rede sein.

### 4. Bewertung & Fair Value

* **Juans Aussage:** *„Die Bewertung ist nicht überzogen, sondern eher attraktiv...“*

* **Fakt laut Daten:**
Der berechnete Fair Value von InvestingPro liegt bei 33,07 USD (29,02 EUR). Beim aktuellen Kurs von ~37,00 USD (32,75 EUR) bescheinigt das Bewertungsmodell der Aktie ein **Abwärtspotenzial (Downside) von -10,6 %** und stuft sie als überbewertet ein. Zudem stehen die kurzfristigen technischen Indikatoren auf „Strong Sell“.
---

## 📌 Der Faktencheck im Direktvergleich

* **Q1 2026 Ergebnisse:**
* *Juans Aussage:* Über den Erwartungen
* *Tatsächlicher Fakt:* **Stimmt!** (Umsatz 273 Mio. USD vs. 264 Mio. USD geschätzt; EPS -0,17 USD vs. -0,20 USD geschätzt)

* **Aktienrückkäufe:**
* *Juans Aussage:* Aggressiv
* *Tatsächlicher Fakt:* **Stimmt!** (105 Mio. USD im Q1 2026 umgesetzt)

* **Dividendenrendite:**
* *Juans Aussage:* 5 % bis 6 % ab 2026
* *Tatsächlicher Fakt:* **Falsch!** (Aktuell 0,0 %, zahlt keine Dividende)

* **Nettoverschuldung:**
* *Juans Aussage:* Negativ
* *Tatsächlicher Fakt:* **Falsch!** (Total Debt liegt bei 722,7 Mio. USD, kurzfristige Pflichten übersteigen Barmittel)

* **PEG-Ratio:**
* *Juans Aussage:* Rutscht Richtung 0,7
* *Tatsächlicher Fakt:* **Falsch!** (Liegt aktuell im negativen Bereich bei -85,8)

* **Fair Value / Bewertung:**
* *Juans Aussage:* Attraktiv & günstig
* *Tatsächlicher Fakt:* **Widerspruch!** (Fair Value liegt bei 33,07 USD; bedeutet -10,6 % Abwärtspotenzial vom aktuellen Niveau)
•
4
•
Profilbild
@Raketentoni danke mein Lieber. Wie immer Top Korrektur. Und hier sollte ich stark darüber nachdenken mir eine Alternative zu der Quelle Market Screener zu suchen.
•
4
•
Profilbild
@Tenbagger2024 Ich hab mich von Marktscreener komplett verabschiedet und bin zu Investing.com gewechselt. Die haben im Juli noch ein Top Angebot mit 60% Rabatt. Ich glaube @Get_Rich_or_Die_Tryin ist da auch.
Auf jeden Fall ist das Top und du hast Tagesaktuelle News, Live Kurse und vieles mehr. KI Chart Analyse, Live Charts und und und. nur als Tip. Ich habs nicht bereut.
•
5
•
Profilbild
@Raketentoni bin ich, im pro-Abo.👍🏻 Und überlege tatsächlich bei nem vernünftigen Angebot auch Pro Plus dort zu buchen. Habe zwar etwas die Befürchtung, dass weitere Modelle dazukommen aber so what.😂 Wie viele Tokens für Chartanalyse gibts bei Pro Plus monatlich?
•
3
•
Profilbild
@Get_Rich_or_Die_Tryin Du hast 500 Token und vor allem die Ernings, Dividenden und Chart analyse ist einfach geil, Naja momentan bekommst doch 60% im ersten Jahr oder 14 Monate gratis wenn du 2 Jahre nimmst
•
3
•
Profilbild
Benutze auch investing schon seit mehr als 2 Jahren. Kann ich auch nur empfehlen ! Für schnell News definitiv interessant, aber die Chartanalyse hab ich bei investing noch nie wirklich in Betracht gezogen 👀
•
4
•
Profilbild
@Raketentoni nutze die Chartanalyse dort regelmäßig, in Pro gibts aber nur 50 Token, also 10 Analyse. Ich finde live earnings push, Kennzahlen-Zeitreihen, und den fair-Value inklusive Score extrem hilfreich.👍🏻
•
3
•
Profilbild
@Aktienhauptmeister Wenn Du Pro Plus hast, gehst du auf Chart und dann inaktiver Chart, dort kannst du super deinen eigenen Stil abspeichern Deine Watch bzw. Dein Depot durchklicken und siehst direkt die Auswertung.
Ich hab mit eine auf 24 Monate / Wochenbasis gebaut mit EMA 9 / 14 / 50 / 200, dazu die MACD; RSI und ATR sowie die Bollinger Bänder.
•
2
•
Profilbild
@Get_Rich_or_Die_Tryin Naja 50 Mio Downloads der APP sagt alles :)
•
3
•
Profilbild
@Raketentoni hab nur die Pro Version, geht das auch ? Aber klingt interessant 😁versuch ich mal die Tage 👀 Danke dir Toni 🫶
•
2
•
Profilbild
Danke für die Vorstellung mein Lieber 👍 nicht unbedingt mein Investmentcase, aber die Zahlen sprechen für sich ! ein wenig heiß gelaufen. Auf Rücksetzer warten für Interessenten 🫶
•
1
•
Profilbild
3Mon.
Ein beeindruckender Chart mit beeindruckenden Zahlen.
Beim Blick in die Zukunft frage ich mich allerdings, Wo ist die Story, wo wird das weitere Wachstum generiert, wenn die bestehenden Universitäten durch optimiert sind?
••
Profilbild
@GHF ich könnte mir vorstellen, dass man mit dem tollen Free Cashflow weiter expandieren wird
••
Profilbild
3Mon.
@Tenbagger2024 ich habe gerade mal ein bisschen selbst recherchiert.
Auch ich komme zu dem Ergebnis, ein starker Qualitäts Compounder.
Allerdings ist von Unternehmen Seite keine Expansion in Form von weiteren Universitäten geplant (was vermutlich auch durchaus Sinn macht). Das weitere Wachstum soll in erster Linie von mehr Studenten kommen (insbesondere auch im online Bereich, dies verursacht keine zusätzlichen Kosten), und regelmäßiger Anhebung der Studiengebühren.
Bei weiter regelmäßigen Aktien Rückkäufen könnte ein realistisches Szenario ein jährliches Kurswachstum um die 8-10 % bedeuten.

Einziger Risikofaktor aus meiner Sicht scheint die regionale Abhängigkeit von Mexiko und Peru zu sein. Gibt es also in dieser Region eine Wirtschaftskrise, ist mit einem massiven Einbruch zu rechnen.

Fazit für mich, wer eine regionale Diversifizierung sucht, hat hier eine gute Qualitäts Aktie zur Auswahl. Mit solch einer Kursteigerung wie in den letzten Jahren ist glaube ich aber in den nächsten fünf Jahren nicht mehr zu rechnen.
•
2
•
Werde Teil der Community