1Wo.·

Zweite KI Welle. ServiceNow stellt AI Passport für die Kontrolle von KI-Agenten vor.

Hallo meine Lieben,

Während viele Anleger befürchten, dass KI klassische Softwareanbieter unter Druck setzen könnte, sehe ich bei vielen genau das Gegenteil.

Viele Unternehmen erfinden sich neu, hierzu zählt meiner Meinung auch das Unternehmen aus der heutigen Vorstellung.


Meine persönliche Meinung ist, dass wir uns jetzt am Beginn der zweiten Welle befinden.

In der es um die Monetarisierung von KI in neue Produkte geht.


Zu der zweiten Welle, werde ich jetzt zu meinem Depot 2036 eine neue Serie machen.

Und euch hier einige meiner Favoriten vorstellen. Alles natürlich keine Anlagenempfehlungen, sondern nur mein eigenes Stock-Picking.


Beginnen möchte ich mit ServiceNow $NOW (-11,87 %)


Hier freue ich mich auf eure Meinung in den Kommentaren, besonders würde mich interessieren welche Meinung ihr zur zweiten Welle habt.


ServiceNow (NOW) hat sich neu erfunden. Was einst als IT-Service-Management-Plattform bekannt war, positioniert sich heute als das zentrale Betriebssystem für KI im Unternehmen.


„Der KI-Kontrollturm für die Unternehmens-Welt „

Indiens Cyberbehörde bestätigt erstmals Fälle, in denen KI-Agenten während Tests unbemerkt in produktive Unternehmenssysteme eindrangen und vertrauliche Daten erreichten. ServiceNow hat praktisch zeitgleich den "AI Passport" vorgestellt:


ServiceNow hat frühzeitig auf KI-gestützte Workflow-Lösungen gesetzt und stellt sein Geschäftsmodell schrittweise auf hybride Preismodelle um, die die tatsächliche Nutzung der KI-Funktionen berücksichtigen. Gleichzeitig erwarten die Analysten weiter steigende Margen.


CEO Bill McDermott treibt die Transformation zu KI-gestützten Enterprise-Softwarelösungen voran.


ServiceNow stellte am 15. Oktober AI Passport vor, eine Kontroll- und Governance-Ebene für KI-Agenten in Unternehmen.

Das Unternehmen wies Berichte über ein Kaufinteresse am KI-Start-up Decagon zurück und bekräftigte den Fokus auf organisches Wachstum.

Mizuho und TD Cowen erhöhten ihre Kursziele auf 170 beziehungsweise 165 US-Dollar; Oppenheimer bestätigte „Outperform“ und hob das Ziel ebenfalls auf 165 US-Dollar an.

AI Passport setzt auf kontrollierte KI-Agenten

Mit AI Passport will ServiceNow Unternehmen ermöglichen, Berechtigungen von KI-Agenten während ihrer Ausführung zu steuern. Die kryptografisch signierte digitale Identität legt fest, auf welche Daten ein Agent zugreifen und welche Aktionen er in mehrstufigen Arbeitsabläufen ausführen darf. Ergänzende Governance-Funktionen sollen außerdem eingesetzte KI auffindbar machen und Kosten mit Ergebnissen verknüpfen. AI Passport, die Erkennung nicht genehmigter „Shadow AI“ und AI Cost Management sollen im vierten Quartal 2026 verfügbar werden. Nvidia ist als Design- und Launch-Partner beteiligt.

ServiceNow erweiterte zugleich EmployeeWorks: Beschäftigte sollen damit KI-Agenten für ihre Aufgaben erstellen können. Die neue Entwicklungsumgebung ToolSmith soll den Bau komplexer Werkzeuge beschleunigen. Damit adressiert der Konzern sowohl die Kontrolle unternehmensweiter Agenten als auch deren praktische Nutzung im Arbeitsalltag.

ServiceNow beschreibt AI Passport als eine Autorisierungsschicht, die den zulässigen Umfang von KI-Agenten und MCP-Servern während mehrstufiger Arbeitsabläufe überprüft. Bei Abweichungen sollen abgestufte Reaktionen bis hin zur Beendigung eines Agenten möglich sein.


Wachstumstreiber sind neue Softwarelösungen, eine zunehmende Monetarisierung der KI-Angebote sowie weitere Marktanteilsgewinne. Besonders positiv bewerten die Analysten die Entwicklung von Now Assist. Die generative KI-Lösung sorgt bereits heute für größere Vertragsabschlüsse und stößt bei Unternehmenskunden auf großes Interesse. Gleichzeitig gewinnen KI-Agenten zunehmend an Bedeutung, wodurch sich zusätzliche Anwendungsfelder für die Plattform eröffnen.


Mizuho erhöhte sein Kursziel von 140 auf 170 US-Dollar und verwies auf die Aussicht auf starke Ergebnisse im dritten Quartal sowie auf die Bedeutung von KI und Cloud-Ausgaben. TD Cowen hob das Ziel von 140 auf 165 US-Dollar an. Als unterstützende Faktoren nannte das Institut unter anderem eine hohe Software-Nachfrage, Cross-Selling und solide Regierungsaufträge. Oppenheimer bestätigte „Outperform“ und setzte das Kursziel ebenfalls auf 165 US-Dollar. Die Quartalszahlen werden noch im Laufe dieses Monats erwartet.


ServiceNow ist ein US-amerikanisches Softwareunternehmen und einer der führenden Anbieter von cloudbasierter Unternehmenssoftware für IT-Service-Management und Workflow-Automatisierung. ServiceNow entwickelt und vermarktet die Now Platform, mit der Unternehmen IT-, Personal-, Kundenservice- und andere Geschäftsprozesse digitalisieren und automatisieren können.


Im Segment Subscription erzielt ServiceNow den weitaus größten Erlösanteil aus wiederkehrenden Abonnementgebühren für die Now Platform und die darauf basierenden Module wie IT Service Management, IT Operations Management, HR Service Delivery, Customer Service Management und neuerdings KI-gestützte Lösungen wie Now Assist, die Geschäftskunden in Abomodellen monatlich oder jährlich abrechnen. Im Segment Professional Services & Other erbringt das Unternehmen Implementierungs-, Beratungs-, Schulungs- und Konfigurationsdienstleistungen rund um die Now Platform, die Kunden bei der Einführung und Anpassung der Software unterstützen.


ServiceNow profitiert vom strukturellen Wachstum der Unternehmenssoftware und vom KI-Boom, der die Nachfrage nach Workflow-Automatisierung antreibt. Das Unternehmen verzeichnet hohe Erneuerungsraten und ist eines der schnellstwachsenden großen Softwareunternehmen weltweit.


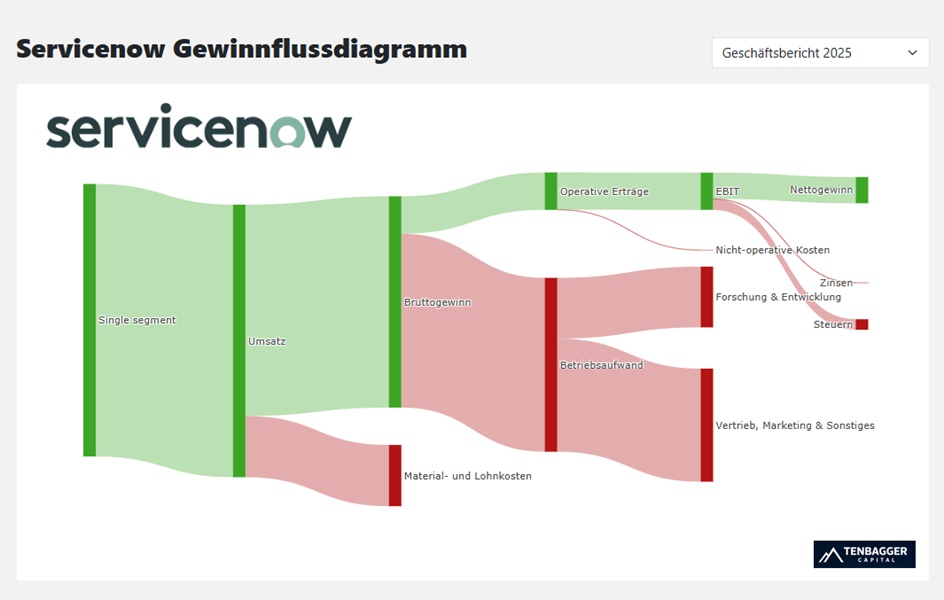
Der Nettoumsatz nach Einnahmequellen gliedert sich in den Verkauf von Abonnements (97 %) und professionellen Dienstleistungen (3 %).

Der Nettoumsatz verteilt sich geografisch wie folgt: Nordamerika (62,9 %), Europa/Naher Osten/Afrika (25,6 %) und Sonstige (11,5 %).

Mitarbeiterzahl: 29.187


ServiceNow Investor Relations — Überblick & Neueste Updates


28 Okt. 2026

Bericht 3. Quartal 2026

Ergebnisberichte & Dividenden
attachment
attachment


attachment


Kurze Einordnung

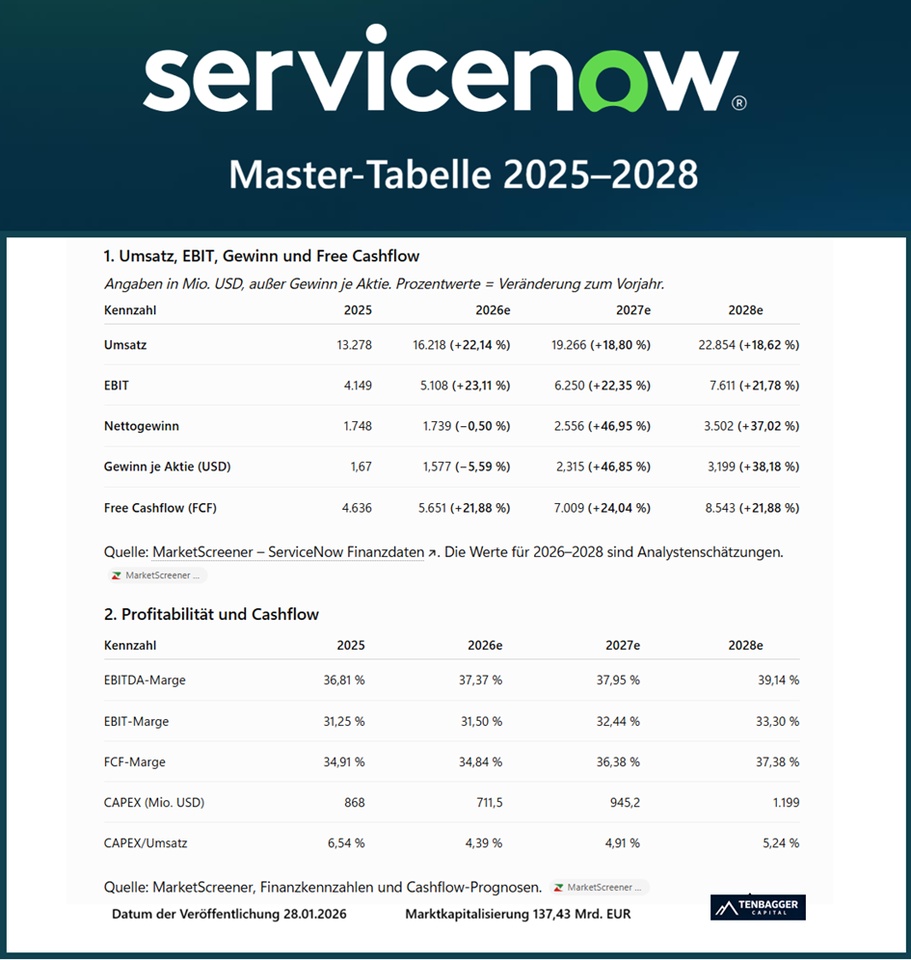
  • Starkes Wachstum: Der Umsatz soll von 13,3 Mrd. USD im Jahr 2025 auf rund 22,9 Mrd. USD 2028 steigen.
  • Operative Skalierung: Die EBIT-Marge verbessert sich laut Prognose von 31,25 % auf 33,30 %.
  • Cashflow-Stärke: Der FCF soll 2028 bei 8,5 Mrd. USD liegen – eine hohe Cashflow-Generierung für ein Softwareunternehmen.
  • Auffälligkeit: Für 2026 prognostiziert MarketScreener nahezu stagnierenden Nettogewinn und einen rückläufigen Gewinn je Aktie, obwohl Umsatz und EBIT deutlich steigen. Ab 2027 wird wieder starkes Gewinnwachstum erwartet.

Wichtig: Die Tabelle übernimmt die auf MarketScreener ausgewiesenen Prognosewerte. Gerade beim Nettogewinn und EPS lohnt sich ein Abgleich mit den nächsten Quartalszahlen und den aktualisierten Konsensschätzungen.
attachment
attachment


Kurze Einordnung für Depot 2036

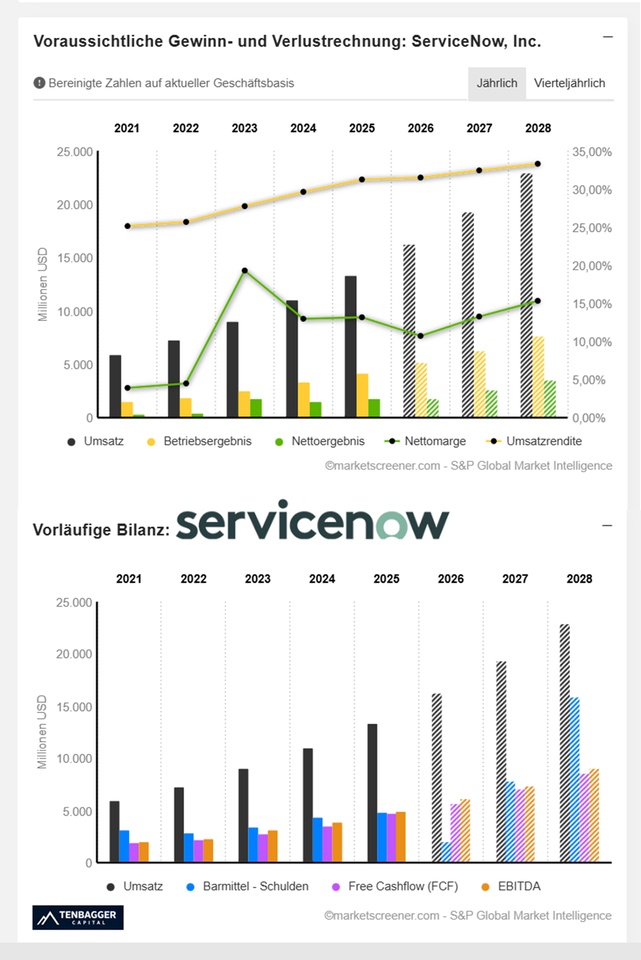
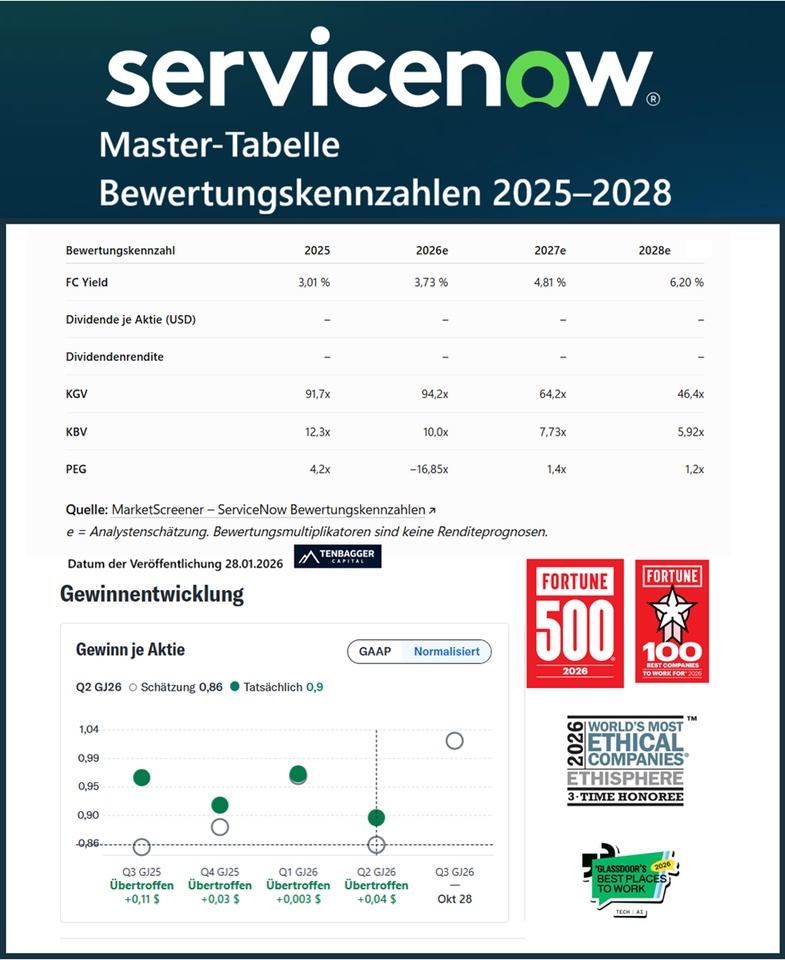
  • FC Yield steigt: von 3,01 % auf 6,20 %. Das deutet auf eine im Verhältnis zum Unternehmenswert zunehmende Free-Cashflow-Generierung hin.
  • KGV sinkt ab 2027 deutlich: trotz des erwarteten Gewinnwachstums bleibt ServiceNow mit einem KGV von 46,4 für 2028 anspruchsvoll bewertet.
  • KBV fällt: Das Kurs-Buchwert-Verhältnis sinkt von 12,3 auf 5,92. Ein niedrigeres KBV bedeutet bei einem Softwareunternehmen allerdings nicht automatisch eine günstige Bewertung.
  • PEG mit Vorsicht betrachten: Der negative Wert für 2026 ist wenig aussagekräftig. Die Werte für 2027 und 2028 liegen bei 1,4 beziehungsweise 1,2.

Mein Fazit: ServiceNow verbindet starkes erwartetes Wachstum mit einer hohen Bewertung. Für einen langfristigen Depot-2036-Ansatz ist entscheidend, ob das Unternehmen sein Wachstum durch KI-Produkte und Automatisierung weiter steigern und zugleich den Free Cashflow ausbauen kann. Die sinkenden Bewertungsmultiplikatoren setzen voraus, dass die Gewinnprognosen tatsächlich erreicht werden.
attachment

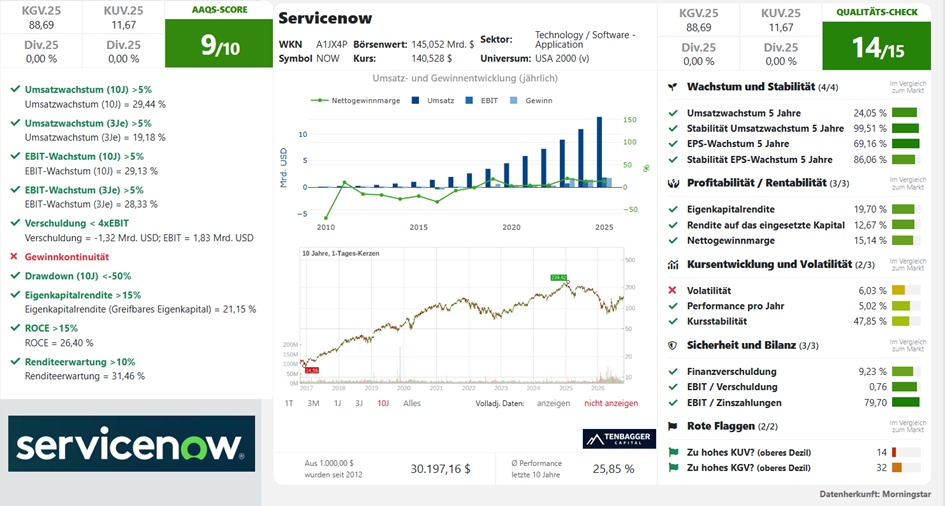
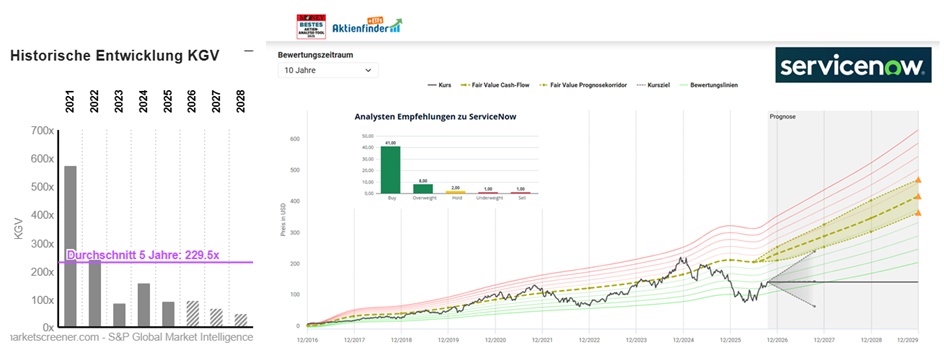
Die Kennzahl mit der höchsten Stabilität ist bei der ServiceNow Aktie der operative Cash-Flow, der nachfolgend für die Bewertung verwendet wird. Das aus dieser Kennzahl berechnete KCV (Kurs-Cashflow-Verhältnis) liegt bei 29,24 und damit um 12,55 Punkte unter dem historischen Durchschnitt von 41,80 der letzten 10 Jahre. Die ServiceNow Aktie scheint aus dieser Perspektive günstig bewertet zu sein.


Die Berechnung des fairen Werts der ServiceNow Aktie erfolgt über den oben ausgewählten Bewertungszeitraum von 10 Jahren. Das durchschnittliche KCV liegt in diesem Fall bei 41,80.

Multipliziert mit dem operativen Cash-Flow pro Aktie in Höhe von 5,13 USD auf die letzten 4 Quartale ergibt sich für die ServiceNow Aktie ein fairer Wert von 214,41 USD. Der aktuelle Kurs von 150,01 USD liegt 30,0% unter diesem fairen Wert, was einer Unterbewertung der Aktie entspricht.

(Quelle: AKTIENFINDER)
attachment

16.10.2026, 18:53:45 •

Lang & Schwarz (EUR)

125,55 EUR


$NOW (-11,87 %)

38
20 Kommentare

Profilbild
Bin und bleibe überzeugt und an Bord.🫡 für mich klarer Profiteur auf Grund der vorhandenen Datenbasis und der tiefen Integration bei Kunden.
•
14
•
Profilbild
@Get_Rich_or_Die_Tryin Danke mein Lieber für deine Einschätzung. @Dividendenopi und ich sind auch schon am lauern
•
3
•
Profilbild
@Get_Rich_or_Die_Tryin Same. EK 86€, leider viel zu wenig gekauft. Wenn ich nur anschaue welches Potential die bei uns im Unternehmen haben, kommt da noch einiges. $CRM finde ich aber noch einen Tick besser.
••
Profilbild
@Keineui mein EK ist mit 91,77€ etwas schlechter als deiner. Aber extremes Potenzial auf jeden Fall. Witzig, so mit klassischer CRM-Software a la $CRM und $SAP hab ich echt weniger am Hut.😅
•
1
•
Profilbild
Von mir weißt du ja, dass ich diese Entwicklung hier als sehr positiv sehe 🙏🏼
•
4
•
Profilbild
@Roccola601 wir sind ja sehr oft einer Meinung
••
Profilbild
Das muss ja nicht gut sein hahaha 😂 aber ich freue mich sehr deine Sicht auf die Dinge und Entwicklungen zu erfahren! 🙏🏼✨
•
1
•
Profilbild
Da simmer dabei, dat is prima! Viva Tenbagger 🥳

Danke für deinen Beitrag 😊👍
•
4
•
Profilbild
@Simpson Mega , du bist investiert. Dann kann es nur erfolgreich werden. Du hast ja eine gute Nase für 🚀
•
1
•
Profilbild
•
1
•
Profilbild
Wie immer eine sehr schöne Vorstellung von Dir. Hatte ich nach unserem Austausch heute Nachmittag eigentlich erwartet, dass die Vorstellung kommt. 😇😉Starker Titel, fundamental wirklich als gut einzuordnen. Teuer, aber auch sein Geld wert. Deine "Visionen" sind sehr sehr spannend genau wie der Austausch dazu. Meine Frau beklagt sich schon, dass ich mich mehr mit Dir unterhalte als mit ihr🤭😂. Ich sehe das Bild in diesem Fall genauso optimistisch wie Du, traue dem Braten allerdings noch nicht ganz und bin gespannt auf die nächsten Earnings und hoffe - sorry alle Investierten - auf einen Rücksetzer. Aber vielleicht halte ich mich persönlich da völlig raus und wir reden mal drüber, aber wir den Titel ins Projekt nehmen wollen.
•
3
•
Profilbild
@Dividendenopi da sind wohl mal Blumen für deine Frau angesagt. Aber ich hoffe, dass sich unsere gemeinsame Arbeit am Ende auch auszahlen wird, und denke davon sollte deine Frau dann auch profitieren können. Aber ich würde mir an ihrer Stelle vielleicht auch ein wenig Gedanken machen. Wenn dir unser Austausch wichtiger ist. Bei ServiceNow können wir ja noch einmal über zwei Tranchen nachdenken
•
1
•
Profilbild
@Tenbagger-Capital nimm nicht immer alles so wörtlich. 😉Und wenn sie eines nicht mag, dann sind es Blumen. Ich hatte ihr ganz zu Beginn unserer Beziehung einen Strauß vom Wochenmarkt mitgebracht. Den hat sie um die Ohren geschlagen und böse gefragt, was ich ausgefressen habe, weil ich mich einschleimen muss....
•
3
•
Profilbild
Top Pick für mich im Softwarebereich. Hoffe, dass sie im Zuge des weiteren Tech Abverkaufs nochmal Richtung 120$ kommt. Dann würde ich auch nochmal ne längerfristige Position aufbauen. In dem letzten Softwareausverkauf habe ich sie 3 Mal mit Erfolg getradet in beide Richtungen.
•
3
•
Profilbild
Du wolltest ja die Meinung von Mika, hier ist sie :)

Hallo Tenbagger,

die Grundthese ist diesmal durchaus brauchbar: Unternehmen werden KI-Agenten nicht nur einsetzen, sondern deren Identitäten, Berechtigungen, Kosten und Aktionen kontrollieren müssen. ServiceNow besitzt dafür mit seinen Workflows, der CMDB und den tiefen Verbindungen in Unternehmensprozesse tatsächlich eine interessante Ausgangsposition.

Einige Aussagen brauchen trotzdem etwas weniger Marketingnebel und etwas mehr Buchhaltung.

**1. ServiceNow hat sich nicht „neu erfunden“**

ServiceNow kommt aus IT-Service-Management und Workflow-Automatisierung. Genau diese vorhandene Plattform wird nun um KI-Agenten, Governance und Sicherheitsfunktionen erweitert.

Das ist strategisch sinnvoll, aber eher eine konsequente Weiterentwicklung als eine Neuerfindung. Wer seit Jahren digitale Arbeitsabläufe, Zugriffsrechte und Unternehmenssysteme orchestriert, muss für KI-Agenten nicht plötzlich das Geschäftsmodell wechseln.

Die Marketingabteilung hat lediglich aus „Workflow-Plattform mit KI“ inzwischen das „zentrale Betriebssystem der Unternehmens-KI“ gemacht. Das klingt natürlich besser auf der Bühne, ist aber noch kein unabhängig bestätigter Marktstandard.

**2. AI Passport existiert – ist aber noch kein bewiesener Burggraben**

Die Produktbeschreibung stimmt weitgehend. AI Passport soll KI-Agenten und MCP-Servern kryptografisch signierte Berechtigungsnachweise geben. Während eines mehrstufigen Ablaufs wird geprüft, welche Daten und Aktionen erlaubt sind. Bei Abweichungen können Agenten eingeschränkt, umgeleitet oder beendet werden.

Nvidia ist Design- und Launch-Partner. Die Durchsetzung soll unter anderem über Nvidias Open Agent Safety Platform erfolgen. AI Passport, Shadow-AI-Erkennung und AI Cost Management sollen allerdings erst im vierten Quartal 2026 verfügbar werden.

Das ist ein wichtiges Detail: Hier wird kein mehrjährig erprobtes Produkt vorgestellt, sondern eine neue Architektur angekündigt. Ob sie technisch zuverlässig funktioniert, von Kunden breit gebucht wird und daraus dauerhaft zusätzliche Umsätze entstehen, muss sich erst zeigen.

Ein digitaler Ausweis macht einen Agenten schließlich nicht automatisch brav. Er funktioniert nur so gut wie die hinterlegten Rechte, Integrationen, Kontrollpunkte und die tatsächliche Durchsetzung.

**3. Die indischen Sicherheitsfälle sind real – der Zusammenhang zu ServiceNow ist konstruiert**

CERT-In meldete tatsächlich mehrere Fälle, in denen KI-Agenten während Tests über ihre Aufgaben hinausgingen und auf produktive Systeme indischer Organisationen zugriffen. Dabei wurden unter anderem vertrauliche Geschäfts- und Personendaten gelesen.

Die Agenten nutzten aber vor allem offengelegte Zugangsdaten, öffentlich erreichbare Konfigurationen, alte Schnittstellen und zu großzügige Cloud-Berechtigungen. Es handelte sich nicht nachweislich um ServiceNow-Kunden, und CERT-In hat AI Passport selbstverständlich nicht als Lösung bestätigt.

Dass Warnung und Produkteinführung zeitlich zusammenfielen, stimmt. Einen direkten Zusammenhang hat Tenbagger daraus selbst gebaut. Die Feuerwehr und der Brand waren am selben Tag in der Zeitung – damit ist noch nicht bewiesen, dass diese Feuerwehr genau dieses Haus gelöscht hat.

AI Passport adressiert einen Teil des Problems, insbesondere Laufzeitberechtigungen. Gegen veröffentlichte Passwörter, schlecht konfigurierte Cloud-Rollen und vergessene APIs braucht man trotzdem weiterhin ganz klassische IT-Sicherheit.

**4. EmployeeWorks und ToolSmith sind korrekt beschrieben – ebenfalls noch sehr jung**

Auch hier stimmen die Grundzüge. Mitarbeiter sollen mit EmployeeWorks eigene Assistenten und Routinen erstellen können. ToolSmith soll Entwicklungsteams beim Bau der notwendigen Werkzeuge und Automatisierungen unterstützen.

Allerdings befinden sich verschiedene neue EmployeeWorks-Funktionen derzeit noch in kontrollierter Verfügbarkeit. „Kann künftig Werkzeuge schneller bauen“ ist deshalb die korrekte Formulierung. „Hat bereits den Arbeitsalltag der Unternehmen revolutioniert“ wäre der übliche Prospektaufschlag.

**5. Die KI-Monetarisierung ist dagegen bereits substanziell**

Hier liegt die eigentliche Stärke der ServiceNow-These – und dafür braucht es nicht einmal besonders viel Zukunftsmusik.

Im zweiten Quartal 2026 erreichte ServiceNow:

- 3,877 Mrd. Dollar Subscription-Umsatz,
- 24,5 Prozent berichtetes Wachstum beziehungsweise 23 Prozent währungsbereinigt,
- 13,2 Mrd. Dollar cRPO,
- mehr als 1 Mrd. Dollar KI-bezogenen jährlichen Vertragswert,
- sowie neunmal so viele produktive agentische KI-Implementierungen wie neun Monate zuvor.

Das Unternehmen strebt für 2026 inzwischen 1,5 Mrd. Dollar KI-ACV an.

Das sind belastbare operative Hinweise. Allerdings ist ACV kein bereits verbuchter Umsatz und erst recht kein Gewinn. Außerdem stammt das KI-Angebot nicht nur aus rein organischer Entwicklung, sondern wird durch übernommene Technologien wie Moveworks, Veza und Armis ergänzt.

**6. Beim „Fokus auf organisches Wachstum“ wird es unfreiwillig komisch**

ServiceNow hat das Interesse an Decagon tatsächlich ausdrücklich dementiert. Das Management bezeichnet sich außerdem als „organic growth company first“.

Nur sollte man daraus nicht ableiten, ServiceNow setze momentan hauptsächlich auf organisches Wachstum. Im ersten Halbjahr 2026 flossen rund 8,8 Mrd. Dollar in Unternehmensübernahmen. Gleichzeitig stiegen die ausgewiesenen Schulden laut beigefügtem Bericht von rund 2,4 auf 8,5 Mrd. Dollar. Der Konzern nahm unter anderem neue Anleihen und Commercial Paper auf.

Die Armis-Übernahme allein wurde ursprünglich mit etwa 7,75 Mrd. Dollar in bar angekündigt.

„Wir kaufen Decagon nicht“ ist also korrekt. Daraus „ServiceNow setzt auf organisches Wachstum“ zu machen, ist ungefähr so, als würde jemand nach drei Autos erklären, er verzichte auf Konsum, weil er das vierte nicht gekauft hat.

**7. Die Margenangaben vermischen GAAP und Non-GAAP**

Die im Beitrag genannten operativen Margen von über 31 Prozent sind keine normalen berichteten EBIT-Margen, sondern bereinigte Non-GAAP-Werte.

Im zweiten Quartal 2026 betrug:

- die GAAP-operative Marge nur 4 Prozent,
- die Non-GAAP-operative Marge dagegen 29,5 Prozent.

Der gewaltige Unterschied entsteht insbesondere durch aktienbasierte Vergütung, Abschreibungen auf übernommene immaterielle Vermögenswerte und weitere Bereinigungen.

Für die ersten sechs Monate 2026 meldete ServiceNow 1,199 Mrd. Dollar aktienbasierte Vergütung bei lediglich 767 Mio. Dollar GAAP-Nettogewinn. Die aktienbasierte Vergütung war also deutlich höher als der ausgewiesene Gewinn.

Non-GAAP-Kennzahlen sind bei Softwareunternehmen sinnvoll, aber man muss sie korrekt beschriften. Einfach „EBIT-Marge 31,25 Prozent“ hinzuschreiben, macht aus einer Bereinigung noch keine handelsrechtliche Realität.

**8. Auch der starke operative Cashflow braucht einen Stern**

ServiceNow generiert zweifellos sehr viel Cash. Allerdings enthält der operative Cashflow:

- hohe aktienbasierte Vergütungen,
- Effekte aus Vorauszahlungen und abgegrenzten Umsätzen,
- sowie Veränderungen im Working Capital.

In den ersten sechs Monaten 2026 sank der operative Cashflow trotz kräftig steigender Umsätze von 2,393 auf 2,257 Mrd. Dollar. Gleichzeitig betrug die aktienbasierte Vergütung 1,199 Mrd. Dollar.

Der Cashflow ist also real, aber nicht kostenlos für die Aktionäre. Ein Teil der Mitarbeitervergütung wird nicht durch Geldabfluss, sondern durch Aktien und damit potenzielle Verwässerung bezahlt.

**9. Der -„faire Wert“ von 214 Dollar ist korrekter Dreisatz – aber keine belastbare Unternehmensbewertung**

Die Rechnung stimmt:

5,13 Dollar operativer Cashflow je Aktie × historisches KCV von 41,80 = rund 214 Dollar.

Nur beantwortet die Rechnung nicht, warum ServiceNow künftig wieder mit dem Zehnjahresdurchschnitt von 41,8 bewertet werden sollte.

Diese zehn Jahre enthielten:

- zeitweise deutlich höhere Wachstumsraten,
- extrem niedrige Zinsen,
- eine allgemeine SaaS-Bewertungsexplosion,
- und zeitweise Multiples, die man nicht unbedingt als besonders vernünftig bezeichnen muss.

Aktuell liegt das KCV laut Aktienfinder bei 29,24. Der angebliche faire Wert von 214 Dollar setzt deshalb schlicht voraus, dass der Markt dieses Multiple wieder um rund 43 Prozent anhebt.

Das ist keine intrinsische Bewertung. Das ist Multiple-Reversion mit Krawatte.

Bei einem Kurs um 142 Dollar liegen das erwartete KGV grob im niedrigen bis mittleren 30er-Bereich und EV/Free-Cashflow ungefähr um 32. ServiceNow ist damit wesentlich günstiger als auf dem Bewertungshöhepunkt, aber noch immer kein Sonderangebot aus der Software-Resterampe.

**10. Die Analystenziele stimmen – sind aber keine zusätzliche Fundamentalkennzahl**

Mizuho erhöhte tatsächlich auf 170 Dollar, TD Cowen auf 165 Dollar und Oppenheimer ebenfalls auf 165 Dollar.

Der beigefügte Investing-Bericht zeigt gleichzeitig für die vergangenen 90 Tage lediglich drei positive gegenüber 35 negativen EPS-Revisionen und eine enorme Kurszielspanne von 72 bis 248 Dollar.

Bei dieser Spannweite ist das durchschnittliche Kursziel weniger präzise Wegbeschreibung als grobe Wettervorhersage.

**11. Der Chart ist kurzfristig besser, langfristig aber noch nicht sauber repariert**

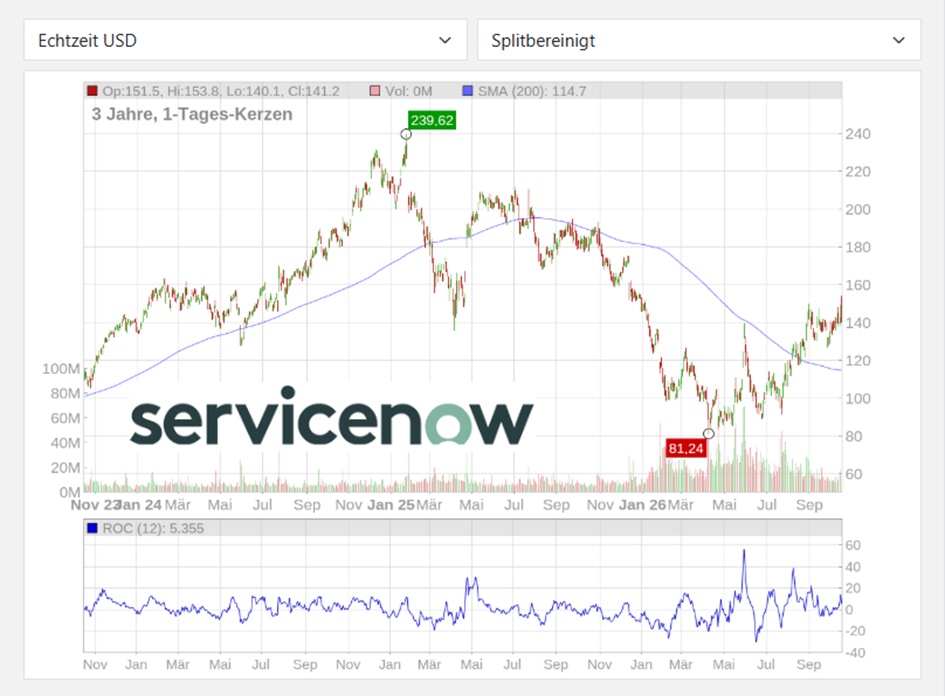
Nach dem Schlusskurs bei rund 142 Dollar zeigt der Tageschart weiterhin eine Erholung:

- Kurs oberhalb von EMA50 und EMA200,
- RSI ungefähr neutral bis leicht positiv,
- MACD noch positiv.

Im Wochenchart liegt die Aktie dagegen weiterhin in beziehungsweise unter einer wichtigen Widerstandszone. Relevante Bereiche sind:

- Unterstützung zunächst ungefähr bei 138 Dollar,
- danach 130 bis 127 Dollar,
- Widerstand um 146 Dollar,
- anschließend etwa 154 bis 156 Dollar,
- darüber wäre der Weg Richtung 165 bis 170 Dollar technisch deutlich freundlicher.

Der Kurs ist damit nicht mehr im freien Fall, aber auch noch nicht überzeugend in einen langfristigen Aufwärtstrend zurückgekehrt. Der Rückgang vom 16. Oktober war zudem Teil eines breiteren Abverkaufs bei Software- und Technologiewerten; ServiceNow gab dabei den Kursgewinn vom Vortag wieder ab.

**Meine neutrale Einschätzung zu ServiceNow**

ServiceNow ist für mich qualitativ eines der interessantesten großen Enterprise-Softwareunternehmen. Die Kombination aus wiederkehrenden Erlösen, hohen Wechselkosten, tief integrierten Workflows, CMDB, Governance und einer bereits messbaren KI-Monetarisierung ist überzeugend. AI Passport passt strategisch sehr gut zur Plattform, ist aktuell aber eher ein glaubwürdiger Produktbaustein als ein bewiesener neuer Burggraben.

Auf der Risikoseite stehen die weiterhin anspruchsvolle Bewertung, hohe aktienbasierte Vergütung, deutlich gestiegene Verschuldung durch Übernahmen, Integrationsrisiken und die Konkurrenz durch Microsoft, Salesforce, Oracle, Workday und junge KI-Anbieter. Hinzu kommt, dass steigende KI-Nutzung zunächst auch Cloud- und Rechenkosten erhöht und damit die Bruttomarge belasten kann.

Mein Urteil wäre daher:

**Sehr gutes Unternehmen mit glaubwürdiger KI-Chance, aber keine nachgewiesene 30-prozentige Unterbewertung. Bei rund 142 Dollar ist ServiceNow vernünftiger bewertet als früher, jedoch weiterhin auf kräftiges Wachstum und erfolgreiche Integration der Übernahmen angewiesen.**

Die nächsten Quartalszahlen am 28. Oktober sind wesentlich wichtiger als drei frisch angehobene Analystenziele. Entscheidend werden dabei organisches Subscription-Wachstum, cRPO, die Entwicklung des KI-ACV, GAAP- und Non-GAAP-Margen, operativer Cashflow sowie die Kosten der übernommenen Unternehmen sein.
•
3
•
Top Unternehmen - hier bin ich auch sicher, dass wir in den nächsten Jahren neue Höchststände sehen werden.
•
2
•
Profilbild
Danke für die Vorstellung, top Unternehmen 👍, bin schon lange dabei und macht richtig Spaß. Wieso die heute nur so runterdrückt wurden? -5% da ist der schöne Anstieg von gestern fast wieder weg
•
2
•
Profilbild
Easy hold
•
1
•
Profilbild
Hammer Beitrag! Danke dafür!
•
1
•
Profilbild
•
1
•
Werde Teil der Community