✅ Gewinn über den Erwartungen
- Non-GAAP EPADS (Gewinn je ADS) lag bei 0,37 USD und übertraf die Analystenschätzungen um 0,01 USD. [three.ws], [alphathinker.app]
✅ Sehr starkes Umsatzwachstum
- Der Umsatz erreichte 244,16 Mrd. NT$. [three.ws], [alphathinker.app]
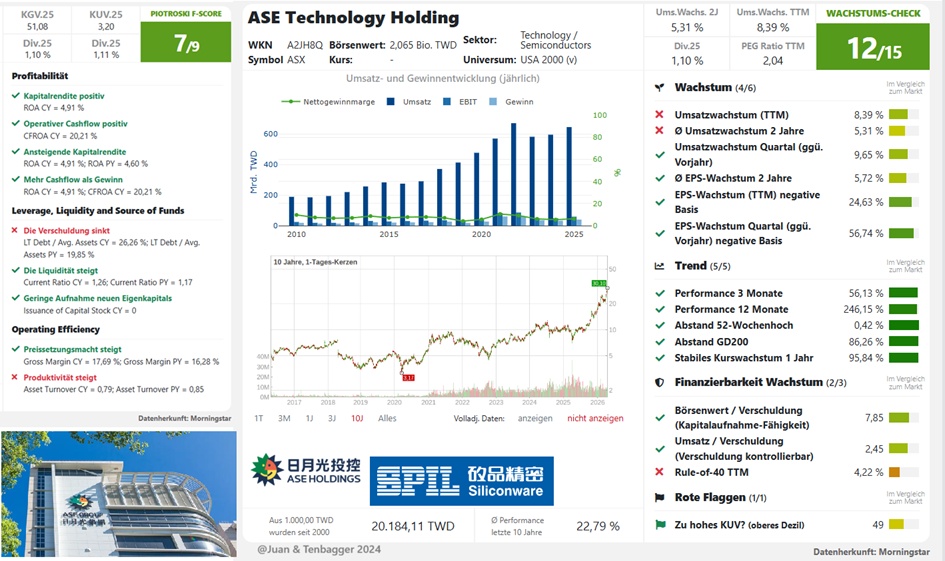
- Gegenüber dem Vorjahr entspricht das einem Wachstum von 44,8 %. [coinunited.io]
- Gegenüber dem Vorquartal stieg der Umsatz um 27,8 %. [coinunited.io]
✅ KI-Boom als Wachstumstreiber
- Das Wachstum wird insbesondere der hohen Nachfrage nach Advanced Packaging und KI-Infrastruktur zugeschrieben. ASE profitiert als weltweit führender Anbieter für Outsourced Semiconductor Assembly & Testing (OSAT) direkt vom KI-Ausbau. [coinunited.io]
✅ Geschäftsmix
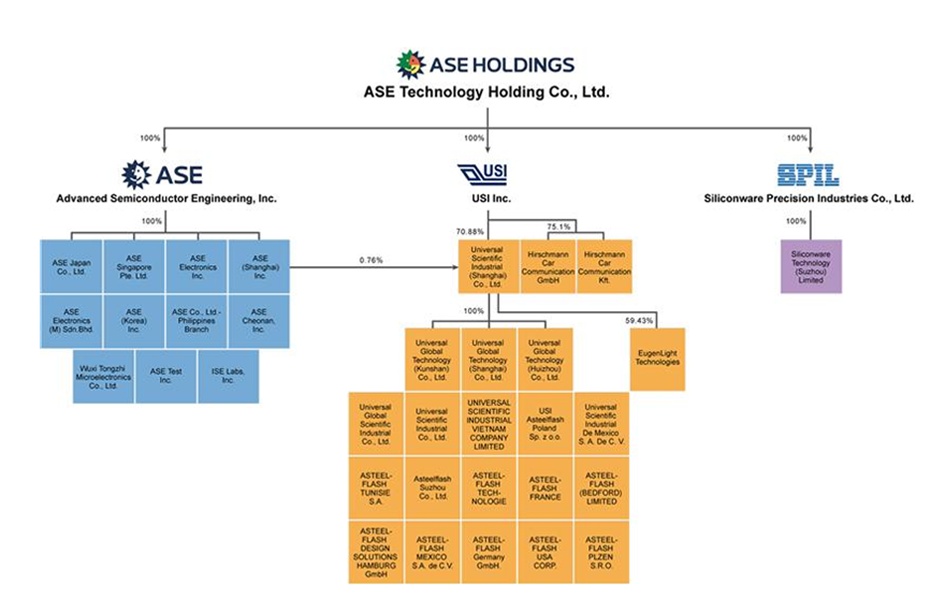
- Packaging: ca. 50 % des Umsatzes
- EMS: ca. 38 %
- Testing: ca. 11 %
[coinunited.io]
Für Investoren besonders wichtig
Positiv
- Umsatz wächst deutlich schneller als viele andere Halbleiterunternehmen.
- Ergebnis liegt über den Erwartungen.
- KI-Packaging bleibt ein struktureller Wachstumstreiber.
- Bestätigt die starke Position von ASE in der Lieferkette von NVIDIA-, TSMC- und AI-Rechenzentrumsprojekten. [coinunited.io]
Worauf der Markt jetzt achtet
- Ausblick für Q4 und 2027.
- Entwicklung der Margen trotz hoher Investitionen.
- Kapazitätsausbau im Advanced-Packaging-Geschäft.
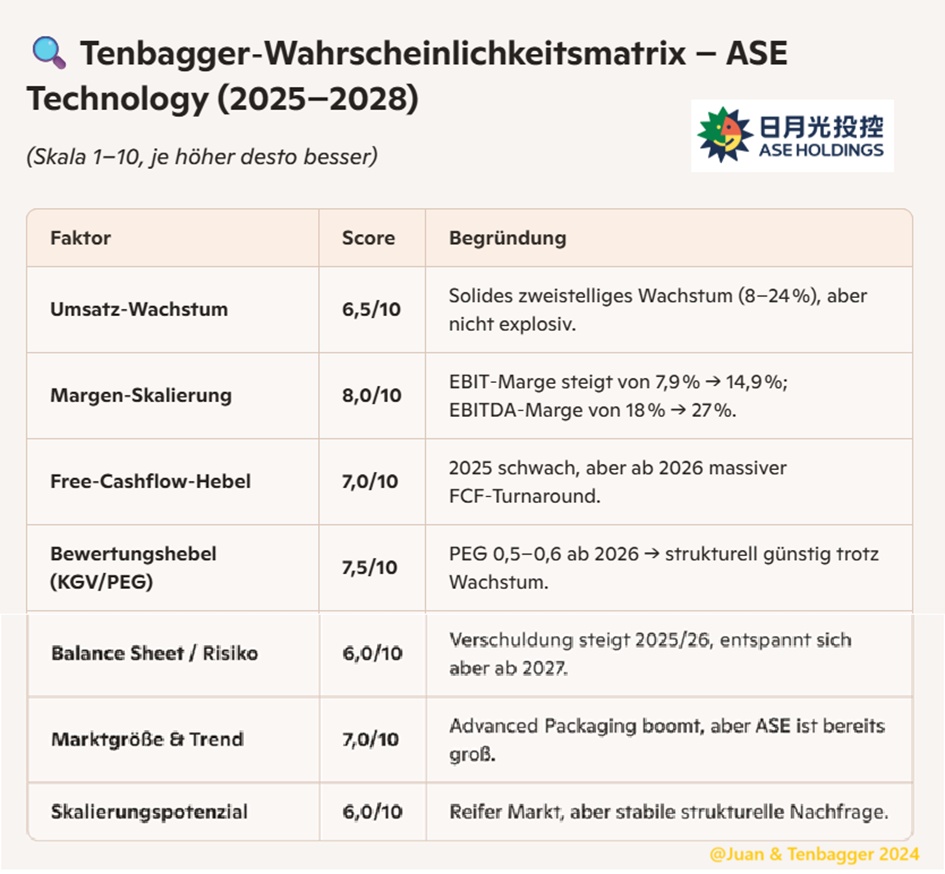
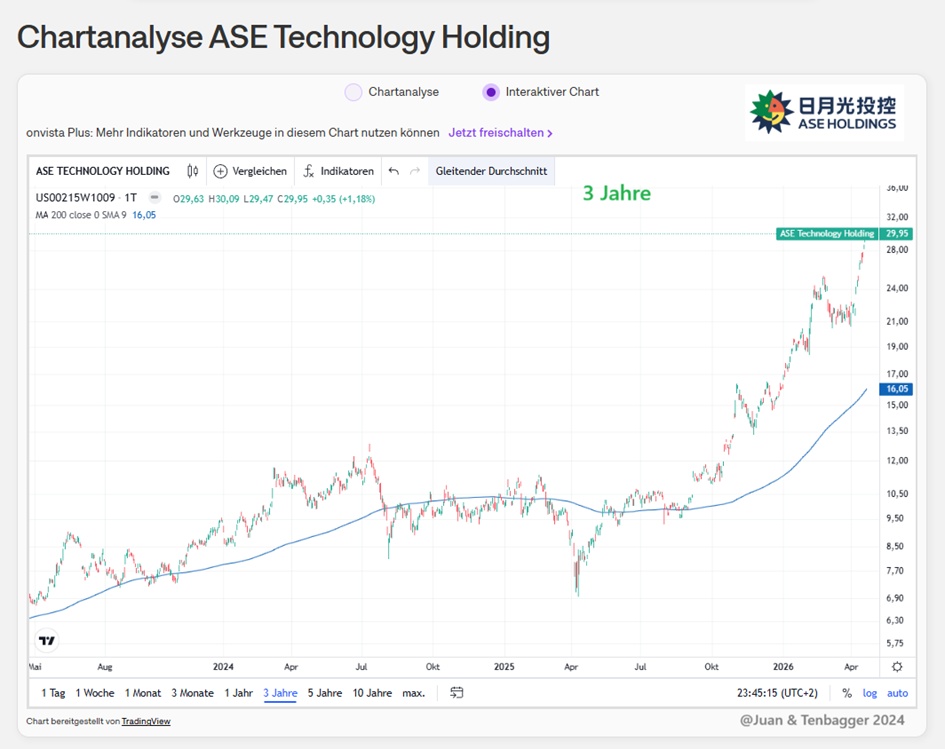
Das Quartal ist klar positiv. Umsatzwachstum von knapp 45 % bei gleichzeitigem Gewinn-Beat zeigt, dass ASE momentan einer der größten Profiteure des AI-Packaging-Booms ist. Für meine Tenbagger-Logik bleibt der wichtigste Punkt, ob ASE dieses Wachstum in den nächsten Jahren durch höhere Margen und Marktanteilsgewinne monetarisieren kann. Aktuell wirken die Zahlen wie eine Bestätigung des laufenden Aufwärtstrends, nicht wie ein einmaliger Ausreißer