Guten Morgen meine Lieben,
für ein Projekt geht es darum einen perfekten Halbleiterwert zu finden. Und wo sollte man den finden, wenn nicht in Taiwan. Also hat sich der liebe Juan auf die Reise begeben.
Auf den Spickzettel hatte ich ihm geschrieben:
- TSMC wurde bereits schon sehr oft vorgestellt
- trotzdem wäre es schön, wenn das Unternehmen eine Zusammenarbeit mit dem King of Halbleiter Jensen Huang pflegt.
- ein Highlight wäre noch, wenn das Unternehmen auch eine Position in den Bereichen Optoelectronics und Photonik hat.
Meine Lieben, und was soll ich euch sagen. Juan hat seine Hausaufgaben gut erledigt.
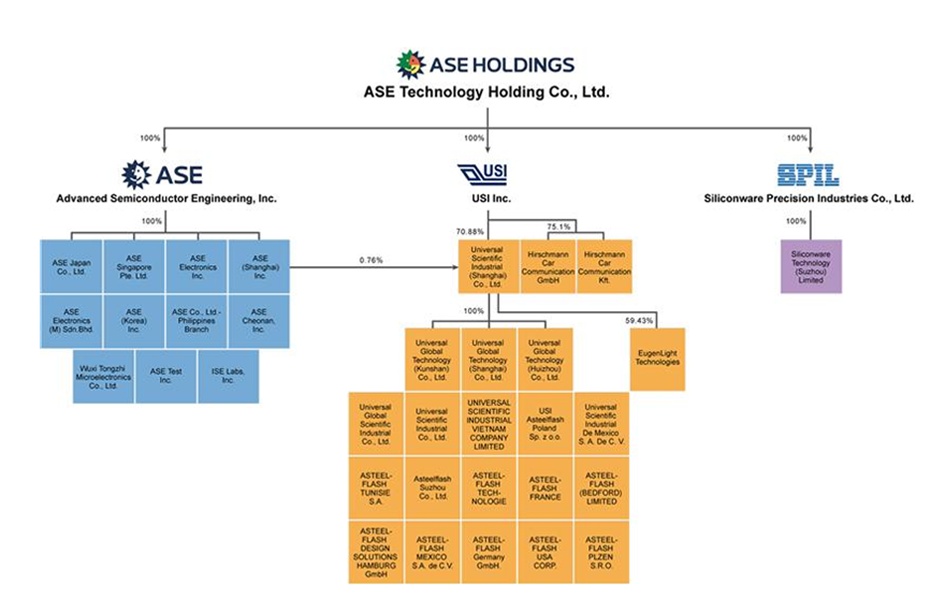
Und somit können wir euch heute ein Unternehmen präsentieren, welches durch die Hintertür, in Form von Tochtergesellschaften und Beteiligungen, in diesen wichtigen Technologien tätig ist. Und on Top kommt sogar noch LIDAR.
Und vergleichen wir mit den Unternehmen aus diesen Bereichen, welche seit Wochen schon ein Hoch nach dem Anderen machen. Ist unser heutiges Unternehmen mit einem Forward KGV von 23, und einem PEG von 0,50 vielleicht sogar noch ein kleiner Geheimtipp.
Hier bitte ich euch natürlich um eure Einschätzung, wie seht ihr das Unternehmen?
Und bei dem Unternehmen was Juan für uns gefunden hat, handelt es sich um ASE Technology Holding $ASX (+3,66 %)
ASE Technology Holding Co Ltd ist ein in Taiwan ansässiges Unternehmen, das vor allem in den Bereichen Verpackungsdienstleistungen, Testdienstleistungen, Technologie für die Montage elektronischer Produkte und Fertigungsdienstleistungen investiert. Das Investitionsgeschäft umfasst allgemeine Investitionsprojekte. Der Bereich Packaging und Testing bietet Dienstleistungen für integrierte Schaltkreise (ICs) an, darunter Packaging und Modul-Design, IC-Packaging, Multi-Chip-Packaging, Mikro- und Hybrid-Module, Speicher-Packaging, Front-End-Tests, Wafer-Probe-Tests, Fertigprodukt-Tests, Substrat-Design und Fertigung. Das Servicegeschäft für die Elektronikfertigung bietet hauptsächlich eine Reihe professioneller Dienstleistungen wie Entwicklung und Design, Materialbeschaffung, Produktion und Fertigung, Logistik, Wartung und andere After-Sales-Services für in- und ausländische Markenhersteller in den Bereichen Kommunikation, Unterhaltungselektronik, Computer, Speicherindustrie, Automobilelektronik und andere Arten von Elektronikprodukten.
Mitarbeiterzahl: 105.955
Mit über 95.000 Mitarbeitern weltweit betreibt ASE Produktionsstätten in mehreren Ländern, darunter Taiwan, China, Südkorea, Japan, Singapur, Malaysia, Vietnam, Mexiko, die Vereinigten Staaten, Polen, Frankreich, das Vereinigte Königreich, Deutschland, Tunesien und die Tschechische Republik.
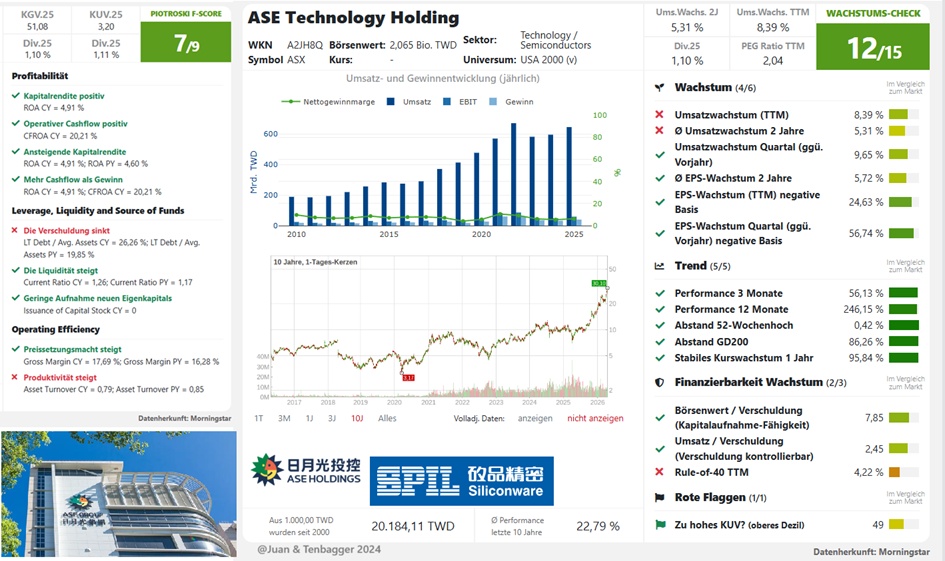
ASE Industrial veröffentlichte am 05.02.2026 auf der all-dreimonatlichen Finanzkonferenz die Zahlen zum am 31.12.2025 abgelaufenen Jahresviertel.
Es wurde ein Ergebnis je Aktie in Höhe von 0,22 USD präsentiert. Im Vorjahr hatten 0,130 USD je Aktie in den Büchern gestanden.
Der Umsatz für das abgelaufene Quartal wurde bei 5,73 Milliarden USD vermeldet – das entspricht einem Plus von 14,24 Prozent im Vergleich zum Vorjahresviertel, in dem 5,02 Milliarden USD in den Büchern standen.
Das EPS für das Gesamtjahr wurde auf 0,600 USD beziffert. Im Vorjahr hatten 0,470 USD je Aktie in den Büchern gestanden.
Der Jahresumsatz wurde auf 20,71 Milliarden USD beziffert, im Vergleich zum Vorjahr in dem 18,54 Milliarden USD umgesetzt worden waren.
Redaktion finanzen.net
USI-Tochtergesellschaft Universal Optoelectronics erwirbt Kontrollbeteiligung an Eugenlight Technologies und fördert so die Integration der optischen Interconnect-Industrie
16. Januar 2026
USI (SSE: 601231), eine Tochtergesellschaft der ASE Technology Holding Co., Ltd. (TWSE: 3711, NYSE: ASX), hat bekannt gegeben, dass ihre Tochtergesellschaft Universal Optoelectronics eine Mehrheitsbeteiligung an EugenLight Technologies erworben hat – ein strategischer Schritt, der darauf abzielt, ihre Position im globalen optischen Interconnect-Ökosystem zu festigen. Durch die Integration von EugenLights Expertise in Hochgeschwindigkeits-optoelektronischen Komponenten und Siliziumphotonik – bahnbrechende Technologien, die für KI-Rechenzentren, LiDAR und photonisches Computing unerlässlich sind – möchte USI gemeinsam mit der Muttergesellschaft ASE Holdings seine Fähigkeiten in der Integration von Rack-Systemen und fortschrittlicher Verpackung verbessern.
ASE startet den ersten Spatenstich für eine neue Hightech-Anlage in Kaohsiung und investiert 17,8 Milliarden NT$, um die Nachfrage nach KI-Chips zu decken
11. März 2026
ASE beginnt mit dem Bau eines neuen Renwu-Kraftwerks zum Bau eines Hightech-Testclusters
10. April 2026
ASE Technology Holdings wurde zum dritten Mal in Folge als eines der Top 10 nachhaltigen Unternehmen Taiwans ausgezeichnet und erhielt 16 Auszeichnungen, was Führungsqualitäten in Umwelt-, Sozial- und Governance-Praktiken (ESG) hervorbringt
1. Dezember 2025
ASE stellt IDE 2.0 vor – KI-gestützte Plattform beschleunigt die Genauigkeit und Innovation des Gehäusedesigns
4. November 2025
ASE und Analog Devices kündigen strategische Zusammenarbeit an
21. Oktober 2025
ASE und Analog Devices kündigen strategische Zusammenarbeit an | ASE-Holdings
SPIL empfängt den NVIDIA-Gründer und CEO Jensen Huang an einem neuen Fabrikstandort zur Beschleunigung der Halbleitermontage und Testdienstleistungen
16. Januar 2025
Siliconware Precision Industries Co., Ltd. ("SPIL"), eine Tochtergesellschaft der ASE Technology Holding Co., Ltd. (TWSE: 3711, NYSE: ASX), begrüßte Jensen Huang, Gründer und CEO von NVIDIA, zur Eröffnungszeremonie seines Standorts in Tan Ke Plant. Der Vorsitzende von SPIL, C.W. Tsai, traf sich mit NVIDIA-Gründer und CEO Jensen Huang und hob die enge Zusammenarbeit der beiden Unternehmen hervor, während sie gemeinsam daran arbeiten, die neue Ära der KI-Chip-Innovation einzuläuten.
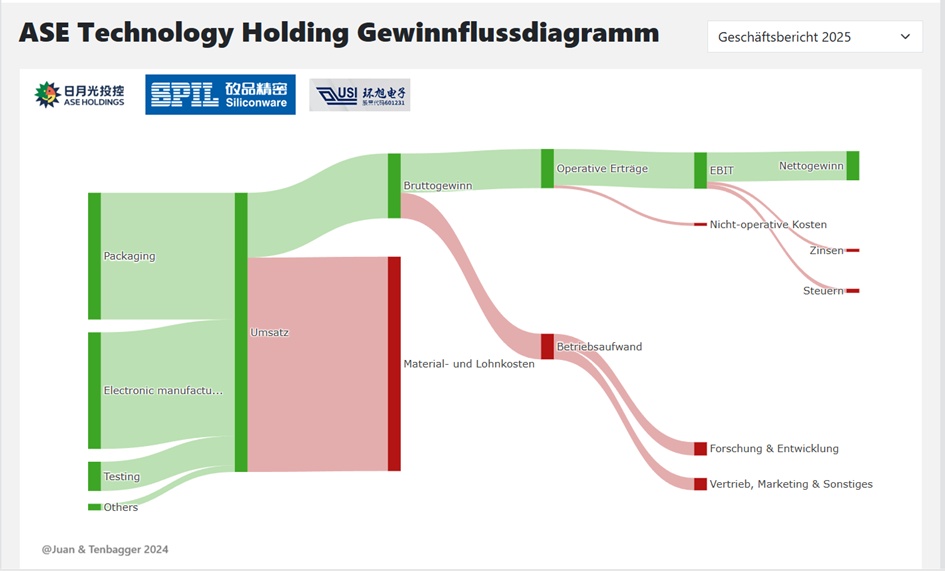
Umsatzverteilung nach Geschäftsbereich:
2025 (TWD)
Packaging 314 Mrd.
Electronic Manufacturing Service (EMS) 289 Mrd.
Testing 72,46 Mrd.
Others 16,38 Mrd.
Adjustments and Eliminations -46,37 Mrd.
Geografische Umsatzverteilung:
2025 (TWD)
U.S. 366 Mrd.
Taiwan 116 Mrd.
Asia 97,82 Mrd.
Europe 64,91 Mrd.
Other 897 Mio.
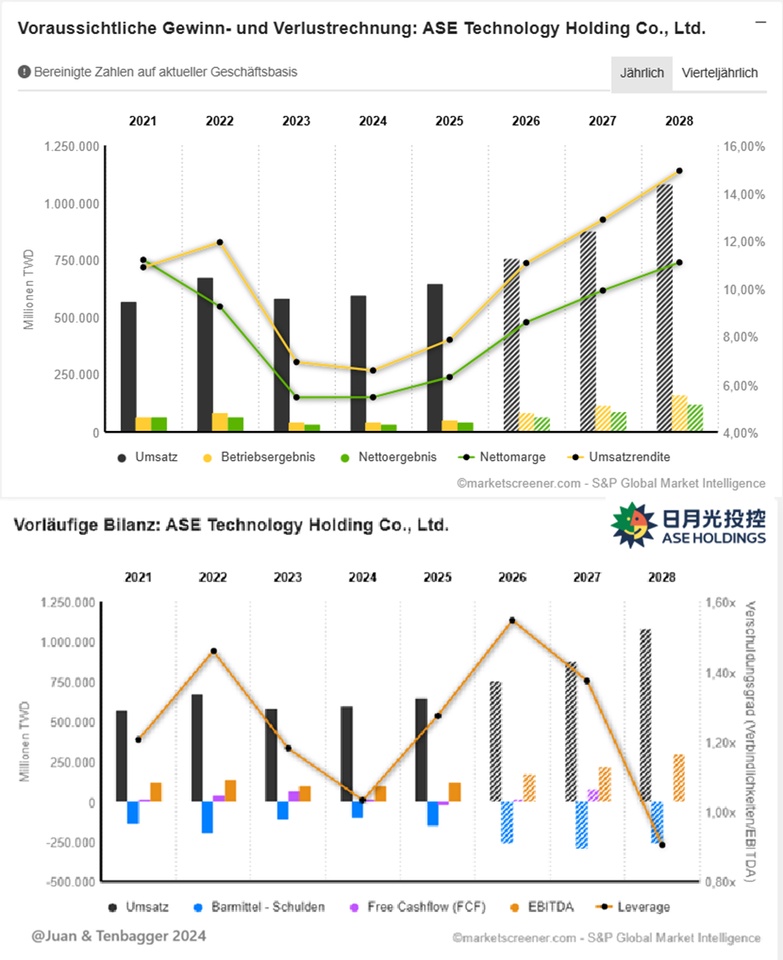
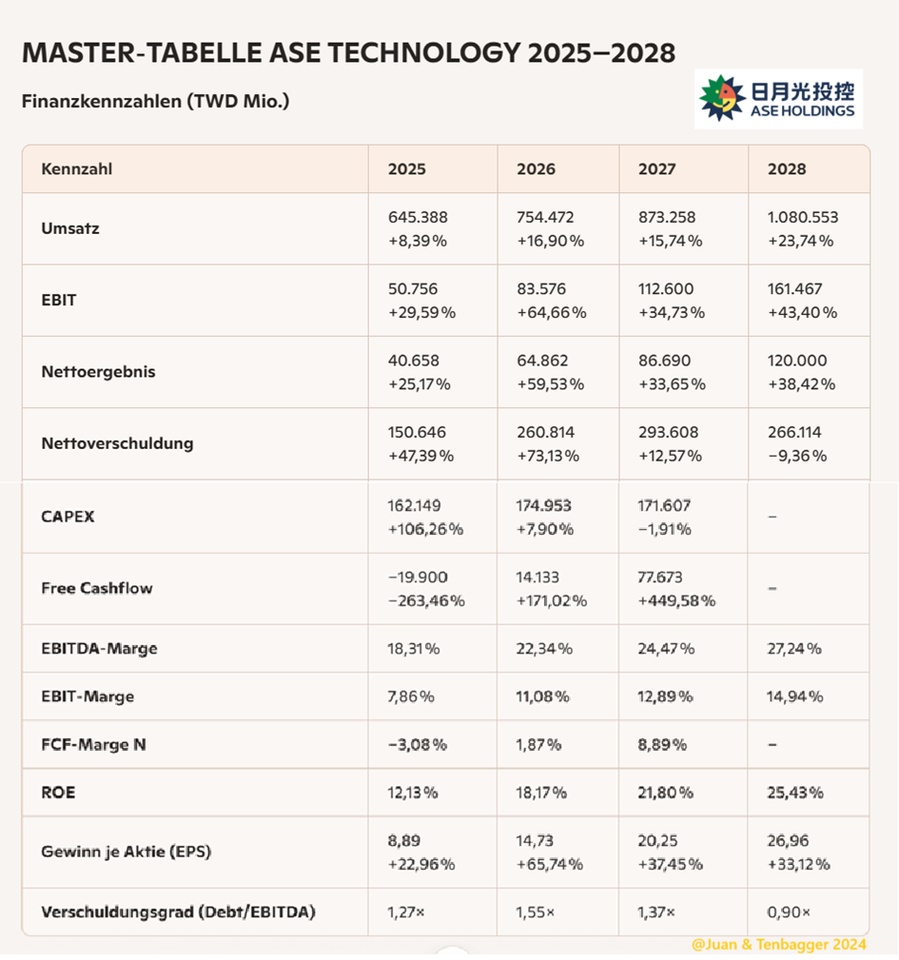
Kurzes Fazit der Finanzkennzahlen (2025–2028)
ASE zeigt ab 2025 eine deutliche operative Erholung, die sich über alle Kernkennzahlen hinweg durchzieht. Umsatz, EBIT und Nettoergebnis wachsen zweistellig, wobei besonders 2026 ein Margen‑Sprungjahr wird. Die Profitabilität verbessert sich klar: EBITDA‑Marge steigt von 18 % auf über 27 %, EBIT‑Marge von 7,9 % auf fast 15 %.
Die Free‑Cashflow‑Entwicklung ist zunächst schwach (2025 negativ durch extrem hohe CAPEX), dreht aber ab 2026 stark ins Positive. Die Nettoverschuldung steigt 2025/26 kräftig, wird aber ab 2027 wieder reduziert – gleichzeitig sinkt der Verschuldungsgrad bis 2028 auf ein sehr solides Niveau.
Unterm Strich liefert ASE ein Bild von skalierendem Wachstum, steigenden Margen, sinkendem Risiko und klar verbesserter Kapitalrendite (ROE bis 25 %). Für Investoren wirkt das wie ein klassischer Turnaround in ein strukturelles Wachstum.
(TWD in Millionen)
Marktwert 2.034.392
Anzahl der Aktien (in Tausend) 4.375.036
Datum der Veröffentlichung 05,02,2026
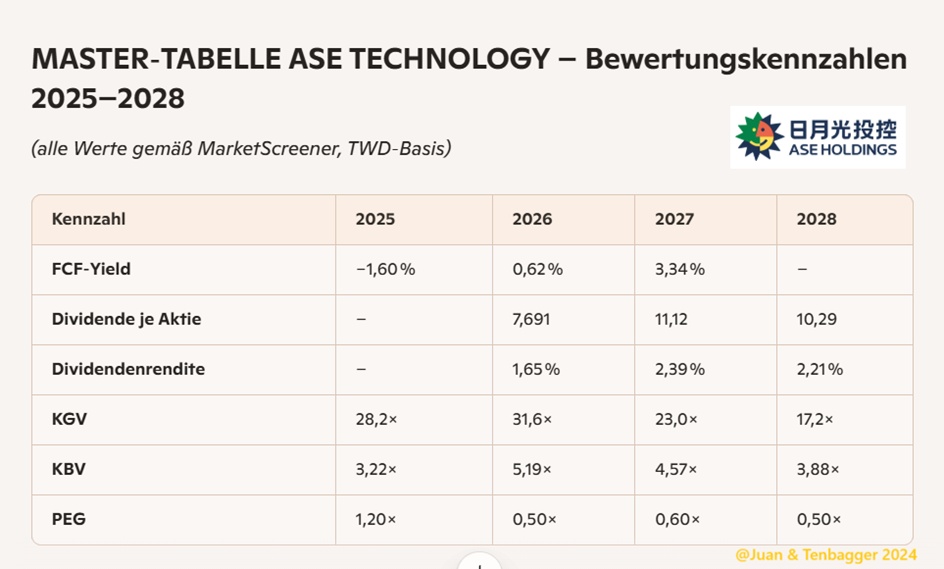
Kurzes Fazit der Bewertungskennzahlen
ASE wirkt in der Bewertung wie ein klassischer Übergangswert: kurzfristig teuer, mittelfristig fair, langfristig günstig. Das KGV bleibt 2025–2026 erhöht, weil der Gewinn erst verzögert anzieht. Ab 2027 kippt das Bild: Die Gewinne skalieren schneller als der Kurs, wodurch das KGV deutlich fällt und die Bewertung attraktiver wird.
Der PEG‑Verlauf ist der stärkste Indikator: ab 2026 liegt er stabil im Bereich 0,5–0,6 – ein Niveau, das normalerweise auf Unterbewertung bei hohem Wachstum hinweist. Die Dividendenrendite steigt moderat, bleibt aber eher ein Bonus als ein Kernargument.
Der FCF‑Yield dreht ab 2026 ins Positive und verbessert sich stark, was die Bewertung zusätzlich untermauert. Insgesamt zeigt ASE ein Profil, das ab 2027 in eine strukturell günstige Bewertung hineinläuft, während die operative Performance gleichzeitig deutlich anzieht. Für Investoren bedeutet das: Bewertung und Wachstum beginnen ab 2027 in die gleiche Richtung zu laufen – ein positives Setup.
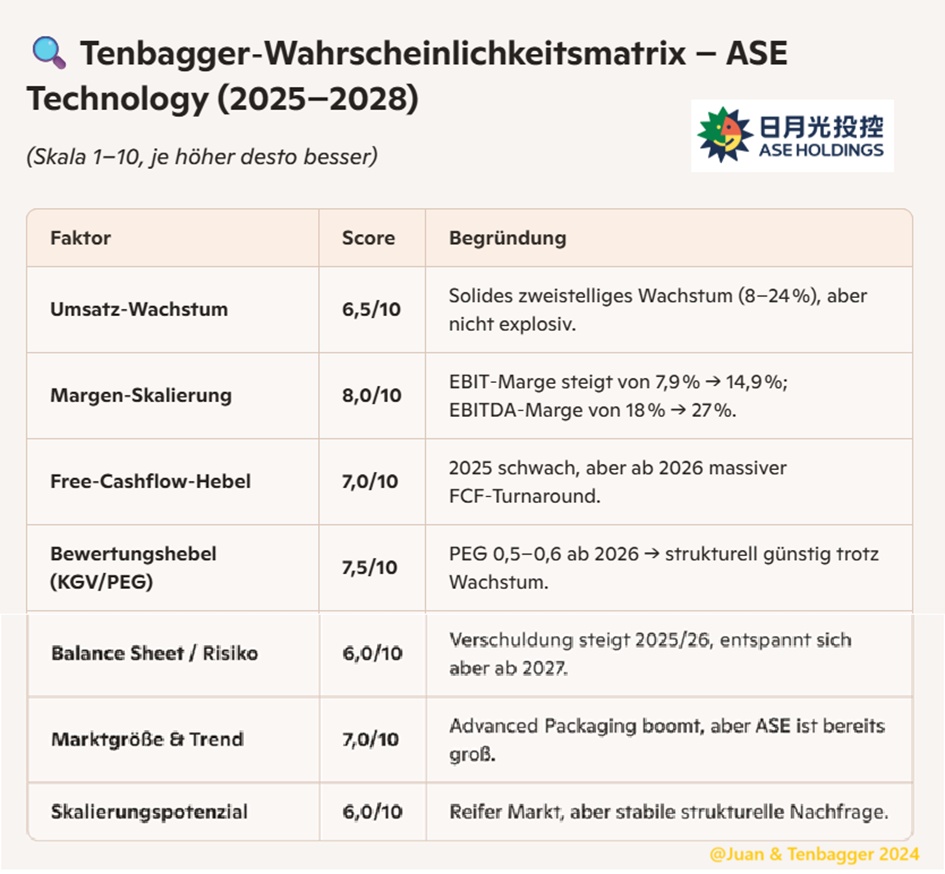
⭐ Gesamt‑Score: 6,8 / 10
🎯 Realistische Tenbagger‑Wahrscheinlichkeit: 10–15 %
📌 Juans Fazit
ASE ist kein klassischer Tenbagger‑Moonshot, sondern ein solider Compounder, der ab 2027 in eine Phase eintritt, in der:
- Margen stark steigen
- FCF massiv dreht
- Bewertung günstiger wird
- Risiko sinkt
- ROE Richtung 25 % läuft
Das ist ein hochwertiges Setup, aber nicht explosiv genug für eine 10×‑Story in 5–7 Jahren.
Wahrscheinlicher ist eine Verdopplung bis Verdreifachung, nicht eine Verzehnfachung.
Performance
1 Woche +10,16 %
1 Monat +38,90 %
6 Monate +133,44 %
1 Jahr +269,54 %
3 Jahre +322,25 %
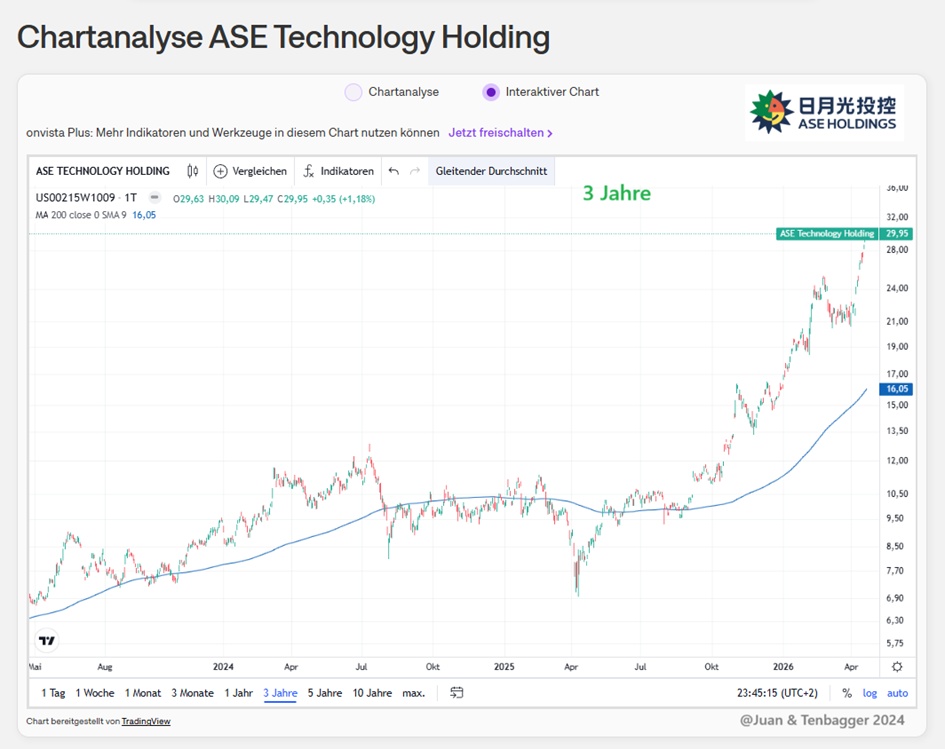
Meine Lieben, Charttechnisch sollte die nächste Korrektur kommen. Nächste Woche werden auch Zahlen präsentiert.
KURS 25,50€ (23,04,2026 um 07:52)