Hier ist der heiße Scheiß aus dem Tristel $TSTL (+0 %) (AIM: TSTL) FY 2026 Earnings Release, frisch auf den Tisch:
🚀 Topline liefert verlässlich ab
Tristel hat im Geschäftsjahr 2026 (Ende: 30. Juni 2026) ein sauberes, zweistelliges Umsatzwachstum hingelegt:
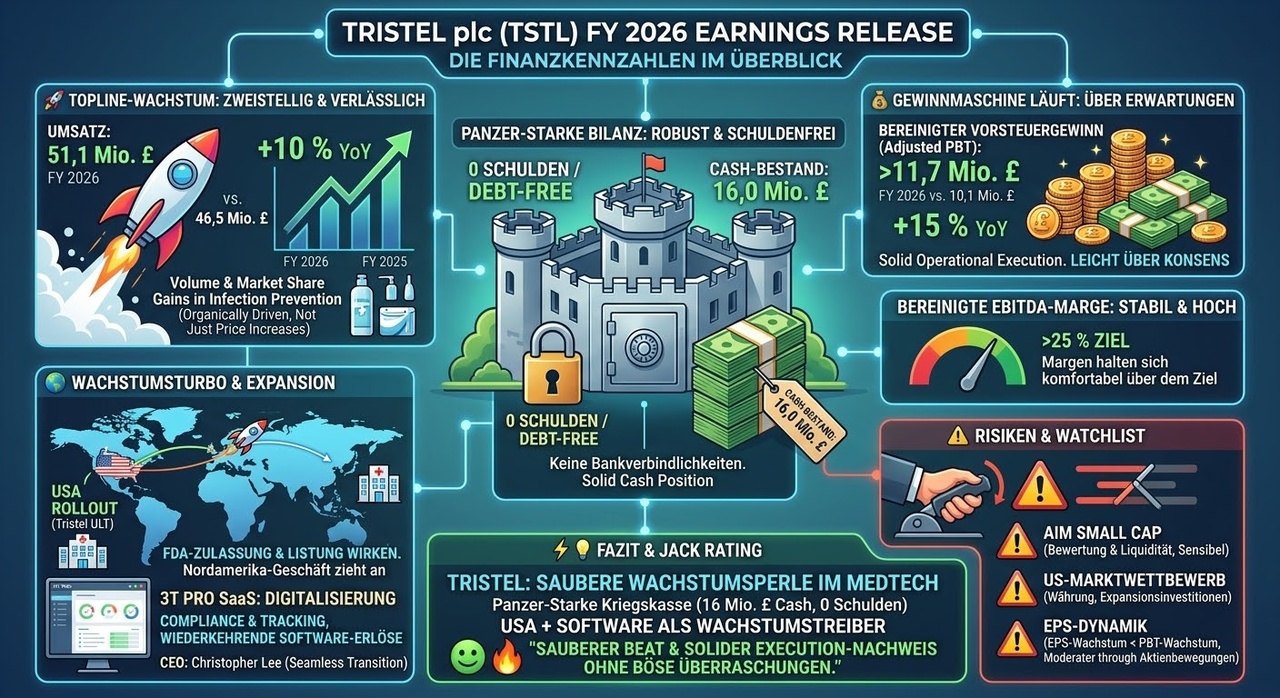
Umsatz: 51,1 Mio. £ → +10 % YoY (im Vorjahr waren es 46,5 Mio. £).
Das Wachstum ist dabei organisch getrieben – durch echtes Volumen und Marktanteilsgewinne im Bereich Infektionsprävention, nicht durch reine Mond-Preiserhöhungen.
💰 Gewinnmaschine läuft sauber im Soll
Auch auf der Bottom Line gibt es erfreuliche Zahlen, die leicht über den ursprünglichen Konsenserwartungen lagen:
Bereinigter Vorsteuergewinn (Adjusted PBT): Über 11,7 Mio. £ (bzw. >11,5 Mio. £) → ca. +14 % bis +15 % YoY (Vorjahr: 10,1 Mio. £).
Cash & Bilanz: Extrem solide aufgestellt mit einem Cash-Bestand von 16,0 Mio. £ – und nach wie vor vollkommen schuldenfrei (debt-free).
Brutto- / EBITDA-Marge: Die bereinigte EBITDA-Marge hält sich stabil und komfortabel über dem 25 %-Ziel.
🌍 US-Expansion & Digitalisierung als nächster Turbo
Der wichtigste Punkt abseits der reinen nackten Zahlen:
USA-Rollout (Tristel ULT): Die FDA-Zulassung und die offizielle Listung von Chlordioxid in den US-Krankenhausrichtlinien für Ultraschallsonden zeigen Wirkung. Das Nordamerika-Geschäft zieht spürbar an und bietet den großen Hebel für die kommenden Jahre.
SaaS & Software (3T Pro): Mit dem kommerziellen Rollout von 3T Pro baut Tristel gezielt wiederkehrende Software-Erlöse (Compliance & Tracking) auf, um Kunden noch enger an das Produktökosystem zu binden.
Führungswechsel: CEO Christopher Lee (im Amt seit August 2026) führt die Strategie nahtlos fort und hält das Schiff auf Kurs.
⚠️ Aber Jack zieht auch die Handbremse
Der Report ist operativ grundsolide und macht Laune, aber ein paar Punkte bleiben auf der Watchlist:
Bewertung & Liquidität: Als AIM-gelisteter Small Cap (im Vergleich zu US-Tech-Riesen) ist die Aktie kein Selbstläufer und reagiert sensibel auf Bewertungsaufschläge.
Währungs- und Expansionsrisiken: Der US-Markt ist hart umkämpft; Marketing- und Vertriebsinvestitionen fressen kurzfristig einen Teil der operativen Hebelwirkung auf.
EPS-Dynamik: Während der operative Gewinn (Adjusted PBT) um 15 % stieg, fiel das Wachstum beim bereinigten Gewinn je Aktie (EPS) durch Aktienbewegungen etwas moderater aus.
⚡💡 Das Fazit von Jack
Tristel liefert genau das, was man von einer soliden Wachstumsperle im MedTech-Sektor sehen will: zweistelliges Umsatzwachstum, steigende Margen, volle Kassen und null Schulden. Dazu zündet langsam aber sicher der US-Joker.
Kein Hype-Monster wie Nvidia, aber eine astreine Qualitätsaktie für das Depot.
Fundamental: Sehr sauber.
Bilanz: Panzer-Starke Kriegskasse (16 Mio. £ Cash, 0 Schulden).
Wachstumstreiber: USA + 3T Pro Software.
Bewertung: Angemessen für die Marktstellung.
Jack Rating für den Earnings-Print: 🟢🔥 „Sauberer Beat & solider Execution-Nachweis ohne böse Überraschungen.“