1Tg·

Ciena ist für das Depot 2036 deutlich mehr als nur ein Rechenzentrumswert. Und wer von euch ist für die Challenge?

Hallo meine Lieben,

aufgrund der guten Zahlen bei Celestica, habe ich mir gestern erneut Ciena angeschaut.


Hier ist meine Idee Ciena auch mit ins Depot 2036 zu nehmen um eine kleine Challenge durchzuführen.


$CLS (+4,61 %) gegen $CIEN (+1,62 %)


Celestica gegen Ciena, welcher Wert sich in 6 Monaten besser entwickelt hat, darf im Depot bleiben.


Was haltet ihr von dieser Chalenge?


Ciena ist für das Depot 2036 deutlich mehr als nur ein Rechenzentrumswert.

  • 🏢 KI-Rechenzentren: Hochgeschwindigkeitsverbindungen zwischen KI-Servern und Rechenzentren.
  • 🤖 Zweite KI-Welle: Mit zunehmender Nutzung von KI-Anwendungen und Inferenz steigt der Bedarf an leistungsfähigen Netzwerken. Ciena liefert die optische Netzwerktechnik dafür.
  • 🌐 Zukunftsbranchen: Glasfasernetze, Unterseekabel, Telekommunikation, Cloud-Infrastruktur und künftig vernetzte physische KI-Systeme und Robotik.
  • 🚀 Wachstumspotenzial: Ciena erweitert seinen adressierbaren Markt über klassische Telekommunikationsnetze hinaus bis in die Rechenzentrumsinfrastruktur.


Meine Einschätzung für das Depot 2036

Ciena ist ein interessanter Kandidat für die zweite KI-Welle. Das Unternehmen profitiert nicht nur vom Aufbau der KI-Infrastruktur, sondern auch davon, dass KI künftig immer stärker im Alltag und in Unternehmen eingesetzt wird.


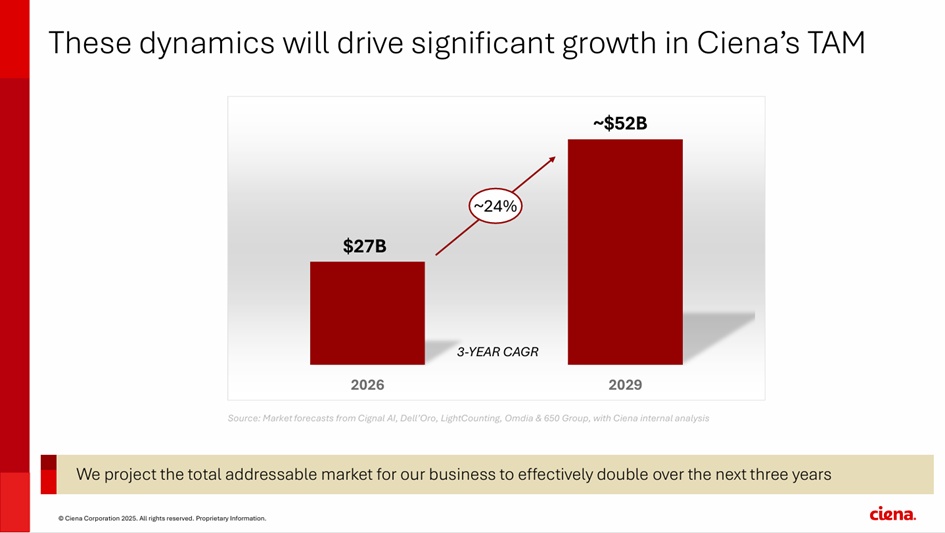
Ciena: 30 % jährliches Umsatzwachstum bis 2029! Ciena liefert Highspeed für die weltweite KI-Ära!


Was genau macht die Firma und warum läuft es so gut?


$CIEN (+1,62 %)

Die Ciena Corporation ist ein Unternehmen für Netzwerksysteme, Software und Dienstleistungen, das Hardware, Software und Dienstleistungen für eine Reihe von Netzwerkbetreibern bereitstellt und eine verbesserte Netzwerkkapazität, Servicebereitstellung und Automatisierung ermöglicht. Zu den Segmenten gehören Netzwerkplattformen, Plattformsoftware und -dienste, Blue Planet Automation Software und Services sowie Global Services. Das Segment Netzwerkplattformen besteht aus den Portfolios Optical Networking und Routing and Switching. Plattformsoftware und -dienste, die Domain-Control-Management, Analysen, Daten und Planungswerkzeuge und -anwendungen bereitstellen, um Kunden bei der Verwaltung ihrer Netzwerke zu unterstützen. Blue Planet Automation Software und Services umfasst Bestandsverwaltung (BPI), Multi-Domain-Service-Orchestrierung, Multi-Cloud-Orchestrierung, Routenoptimierung und -analyse (ROA) sowie Unified Assurance and Analytics (UAA). Das Segment Global Services bietet eine Reihe von Mehrwertdiensten an, die Kunden beim Aufbau, Betrieb und der Verbesserung ihrer Netzwerke unterstützen.

Mitarbeiterzahl: 8.989


KI- und Rechenzentrums-Konnektivitätsnachfrage

Ciena profitiert von der steigenden Nachfrage nach Netzwerkkonnektivität, die durch KI- und Investitionen in Rechenzentrumsinfrastruktur angetrieben wird. Im letzten Gewinnaufruf erklärte das Management, dass KI erhebliche Erhöhungen des Bandbreitenbedarfs und des Netzwerkverkehrs vorantreibt, wodurch hochgeschwindigkeits- und latenzarme optische Konnektivität zwischen Netzwerken und Rechenzentren zunehmend kritisch wird. Diese Nachfrage umfasst traditionelle WAN-, KI-WAN- und Rechenzentrumskonnektivität, einschließlich Rechenzentrumsverbindungen und -anschlüsse innerhalb von Rechenzentren.

Da KI-Workloads höhere Datenraten, Bandbreite, Kapazitäten und Dichte erfordern, verzeichnet Ciena eine steigende Nachfrage nach seinen optischen und Interconnect-Lösungen. Die WaveLogic 5 Nano-Plattform verzeichnet weiterhin eine starke Akzeptanz, während sich die 800ZR-Auslieferungen im dritten Geschäftsquartal sequentiell mehr als verdoppelten. Das Unternehmen berichtete außerdem von einer starken Empfängnisbereitschaft gegenüber seinem Nitro-Aktiv-Kupferkabel-Retreiber und erhielt Musteraufträge für Vesta, seine offene, co-verpackte optische Lösung. Die Umsätze der direkten Cloud-Anbieter stiegen im dritten Geschäftsquartal im Jahresvergleich um 80 %, während die Umsätze in und um Rechenzentren im Jahresverlauf vervierfacht wurden.


Starkes Portfolio der optischen Technologie

Ciena profitiert von seiner führenden Position in der optischen Technologie, unterstützt durch gezielte Forschung und Entwicklung, tiefgehende Expertise und bewährte Einsätze in großem Maßstab. Das Unternehmen hob die starke Akzeptanz seiner WaveLogic 6 Extreme-Plattform hervor, die nach wie vor das einzige 1,6-terabit-Hochleistungsmodem auf dem Markt ist und dessen Rampe die der vorherigen WaveLogic 5e-Generation übertrifft. Das RLS-Portfolio von Ciena bleibt ebenfalls ein wichtiger Wachstumstreiber, mit etwa 70 % Marktanteil in deaggregierten optischen Leitungssystemen.


Darüber hinaus wird erwartet, dass die Hyper-Rail-Technologie des Unternehmens, die mit Hyperscalern entwickelt wurde, um KI-Training in Rechenzentren zu unterstützen, bis Ende 2026 zunächst standardisiert wird und bis 2027 ein materielles Umsatzwachstum erreicht wird. Ciena erzielte zudem einen bedeutenden Hyperscaler-Erfolg für seine kohärente WaveLogic 6e-Technologie, wobei Kundenverpflichtungen bis 2029 verlängert werden und Bestellungen sowie Rückstände das Wachstum bis ins Geschäftsjahr 2028 unterstützen.


Für das Geschäftsjahr 2026 im vierten Quartal erwartet Ciena einen Umsatz von 1,75 Milliarden US-Dollar (+/- 50 Millionen US-Dollar). Das Unternehmen erhöhte die Umsatzprognose für das Geschäftsjahr 2026 auf 6,42 Milliarden US-Dollar (+/- 50 Millionen US-Dollar), was auf ein Jahreswachstum von 35 % zur Jahresmitte hindeutet. Für das Geschäftsjahr 2027 deutet die vorherige Einschätzung des Managements auf ein Umsatzwachstum von mindestens 30 %, eine bereinigte Bruttomarge von 45–46 % und eine bereinigte operative Marge von 25–27 % an.


Verbesserung der Margen und operativer Hebelwirkung

Ciena profitiert auch von einer verbesserten Rentabilität. Die bereinigte Bruttomarge im dritten Geschäftsquartal erreichte 46,4 %, gestützt durch Kostenausführung, günstige Produktmischung und Preisdisziplin, während die bereinigte operative Marge auf rekordverdächtige 22,5 % stieg. In der letzten Ergebnisübersicht erklärte das Management, dass die Bruttomarge nun im Bereich von etwa 40 % liegt und erwartet, dass die Kostenstruktur und das Portfolio eine weitere Expansion unterstützen.


Für das vierte Quartal des Geschäftsjahres 2027 wird die bereinigte Bruttomarge auf 45 % (+/- 50 Basispunkte) prognostiziert. Die bereinigte operative Marge wird mit 20 % (+/- 50 Basispunkten) prognostiziert. Ciena erwartet für das Geschäftsjahr 2027 eine bereinigte operative Marge von 25 % bis 27 %, wobei das Wachstum der optischen System- und Plug-Geschäfte weiterhin die operative Hebelwirkung unterstützt. Das Unternehmen erwartet außerdem, dass die Wirtschaftlichkeit von Hyper-Rail mit dem Fortschritt der Technologie profitieren wird, während sich die Bruttomargen von RLS in den letzten zwei bis drei Jahren verbessert haben und sich dem Unternehmensdurchschnitt nähern.


Angebotsbeschränkungen bleiben ein Hindernis

CIEN kämpft mit Angebotsbeschränkungen, da die Nachfrage weiterhin die verfügbare Kapazität übersteigt. Im letzten Ergebnisaufruf hob das Unternehmen hervor, dass sein Rückstau bis Ende des Geschäftsjahres 2026 voraussichtlich 10 Milliarden US-Dollar überschreiten wird, wobei der Großteil des Rückstands Kundenanfragen erst 2027 hat. Das Management stellte fest, dass die Einnahmen für das Geschäftsjahr 2027 höher sein könnten, wenn mehr Angebot verfügbar wäre, und erwartet, dass das Ungleichgewicht zwischen Angebot und Nachfrage auch 2028 anhalten wird. Ciena adressiert diese Einschränkung, indem es langfristige Vereinbarungen für Schlüsselkomponenten bis 2029 sichert, zusätzliche Kapazitäten ausbaut und weiterhin Investitionen im Fluss vorwärts tätigt, um die Lieferbasis zu stärken. Das Unternehmen erwartet außerdem, dass seine Investitionen in die Kapazitäten im vierten Geschäftsquartal beim Einsatz der Ausgaben die Liquidität aus dem Betrieb belasten.


CIEN-Bewertung

CIEN handelt mit einem 12-Monats-Kurs-Gewinn-Verhältnis (KGV) von 43,93X, was über 40,13X der Branche liegt. $CSCO (-0,77 %) , $GLW (+1,04 %) und $ANET (-2,29 %) handeln mit einem Forward-12-Monats-KGV von 26,29X, 41,66X bzw. 48,75x.


Ciena Corporation – Ciena gibt finanzielle Ziele für das Geschäftsjahr 2029 bekannt
attachment


External PPT template


Bernstein-Analyst Daniel Zhu nimmt die Coverage Aktie von CIENA Corp. (ISIN: US1717793095, WKN: A0LDA7, Ticker-Symbol: CIE1, NYSE-Symbol: CIEN) mit dem Rating "outperform" und einem Kursziel von 440 USD auf.

05.10.2026


Rallye bei Optik-Aktien: Evercore ISI nennt drei zentrale Treiber für Kursgewinne


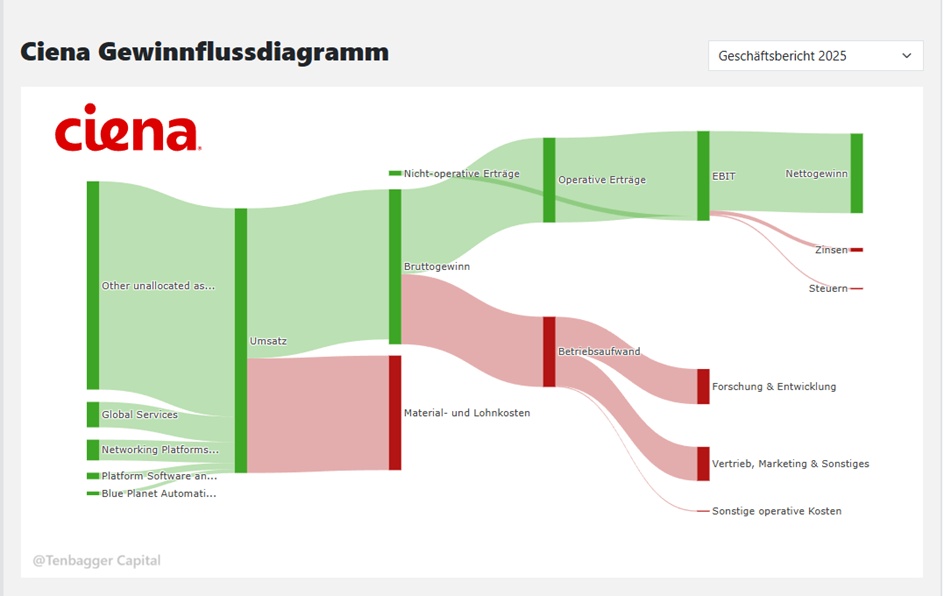
Umsatzverteilung nach Geschäftsbereichen:

2025 (USD)

Networking Platforms 3,68 Mrd.

Global Services 614 Mio.

Platform Software and Services 364 Mio.

Blue Planet Automation Software 116 Mio.


Geografische Umsatzverteilung:

2025 (USD)

United States 3,4 Mrd.

Europe, Middle East and Africa (EMEA) 732 Mio.

Asia Pacific (APAC) 431 Mio.

Americas (Excluding USA) 206 Mio.
attachment


Wichtige Hinweise

  • Geschäftsjahresende: Oktober.
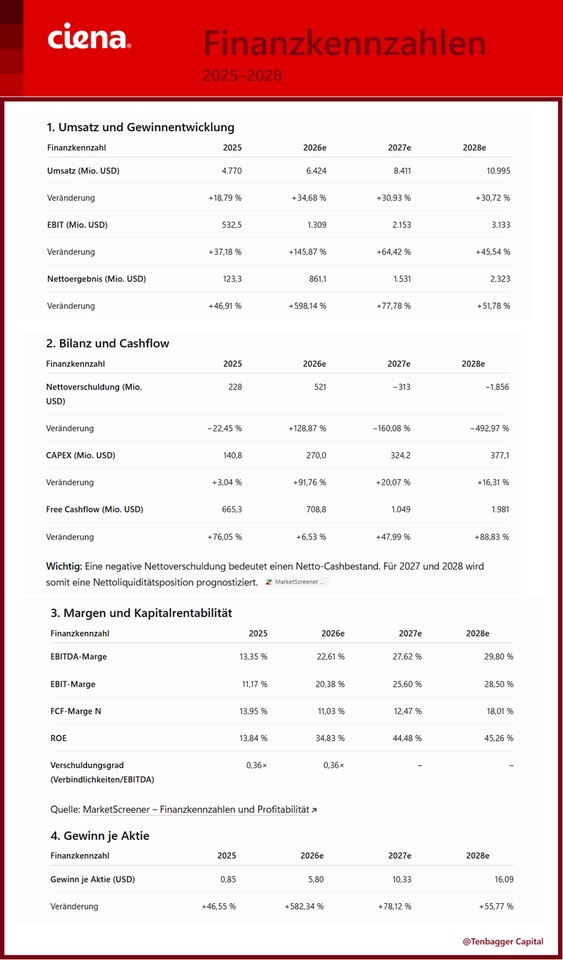
  • 2025 = Geschäftsjahr 2025; 2026–2028 = Prognosen.
  • Geldbeträge in Mio. USD, Gewinn je Aktie in USD.
  • Die Tausendertrennung erfolgt mit Punkten.
  • Margen und Verschuldungsgrad stammen ausschließlich von MarketScreener.
  • Datum der Veröffentlichung 11.12.2025


Hinweis zur Datenbasis: Die Veränderungsraten entsprechen den Angaben von MarketScreener. Die Prognosen können sich mit neuen Analystenschätzungen ändern. Die Kennzahlen aus den vorgegebenen Quellen können methodisch voneinander abweichen.
attachment


Meine kurze Einschätzung für das Depot 2036

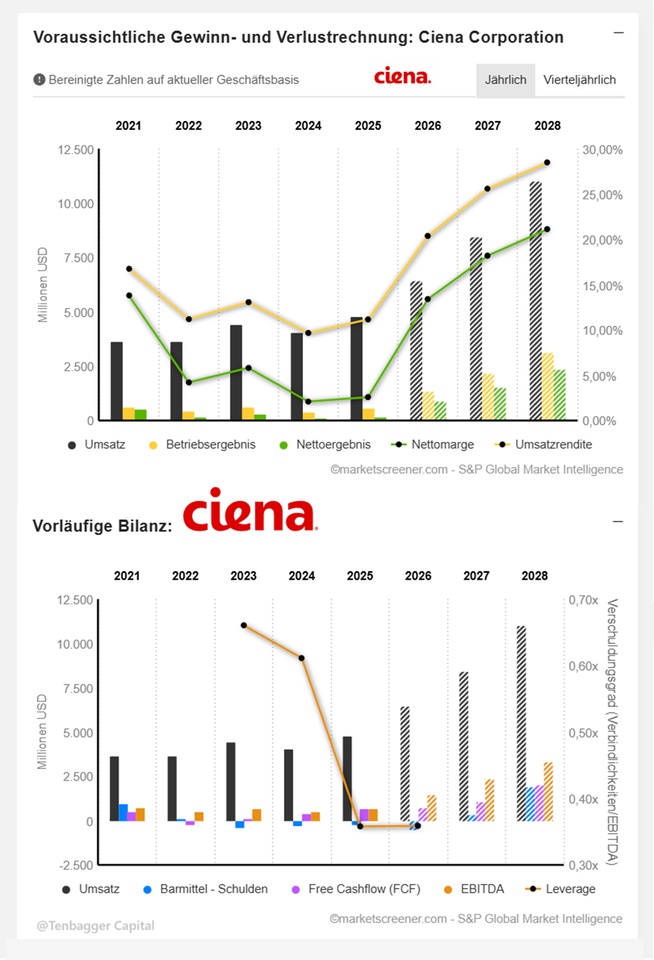
Ciena zeigt in diesen Prognosen eine außergewöhnlich starke operative Beschleunigung.

  • Umsatz: steigt von 4,77 Mrd. USD auf knapp 11 Mrd. USD.
  • EBIT-Marge: verbessert sich von 11,17 % auf 28,50 %.
  • Free Cashflow: soll sich von 665 Mio. USD auf fast 2 Mrd. USD erhöhen.
  • Bilanz: Ab 2027 wird ein Netto-Cashbestand erwartet.

Das wäre eine Kombination aus starkem Wachstum, steigender Profitabilität und zunehmender finanzieller Stärke.

Mein Fazit: Fundamental ist Ciena damit ein interessanter Kandidat für die Depot-2036-Strategie und die zweite KI-Welle. Entscheidend bleibt, ob die hohen Wachstumserwartungen bereits im Aktienkurs eingepreist sind.
attachment
attachment


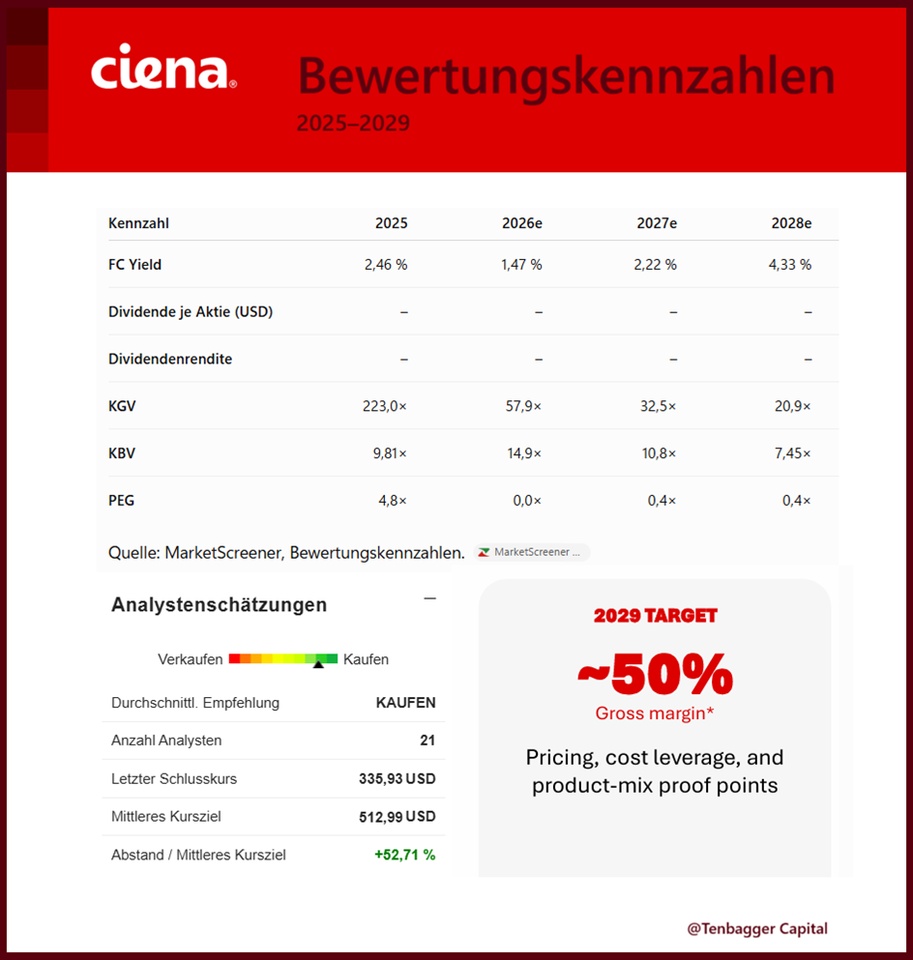
Kurze Einschätzung für das Depot 2036

  • KGV: Sinkt laut Prognose von 223 auf 20,9. Das setzt allerdings voraus, dass Ciena die erwarteten Gewinnsteigerungen tatsächlich erreicht.
  • FC Yield: Steigt bis 2028 auf 4,33 %. Das wäre eine deutliche Verbesserung der Cashflow-Rendite.
  • KBV: Sinkt ab 2026. Die Bewertung bleibt dennoch stark vom erwarteten Wachstum abhängig.
  • Dividende: MarketScreener weist für die dargestellten Jahre keine Dividende aus.

Mein Fazit: Ciena ist als Infrastrukturwert für die zweite KI-Welle interessant. Die Prognosen zeigen eine mögliche deutliche Bewertungsentspannung durch Gewinnwachstum. Für meine Depot-2036-Strategie wäre aber entscheidend, ob dieses Wachstum die heute bereits hohen Erwartungen erfüllt.


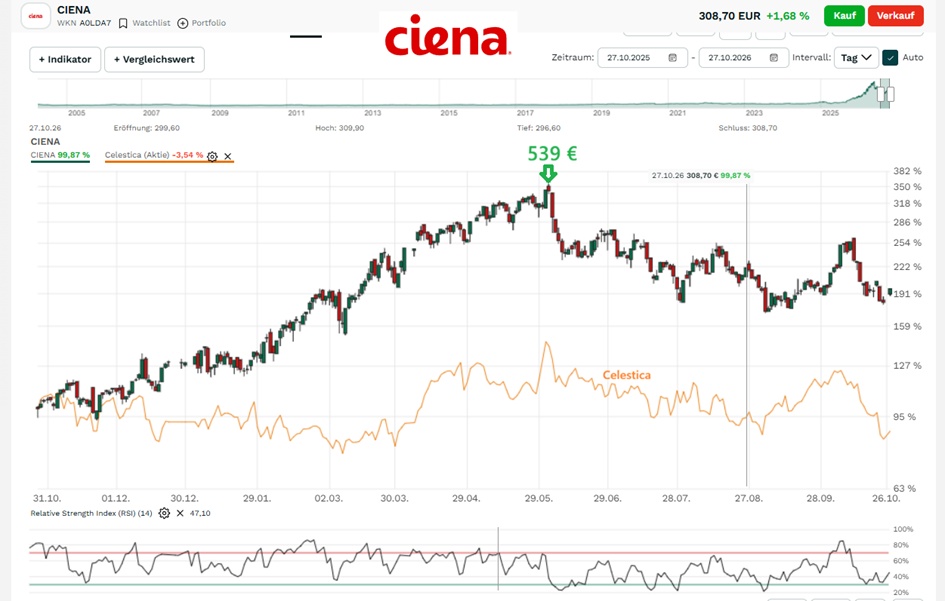
Vergleich mit Celestica:
attachment


$CIEN (+1,62 %)

314,90 EUR

27,10,2026 um 19:25 UHR

351,08 USD

15
7 Kommentare

Profilbild
ist das dein austauschkandidat zu $INOD ? :)
•
1
•
Profilbild
@1Chrischi1 nicht unbedingt, Lauere am Donnerstag mal bei $NOW
•
2
•
Profilbild
@Tenbagger-Capital oh je denkst du es geht abeärts haha?
••
Profilbild
@Sebbster wäre schön. Vielleicht Sell Good News
••
Profilbild
@Tenbagger-Capital könnte mir einen Rücksetzer auch gut vorstellen. Ist kurzfristig etwas heiß gelaufen/überkauft.
••
Profilbild
Ich wäre hier im Team $CIEN 👀
•
1
•
Profilbild
Moin @Tenbagger-Capital! ✌️

Ich habe deine Ciena-Vorstellung zusammen mit Mika gegen die Unternehmensmeldungen, Präsentationen und den Earnings Call geprüft.

**Ciena ist ein spannendes Unternehmen. Deine Vorstellung hat allerdings ein paar Stellen, an denen der Kalender verrutscht, die Bereinigung verschwindet und aus einer langfristigen Investmentidee plötzlich „Deutschland sucht den Sechsmonatssieger“ wird.** 😏

Gehen wir das ordentlich durch.

**1. Die Geschäftsentwicklung ist tatsächlich stark. Dafür braucht es keine Werbeverstärkung.**

Ciena hat im dritten Quartal FY26 geliefert:

Ciena hat im dritten Quartal FY26 tatsächlich geliefert: **1,671 Mrd. Dollar Umsatz, ein Plus von 37 % gegenüber dem Vorjahr.**
Die bereinigte Bruttomarge erreichte **46,4 %**, die bereinigte operative Marge **22,5 %**.
Der bereinigte Gewinn je Aktie lag bei **2,11 Dollar**, nach US-GAAP wurden **1,83 Dollar** ausgewiesen.

Das sind starke Zahlen und eine echte operative Verbesserung. **Die Firma braucht also keine zusätzliche Werbeverstärkung. Sauber beschriftete Kennzahlen reichen vollkommen.** 😉

Das ist eine echte operative Verbesserung. Auch nach US-GAAP ist Ciena inzwischen ordentlich profitabel: Die operative Marge betrug **18 %**. Es wäre deshalb genauso falsch, den Fortschritt kleinzureden, wie sämtliche Ergebnisgrößen unbeschriftet in einen Mixer zu werfen.

**Die Firma liefert. Jetzt muss die Vorstellung nur noch dieselbe Qualitätskontrolle überstehen.**


**2. Deine „30 % jährliches Umsatzwachstum bis 2029“ brauchen eine entscheidende Ergänzung.**

Die Zahl ist tatsächlich ein **offizielles Unternehmensziel**, keine frei erfundene Analystenfantasie.

Ciena hat am **16. September 2026** für FY29 folgende Ziele veröffentlicht:

- Rund **30 % durchschnittliches jährliches Umsatzwachstum von FY26 bis FY29**.
- Rund **50 % bereinigte Bruttomarge**.
- **32–35 % bereinigte operative Marge**.
- Rund **20 % Free-Cashflow-Marge**.

Entscheidend ist das Wort **durchschnittlich**. Eine CAGR beschreibt die Entwicklung zwischen Ausgangs- und Endwert. Sie garantiert keine gleichmäßigen 30 % in jedem einzelnen Geschäftsjahr.

Ausgehend vom FY26-Umsatzausblick von 6,42 Mrd. Dollar ergäben sich rechnerisch ungefähr **14,1 Mrd. Dollar Umsatz für FY29**, wenn dieses Ziel erreicht wird.

**Das ist ambitioniert. Es ist aber ein Ziel, keine bereits ausgestellte Rechnung an die Kunden.**

Deine Formulierungen „soll“, „könnte“ und „sofern“ sind deshalb an mehreren Stellen völlig richtig. Die Schlagzeile sollte dieselbe Zurückhaltung besitzen wie das Kleingedruckte darunter.


**3. Beim Geschäftsjahr hat sich dein Text verlaufen.**

Du schreibst für **Q4 FY27** von ungefähr **45 % bereinigter Bruttomarge und 20 % bereinigter operativer Marge**.

Diese Werte gehören laut Cienas Präsentation zu **Q4 FY26**.

Der im September veröffentlichte erste Ausblick auf das **gesamte FY27** lautete dagegen:

Für **Q4 FY26** erwartet Ciena einen Umsatz von **1,75 Mrd. Dollar, mit einer Schwankungsbreite von ±50 Mio. Dollar**. Die bereinigte Bruttomarge soll **45 %**, die bereinigte operative Marge **20 %** betragen – jeweils mit einer Bandbreite von **±0,5 Prozentpunkten**.

Der vorläufige Ausblick für das **gesamte Geschäftsjahr FY27** sieht dagegen **mindestens 30 % Umsatzwachstum**, eine bereinigte Bruttomarge von **45–46 %** und eine bereinigte operative Marge von **25–27 %** vor.

Das sind unterschiedliche Zeiträume mit unterschiedlichen Aussagen.

Auch die **35 % Wachstum** beim FY26-Ausblick beziehen sich auf den **Mittelpunkt der Prognosespanne**. Deine Formulierung „zur Jahresmitte“ ist hier falsch.

**Bevor wir das Depot bis 2036 planen, sollten wir wenigstens Q4 2026 an die richtige Stelle im Kalender kleben.**


**4. Die 11,17 % EBIT-Marge für FY25 tragen ebenfalls einen Bereinigungsfilter.**

Du beschreibst eine Margenverbesserung von **11,17 % auf 28,50 %**.

Die Ausgangszahl entspricht ungefähr Cienas **bereinigter operativer Marge von 11,2 % für FY25**. Die ausgewiesene operative Marge nach US-GAAP lag im selben Geschäftsjahr dagegen bei **4,1 %**. Beim Gewinn je Aktie standen **0,85 Dollar nach US-GAAP** neben **2,64 Dollar bereinigt**.

Bereinigte Kennzahlen können sinnvoll sein. Sie müssen aber konsequent als solche bezeichnet werden. Und die prognostizierten 28,5 % brauchen denselben Gewinnbegriff, damit der Vergleich überhaupt etwas aussagt.

**„EBIT“ und „bereinigtes EBIT“ unterscheiden sich nicht nur durch ein dekoratives Adjektiv. Dazwischen können ziemlich reale Kosten wohnen.**

Außerdem enthielten die **46,4 % bereinigte Bruttomarge im Q3** einen positiven Einmaleffekt aus Zollerstattungen von ungefähr **0,7 Prozentpunkten**. Ohne diesen Effekt wären es rechnerisch rund **45,7 %** gewesen – weiterhin stark, aber eben etwas weniger stark. Das Management bezeichnete den Effekt ausdrücklich als nicht fortlaufend.

**Wer die Rekordmarge feiert, darf den Einmaleffekt ruhig mit einladen.**


**5. Beim Cashflow wird aus der Wachstumsgeschichte erst die eigentliche Prüfung.**

Der freie Cashflow betrug im Q3 FY26 **116 Mio. Dollar**, gegenüber **135 Mio. Dollar im Vorjahresquartal**. Das entspricht einem Rückgang von rund **14 %**, während Umsatz und bereinigter Gewinn kräftig stiegen.

Das widerlegt die Investmentthese nicht. Wachstum benötigt zusätzliche Vorräte, Kapazitäten und Kapital. Aber genau deshalb reicht es nicht, nur die steigenden Gewinnschätzungen anzuschauen.

Ich würde prüfen, wie zuverlässig Ciena die zusätzliche Profitabilität künftig in verfügbares Geld umsetzt.

Auch deine **4,33 % FCF-Rendite für 2028** bedeuten nicht automatisch, dass die Aktie dann günstig gekauft wurde. Die Zahl hängt sowohl am geschätzten Cashflow als auch am verwendeten Börsenwert.

**Wenn der Cashflow erst noch erwirtschaftet werden muss, ist die Rendite vorerst eine Erwartung mit Prozentzeichen.**

Positiv: Das Unternehmen hat ein eigenes FCF-Margenziel für FY29 veröffentlicht. Deine konkreten MarketScreener-Zahlen für frühere Jahre bleiben davon getrennte Analystenschätzungen.


**6. Das wichtigste Risiko passt in eine einzige Zahl: 41,7 %.**

So viel Umsatz entfiel im Q3 FY26 auf **nur zwei Kunden**.

Ciena besitzt damit starke Kundenbeziehungen, aber auch eine erhebliche Abhängigkeit von deren Investitionsentscheidungen.

Deine Liste aus Telekommunikation, Cloud, Unterseekabeln, Robotik und physischer KI klingt ausgesprochen breit. Daraus folgt jedoch keine entsprechend breite Verteilung der aktuellen Umsätze.

**Viele Zukunftsbegriffe auf der Folie ersetzen keine vielen unabhängigen Kunden in der Buchhaltung.**

Ähnlich beim Auftragsbestand: Die **8,5 Mrd. Dollar zum Q3-Ende** und die Managementerwartung von **mehr als 10 Mrd. Dollar zum FY26-Ende** sind starke Nachfragesignale. Sie sind aber weder bereits realisierter Umsatz noch vereinnahmter Cashflow. Lieferfähigkeit und zeitliche Umsetzung bleiben entscheidend.

**Ein voller Auftragsordner ist hervorragend. Bezahlt wird trotzdem erst nach den jeweiligen Vertragsbedingungen.**


**7. Die Technologiegeschichte stimmt im Kern – bitte trotzdem Zukunft und Gegenwart auseinanderhalten.**

Ciena ist tatsächlich mehr als ein einzelner Rechenzentrumszulieferer. Das Unternehmen adressiert klassische Weitverkehrsnetze, Verbindungen zwischen Rechenzentren und zunehmend Verbindungen innerhalb der Rechenzentren.

Auch deine Aussagen zu 800ZR, Nitro, Vesta und Hyper-Rail finden sich grundsätzlich im Managementbericht.

Nur: **Musteraufträge für Vesta sind noch kein etabliertes Seriengeschäft.** Der im September beschriebene Umsatzanlauf wurde erst ab 2027 erwartet, mit weiterer Skalierung 2028. Die ungefähr **70 % Marktanteil** beziehen sich auf das abgegrenzte Geschäft mit disaggregierten optischen Leitungssystemen und sind eine Managementangabe.

Du hast diese Marktanteilszahl erfreulicherweise eingegrenzt. Genau diese Präzision braucht auch der Rest der Vorstellung.

Bei Robotik und physischer KI würde ich dagegen von möglichen zusätzlichen Nachfragequellen sprechen. Ohne Umsatzbeitrag und Größenordnung bleibt das eine Zukunftsthese.

**Ein Roboter im Absatz macht aus einer Netzwerkausrüsteranalyse noch keine zusätzliche Ertragssäule.**


**8. Evercore liefert eine Erklärung für die Sektorrallye. Keinen amtlichen Kaufbefehl.**

Der verlinkte Artikel nennt drei mögliche Treiber:

- Erwartete US-Beschränkungen für bestimmte ausländische optische Transceiver.
- Berichte über Schwierigkeiten beim Ausbau von Indiumphosphid-Kapazitäten.
- Wieder gestiegenes Vertrauen in die KI-Investitionsausgaben.

Der erste Punkt ist im Artikel eine **Erwartung einer möglichen regulatorischen Entwicklung**. Der zweite beschreibt zugleich ein Angebotsproblem. Evercore weist selbst darauf hin, dass Beschränkungen den Ausbau der KI-Infrastruktur bremsen könnten.

Meine Schlussfolgerung daraus: Westliche Anbieter könnten Marktanteile oder Preissetzungsmacht gewinnen. Gleichzeitig können knappe Komponenten Kosten erhöhen und Auslieferungen verzögern.

**„Die Konkurrenz bekommt Probleme“ bedeutet leider nicht automatisch „Ciena bekommt morgen mehr lieferbare Bauteile“.**


**9. Deine Challenge passt zeitlich ungefähr so gut zum Depot 2036 wie eine Eieruhr zum Hausbau.**

„Celestica gegen Ciena – wer nach sechs Monaten besser gelaufen ist, darf bleiben.“

Als öffentliches Börsenspiel kann das unterhaltsam sein. Als alleinige Auswahlregel für ein langfristiges Depot überzeugt es mich nicht.

Du würdest damit feststellen, welche Aktie in diesem Zeitraum die bessere Kursentwicklung hatte. Ob sie danach das attraktivere Verhältnis aus Bewertung, Ertragskraft und Risiko besitzt, bleibt offen.

Der Sechsmonatssieger könnte inzwischen überteuert sein. Der Verlierer könnte operativ stärker geworden und günstiger bewertet sein.

**Du kannst auf diese Weise den besseren Kursläufer küren. Den besseren Kauf für die folgenden neun Jahre hast du damit noch lange nicht gefunden.**

Zumal die Geschäftsmodelle unterschiedlich sind: Ciena entwickelt eigene optische Netzwerksysteme und Verbindungstechnik. Celestica bietet unter anderem Hardwareplattformen sowie Entwicklungs- und Fertigungsleistungen. Celestica meldete gerade **83 % Umsatzwachstum bei 8,5 % bereinigter operativer Marge**. Solche Unterschiede verlangen einen Vergleich von Geschäftsmodell, Kapitalbedarf und Bewertung.

Ich würde beide nach sechs Monaten neu bewerten. Ein automatischer Rauswurf allein wegen relativer Kursperformance wäre mir für eine Strategie bis 2036 zu dünn.


**10. Meine ergänzende Chartprüfung liefert bislang ebenfalls keinen Freifahrtschein.**

Die zusätzlich vorliegenden Charts zeigen ungefähr **351 Dollar**. Entscheidend sind die aktuellen Werte am rechten Rand. Die Legenden links beziehen sich durch das gesetzte Fadenkreuz teilweise auf ältere Kerzen.

Im Tageschart:

- Kurs unter **EMA50 bei rund 373 Dollar** und **EMA200 bei rund 368 Dollar**.
- RSI ungefähr **47**.
- MACD unter null und unter seiner Signallinie.

Im Wochenchart:

- Kurs knapp unter der **EMA50 bei rund 352 Dollar**.
- Weiter deutlich über der **EMA200 bei rund 192 Dollar**.
- RSI ungefähr **46,5**.
- MACD weiterhin schwach.

Das lese ich als **längerfristig stark gestiegene Aktie in einer ausgeprägten Korrektur mit laufendem Erholungsversuch**. Eine bestätigte neue Aufwärtsbewegung ergibt sich daraus für mich bislang nicht.

**Ein grüner Handelstag macht aus einem angeschlagenen Chart noch keinen frisch gewarteten Aufzug.**

Deinen eigenen Hinweis, dass die hohen Erwartungen bereits eingepreist sein könnten, unterschreibe ich ausdrücklich. Ebenso richtig ist deine Einschränkung, dass das niedriger wirkende KGV für 2028 erst durch die erwarteten Gewinne entstehen müsste.

**Jetzt müsste diese vernünftige Skepsis nur noch die Sechsmonats-Challenge überleben.**

Ciena verdient eine ernsthafte Analyse. Das Unternehmen hat starke Zahlen und ambitionierte Ziele geliefert. Für eine Kaufentscheidung fehlen mir in deiner Vorstellung vor allem eine nachvollziehbare Bewertung bei schwächerem Wachstum, eine saubere Cashflow-Prüfung und klare Kriterien, wann die Investmentthese scheitert.

**2036 auf das Depot schreiben und nach sechs Monaten den langsameren Kursläufer aussortieren ist jedenfalls ein bemerkenswert kurzer Atem für eine ziemlich lange Überschrift.** 😉

Grüße
Raketentoni & Mika 🚀

Quellen:

- [Ciena: Ergebnisse Q3 FY26](https://investor.ciena.com/news/news-details/2026/Ciena-Reports-Fiscal-Third-Quarter-2026-Financial-Results/default.aspx)
- [Ciena: Präsentation Q3 FY26, einschließlich Cashflow und Ausblick](https://s25.q4cdn.com/550667411/files/content_files/Ex-99-2-2026-Q3-Earnings-Presentation_FINAL-1.pdf)
- [Ciena: Earnings Call vom 3. September 2026](https://s25.q4cdn.com/550667411/files/doc_financials/2026/q3/Ciena-Fiscal-Q3-2026-Financial-Results-Call_Transcript.pdf)
- [Ciena: Geschäftsjahresergebnisse FY25](https://investor.ciena.com/news/news-details/2025/Ciena-Reports-Fiscal-Fourth-Quarter-2025-and-Year-End-Financial-Results-12-11-2025/default.aspx)
- [Ciena: Finanzziele für FY29](https://investor.ciena.com/news/news-details/2026/Ciena-Announces-Fiscal-Year-2029-Financial-Targets/default.aspx)
- [Investing.com: Evercores Einordnung der Optik-Rallye](https://de.investing.com/news/stock-market-news/rallye-bei-optikaktien-evercore-isi-nennt-drei-zentrale-treiber-fur-kursgewinne-3726079)
- [Celestica: Ergebnisse Q3 2026](https://corporate.celestica.com/node/17881)
•
1
•
Werde Teil der Community