

Hallo meine Lieben,
der US-Markt scheint sich heute ein wenig zu beruhigen.
Deshalb präsentiere ich euch noch schnell ein tolles Unternehmen, welches vielleicht einige von euch noch nicht auf dem Schirm haben.
Wer von euch kennt das Unternehmen schon?
Und natürlich ist mir eure Meinung zu dem Unternehmen wieder einmal sehr wichtig. Deshalb hoffe ich auf viele Kommentare.
Carpenter Technology ist klar ein Nischen‑Champion. Das Unternehmen dominiert hochspezialisierte Legierungen für extrem anspruchsvolle Anwendungen, insbesondere in Luft‑ und Raumfahrt, Verteidigung und Medizintechnik. Diese Märkte sind klein, aber hochprofitabel und verlangen genau die Materialkompetenz, in der Carpenter führend ist.
Hochspezialisierte Produktpalette
- Fokus auf High‑Performance Specialty Alloys: Nickel‑, Titan‑, Edelstahl‑ und magnetische Speziallegierungen.
- Einsatz in Bereichen, in denen Materialversagen keine Option ist (Turbinen, Raketen, Implantate).
- Proprietäre Legierungen und Fertigungsprozesse schaffen technologische Eintrittsbarrieren
Starke Verankerung in Nischenmärkten
- Hauptkunden: Aerospace & Defense, Medizintechnik, Energie, Industrie.
- Diese Segmente sind nicht nur hochreguliert, sondern verlangen maßgeschneiderte Lösungen, die nur wenige Anbieter liefern können.
Marktposition: klein, aber strategisch extrem relevant
- Carpenter ist kein Massenmetallproduzent, sondern ein „Foundational Player“ im High‑Performance‑Segment.
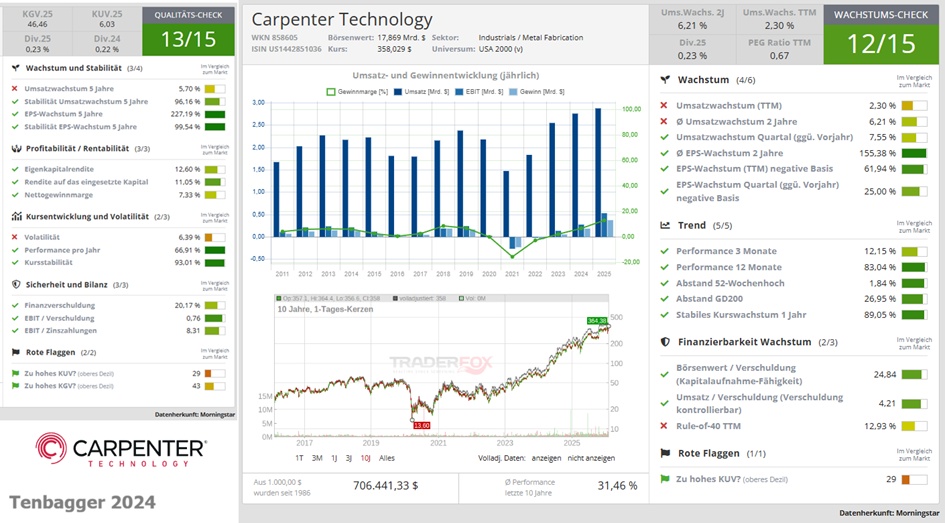
- Umsatz 2024: ca. 2,8 Mrd. USD – im Vergleich zu Giganten wie Allegheny oder Haynes klein, aber in der Nische sehr stark.
Wachstumstreiber in genau den richtigen Nischen
- Luft‑ und Raumfahrt erlebt strukturelles Wachstum (Flottenmodernisierung, Defense‑Budgets).
- Elektrifizierung & E‑Motoren profitieren von Carpenters Soft‑Magnetic Alloys.
- Additive Manufacturing (3D‑Druck) wird zunehmend ein Differenzierungsfaktor.
FAZIT
Carpenter ist kein breiter Metallwert, sondern ein Premium‑Zulieferer für kritische High‑Tech‑Anwendungen. Genau diese Position macht das Unternehmen zu einem Nischen‑Champion – mit strukturellem Rückenwind, hohen Eintrittsbarrieren und starker Pricing‑Power.
Carpenter Technology verfügt über tiefgreifende metallurgische Expertise
Carpenter Technology wurde 1889 gegründet und verfügt derzeit über eine Marktkapitalisierung von 16,7 Milliarden US-Dollar sowie einen diversifizierten Endmarkt. Das Unternehmen ist in zwei Segmente gegliedert, nämlich Specialty Alloys Operations oder "SAO" und Performance Engineered Products oder "PEP". SAO konzentriert sich auf die Herstellung von hochwertigen Legierungen und Edelstahlprodukten, während PEP Titanprodukte, Materialien für additive Fertigung und Vertriebsnetze umfasst. 90 % der Umsätze werden in SAO erzielt, die restlichen 10 % in PEP entfallen.
Das Unternehmen verfügt über mehrere Endmärkte mit unterschiedlichen Anwendungsbereichen:
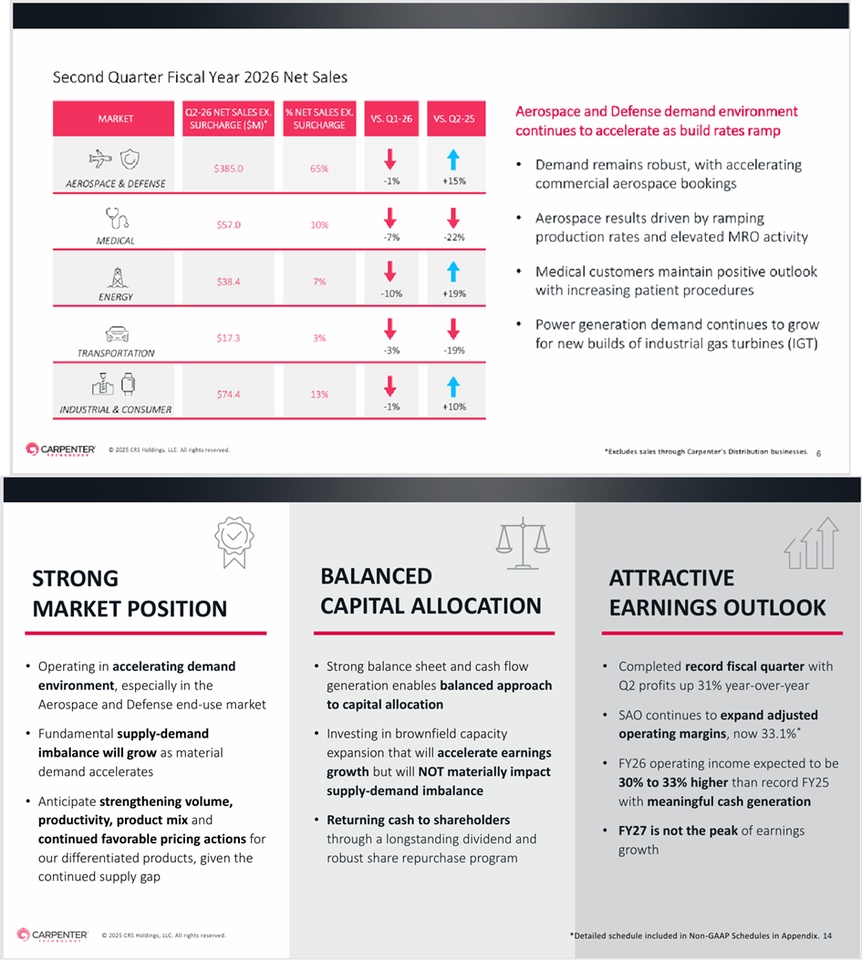
- Luft- und Raumfahrt & Verteidigung mit Anwendungen in Strahltriebwerkskomponenten und Rumpfteilen.
- Energie mit Anwendungen in Turbinen sowie in der Öl- und Gasindustrie.
- Medial mit Anwendung in Implantaten und chirurgischen Instrumenten.
- Transport mit Anwendungen in Ventilen, Befestigungselementen und Elektrofahrzeug-Motorlegierungen
- Industrie- und Verbraucherbereiche mit Anwendung in Nischen-Spezialteilen.
Die Chancen und Risiken von Carpenter Technology
Der Hauptwachstumstreiber für Carpenter scheint in den Luft- und Raumfahrt- und Verteidigungsmärkten zu liegen. Derzeit erleben wir eine hohe Nachfrage nach Wartung, Reparatur und Überholung, was auch die Nachfrage nach Legierungen, Metallen und Teilen antreibt, und wir beobachten zudem steigende Produktionsraten, was die Nachfrage nach Flugzeugmotoren und Triebwerksmaterialien ankurbelt. Darüber hinaus wird die Erhöhung der Verteidigungsbudgets auch die Materialnachfrage nach Verteidigungssystemen erhöhen. Darüber hinaus glaube ich, dass die additive Fertigung eine winzige Wachstumschance bietet, da unterstützende Fertigung und Metallpulvertechnologien gut für die Herstellung komplexerer Bauteile geeignet sind.
Wir stellen außerdem fest, dass die Nachfrage im Gesundheitswesen wächst und die Nachfrage nach Speziallegierungen antreibt, während Elektrifizierung und Energienachfrage die Nachfrage nach Turbinen- und Motorlegierungen ankurbeln.
Materialien, die Märkte bewegen
Carpenter Technology ist weltweit führend in den Bereichen Hochleistungs- und Speziallegierungsmaterialien und Prozesslösungen für kritische Anwendungen in den Bereichen Luft- und Raumfahrt sowie Verteidigung, Medizin, Energie und anderen hochwertigen Märkten
Märkte
- Luft- Raumfahrt
Überlegene Materialien für Motoren, Fahrwerk, Präzisionskomponenten und additive Metallpulverfertigung.
- Verkehr
Vielfältige Speziallegierungen für Hochdruck-Kraftstoffsysteme, Motoren, Abgassysteme, Sauerstoffsensoren und andere Bauteile.
- Verbraucher
Speziallegierungen für langlebige und nicht-dauerhafte Konsumgüter von Unterhaltungselektronik bis zu Sportartikeln.
- Verteidigung
Fortschrittliche Spezialmaterialien für kleinere, leichtere und langlebigere Bauteile, die in missionskritischen Anwendungen eingesetzt werden.
- Energie
Hochleistungslegierungen und -pulver für Energieerzeugung, erneuerbare Energien sowie Anwendungen für Öl- und Gasbohrungen und -fertigstellungen.
- Industriell
Korrosions-, wärme- und druckfeste Speziallegierungen sowie Edelstahl für Ventile, Anschlüsse und Befestigungselemente.
- Medizinische Medizin
Titan, Edelstahl und Speziallegierungen für chirurgische Instrumente, medizinische Geräte, Prothesen und Orthopädie.
Carpenter Technology: Warum das Wachstum der Luft- und Raumfahrt- und Verteidigungsbranche diesen Kauf zu einem starken Kauf macht
26. Jan. 2026,
Zusammenfassung
- Carpenter Technology startet mit einer starken Kaufbewertung, angetrieben von einer starken Nachfrage nach Luft- und Raumfahrt- und Verteidigungssektoren sowie einer verbesserten operativen Verschuldung.
- CRS wird voraussichtlich von 2025 bis 2028 ein jährliches Umsatzwachstum von 7 % und ein EBITDA-Wachstum von fast 20 % erzielen, wobei die Margen von 23,1 % auf 32 % steigen.
- Trotz des Handels zu einem Aufpreis von 24,6x EV/EBITDA rechtfertigt die Integration von CRS in Luft- und Raumfahrt und Verteidigung eine Bewertung im Einklang mit Branchenkonkurrenten.
- Machbare Laufzeiten und das Potenzial für erhöhte Aktienrückkäufe stützen den Investitionsfall, mit einem Basiskursziel von 393,21 US-Dollar (17 % Aufwärtsseite).
Investoren-Update – Carpenter Technology Corporation
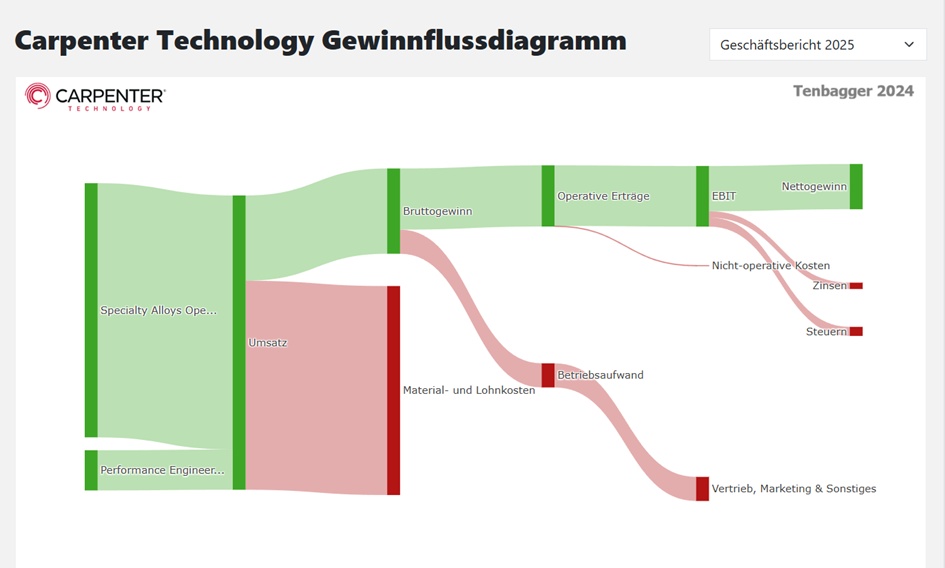
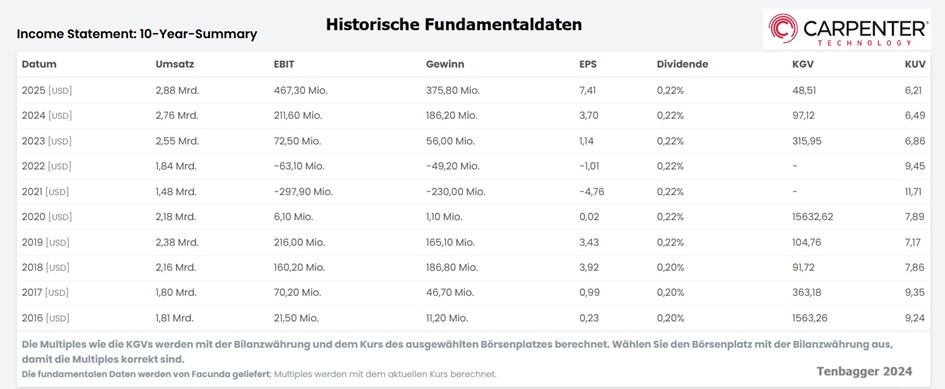
Im letzten Geschäftsjahr ist der Umsatz von Carpenter Technology Corp. von 2,8 Mrd. USD auf 2,9 Mrd. USD um 4,3% gestiegen. Dabei stieg der Gewinn von 186,5 Mio. USD auf 376,0 Mio. USD um 101,6%. Die Nettogewinnmarge lag damit bei 13,1% ggü. 6,8% im Vorjahr. Am 29.01.2026 meldete Carpenter Technology Corp. die Q3-Zahlen für das Quartal, das am 31.12.2025 endete. Der Umsatz lag im Ergebniszeitraum bei 728,0 Mio. USD (+7,5% ggü. Vorjahresquartal) und der Gewinn bei 105,3 Mio. USD (+25,2% ggü. Vorjahresquartal).
USD in Millionen
Schätzungen
Jahr Umsatz Veränderung
2024 2.760 8,21 %
2025 2.877 4,25 %
2026 3.094 7,55 %
2027 3.429 10,82 %
2028 3.659 6,71 %
Jahr EBIT Veränderung
2024 354,1 166,04 %
2025 525,4 48,38 %
2026 688,9 31,12 %
2027 820,8 19,14 %
2028 931,6 13,5 %
Jahr Nettoergebnis Veränderung
2024 186,5 230,67 %
2025 376 101,61 %
2026 636,4 36,18 %
2027 771,9 21,3 %
2028 893,6 15,77 %
Jahr Nettoverschuldung CAPEX
2024 495 96,6
2025 380 154,3
2026 325 309,7
2027 134 318,3
2028 -172 160
Jahr Free Cashflow Veränderung
2024 178,3 363,76 %
2025 286,1 60,46 %
2026 284,1 -0,69 %
2027 396,1 39,57 %
2028 346 -12,75 %
Jahr EBIT-Marge ROE
2024 12,83 % 12,33 %
2025 18,26 % 21,39 %
2026 22,26 % 24,86 %
2027 23,93 % 24,17 %
2028 25,46 % 23,34 %
@Get_Rich_or_Die_Tryin das ist mal eine schöne Margensteigerung
Jahr Gewinn p Aktie Veränderung
2024 3,7 224,56 %
2025 7,42 100,54 %
2026 10,08 35,87 %
2027 12,07 19,69 %
2028 13,92 15,34 %
Jahr Dividende Rendite
2024 0,8 0,73 %
2025 0,8 0,29 %
2026 0,83 0,24 %
2027 0,873 0,25 %
2028 1,041 0,3 %
Jahr KGV PEG
2024 29,6x 0x
2025 37,2x 0x
2026 34,6x 1x
2027 28,9x 1,5x
2028 25,1x 1,6x
Marktwert 17.366
Anzahl der Aktien (in Tausend) 49.810
Datum der Veröffentlichung 31,07,2025
Wenn wir uns die wichtigsten Kennzahlen für Carpenter Technology ansehen, sehen wir, dass das steigende EBITDA-Wachstum durch eine Kombination aus Umsatzwachstum und Margenwachstum angetrieben wird. Die Margen werden voraussichtlich von 23,1 % im Jahr 2025 auf 32 % bis 2028 steigen. Für 2028 sehen wir eine Abschwächung der Cash-Conversion-Quote und der Cashflows. Ich glaube, das könnte durch einen höheren Betriebskapitalbedarf verursacht werden, da viele Flugzeugprogramme endlich ihre angestrebten Produktionsraten erreichen sollten, was zu höheren Betriebskapitalanforderungen und höherem Bestandsaufbau führen könnte, um das Lieferrisiko zu mindern. Wenn sie jedoch gut verwaltet wird, glaube ich, dass die Cash-Conversion für 2028 >40 % betragen könnte, was zusätzliche Cashflows über das derzeitige Modellierte hinaus bieten würde. Was Bargeld und Schulden betrifft, stellen wir fest, dass das Unternehmen ein sehr überschaubares Schuldenprofil hat. Im Geschäftsjahr 29 werden Anleihen im Wert von 400 Millionen US-Dollar fällig, gefolgt von 300 Millionen US-Dollar in Anleihen, die im darauffolgenden Jahr fällig werden. Das Unternehmen kann dies aus dem Barbetrag zurückzahlen, der ich bis Ende des Geschäftsjahres 28 auf 860 Millionen Dollar erwarte. Was die Nettoschuldenverschuldung betrifft, stellen wir fest, dass das Unternehmen deutlich unter dem von mir angesetzten Bereich von 2x bis 2,5 Nettoschulden für Luft- und Raumfahrt- und Verteidigungsunternehmen agiert.
Das bedeutet, dass Carpenter Technologies definitiv Raum haben sollte, um die Schulden zu refinanzieren und möglicherweise die Aktienrückkäufe über die im Rahmen des Aktienrückkaufprogramms modellierten Bruttovolumen von 400 Millionen Dollar zu erhöhen.
Fazit: Carpenter Technologies startet mit starker Kaufbewertung
Das Unternehmen wird von der steigenden Nachfrage nach Speziallegierungen für Luft- und Raumfahrt- und Verteidigungsanwendungen, industriellen Turbinenanwendungen in anderen Märkten sowie der wachsenden Nachfrage nach Gesundheitswesen profitieren, was auch die Nachfrage nach Materialien wie Titanlegierungen antreibt. Das Unternehmen hat also starke Wachstumsaussichten, die auch die Margen erhöhen werden, bereits den Wert an die Aktionäre zurückgeben, während Metalle und Legierungen in vielen Märkten eine immer wichtigere Rolle spielen.
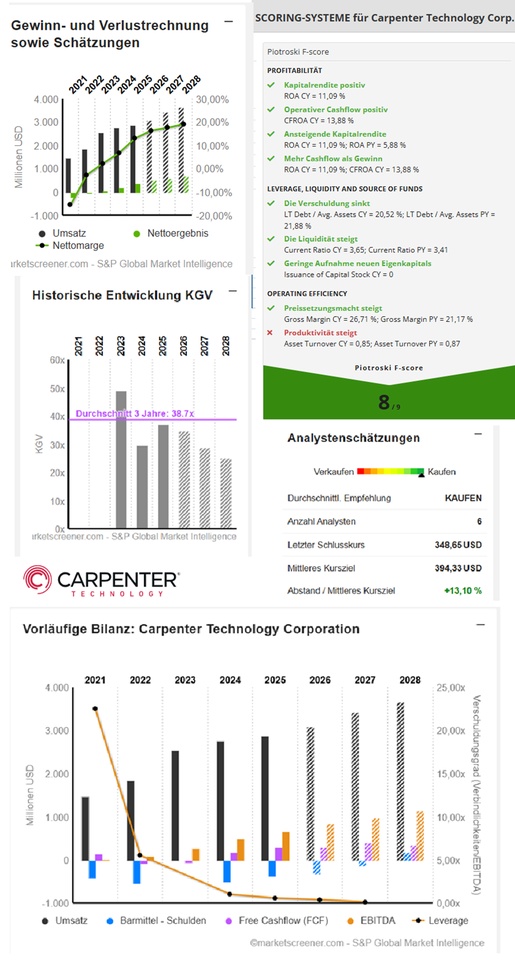
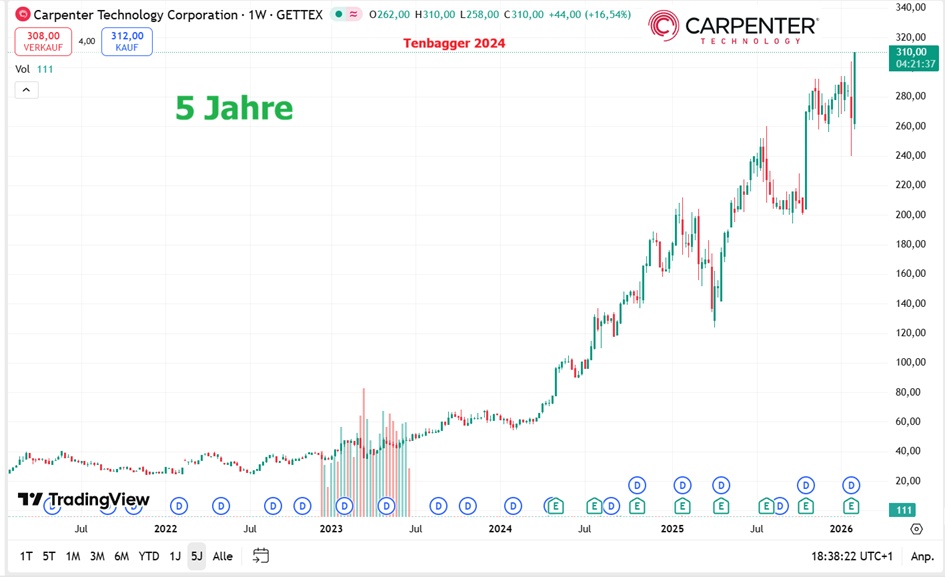
Performance
1 Woche +12,33 %
1 Monat +2,38 %
6 Monate +35,17 %
1 Jahr + 80,92 %
3 Jahre +584,30 %
5 Jahre + 960,05 %
7 Jahre +666,94 %
10 Jahre +1.135,91 %
$CRS. @Klein-Anleger


