

Lesedauer: ca. 4-5 Minuten
Im Oktober 2025 meldete $MSFT (-1,13 %)
Quartalszahlen, die den Konsens auf breiter Front übertrafen. Umsatz besser als erwartet, Gewinn besser als erwartet, und trotzdem fiel die Aktie drei Prozent. Azure hatte im Quartal um 26 Prozent zugelegt, der Markt hatte ungefähr 30 erwartet, und diese vier Prozentpunkte überschatteten alles andere.
Kurzfristig preisen Märkte keine absoluten Gewinne ein, sondern Abweichungen vom Konsens. Das ist der Mechanismus, der Earnings-Reaktionen erklärt. Langfristig ist es dann tatsächlich die Entwicklung der Cashflows, die den Kurs trägt. Aber wer nur auf die langfristige Perspektive schaut und den Revisionsmechanismus ignoriert, versteht nicht, warum sich Aktien in der Zwischenzeit so bewegen, wie sie es tun.
Der Analystenkonsens ist dabei der sichtbare Referenzpunkt. Er entsteht aus Dutzenden Modellen, die auf denselben öffentlichen Informationen, denselben Guidance-Kommentaren des Managements und denselben Branchendaten laufen. Ihr Durchschnitt bildet die veröffentlichte Erwartung. Wichtig ist aber, den Konsens nicht mit der gesamten Markterwartung gleichzusetzen. Die Buy-Side, also die großen Fondsmanager, hat oft eigene interne Schätzungen, die vom veröffentlichten Konsens abweichen. Was den Kurs wirklich bewegt, ist die Abweichung von dem, was der Markt insgesamt erwartet hat. Beides liegt oft nah beieinander, manchmal aber eben nicht.
Was mich an diesem Mechanismus seit Jahren beschäftigt, ist nicht das Prinzip selbst, das ist einleuchtend. Was mich beschäftigt, ist wie langsam der Konsens auf neue Information reagiert. Systematisch zu langsam, und das hat Gründe, die tief in der Struktur des Analysten-Berufs liegen.
Das erste Problem heißt Anchoring. Wer eine Schätzung von 8 Dollar EPS für das nächste Quartal gebaut hat, fängt bei der nächsten Revision nicht bei null an, sondern bei 8 Dollar, und arbeitet sich von dort vor. Neue Information wird nicht unabhängig verarbeitet, sondern immer relativ zum bestehenden Anker bewertet. Das führt zu inkrementellen statt diskreten Revisionen, auch dann, wenn die Realität eigentlich einen deutlich größeren Sprung rechtfertigen würde.
Das zweite Problem ist Career Risk. Ein Analyst, der als Einziger eine radikale Revision nach oben vornimmt und dann danebenliegt, hat ein persönliches Problem. Wer mit dem Konsens danebenliegt, nicht. Diese Asymmetrie erzeugt Herdenverhalten: Niemand ist der Erste, alle warten auf den nächsten Datenpunkt, bevor sie sich weiter vorwagen. Was auf individueller Ebene rational ist, produziert auf aggregierter Ebene träge Schätzungen.
Das Ergebnis dieser beiden Kräfte ist empirisch gut dokumentiert. Es gibt einen Effekt namens Post-Earnings-Announcement-Drift: Nach einer positiven Überraschung tendieren Aktien dazu, noch wochenlang weiter nach oben zu driften, nach einer negativen entsprechend nach unten. Wichtig dabei ist die Präzisierung: Ein großer Teil der neuen Information wird sofort eingepreist. Was sich verzögert, sind die Folge-Revisionen der Analysten und damit die zweite und dritte Welle der Marktreaktion. Der Effekt ist über die Jahre schwächer geworden, insbesondere bei großen, viel beobachteten Werten. Bei Unternehmen mit geringerer Analystenabdeckung ist er nach meiner Einschätzung nach wie vor relevant.
Revisionszyklen haben dabei eine erkennbare Dramaturgie. In der frühen Phase kommen die ersten Hochstufungen, während der breite Konsens noch skeptisch ist. Die Erwartungen sind niedrig, die Bewertung noch günstig, und jedes Quartal, das übertrifft, zieht weitere Revisionen nach sich. In der mittleren Phase hat der Konsens gedreht, die Revision ist zur Konsensmeinung geworden, der Kurs ist gelaufen und die Bewertung gestiegen. In der späten Phase sind die Revisionen auf dem Höhepunkt, was paradoxerweise der schwierigste Moment ist, weil die Erwartungen nun so hoch sind, dass positive Überraschungen strukturell seltener werden und der Markt unempfindlicher auf gute Nachrichten reagiert.
$NVDA (-2,6 %) ist das Lehrstück der letzten Jahre. Anfang 2023 lag der EPS-Konsens für das Fiskaljahr 2024 bei ungefähr 3 bis 4 Dollar, dem Ausgangspunkt nach einer schmerzhaften Abschwungphase im Gaming-Segment. Dann kamen die ersten Data-Center-Zahlen und die ersten Hinweise auf den KI-Infrastrukturschub. Eine Revision folgte der nächsten, Quartal für Quartal wurden Schätzungen übertroffen, und Quartal für Quartal hinkte der Konsens der Realität hinterher. Bis Ende des Fiskaljahres 2024 lagen die tatsächlichen Gewinne bei über 11 Dollar je Aktie, der Konsens hatte sich um fast 200 Prozent nach oben revidiert und trotzdem nicht aufgeholt.
Die Aktie lief nicht allein deshalb, weil die Gewinne hoch waren. Revisionen waren der zentrale Treiber, daneben spielte auch Multiple Expansion eine Rolle, weil das KI-Narrativ Investoren bereit machte, mehr für diese Gewinne zu bezahlen. Beides zusammen erklärt die Größenordnung der Bewegung. Aber ohne den Revisionszyklus, der den Konsens Quartal für Quartal überraschte, hätte das Narrativ allein nicht gereicht.
Das Gegenbild ist $META (-0,52 %) in 2022. Zu Jahresbeginn schätzten Analysten hohe zweistellige Milliardengewinne, dann drehte der Zyklus. Metaverse-Investitionen fraßen die Margen, Werbeeinnahmen schwächelten, die Kosten stiegen schneller als der Umsatz. Jede Guidance-Senkung löste die nächste Revisionsrunde aus, zu klein, zu langsam, in kleinen Schritten, bis der Kurs 70 Prozent verloren hatte. Die Aktie wurde nicht auf einmal fair bewertet, sie wurde Quartal für Quartal weiter nach unten revidiert.
Interessant ist der Wendepunkt Mitte 2022. Zuckerberg kündigte Entlassungen und Kostendisziplin an, die ersten Revisionen nach oben kamen, wieder zögerlich, wieder in kleinen Schritten. Wer zu diesem Zeitpunkt erkannte, dass der Revisionszyklus gerade drehte, hatte mehr als ein Jahr Vorsprung vor dem breiten Konsens.
Was ich daraus für meine Analyse ziehe: Revisionsrichtung ist ein eigenständiger Filter, unabhängig von der absoluten Bewertung. Eine günstig bewertete Aktie in einem negativen Revisionstrend ist oft günstiger, als sie aussieht, weil die nächste Schätzungssenkung bereits unterwegs ist. Umgekehrt kann eine teuer aussehende Aktie in einer frühen positiven Revisionsphase deutlich mehr Luft haben, als die aktuelle Bewertung vermuten lässt.
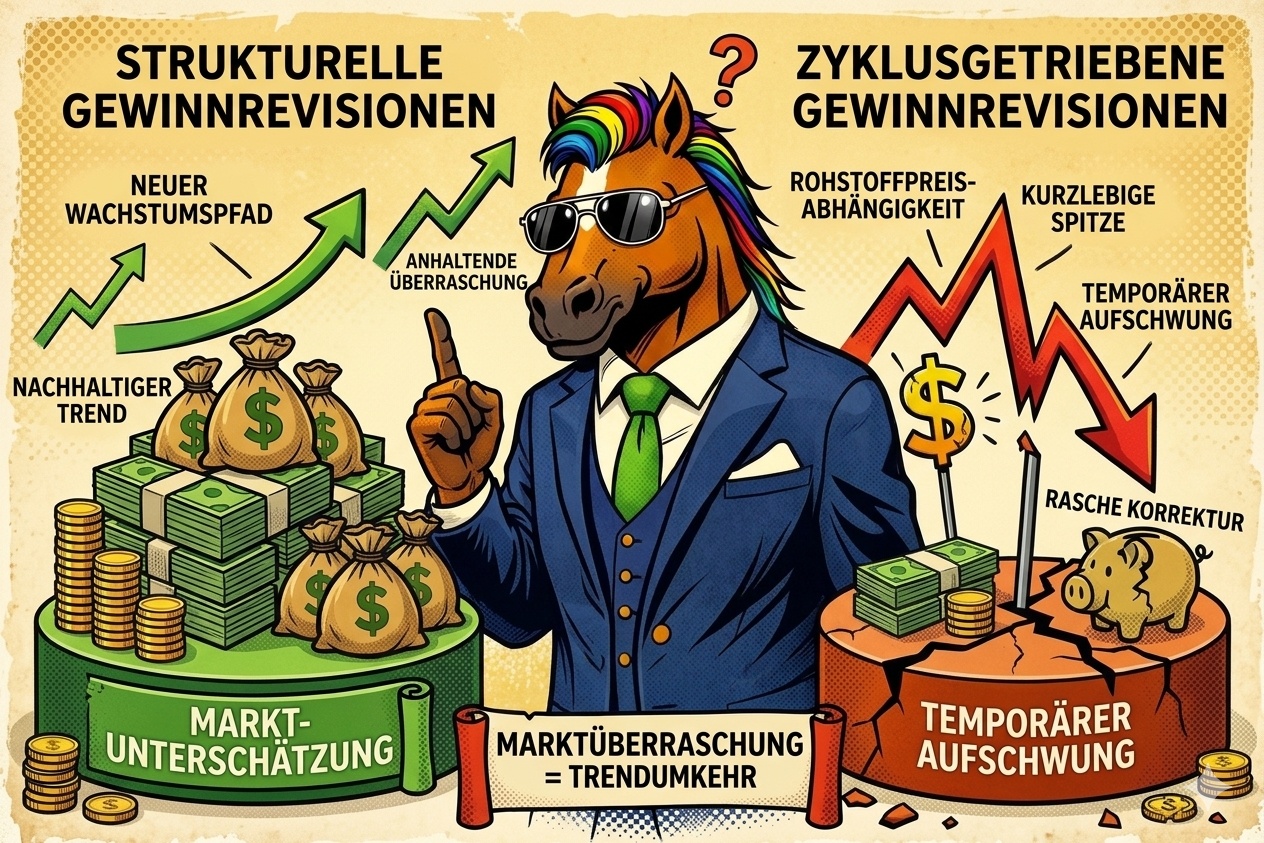
Dabei ist eine Unterscheidung wichtig, die in den meisten Diskussionen fehlt. Strukturelle Revisionen entstehen, wenn sich ein Geschäftsmodell fundamental verändert, wie bei $NVDA (-2,6 %) durch den KI-Infrastrukturschub. Sie laufen länger, weil das Ausmaß der Veränderung für den Konsens schwerer einzuschätzen ist. Zyklusgetriebene Revisionen folgen externen Faktoren wie Rohstoffpreisen, Zinsen oder Nachfragezyklen. Sie sind kurzlebiger und oft besser antizipierbar, weil die Treiber einfacher zu isolieren sind. Der Unterschied hat praktische Konsequenzen für Positionsgröße und Haltedauer.
Das führt zu einer Branche, in der Gewinnrevisionen fast vollständig von einem einzigen externen Faktor abhängen, wo Analysten im Grunde nicht das Unternehmen modellieren, sondern den Rohstoffpreis, und wo die Frage, wie man investiert, sich von der üblichen Analyse fundamental unterscheidet.
Im nächsten Artikel schaue ich mir genau das an, am Beispiel von $XOM (+1,59 %) und der Energiebranche.


