
Nvidia liefert Rekordzahlen, doch die Aktie steckt mitten in der größten Vertrauenskrise seit Jahren: Im dritten Quartal des Geschäftsjahres 2027 stieg der Umsatz um 103 % auf 115,8 Mrd. USD, der bereinigte Gewinn je Aktie lag mit 2,68 USD klar über den erwarteten 2,47 USD, und für das vierte Quartal plant Nvidia 130 Mrd. USD Umsatz. In der Telefonkonferenz legte Interimschefin Colette Kress nach: Für das Geschäftsjahr 2028 erwartet Nvidia jetzt rund 75 % Wachstum statt bisher rund 70 %, der Auftragsbestand der Cloud-Kunden stieg auf 2,5 Billionen USD. Trotzdem notiert die Aktie bei 155,46 USD (Nasdaq, 17.11.2026) rund 36 % unter dem Allzeithoch von 243,37 USD, belastet durch den Rücktritt von Jensen Huang am 12. November. Charttechnisch hat das extrem hohe Volumen am Tag der Huang-Nachricht den Bereich um 150 USD zur möglichen Bodenzone gemacht. Ein nachhaltiges Signal entsteht aber erst über 170 USD, dann ist eine Erholung bis 191,72 USD und darüber Richtung Rekordhoch möglich. Fällt die Aktie weiter, liegt die nächste Unterstützung bei rund 131 USD.
Die wichtigsten Punkte
- Q3 GJ 2027: Umsatz 115,8 Mrd. USD (+103 %), Rechenzentren 107,6 Mrd. USD (+110 %)
- Bereinigter Gewinn je Aktie 2,68 USD (erwartet ca. 2,47 USD), Free Cashflow 43,8 Mrd. USD
- Ausblick Q4: 130 Mrd. USD Umsatz ± 3 %, Bruttomarge 71 bis 72 %
- Telefonkonferenz: GJ 2028 rund +75 % Wachstum, Auftragsbestand 2,5 Billionen USD
- Führung: Colette Kress ist Interimschefin, der Aufsichtsrat holt Jensen Huang nicht zurück
- Dividende 0,25 USD je Quartal, nächste Zahlung am 23.12.2026
- Analysten: Ø-Kursziel 265,23 USD (63 Analysten, 18.11.2026)
- Chartmarken: Bodenzone um 150 USD, Signal über 170 USD, Ziele 191,72 USD und Rekordhoch, Risiko bis 131 USD
Welche Kennzahlen hat die Nvidia Aktie aktuell?
Die Nvidia Aktie ist nach dem Absturz so günstig bewertet wie seit Jahren nicht: Laut Aktienfinder liegt das bereinigte KGV bei 18,3, im Schnitt der letzten zehn Jahre zahlten Anleger das 36,8-Fache des Gewinns.
Auf die für das nächste Geschäftsjahr erwarteten Gewinne sinkt das KGV laut Aktienfinder sogar unter 10. Auch Kurs-Cashflow-Verhältnis (27,8 statt 42,7) und Kurs-Umsatz-Verhältnis (12,3 statt 15,5) liegen unter dem langjährigen Durchschnitt.
- Kurs (Nasdaq: NVDA): 155,46 USD (17.11.2026)
- Nachbörslich nach den Zahlen: 162,56 USD (+4,6 %) (17.11.2026)
- Allzeithoch = 52-Wochen-Hoch: 243,37 USD (06.10.2026)
- 52-Wochen-Tief: 148,80 USD (12.11.2026)
- Abstand zum Allzeithoch: rund −36 % (17.11.2026)
- Performance seit Jahresanfang: rund −17 % (17.11.2026)
- Marktkapitalisierung: ca. 3,8 Bio. USD (17.11.2026)
- Umsatz Q3 GJ 2027: 115,8 Mrd. USD (+103 %) (17.11.2026)
- Rechenzentren Q3 GJ 2027: 107,6 Mrd. USD (+110 %) (17.11.2026)
- Edge Computing Q3 GJ 2027: 8,2 Mrd. USD (+42 %) (17.11.2026)
- Bruttomarge Q3 (bereinigt): 74,9 % (17.11.2026)
- Nettogewinn Q3 (GAAP): 65,3 Mrd. USD (+105 %) (17.11.2026)
- Gewinn je Aktie Q3 (bereinigt): 2,68 USD (erwartet ca. 2,47 USD) (17.11.2026)
- Free Cashflow Q3: 43,8 Mrd. USD (17.11.2026)
- Ausblick Umsatz Q4 GJ 2027: 130 Mrd. USD ± 3 % (17.11.2026)
- Ausblick Bruttomarge Q4: 71 bis 72 % (17.11.2026)
- KGV bereinigt aktuell / 10-Jahres-Schnitt: 18,3 / 36,8 (Aktienfinder, 18.11.2026)
- KCV aktuell / 10-Jahres-Schnitt: 27,8 / 42,7 (Aktienfinder, 18.11.2026)
- KUV aktuell / 10-Jahres-Schnitt: 12,3 / 15,5 (Aktienfinder, 18.11.2026)
- Ø-Kursziel Analysten: 265,23 USD (+71 %) (63 Analysten, 18.11.2026)
- Dividende: 0,25 USD je Quartal (Rendite ca. 0,6 %) (Zahlung 23.12.2026)
- Nächster Termin: Q4-Zahlen GJ 2027 voraussichtlich Ende Februar 2027 (noch nicht bestätigt)
- Index: Nasdaq 100, S&P 500, Dow Jones (—)
- WKN / ISIN / Ticker: 918422 / US67066G1040 / NVDA (—)
Welche Nachrichten bewegen die Nvidia Aktie aktuell?
Die Nvidia Aktie bewegen aktuell zwei gegensätzliche Kräfte: Rekordzahlen mit einem deutlich erhöhten Ausblick auf der einen Seite und die Führungskrise nach dem Rücktritt von Jensen Huang auf der anderen.
Am 12. November trat Huang nach einer internen Untersuchung als Vorstandschef zurück, Finanzchefin Colette Kress führt Nvidia seither interimistisch. Die Zahlen vom 17. November zeigen, dass das Geschäft davon bisher unberührt ist: Der Umsatz übertraf die eigene Prognose von 108 Mrd. USD deutlich, die neue Plattform Vera Rubin startete laut Nvidia mit dem schnellsten Hochlauf der Firmengeschichte. Alle Details zum Quartal stehen in unseren Nvidia Aktie News zu den Quartalszahlen.
- 18.11.2026 – Analysten nach den Zahlen: Goldman Sachs bestätigt Buy mit Kursziel 220 USD, JPMorgan hebt das Ziel von 215 auf 230 USD an. Summit Insights stuft dagegen auf Halten ab. (Neutral)
- 17.11.2026 – Q3: Umsatz +103 %, Ausblick 130 Mrd. USD: Umsatz 115,8 Mrd. USD statt rund 109 Mrd. erwartet, bereinigter Gewinn je Aktie 2,68 USD. Ausblick Q4: 130 Mrd. USD ± 3 %. (Bullisch)
- 17.11.2026 – Telefonkonferenz: +75 % für GJ 2028: Kress erwartet für das Geschäftsjahr 2028 rund 75 % Wachstum, Auftragsbestand der Cloud-Kunden 2,5 Billionen USD. Aufsichtsrat holt Huang nicht zurück. (Bullisch)
- 16.11.2026 – Kursziel-Senkungen vor den Zahlen: Mizuho senkt das Kursziel von 250 auf 220 USD (Outperform) – Begründung: Huang galt als wichtigster Dealmaker der KI-Branche. (Bärisch)
- 12.11.2026 – Jensen Huang tritt zurück: Nach einer internen Untersuchung gibt Huang den Vorstandsvorsitz ab. Colette Kress wird Interimschefin, die Aktie fällt intraday bis 148,80 USD. (Bärisch)
Was sagt das Nvidia-Management in der Telefonkonferenz zum Ausblick?
Interimschefin Colette Kress hat in der Telefonkonferenz am 17. November den Ausblick deutlich angehoben: Für das Geschäftsjahr 2028 (Februar 2027 bis Januar 2028) erwartet Nvidia jetzt rund 75 % Umsatzwachstum statt bisher rund 70 % – und das auf einer höheren Basis als bisher gedacht.
„Unser Momentum ist real“, sagte Kress, die Nachfrage beschleunige sich weiter.
Was gut lief: Die neue Plattform Vera Rubin brachte im ersten Produktionsquartal nach Angaben aus der Telefonkonferenz bereits knapp 20 Mrd. USD Umsatz – der schnellste Hochlauf der Firmengeschichte. Der Auftragsbestand der Cloud-Kunden stieg innerhalb von drei Monaten von 2 auf 2,5 Billionen USD. Das Geschäft mit Unternehmenskunden soll sich im Geschäftsjahr 2028 mehr als verdoppeln. Racks laufen unter anderem bei CoreWeave, Google Cloud, Microsoft Azure, Oracle und Nebius, bald auch bei SpaceXSI – wie eng Nvidia mit dem Raumfahrtkonzern verbunden ist, zeigt meine Analyse zur SpaceX Aktie.
Der Haken: Die Bruttomarge soll im vierten Quartal auf 71 bis 72 % sinken, nach 74,9 % im dritten Quartal. Kress bezeichnete das als Tiefpunkt, weil Nvidia bestehende Lieferverträge zu alten Konditionen erfüllt. Dazu kommt die offene Führungsfrage: Aufsichtsratschef Harvey Jones stellte klar, dass Jensen Huang nicht zurückkehrt, ein dauerhafter Nachfolger fehlt noch, und die Untersuchung des Aufsichtsrats läuft weiter.
Ausblick: Für das vierte Quartal, das eine zusätzliche Woche enthält, plant Nvidia 130 Mrd. USD Umsatz ± 3 %, ohne Rechenzentrums-Umsätze aus China. Zusätzlich hat der Aufsichtsrat das Rückkaufprogramm um 150 Mrd. USD aufgestockt, rund 227 Mrd. USD stehen noch zur Verfügung.
Was macht Nvidia und womit verdient das Unternehmen Geld?
Nvidia ist der weltweit führende Anbieter von KI-Chips und KI-Rechenzentren – das Unternehmen aus Santa Clara verdient heute über 90 % seines Umsatzes mit Systemen, auf denen Cloud-Anbieter und KI-Firmen ihre Modelle trainieren und betreiben.
Gegründet wurde Nvidia 1993 von Jensen Huang, Chris Malachowsky und Curtis Priem, ursprünglich als Hersteller von Grafikkarten für Computerspiele.
Zwei Segmente: Das Segment Rechenzentren (107,6 Mrd. USD Umsatz im dritten Quartal des Geschäftsjahres 2027) umfasst KI-Beschleuniger wie Blackwell und Vera Rubin, die eigenen Vera-CPUs, Netzwerktechnik wie Spectrum-X sowie komplette Rack-Systeme. Edge Computing (8,2 Mrd. USD) bündelt Grafikkarten für Gamer und PCs, Chips für Autos und Roboter sowie lokale KI-Rechner.
Wie Nvidia Geld verdient: Nvidia verkauft nicht nur Chips, sondern ganze KI-Fabriken aus Hardware, Netzwerk und der Software-Plattform CUDA, an die Entwickler seit Jahren gebunden sind. Das sorgt für Bruttomargen um 75 %. Neue Wachstumsfelder sind Software für KI-Agenten, autonomes Fahren, Robotik und souveräne KI-Projekte von Staaten – etwa gemeinsam mit Palantir, wie meine Analyse zur Palantir Aktie zeigt.
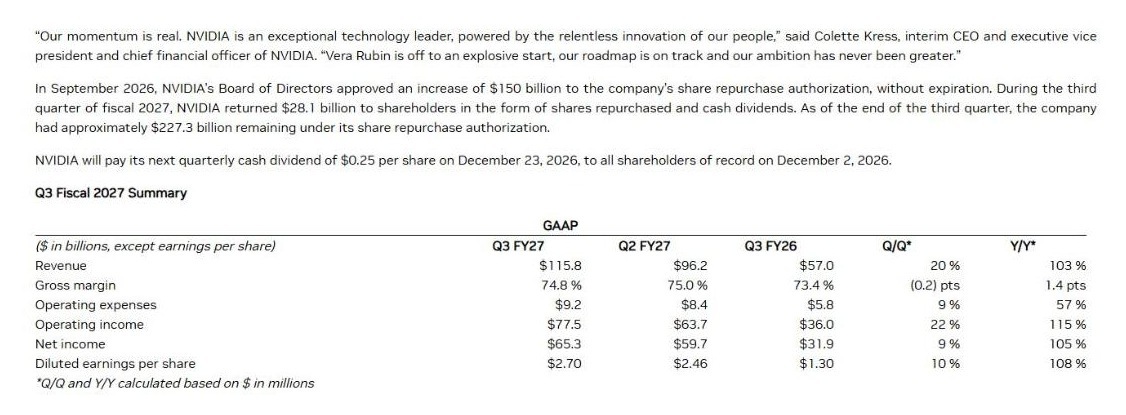
Nvidia Aktie (NVDA) Ergebnis drittes Quartal GJ 2027, Rückkäufe und Dividende (Stand 18.11.2026) – Quelle: Nvidia Investor Relations / Christian Lill
Nvidia Aktie Fundamentalanalyse: Was ist der faire Wert der Nvidia Aktie?
Der faire Wert der Nvidia Aktie liegt laut Aktienfinder-Berechnung auf Basis des bereinigten Gewinns und des durchschnittlichen KGV der letzten zehn Jahre bei rund 300 USD für Ende 2026 und rund 540 USD für Ende 2027 – fast das Doppelte bis Dreieinhalbfache des aktuellen Kurses.
Diese Rechnung setzt allerdings voraus, dass Anleger wieder ein KGV wie im Schnitt der letzten zehn Jahre zahlen und die Gewinnschätzungen eintreffen.
Wachstum: Der Umsatz wuchs im dritten Quartal des Geschäftsjahres 2027 um 103 %, in den ersten neun Monaten auf 293,7 Mrd. USD. Für das vierte Quartal plant Nvidia 130 Mrd. USD, für das Geschäftsjahr 2028 rund 75 % Wachstum. Analysten rechnen laut FMP-Konsens für das Geschäftsjahr 2027 mit rund 411 Mrd. USD Umsatz und für 2028 mit rund 692 Mrd. USD.
Margen: Mit 74,9 % bereinigter Bruttomarge und einer operativen Marge von rund 67 % ist Nvidia eines der profitabelsten Großunternehmen der Welt. Im vierten Quartal sinkt die Bruttomarge vorübergehend auf 71 bis 72 %.
Cashflow und Bilanz: Der Free Cashflow erreichte im dritten Quartal 43,8 Mrd. USD, in neun Monaten 113,7 Mrd. USD. Davon flossen 22,1 Mrd. USD in Aktienrückkäufe und 6,0 Mrd. USD in Dividenden. Einer der größten Abnehmer ist Amazon mit seiner Cloud-Sparte AWS, die allein 2026 rund 220 Mrd. USD investiert – mehr dazu in meiner Analyse zur Amazon Aktie.
Bewertung: Das bereinigte KGV liegt laut Aktienfinder bei 18,3 statt 36,8 im Zehnjahresschnitt, das Kurs-Cashflow-Verhältnis bei 27,8 statt 42,7. Auf die für das kommende Geschäftsjahr erwarteten Gewinne liegt das KGV unter 10. Der Markt preist damit ein deutliches Risiko ein, dass das Wachstum nach dem KI-Boom einbricht oder die Führungskrise Kunden kostet.
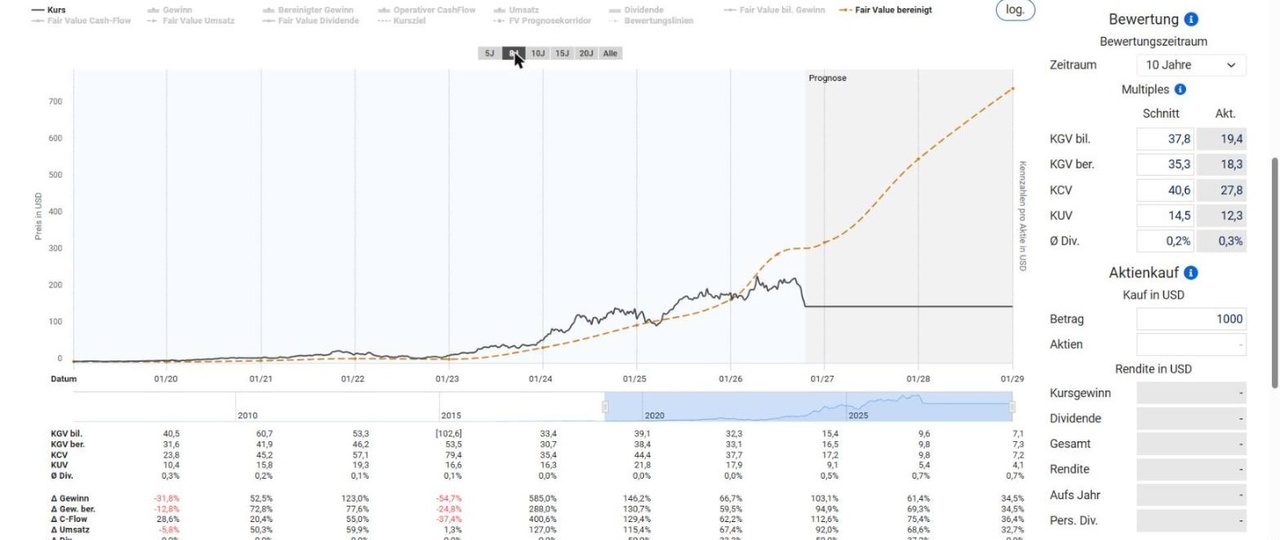
Fair-Value-Bewertung Nvidia Aktie (NVDA) 2027 (Stand 18.11.2026) – Quelle: Aktienfinder / Christian Lill
Nvidia Aktie Kursziele und Prognose 2027
Die Analysten sehen für die Nvidia Aktie im Schnitt ein Kursziel von 265,23 USD und damit rund 71 % Luft nach oben – charttechnisch entsteht ein nachhaltiges Signal aber erst über 170 USD, dann sind 191,72 USD und darüber das Rekordhoch bei 243,37 USD erreichbar.
Unter 148,89 USD droht ein Rückschlag bis 131 USD. Wie ein europäischer Chipwert vom selben KI-Ausbau abhängt, zeigt meine Analyse zur Infineon Aktie.
Wichtige Kursmarken:
- 52-Wochen-Hoch = Allzeithoch: 243,37 USD (06.10.2026)
- Aktueller Kurs: 155,46 USD (Nasdaq, 17.11.2026), nachbörslich 162,56 USD
- Widerstände: 170,07 USD, 191,72 USD, 234,56 USD
- Kaufsignal: nachhaltiger Anstieg über 170 USD
- Kursziele nach dem Signal: 191,72 USD, darüber Richtung Rekordhoch
- Bodenzone: um 150 USD, untere Kante 148,89 USD
- Kritische Marke nach unten: 148,89 USD, darunter Unterstützung bei 131 USD
Analysten-Kursziele:
- Ø-Kursziel: 265,23 USD, Spanne 130 bis 515 USD (63 Analysten, S&P Global/Stock Analysis, 18.11.2026)
- Ø-Kursziel: 261,83 USD (36 Analysten, Public.com, 18.11.2026)
- JPMorgan: 230 USD, vorher 215 USD (18.11.2026)
- Goldman Sachs: Buy, 220 USD bestätigt (17.11.2026)
- Mizuho: Outperform, 220 USD, vorher 250 USD (16.11.2026)
- Summit Insights: Abstufung auf Halten (18.11.2026)
Chartanalyse:
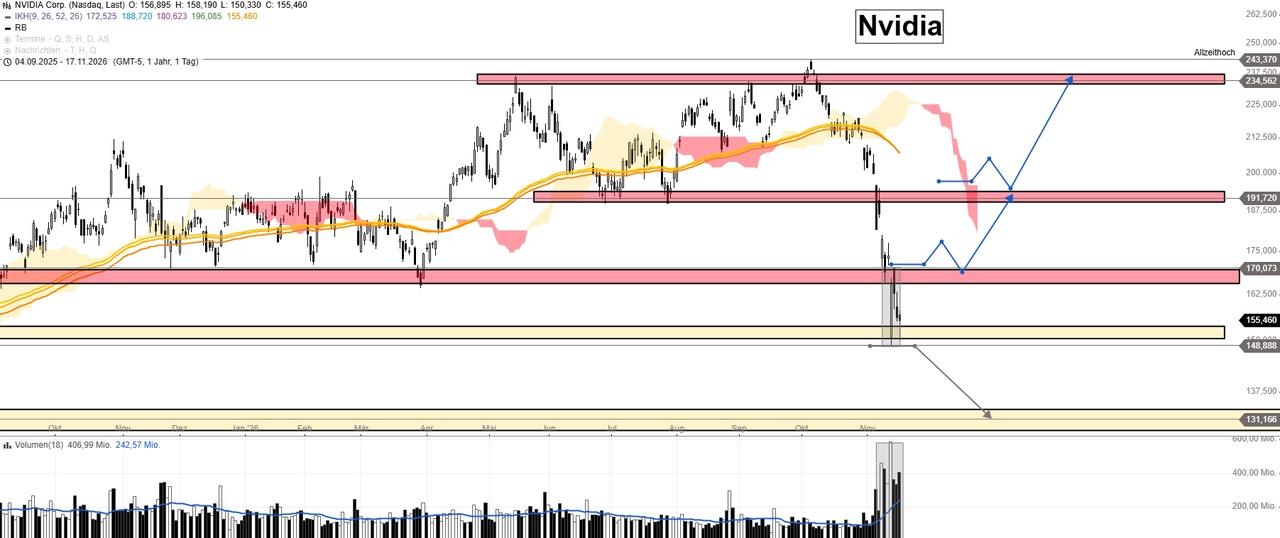
Nvidia Aktie (NVDA) Chartanalyse und Kursziele 2027 (Stand 18.11.2026) – Quelle: Stock3 / Christian Lill
Die Nvidia Aktie zeigt im Tageschart nach dem Bekanntwerden des Ausscheidens von Jensen Huang eine starke Umkehrkerze: Am 12. November fiel der Kurs intraday bis 148,80 USD und beendete den Tag deutlich im Plus. Begleitet wurde diese Reversalkerze von extrem hohem Volumen, wie es im gesamten letzten Jahr nicht zu sehen war. Hohes Volumen an einem Tief spricht grundsätzlich für eine Bodenbildung, weil hier große Marktteilnehmer die Panikverkäufe aufgenommen haben. Der Bereich um 150 USD (gelbe Zone) könnte deshalb zur Bodenbildung genutzt werden, mit 148,89 USD als unterer Kante.
Das Kaufsignal (blauer Pfeil): Ein nachhaltiges Signal für diese Bodenbildung wird aber erst über 170 USD ausgelöst. Dort verläuft die rote Widerstandszone um 170,07 USD, an der die Aktie zuletzt mehrfach gescheitert ist. Gelingt der Sprung darüber, könnte sich die Aktie direkt bis 191,72 USD erholen, wo die nächste rote Widerstandszone und die Kurslücke vom Anfang November liegen. Darüber hinaus ist sogar eine Erholung Richtung Rekordhoch möglich: Die Widerstandszone bei 234,56 USD liegt knapp unter dem Allzeithoch von 243,37 USD.
Das Risiko (grauer Pfeil): Sollten die Marktteilnehmer nicht zu einer Bodenbildung ansetzen und die Aktie weiter verkaufen, fällt der Kurs unter 148,89 USD. Dann liegt die nächste Unterstützung bereits im Bereich von 131 USD (gelbe Zone um 131,17 USD).
Meine Einschätzung: Das Volumen spricht für einen Boden um 150 USD, bestätigt ist er aber erst über 170 USD. Bis dahin ist die Bodenbildung eine Chance, kein Signal.
Wie lautet die Prognose für die Nvidia Aktie 2030?
Für das Geschäftsjahr 2030 (bis Januar 2030) erwarten Analysten laut FMP-Konsens rund 1,08 Billionen USD Umsatz – dieselbe Zahl nennt finanzen.net – und einen Gewinn je Aktie von rund 24,10 USD. Bei einem KGV von 15 bis 20 entspräche das einem Kurs von rund 360 bis 480 USD.
Das ist ein Rechenbeispiel, keine Kursprognose: Es setzt voraus, dass Nvidia den Gewinn je Aktie gegenüber dem laufenden Geschäftsjahr (Konsens rund 9,30 USD) mehr als verdoppelt.
Was dafür spricht: Der Auftragsbestand der Cloud-Kunden von 2,5 Billionen USD, das geplante Wachstum von rund 75 % im Geschäftsjahr 2028 und die Verdopplung des Unternehmensgeschäfts. Mit Vera Rubin, eigenen CPUs, Netzwerktechnik und Software für KI-Agenten baut Nvidia seine Stellung weiter aus.
Was dagegen spricht: Die Schätzungen für 2030 beruhen auf wenigen Analysten (19 beim Gewinn) und sind entsprechend unsicher. Kürzen die großen Cloud-Anbieter ihre Investitionen, könnte das Wachstum abrupt enden. Dazu kommen Exportbeschränkungen nach China, die Abhängigkeit vom Auftragsfertiger TSMC und die ungeklärte Nachfolge von Jensen Huang. Charttechnisch ist zuerst der Anstieg über 170 USD nötig.
Wie viel Dividende zahlt Nvidia?
Nvidia zahlt eine Quartalsdividende von 0,25 USD je Aktie, die nächste Zahlung erfolgt am 23. Dezember 2026 an alle Aktionäre, die am 2. Dezember 2026 im Aktienregister stehen.
Aufs Jahr gerechnet sind das 1,00 USD je Aktie, beim Kurs von 155,46 USD entspricht das einer Dividendenrendite von rund 0,6 %.
Lange war die Dividende bei Nvidia mit 0,01 USD je Quartal fast symbolisch, im laufenden Geschäftsjahr 2027 hat Nvidia sie deutlich angehoben. Im dritten Quartal flossen 6,0 Mrd. USD als Dividende an die Aktionäre. Der größere Teil der Ausschüttungen läuft aber weiter über Aktienrückkäufe: 22,1 Mrd. USD im dritten Quartal, rund 227 Mrd. USD stehen im Rückkaufprogramm noch zur Verfügung. Wer vor allem regelmäßige Erträge sucht, ist bei Nvidia trotzdem falsch – die Aktie bleibt ein Wachstumswert.
Fazit: Nvidia Aktie kaufen oder verkaufen?
Nvidia liefert operativ Rekorde und hebt den Ausblick an, doch die Aktie steckt nach dem Rücktritt von Jensen Huang rund 36 % unter dem Rekordhoch fest – das extrem hohe Volumen spricht für eine Bodenbildung um 150 USD, ein nachhaltiges Signal entsteht aber erst über 170 USD.
Für Nvidia sprechen das Umsatzplus von 103 %, der Ausblick auf rund 75 % Wachstum im Geschäftsjahr 2028, ein Auftragsbestand von 2,5 Billionen USD und ein bereinigtes KGV von 18,3, weit unter dem Zehnjahresschnitt. Wie der wichtigste Konkurrent mit derselben KI-Nachfrage umgeht, zeigt meine Analyse zur AMD Aktie.
Gegen die Aktie sprechen die offene Führungsfrage, die laufende Untersuchung des Aufsichtsrats, die sinkende Bruttomarge im vierten Quartal und die Sorge vor strengeren KI-Regeln. Charttechnisch gilt: Über 170 USD ist eine Erholung bis 191,72 USD und darüber Richtung Rekordhoch möglich. Fällt die Aktie unter 148,89 USD, liegt die nächste Unterstützung bei 131 USD.
✅ Chancen
- Umsatz +103 %, Ausblick Q4 130 Mrd. USD
- Rund 75 % Wachstum im Geschäftsjahr 2028 geplant
- Auftragsbestand der Cloud-Kunden 2,5 Billionen USD
- Bereinigtes KGV 18,3 statt 36,8 im Zehnjahresschnitt
- Rekordvolumen am Tief spricht für Boden um 150 USD
- Über 170 USD Erholung bis 191,72 USD möglich
⚠️ Risiken
- Kein dauerhafter Nachfolger für Jensen Huang
- Untersuchung des Aufsichtsrats läuft weiter
- Bruttomarge sinkt im Q4 auf 71 bis 72 %
- Abhängigkeit von wenigen großen Cloud-Kunden
- Exportbeschränkungen nach China
- Unter 148,89 USD droht ein Rückschlag bis 131 USD
Quellen
- Nvidia Investor Relations: Ergebnisse drittes Quartal Geschäftsjahr 2027 (17.11.2026)
- SEC Form 8-K: Nvidia Q3 Fiscal 2027 Press Release (17.11.2026)
- Nvidia Investor Relations: CFO-Kommentar und Präsentation Q3 GJ 2027
- Telefonkonferenz Q3 GJ 2027 (17.11.2026): Berichte von Investing.com, TheStreet, PYMNTS, GuruFocus und CoinDesk
- Analystenmeldungen: Investing.com (Goldman Sachs, 17.11.2026), CNBC (Mizuho, 16.11.2026), Stock Analysis (Summit Insights, 18.11.2026), Rallies.ai (JPMorgan, 18.11.2026)
- Kursziel-Durchschnitt: Stock Analysis / S&P Global und Public.com, 18.11.2026
- Konsensschätzungen: Financial Modeling Prep (FMP) und finanzen.net, 18.11.2026
- Nasdaq-Kurse: Alpha Vantage und Investing.com, Stand 17.11.2026
- Stock3: Tageschart NVIDIA Corp. (Nasdaq), Stand 17.11.2026
- Aktienfinder: Fair-Value-Berechnung (bereinigter Gewinn), Bewertungskennzahlen Nvidia, Stand 18.11.2026
Keine Anlageberatung – alle Informationen dienen ausschließlich der finanziellen Bildung.
Was haltet ihr aktuell von der $NVDA (-2,93 %) ?
