
Die neuen Quartalszahlen sind da. $NVDA (-2,84 %)
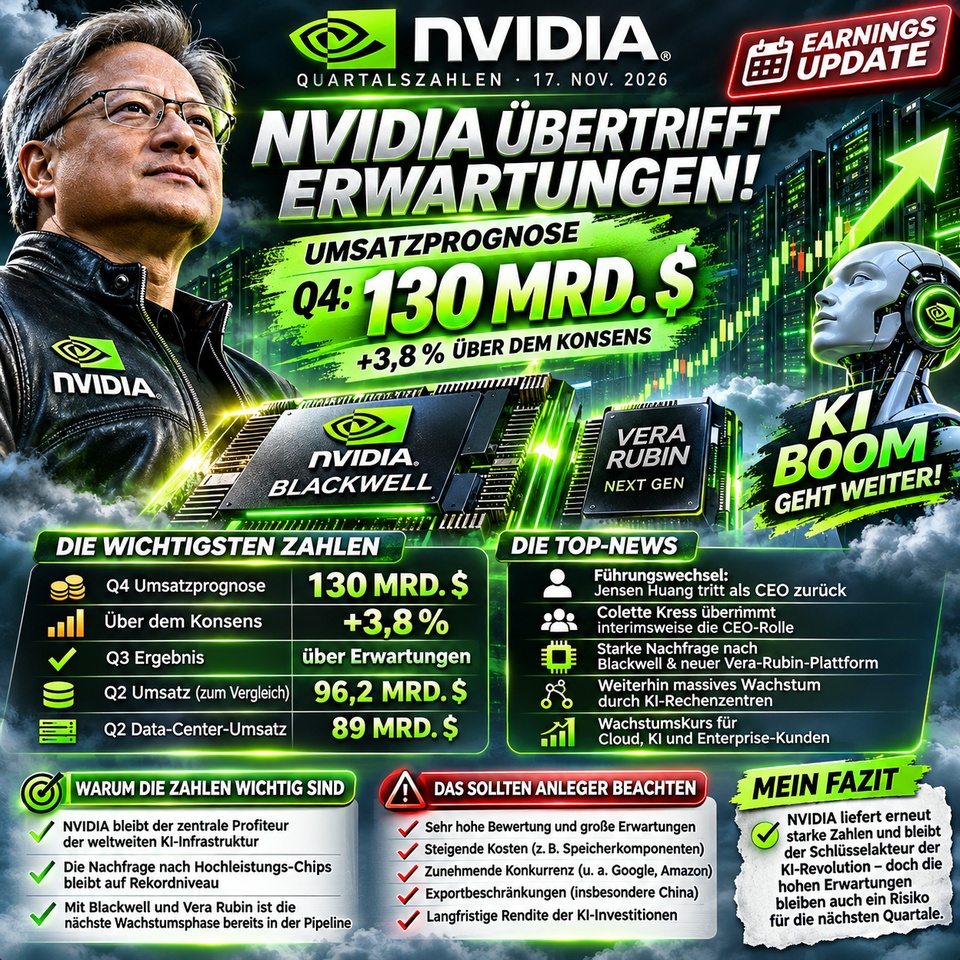
übertrifft die Erwartungen – doch die eigentliche Sensation steckt im Ausblick auf das nächste Quartal.
Wir sprechen hier nicht mehr über ein gewöhnliches Technologieunternehmen. Wir sprechen über einen Konzern, der mittlerweile maßgeblich darüber entscheidet, wie schnell die weltweite KI-Infrastruktur wächst.
Und genau deshalb sollten Anleger heute ganz genau hinschauen.
1. Die Zahlen: NVIDIA spielt in einer eigenen Liga
Die wichtigsten Erkenntnisse aus der aktuellen Veröffentlichung:
- Das dritte Quartal übertrifft laut vorliegender Meldung die Erwartungen deutlich.
- Für das vierte Quartal stellt NVIDIA einen durchschnittlichen Umsatz von rund 130 Milliarden US-Dollar in Aussicht.
- Diese Prognose liegt laut dem Bericht rund 3,8 % über dem Analystenkonsens.
Das ist eine bemerkenswerte Ansage.
Zur Einordnung: Im zweiten Quartal hatte NVIDIA bereits 96,2 Milliarden US-Dollar Umsatz erzielt. Davon entfielen 89 Milliarden Dollar auf das Data-Center-Geschäft.
Wir reden also über ein Unternehmen, das innerhalb kürzester Zeit eine Umsatzdimension erreicht hat, die früher für einen ganzen Industriekonzern außergewöhnlich gewesen wäre.
2. Der eigentliche Wachstumsmotor: KI-Rechenzentren
Warum ist NVIDIA so erfolgreich?
Weil KI nicht nur aus ChatGPT und ein paar intelligenten Anwendungen besteht.
Hinter der KI-Revolution stehen riesige Rechenzentren, leistungsfähige Prozessoren, Netzwerktechnik, Speicherlösungen und eine enorme Infrastruktur.
Genau hier sitzt NVIDIA an einer entscheidenden Stelle der Wertschöpfungskette.
Die Nachfrage kommt unter anderem von:
- Microsoft und seinen Azure-Rechenzentren
- Amazon und AWS
- Google Cloud
- großen KI-Laboren und Technologieunternehmen
- Unternehmen, die ihre eigenen KI-Systeme aufbauen
Und NVIDIA entwickelt längst nicht mehr nur Grafikkarten.
Mit Blackwell, der neuen Vera-Rubin-Plattform, CPUs, Netzwerktechnik und Software baut das Unternehmen ein komplettes Ökosystem.
Das ist ein gewaltiger Wettbewerbsvorteil.
3. Die nächste Generation: Vera Rubin
Ein Thema, das Anleger nicht unterschätzen sollten, ist der Technologiewechsel.
NVIDIA treibt bereits die nächste Generation seiner KI-Infrastruktur voran.
Die Vera-Rubin-Plattform soll noch leistungsfähigeres KI-Computing ermöglichen und den Bedarf an Rechenleistung weiter bedienen.
Das bedeutet: NVIDIA lebt nicht ausschließlich von der aktuellen Nachfrage nach Blackwell.
Das Unternehmen arbeitet bereits an der nächsten Entwicklungsstufe.
Die entscheidende Frage lautet allerdings: Wie schnell können die neuen Systeme produziert, ausgeliefert und von den Kunden wirtschaftlich genutzt werden?
Denn Nachfrage allein ist noch kein Umsatz.
4. Eine wichtige Veränderung: Jensen Huang ist nicht mehr CEO
Hier liegt eine Nachricht, die in der Diskussion um die Quartalszahlen nicht untergehen darf.
Am 12. November 2026 gab NVIDIA offiziell bekannt, dass Jensen Huang als CEO zurückgetreten ist.
Colette Kress, bisher Finanzchefin des Unternehmens, übernimmt zunächst zusätzlich die Rolle der Interims-CEO.
Das ist eine erhebliche Veränderung an der Spitze eines der wichtigsten Technologieunternehmen der Welt.
Die operative Kontinuität und die Umsetzung der Produktstrategie stehen nun besonders im Fokus.
Für Anleger wird interessant sein, wie die neue Führung das Unternehmen durch die nächste Wachstumsphase steuert.
5. Was könnte NVIDIA gefährlich werden?
Wer nur die positiven Nachrichten betrachtet, macht sich die Analyse zu einfach.
Ich sehe insbesondere fünf Punkte, die Anleger beobachten sollten:
1. Die Bewertung: Selbst hervorragende Zahlen können enttäuschen, wenn der Aktienkurs bereits noch höhere Erwartungen eingepreist hat.
2. Die Margen: Steigende Kosten für Speicher und andere Komponenten könnten die Profitabilität unter Druck setzen.
3. Die Konkurrenz: Google, Amazon und andere Technologiekonzerne entwickeln eigene KI-Chips. NVIDIA darf seinen technologischen Vorsprung nicht verlieren.
4. Die Exportbeschränkungen: Insbesondere China bleibt ein Unsicherheitsfaktor für das internationale Geschäft.
5. Die Investitionsrendite: Die großen Technologiekonzerne investieren Milliarden in KI. Irgendwann muss sich zeigen, wie nachhaltig sich diese Investitionen wirtschaftlich auszahlen.
Das sind keine Gründe, NVIDIA grundsätzlich abzuschreiben. Aber es sind Risiken, die zu einer seriösen Aktienanalyse dazugehören.
6. Was bedeutet das für uns Anleger?
Für mich ist eine Sache besonders interessant:
NVIDIA muss mittlerweile nicht mehr beweisen, dass künstliche Intelligenz ein großes Zukunftsthema ist.
Das Unternehmen muss beweisen, dass es die außergewöhnlich hohen Erwartungen auch in Zukunft erfüllen kann.
Genau darin liegt der Unterschied zwischen einem guten Unternehmen und einer guten Aktieninvestition.
Ein Unternehmen kann fantastische Geschäftszahlen veröffentlichen und seine Aktie kann trotzdem fallen.
Warum?
Weil an der Börse nicht nur die Vergangenheit bewertet wird, sondern vor allem die Zukunft.
Und diese Zukunft wird bei NVIDIA inzwischen mit gigantischen Erwartungen gehandelt.
Mein persönliches Fazit
Ich halte NVIDIA für einen der strategisch bedeutendsten Technologiekonzerne unserer Zeit.
Die Kombination aus Hardware, Software, Netzwerktechnik und einem gewaltigen Ökosystem ist beeindruckend.
130 Milliarden Dollar Umsatzprognose für ein einziges Quartal sind eine Dimension, die man erst einmal auf sich wirken lassen muss.
Aber ich würde jetzt auch nicht blind jedem Kurs hinterherlaufen.
Für mich zählt nicht nur, wie viel NVIDIA heute verdient, sondern wie viel das Unternehmen in drei, fünf oder zehn Jahren verdienen kann – und welchen Preis ich heute dafür bezahlen muss.
Die KI-Revolution könnte noch viele Jahre vor uns liegen. Die entscheidende Frage ist nicht, ob NVIDIA davon profitiert, sondern wie viel davon im heutigen Aktienkurs bereits eingepreist ist.
#NVIDIA
#NVDA
#Quartalszahlen
#Earnings
#KI
#ArtificialIntelligence
#Börse
#Aktien
#Investieren
#TechAktien
#Blackwell
#VeraRubin
#Nasdaq
#WallStreet
#Getquin


