

Moin Community aus Dänemark!
Während hier alle jeden Tag über die nächsten KI-Chips von Nvidia und AMD philosophieren, scheinen wir das absolute Fundament dieser Hardware völlig vergessen zu haben. Was passiert, wenn ein 30.000-Dollar-KI-Chip unter Volllast läuft? Richtig: Er wird bestialisch heiß.
Und genau hier kommt ein winziger Micro-Cap ins Spiel, den hier absurderweise noch niemand auf dem Radar hatte: inTEST Corporation. $INTT (+0,43 %)
1. Einführung: Das echte "Schaufel-und-Spitzhacken"-Play
inTEST ist kein KI-Software-Hype. Die Firma sitzt in New Jersey und baut physische, hochkomplexe Test- und Temperaturmanagement-Systeme für die Halbleiterindustrie. Wenn Nvidia, TSMC oder AMD neue Chips vom Band rollen lassen, müssen diese extremen Stresstests unterzogen werden, bevor sie in die Rechenzentren wandern.
2. Was die Bude macht & Warum sie für KI absolut überlebenswichtig ist!
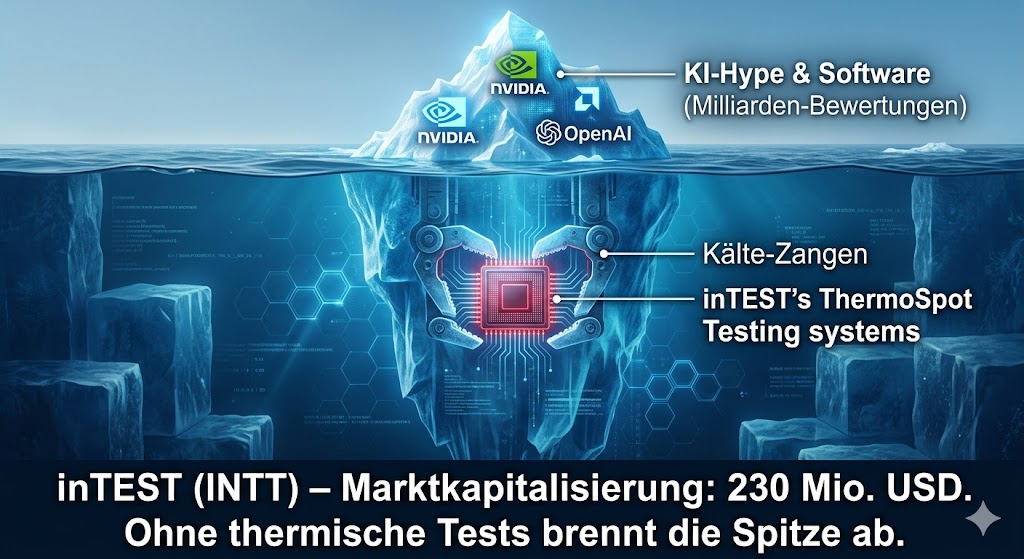
Hier müssen wir physikalisch werden: KI-Chips (GPUs) und fortschrittliche Advanced-Packaging-Module (wie CoWoS) fressen absurde Mengen an Strom (teilweise 700 bis über 1000 Watt pro Chip). Hitze ist der absolute Todfeind von Halbleitern. Damit diese Chips im Rechenzentrum nicht einfach schmelzen, müssen sie während der Herstellung unter extremen Temperaturschwankungen (von eisiger Kälte bis zu extremer Hitze) auf ihre Zuverlässigkeit getestet werden. inTEST liefert mit Systemen wie ThermoSpot und Temptronic exakt diese Präzisions-Testumgebungen. Sie docken physisch an die Silizium-Wafer und Chips an und jagen sie durch extreme thermische Zyklen. Ohne das thermische Equipment von inTEST und ihren direkten Konkurrenten gibt es keine funktionierenden High-Performance-KI-Chips. Punkt.
3. Key Figures, Daten & Fakten (Stand Ende Mai 2026)
- Marktkapitalisierung: Winzige ~230 Mio. USD (Ein absoluter Micro-Cap!).
- Kurs: ca. 17,20 USD.
- Q1/2026 Zahlen (gemeldet am 05. Mai 2026): Ein absoluter Blowout! Umsatz: 33,9 Mio. USD (Erwartungen pulverisiert).
- Dividendenrendite: 0,0 % (Jeder Cent fließt ins Wachstum).
4. Core Quality Formula Check
- Umsatzwachstum: +27,2 % YoY im abgelaufenen Q1/2026. Das ist brutales, organisches Wachstum in einem extrem anspruchsvollen Hardware-Markt.
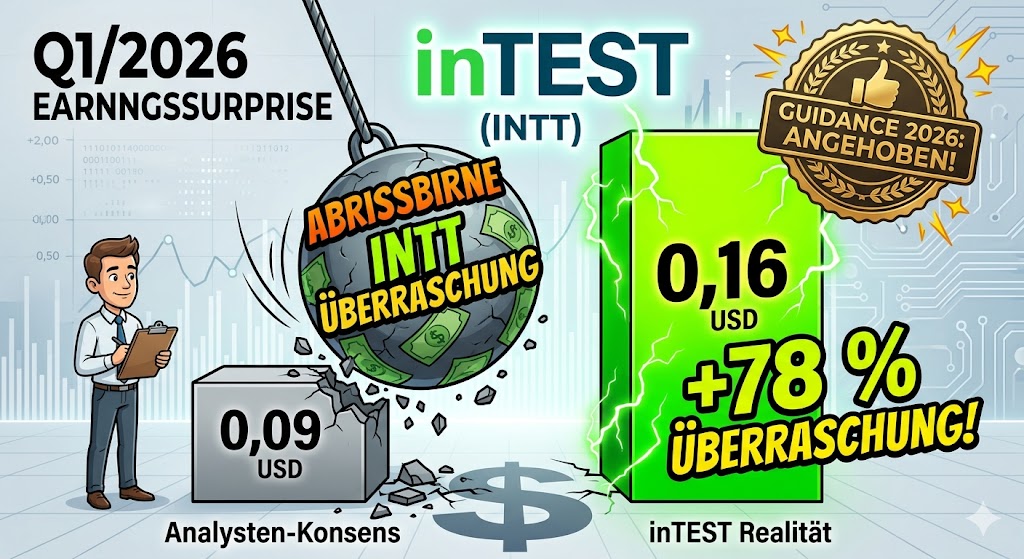
- Operative Marge: inTEST arbeitet profitabel. Der EPS (Gewinn je Aktie) lag im Q1 bei 0,16 USD (Non-GAAP) und hat die Analystenschätzungen (0,09 USD) um fast 78 % geschlagen!
- Urteil: Starke Punkte! Die operative Hebelwirkung kickt gerade massiv rein.
5. Cashflow Quality Formula Check
Die Bilanz ist grundsolide. Sie haben den historischen Schweinezyklus der Halbleiterbranche überlebt und weisen starke Quick/Current Ratios (>2,0) auf. Keine toxischen Schuldenberge, die den Cashflow auffressen.
6. Dividend Filter Check
Fail. Null Dividende. $INTT (+0,43 %) ist ein reines, glasklares Play für die Side B meines Depots (Wachstum/Zock).
7. Exclusion Rule Check
Greift meine eiskalte Ausschlussregel ("Story > Numbers")? Absolut nicht!
InTEST liefert harte Zahlen. Der Auftragsbestand (Backlog) lag Ende Q1 bei über 51 Millionen USD. Das sind unterschriebene, echte Hardware-Bestellungen.
8. Zukunftsaussichten & Wettbewerb
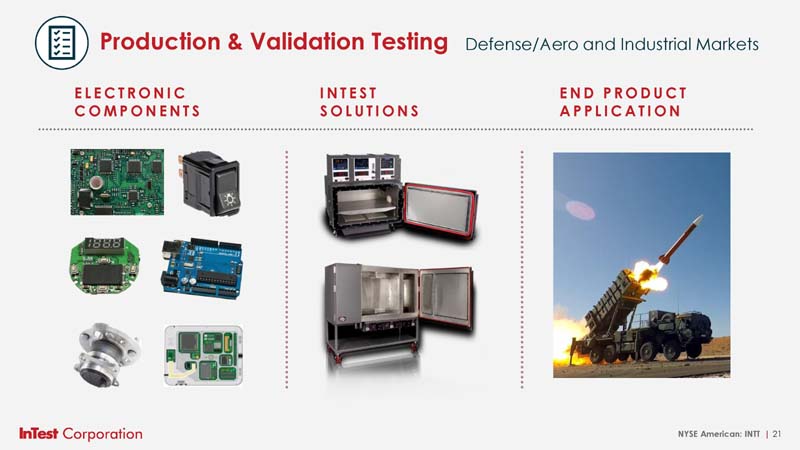
Der Clou: inTEST macht sich nicht nur vom KI-Halbleitermarkt abhängig. Sie diversifizieren aggressiv in die Segmente Rüstung (Defense/Aerospace) und Medizintechnik, wo ebenfalls extreme thermische Stresstests gefordert sind. Der Wettbewerb ist groß (Teradyne, Cohu), aber inTEST besetzt die hochkomplexe, margenstarke Nische.
9. Chartanalyse der letzten Monate
Der Chart hat nach den Q1-Zahlen massiv Stärke gezeigt und ist aus seinem Tief bei ca. 6 USD im letzten Jahr bestialisch ausgebrochen. Auf 6-Monats-Sicht stehen hier über +140 % zu Buche. Aktuell konsolidiert die Aktie extrem sauber im Bereich um 18 USD und baut eine neue Basis auf.
10. Special Entry Zones (Bargain Hunter’s List)
- Zone 1 (Der Ausbruchs-Rücksetzer): 17,50 USD – 18,00 USD. Hier pendelt der Kurs aktuell nach den starken Q1-Zahlen.
- Zone 2 (Der Panik-Dip): < 15,00 USD. Sollte der Gesamtmarkt (Nasdaq) mal kräftig durchatmen.
11. Perspektive zur Zukunftsfähigkeit
Solange die Physik gilt, erzeugen leistungsstärkere Chips mehr Hitze. Je mehr Hitze, desto mehr und präzisere Testgeräte werden von inTEST benötigt. Das Geschäftsmodell ist auf das nächste Jahrzehnt absolut krisenfest, solange KI wächst.
12. Potenzielle Alternativen / Ersatz
Wer den Halbleiter-Testmarkt spielen will, aber das Micro-Cap-Risiko (230 Mio. USD) scheut, greift zu Teradyne oder Cohu $COHU (-1,82 %) . Diese sind aber Milliarden-Dickschiffe und weitaus träger.
13. Stimmen der CEO
Der neue CEO Rich Rogoff (seit April 2026 am Ruder) hat direkt zum Einstand massiv geliefert. Aufgrund der starken Q1-Performance hat das Management die Jahresprognose 2026 eiskalt auf 130 bis 135 Mio. USD angehoben. Das Management strahlt absolute Zuversicht aus.
14. Meinung der Analysten
Die Wall Street wacht langsam auf. Die Kursziele wurden nach den Q1-Zahlen von 10 USD auf bis zu 19,30 USD (bzw. knapp 20 USD) hochgeschraubt. Einige Analysten warnen zwar vor allgemeinen Makro-Risiken, betonen aber die massive Unterbewertung im Peer-Group-Vergleich.
15. Fazit & Side B Einordnung
Raketentonis persönliches Urteil:
$INTT (+0,43 %) ist der perfekte, profitable Micro-Cap-Zock für die Side B. Wir kaufen hier nicht den KI-Chip, der vielleicht morgen schon von der Konkurrenz überholt wird. Wir kaufen die Firma, die den Schmelzofen testet. Mehr Infos auch unter https://www.intest.com/
und natürlich alle anderen :)


